
Почему защитные акции, как правило, сохраняют устойчивость на поздней стадии цикла
Защитные акции на поздней стадии цикла обычно держатся лучше, потому что их выручка в меньшей степени зависит от дискреционных расходов и капитальных вложений. Когда рост замедляется, потребители по-прежнему покупают продукты питания, лекарства, электроэнергию и базовые товары для дома.
Защитные акции на поздней стадии цикла обычно сохраняют устойчивость, потому что их выручка в меньшей степени зависит от дискреционных расходов и капитальных вложений. Когда рост замедляется, потребители по-прежнему покупают продукты питания, лекарства, электроэнергию и базовые товары для дома. Такой более стабильный спрос может делать прибыль менее цикличной, хотя защитные сектора всё же могут падать при широкой распродаже на рынке.
Стабильный спрос — главная причина
Потребительские товары первой необходимости, коммунальные компании и часть сектора здравоохранения обычно называют защитными, поскольку спрос на их продукцию меняется в меньшей степени при колебаниях экономики, чем спрос на автомобили, оборудование, путешествия или строительство.
Домохозяйство может отложить покупку нового автомобиля. Перестать покупать продукты или электроэнергию гораздо труднее.
Это различие важно на поздней стадии цикла, когда процентные ставки часто остаются сдерживающими, кредит становится менее доступным, а компании начинают сокращать дискреционные расходы. Циклические предприятия ощущают замедление раньше. Защитные компании могут сохранять большую часть своей базы выручки.
Предсказуемость прибыли становится ценнее, когда рост неопределён
Инвесторам не нужно, чтобы защитные компании быстро росли. Им нужно, чтобы траекторию прибыли было легче оценить, чем траекторию более цикличных компаний.
Когда макропрогнозы пересматриваются в сторону понижения, компания со стабильным спросом может выглядеть относительно привлекательно, даже если её абсолютные темпы роста умеренны. Рынок может придавать более высокую стоимость предсказуемости, когда вероятность рецессии растёт.
Исследования поведения секторов подтверждают это базовое различие. Работы по связанности секторов акций описывают коммунальные услуги, потребительские товары первой необходимости и здравоохранение как секторы с более защитным профилем прибыли, тогда как промышленность, финансы и потребительские товары длительного пользования, как правило, более чувствительны к экономическому циклу.
Низкая бета помогает, но не даёт иммунитета
Многие защитные акции исторически менее чувствительны к широким движениям рынка. Это может уменьшить размер просадки, когда индекс падает.
Но защитная акция по-прежнему остаётся акцией. Во время быстрого события, связанного с ликвидностью, инвесторы могут продавать почти всё. Корреляции могут расти, мультипликаторы оценки могут сжиматься, и даже компании со стабильной прибылью способны резко подешеветь.
Распродажа, связанная с COVID-19 в феврале и марте 2020 года, — полезный пример. Индекс S&P 500 упал на 33,8% с 19 февраля по 23 марта в периоде рынка, определённом S&P Dow Jones Indices. Некоторые защитные стратегии сократили убытки, но универсальной защиты не было. Имели значение конструкция индекса, оценка и отраслевая экспозиция.
Рейтинг: почему защитные акции приобретают относительную привлекательность на поздней стадии цикла
1. Выручка менее чувствительна к дискреционному спросу
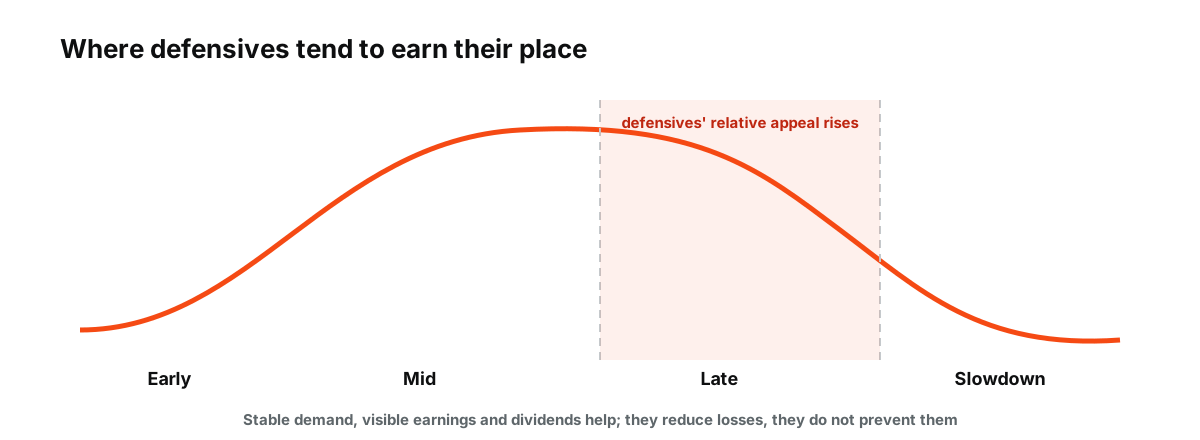 Рисунок: условная схема цикла, а не прогноз. Защитные акции характеризуются относительной устойчивостью; в 2020 году S&P 500 всё же упал на 33,8% с 19 февраля по 23 марта.
Товары первой необходимости, как правило, имеют более стабильные объёмы продаж, чем крупные покупки.
2. Оценки прибыли могут быть менее волатильными
Когда аналитики снижают прогнозы для циклических секторов, стабильная прибыль может становиться относительно редкой.
3. Денежный поток может поддерживать дивиденды
Зрелые защитные компании часто возвращают деньги акционерам. Это может иметь большее значение, когда прирост капитала становится менее определённым, хотя дивиденды всё же могут быть сокращены и никогда не гарантированы.
4. Низкая экономическая бета может уменьшать просадки
Бизнес с менее циклической выручкой может демонстрировать меньшие колебания прибыли во время замедления.
5. Инвесторы перераспределяют капитал до официального объявления рецессии
Рынки торгуют ожиданиями. Лидерство защитных секторов может начаться, пока ВВП ещё растёт, если инвесторы считают, что цикл стареет.
Коммунальные компании показывают, почему «защитность» требует контекста
Коммунальные компании имеют стабильный спрос, но они капиталоёмки и часто несут значительный долг. Рост доходностей облигаций может навредить им двумя способами: финансирование становится дороже, а инвесторы, ориентированные на доход, получают более конкурентоспособную доходность от облигаций.
Это означает, что среда позднего цикла с падающим ростом и падающими доходностями может быть более благоприятной для коммунальных компаний, чем среда с падающим ростом и всё ещё растущими доходностями.
Бизнес может быть защитным, в то время как оценка остаётся чувствительной к процентным ставкам.
У здравоохранения есть собственные немакроэкономические риски
Спрос в здравоохранении часто менее цикличен, но сектор может сталкиваться с рисками, связанными с политикой, патентами, возмещением расходов и разработкой лекарств. Рецессия эти риски не устраняет.
То же относится к товарам первой необходимости. Стабильный спрос не защищает компанию от переплаты за поглощения, потери доли рынка или входа в спад при дорогой оценке.
«Защитный» описывает чувствительность к экономике, а не качество.
На что смотреть на позднем этапе цикла
Ротация в защитные активы выглядит более убедительно, когда совпадает несколько сигналов:
- опросы в обрабатывающей промышленности и среди потребителей ухудшаются;
- кредитные спреды расширяются;
- пересмотры прогнозов прибыли ухудшаются в циклических секторах;
- безработица начинает расти;
- кривая доходности и ожидания по ставкам указывают на более медленный рост;
- ширина рынка сужается, а инвесторы отдают предпочтение стабильным денежным потокам.
Если рост снова ускорится, эта ротация может быстро развернуться, так как циклические компании вернут импульс прибыли.
Относительный вопрос важнее абсолютного
Защитным акциям не обязательно расти, чтобы «работать» на позднем этапе цикла. Им может быть достаточно просто падать меньше, чем секторам с большей чувствительностью к экономике.
Поэтому лидерство защитных секторов стоит читать как изменение предпочтений рынка, а не как доказательство того, что спад уже начался. Рынок платит больше за устойчивость, потому что уверенность в будущем росте снизилась.
Динамика на позднем этапе цикла: иллюстрация
Допустим, за год до рецессии широкий индекс падает на 8%, акции технологического и промышленного секторов на 15%, а акции потребительских товаров первой необходимости, коммунальных услуг и здравоохранения в среднем на 2%. (Иллюстративные цифры.) Защитная группа не заработала, но потеряла значительно меньше, и именно это имеют в виду инвесторы, когда говорят, что защитные активы держатся. В последующем раннем восстановлении порядок часто меняется: циклические акции растут быстрее всех.
Защитные активы и процентные ставки
Многие защитные компании выплачивают стабильные дивиденды и частично оцениваются как облигации. Когда доходность облигаций растёт, эти дивиденды по сравнению с ними выглядят менее привлекательно, и защитные акции могут отставать, даже если рост замедляется. Когда доходность снижается на позднем этапе цикла, так как инвесторы ожидают снижения ставок, защитные активы могут выиграть дважды: от стабильной прибыли и от более низкой доходности. См. как процентные ставки влияют на цены акций.
Дивиденды как подушка безопасности
Стабильные дивиденды могут обеспечить часть доходности, когда цены акций стоят на месте, а более высокая дивидендная доходность может привлечь инвесторов, ориентированных на доход, по мере ослабления перспектив роста. Дивиденды не гарантированы, и компании под давлением могут их сократить, однако зрелые защитные компании часто сохраняли выплаты в периоды замедления. См. как рассчитывается дивидендная доходность.
Защитная экспозиция через индексы
Некоторые индексы по своей структуре более защитные, чем другие. Индекс FTSE 100, в составе которого крупные компании потребительского сектора, здравоохранения и коммунальных услуг, часто держался лучше индексов с большой долей технологических компаний в периоды замедления на позднем этапе цикла, тогда как Nasdaq 100, как правило, более чувствителен к росту и ставкам. Поэтому выбор индекса для торговли отчасти является выбором уровня циклической экспозиции. См. циклические и защитные акции и что движет фондовыми индексами.
Когда защитные активы отстают
В сильных фазах расширения, особенно когда лидируют акции роста, защитные сектора часто заметно отстают, и инвесторы, которые перейдут в них слишком рано, могут упустить крупный рост. Лидерство защитных секторов говорит о том, что инвесторы готовятся к более медленному росту, но не гарантирует приближения рецессии.
Риск оценки
Поскольку на позднем этапе цикла инвесторы ищут безопасность, защитные акции могут стать дорогими. Когда они торгуются с высокими мультипликаторами относительно своих обычных уровней, даже стабильная прибыль может не предотвратить убытков, если опасения по поводу роста ослабнут и инвесторы вернутся к циклическим акциям. Переплата за безопасность — распространённая ошибка позднего этапа цикла.
Защитные сектора и стратегии низкой волатильности
Стратегии низкой волатильности отбирают акции с наименьшими колебаниями цены. Они часто пересекаются с защитными секторами, но не совпадают с ними полностью. Портфель низкой волатильности может включать некоторые технологические или финансовые компании со стабильными ценами и исключать защитные компании, которые стали волатильными. Оба подхода направлены на снижение просадок, но могут вести себя по-разному, особенно когда процентные ставки резко меняются. См. как рассчитывается бета акции.
Ротация может быстро развернуться
Лидерство защитных секторов может резко закончиться, когда инвесторы начинают верить, что спад будет мягким. Признаки мягкого спада, такие как стабилизация обзоров деловой активности в обрабатывающей промышленности, снижение кредитных спредов и рост прогнозов прибыли циклических секторов, часто запускают этот разворот. Инвесторы, которые слишком долго остаются в защитных активах, могут упустить раннюю стадию следующего роста экономики, когда акции циклических секторов, как правило, растут быстрее всего. Защитная позиция работает лучше всего как взвешенная корректировка, а не как ставка «всё или ничего». Постепенные, продуманные изменения весов секторов, а не внезапные полномасштабные перемещения, оставляют возможность для корректировки по мере поступления новых экономических данных и отчетов о прибылях.
Часто задаваемые вопросы
Какие сектора относятся к защитным?
К ним обычно относят потребительские товары первой необходимости, коммунальные услуги и здравоохранение, поскольку спрос на их продукцию относительно мало меняется в зависимости от состояния экономики.
Растут ли защитные акции во время рецессий?
Не обязательно. Они часто падают меньше рынка, однако при широкой распродаже они тоже могут снижаться.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.