
Lo que cambió el auge del trading minorista de 2020–2021
El auge del trading minorista de 2020–2021 fue mucho más que las acciones meme: cambió el acceso sin comisiones, las opciones, el papel de las redes sociales y la infraestructura de liquidación del mercado.
El auge del trading minorista de 2020–2021 hizo mucho más que generar unos cuantos gráficos espectaculares de acciones meme. Aceleró el acceso sin comisiones, llevó las opciones y el trading móvil a la corriente principal, convirtió las redes sociales en una fuente visible de coordinación del mercado y obligó a los reguladores a revisar el pago por flujo de órdenes, la participación digital, la compensación, el interés corto y los mecanismos de liquidación.
La participación minorista ya crecía antes del fenómeno de las acciones meme
La pandemia no inventó el trading minorista.
El acceso a los corredores de bolsa en Estados Unidos ya se había abaratado y facilitado durante años. Las principales plataformas eliminaron las comisiones en muchas operaciones bursátiles, las aplicaciones móviles redujeron las fricciones para abrir una cuenta y las acciones fraccionadas hicieron accesibles las acciones de precio elevado con pequeñas cantidades de capital.
Un informe de 2021 sobre estabilidad financiera de la Reserva Federal señaló que la propiedad directa de acciones entre los consumidores más jóvenes había aumentado de forma notable después de 2013. También destacó la eliminación de las comisiones en los principales corredores minoristas como uno de los factores que amplió el acceso a la negociación de acciones y opciones.
Después, 2020 añadió condiciones inusuales:
- los hogares pasaron más tiempo en casa;
- la volatilidad del mercado fue extrema;
- las transferencias fiscales y el elevado nivel de ahorro aumentaron los saldos líquidos de algunos hogares;
- las apuestas deportivas y otras formas de entretenimiento se vieron alteradas;
- un desplome histórico fue seguido por una rápida recuperación del mercado.
El resultado fue un entorno en el que un grupo más amplio de personas empezó a operar activamente al mismo tiempo.
Las comisiones cero cambiaron el significado de “barato” en el trading
Eliminar las comisiones explícitas hizo que operar con frecuencia pareciera gratis.
Económicamente, no lo era.
Los inversores seguían enfrentándose a los diferenciales entre oferta y demanda, al impacto en el precio, a los impuestos en algunas jurisdicciones y al coste conductual de tomar más decisiones. Los corredores también seguían ganando dinero mediante mecanismos como el pago por flujo de órdenes, los intereses sobre el efectivo y el préstamo de valores.
El auge minorista hizo más visible esa economía.
El informe de 2021 de la SEC sobre GameStop examinó cómo las órdenes de los inversores individuales suelen enrutarse a través de mayoristas en lugar de bolsas públicas, y señaló el pago por flujo de órdenes como un ámbito que merece una mayor consideración normativa.
Ese debate sobrevivió al episodio de las acciones meme porque se refiere a los incentivos básicos de la corretaje sin comisiones.
Las opciones se acercaron al centro de la cultura bursátil minorista
Las opciones existían desde hacía décadas, pero las interfaces móviles las hicieron más accesibles.
Las opciones de compra a corto plazo se volvieron especialmente prominentes en las conversaciones sobre acciones especulativas. Una pequeña prima de opción puede crear exposición a una posición nocional mucho mayor, lo que hace que el beneficio potencial parezca atractivo cuando una acción se mueve con rapidez.
El riesgo es igualmente no lineal.
Una opción puede expirar sin valor aunque la idea direccional del inversor fuera en general acertada, pero el momento o la magnitud fueran equivocados. La volatilidad implícita puede desplomarse después de un evento. La liquidez puede deteriorarse en contratos muy fuera del dinero.
El auge minorista normalizó la terminología de las opciones para un público mucho más amplio. También llevó a los reguladores a examinar si el diseño de las plataformas y los procesos de aprobación comunican adecuadamente esos riesgos.
Las redes sociales pasaron a formar parte de la microestructura del mercado
Los mercados siempre han tenido historias, rumores y multitudes.
El episodio de las acciones meme de 2021 hizo imposible ignorar la velocidad y la visibilidad de la coordinación en línea.
El informe de la SEC describió GameStop como una combinación de grandes movimientos de precio, alto volumen, un interés corto sustancial, menciones frecuentes en Reddit y una intensa cobertura de los medios convencionales.
Las redes sociales no crearon las acciones ni las posiciones cortas. Cambiaron la rapidez con la que una narrativa podía reunir participantes.
Eso importa porque la atención es un insumo escaso del mercado. Una acción comentada por millones de personas puede atraer liquidez, actividad en opciones y demanda a corto plazo muy por encima de lo que habría generado su base previa de inversores.
El mercado aprendió a tratar la atención en redes sociales como algo que puede afectar al flujo de órdenes, al menos de forma temporal.
GameStop expuso la infraestructura que hay detrás de una operación
Para muchos inversores nuevos, la lección más importante de enero de 2021 fue que pulsar “comprar” no es el paso final.
Las operaciones deben enrutarse, ejecutarse, compensarse y liquidarse. Los corredores tienen obligaciones de capital y de margen frente a las cámaras de compensación. La volatilidad extrema puede elevar esos requisitos con rapidez.
Varios corredores de bolsa minoristas (broker-dealers) restringieron temporalmente la operativa en determinados valores durante el episodio de las meme stocks. La SEC identificó las fuerzas que pueden llevar a los brókeres a restringir la negociación como una de las áreas que merecen un estudio adicional.
Ese episodio sacó los mecanismos de compensación y de garantías de la trastienda y los llevó al debate público.
Un mercado puede ser líquido en pantalla mientras los intermediarios que sostienen esa actividad enfrentan restricciones muy distintas en sus balances.
El interés corto se convirtió en una métrica habitual
Antes de 2021, el interés corto (short interest) era un término especializado para muchos inversores minoristas.
El episodio de GameStop lo incorporó al comentario de mercado cotidiano.
Una acción con mucho interés corto puede sufrir un fuerte «short squeeze» cuando el precio sube y los vendedores en corto reducen sus posiciones. La cobertura con opciones por parte de los creadores de mercado puede añadir otra fuente de demanda en determinadas circunstancias.
Pero la expresión «short squeeze» también se usó en exceso.
No todas las subidas rápidas se deben a posiciones cortas. Un alto interés corto no garantiza un «short squeeze». Una empresa puede tener muchas posiciones cortas por razones fundamentales legítimas y seguir cayendo.
El cambio duradero no fue que el interés corto se convirtiera en un indicador mágico. Pasó a formar parte del conjunto de herramientas del público.
Las prácticas de engagement digital pasaron a ser un asunto regulatorio
El diseño visual de una aplicación de trading solía tratarse principalmente como una cuestión de producto.
Tras el boom minorista, los reguladores comenzaron a tratarlo también como una cuestión de conducta de mercado.
La SEC examinó las prácticas de engagement digital, como las notificaciones (prompts), la analítica predictiva, las funciones de tipo juego y el diseño conductual. La preocupación no era que una aplicación fuera difícil de usar, sino si las decisiones de diseño podían fomentar la frecuencia de operación o la toma de riesgos de formas que los usuarios no comprendían del todo.
Ese debate va más allá de una sola aplicación, porque la personalización es cada vez más sofisticada.
Cuanto más capaz es una plataforma de predecir qué mantiene enganchado a un usuario, más importante se vuelve la distinción entre diseño de interfaz útil y presión conductual.
El flujo de órdenes minorista ya no podía descartarse como ruido
Los inversores profesionales solían describir los flujos minoristas como pequeños, poco informados o transitorios.
El período 2020–2021 puso en duda esa suposición.
Los inversores individuales podían convertirse en una fuente significativa de demanda marginal en acciones y opciones específicas. Su comportamiento también interactuaba con los mayoristas (wholesalers), los creadores de mercado, los fondos de cobertura y los flujos de cobertura institucionales.
Los inversores minoristas no reemplazaron a las instituciones. Se convirtieron en una parte más visible del ecosistema del mercado.
Ese cambio importa a quien analiza posicionamientos o volúmenes inusuales. Un movimiento impulsado por la participación de los hogares puede seguir afectando a las carteras profesionales a través de la volatilidad, la liquidez y la presión sobre el rendimiento relativo.
Qué resultó temporal y qué perduró
Algunas características del boom se desvanecieron cuando las personas volvieron a sus rutinas habituales y las condiciones especulativas se enfriaron.
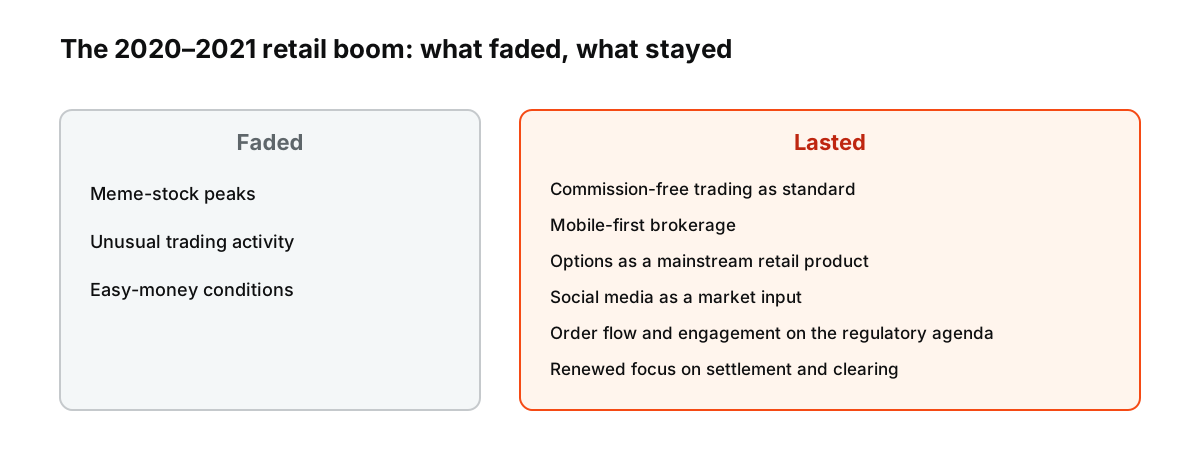
Figura: la división del artículo entre lo que se desvaneció y lo que permaneció tras el boom de 2020–2021.
Muchas meme stocks cayeron con fuerza desde sus máximos. La actividad de negociación se normalizó. Las condiciones de dinero fácil terminaron cuando subieron la inflación y los tipos de interés.
Otros cambios permanecieron:
- la negociación de acciones sin comisiones se convirtió en el estándar del mercado minorista estadounidense;
- la corretaje móvil siguió siendo lo habitual;
- las opciones se volvieron un producto minorista más común;
- las narrativas de las redes sociales siguieron siendo un factor del mercado;
- el engagement digital y el pago por flujo de órdenes (payment for order flow) siguieron en la agenda regulatoria;
- la infraestructura de liquidación y compensación recibió renovada atención.
El episodio fue importante porque aceleró tendencias que ya estaban en marcha.
La lección duradera es que el acceso cambia el comportamiento y la estructura a la vez
Reducir la fricción atrae a más personas a los mercados. Eso puede mejorar el acceso y la competencia.
También cambia el flujo de órdenes, el uso de productos, la economía de los brókeres y la velocidad con la que viajan las narrativas.
El boom minorista de 2020–2021 no fue un mercado separado que operara al margen de Wall Street. Fue una demostración de que un nuevo canal de distribución puede alterar el comportamiento de todo el sistema de negociación.
Los gráficos fueron memorables. Los cambios estructurales fueron más importantes.
Fuentes
- Staff Report on Equity and Options Market Structure Conditions in Early 2021 — SEC, octubre de 2021
- SEC Staff Releases Report on Equity and Options Market Structure Conditions in Early 2021 — SEC, 18 de octubre de 2021
- Financial Stability Report: Asset Valuation — Reserva Federal, noviembre de 2021
- Wealth Inequality and COVID-19: Evidence from the Distributional Financial Accounts — Reserva Federal, agosto de 2021