
Что изменил торговый бум розничных инвесторов 2020–2021 годов
Раздел 1 из 3: как торговый бум розничных инвесторов 2020–2021 годов повлиял на доступ к торговле, популярность опционов, роль социальных сетей и инфраструктуру сделок.
Торговый бум розничных инвесторов 2020–2021 годов сделал нечто большее, чем породил несколько эффектных графиков мем-акций. Он ускорил доступ к торговле без комиссий, вывел опционы и мобильную торговлю в мейнстрим, сделал социальные сети заметным источником координации на рынке и вынудил регуляторов пересмотреть оплату за поток заявок, цифровое взаимодействие, клиринг, короткие позиции и механизмы расчётов.
Участие розничных инвесторов росло еще до момента с мем-акциями
Пандемия не изобрела розничную торговлю.
Доступ к брокерским услугам в США дешевел и упрощался на протяжении многих лет. Крупные платформы отменили комиссии по многим сделкам с акциями, мобильные приложения снизили трудности открытия счёта, а дробные акции сделали дорогие акции доступными при небольших суммах капитала.
В докладе Федеральной резервной системы о финансовой стабильности за 2021 год отмечалось, что прямое владение акциями среди молодых потребителей существенно выросло после 2013 года. В нём также подчёркивалась отмена комиссий крупными розничными брокерами как один из факторов, расширивших доступ к торговле акциями и опционами.
Затем 2020 год добавил необычные условия:
- домохозяйства проводили больше времени дома;
- волатильность рынка была экстремальной;
- фискальные трансферты и повышенные сбережения увеличили ликвидные остатки у части домохозяйств;
- спортивные ставки и другие формы развлечений были нарушены;
- исторический обвал сменился быстрым восстановлением рынка.
Результатом стала среда, в которой большая группа людей одновременно начала активно торговать.
Нулевые комиссии изменили смысл «дешёвой» торговли
Отмена явных комиссий сделала частую торговлю похожей на бесплатную.
Экономически она не была бесплатной.
Инвесторы по-прежнему сталкивались со спредами между спросом и предложением, ценовым воздействием, налогами в некоторых юрисдикциях и поведенческими издержками от необходимости принимать больше решений. Брокеры также продолжали зарабатывать через такие механизмы, как оплата за поток заявок, проценты на денежные средства и кредитование ценных бумаг.
Бум розничной торговли сделал эту экономику более заметной.
В отчёте SEC по GameStop за 2021 год рассматривалось, как заявки индивидуальных инвесторов часто направляются оптовым посредникам, а не на публичные биржи, и оплата за поток заявок выделялась как область, требующая дальнейшего рассмотрения в политике.
Эта дискуссия пережила эпизод с мем-акциями, поскольку касается базовых стимулов брокерского обслуживания без комиссий.
Опционы переместились ближе к центру культуры розничного рынка
Опционы существовали десятилетиями, но мобильные интерфейсы сделали их доступнее.
Опционы колл с коротким сроком действия стали особенно заметными в обсуждениях спекулятивных акций. Небольшая премия по опциону может создать экспозицию к гораздо большей номинальной позиции, что делает выигрыш привлекательным, когда акция быстро движется.
Риск столь же нелинеен.
Опцион может истечь ничего не стоящим, даже если направленная идея инвестора была в целом верной, но сроки или масштаб были выбраны неверно. Подразумеваемая волатильность может резко упасть после события. Ликвидность может ухудшиться в далеко внеденежных контрактах.
Бум розничной торговли нормализовал терминологию опционов для гораздо более широкой аудитории. Он также побудил регуляторов проверить, достаточно ли дизайн платформ и процессы одобрения доносят эти риски.
Социальные сети стали частью микроструктуры рынка
У рынков всегда были истории, слухи и толпы.
Эпизод с мем-акциями 2021 года сделал невозможным игнорирование скорости и видимости онлайн-координации.
В отчёте SEC GameStop описывалась как сочетание крупных ценовых движений, высокого объёма, существенного объёма коротких позиций, частых упоминаний на Reddit и интенсивного освещения в основных СМИ.
Социальные сети не создавали ни акции, ни короткие позиции. Они изменили то, насколько быстро нарратив может собрать участников.
Это важно, поскольку внимание является дефицитным рыночным ресурсом. Акция, которую обсуждают миллионы людей, может привлечь ликвидность, опционную активность и краткосрочный спрос, далеко превышающие то, что порождала её прежняя база инвесторов.
Рынок научился рассматривать внимание в социальных сетях как фактор, который может влиять на поток заявок, по крайней мере временно.
GameStop показал инфраструктуру, стоящую за сделкой
Для многих новых инвесторов главным уроком января 2021 года стало то, что нажатие кнопки «купить» — не последний шаг.
Сделки должны быть направлены, исполнены, клиринговаться и рассчитываться. Брокеры несут капитальные и маржинальные обязательства перед клиринговыми организациями. Экстремальная волатильность может быстро повысить эти требования.
Несколько розничных брокерско-дилерских компаний временно ограничили торговлю отдельными бумагами во время эпизода с мем-акциями. SEC включила факторы, которые могут побуждать брокеров ограничивать торговлю, в число направлений, требующих дополнительного изучения.
Этот эпизод вывел механизмы клиринга и обеспечения из back office в публичную дискуссию.
Рынок может быть ликвидным на уровне экрана, в то время как посредники, обеспечивающие такую активность, сталкиваются с совершенно различными ограничениями баланса.
Короткие позиции стали массовым показателем
До 2021 года термин «короткие позиции» (short interest) для многих розничных инвесторов был узкоспециальным.
История с GameStop сделала его частью повседневных рыночных комментариев.
Сильно шортируемая акция может испытать резкий сквиз, когда цена растет, а продавцы в короткую сокращают позиции. Хеджирование опционов дилерами в определенных обстоятельствах может создавать дополнительный источник спроса.
Но фраза «короткий сквиз» также стала чрезмерно употребляемой.
Не каждый быстрый рост вызван шортистами. Высокий short interest не гарантирует сквиз. Компания может быть сильно зашортена по законным фундаментальным причинам и продолжать падать.
Устойчивым изменением стало не то, что short interest превратился в магический индикатор. Он стал частью публичного инструментария.
Цифровые практики вовлечения стали предметом регулирования
Визуальный дизайн торгового приложения раньше рассматривался в основном как продуктовый вопрос.
После розничного бума регуляторы все чаще рассматривали его и как вопрос рыночного поведения.
SEC изучала практики цифрового вовлечения, такие как подсказки, предиктивная аналитика, игровые механики и поведенческий дизайн. Вопрос заключался не в том, что приложение должно быть сложным в использовании. Речь шла о том, могут ли дизайнерские решения поощрять частоту торговли или склонность к риску таким образом, который пользователи не до конца понимают.
Эта дискуссия выходит за рамки одного приложения, поскольку персонализация становится все более совершенной.
Чем лучше платформа может предсказать, что удерживает пользователя, тем важнее становится различие между полезным дизайном интерфейса и поведенческим давлением.
Розничные заявки стали невозможно считать шумом
Профессиональные инвесторы когда-то описывали розничные потоки как небольшие, неинформированные или временные.
Период 2020–2021 годов опроверг это предположение.
Частные инвесторы могли стать значимым источником предельного спроса в отдельных акциях и опционах. Их поведение также взаимодействовало с оптовыми посредниками, маркет-мейкерами, хедж-фондами и институциональными потоками хеджирования.
Розничные инвесторы не заменили институциональных. Они стали более заметной частью рыночной экосистемы.
Это изменение важно для всех, кто анализирует позиционирование или необычные объемы. Движение, вызванное участием домохозяйств, все равно может влиять на профессиональные портфели через волатильность, ликвидность и давление относительной доходности.
Что оказалось временным, а что сохранилось
Некоторые черты бума угасли, когда люди вернулись к привычным распорядкам и спекулятивные условия охладились.
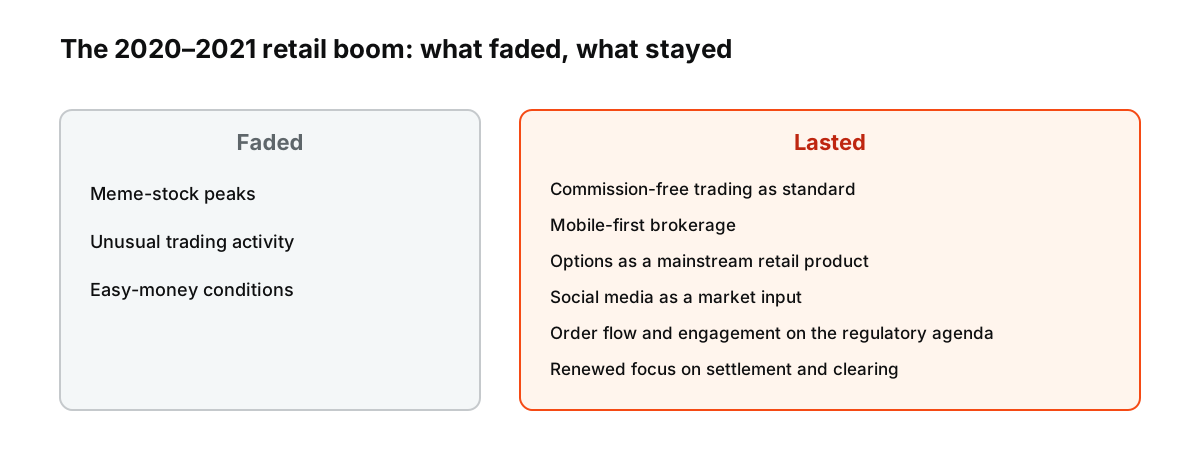
Рисунок: разделение из статьи на то, что угасло и что осталось после бума 2020–2021 годов.
Многие мем-акции резко упали с своих пиков. Торговая активность нормализовалась. Условия дешевых денег закончились, когда выросли инфляция и процентные ставки.
Другие изменения остались:
- торговля акциями без комиссий стала стандартом на розничном рынке США;
- мобильное брокерское обслуживание осталось нормой;
- опционы стали более распространенным розничным продуктом;
- narrative из социальных сетей остались значимым рыночным фактором;
- цифровое вовлечение и оплата за поток заявок (payment for order flow) остались в повестке регуляторов;
- инфраструктура расчетов и клиринга получила новое внимание.
Эпизод был важен, потому что ускорил тенденции, которые уже были в развитии.
Устойчивый урок: доступ меняет поведение и структуру одновременно
Снижение трения привлекает на рынки больше людей. Это может улучшить доступ и конкуренцию.
Это также меняет поток заявок, использование продуктов, экономику брокеров и скорость распространения narrative.
Розничный бум 2020–2021 годов не был отдельным рынком, работающим параллельно с Уолл-стрит. Он продемонстрировал, что новый канал распространения может изменить поведение всей торговой системы.
Графики запомнились. Но более важными были структурные изменения.
Источники
- Доклад персонала о состоянии рынка акций и опционов в начале 2021 года — SEC, октябрь 2021
- SEC опубликовала доклад персонала о состоянии рынка акций и опционов в начале 2021 года — SEC, 18 октября 2021
- Доклад о финансовой стабильности: оценка активов — ФРС, ноябрь 2021
- Неравенство богатства и COVID-19: данные Distributional Financial Accounts — ФРС, август 2021