
O que o boom do trading de varejo de 2020–2021 mudou
O boom do trading de varejo de 2020–2021 fez mais do que criar alguns gráficos espetaculares de ações meme. Ele acelerou o acesso sem comissões, levou opções e negociação pelo celular para o mainstream e obrigou os reguladores a revisitar vários mecanismos do mercado.
O boom do trading de varejo de 2020–2021 fez mais do que criar alguns gráficos espetaculares de ações meme. Ele acelerou o acesso sem comissões, levou opções e negociação pelo celular para o mainstream, tornou as redes sociais uma fonte visível de coordenação no mercado e obrigou os reguladores a revisitar o pagamento por ordem de fluxo (payment for order flow), o engajamento digital, a compensação, as posições vendidas (short interest) e os mecanismos de liquidação.
A participação de varejo já crescia antes do fenômeno das ações meme
A pandemia não inventou o trading de varejo.
O acesso a corretoras nos EUA já vinha ficando mais barato e mais fácil havia anos. As principais plataformas eliminaram as comissões em muitas negociações de ações, aplicativos móveis reduziram a fricção para abrir uma conta, e as frações de ações tornaram ações de preço elevado acessíveis com pequenos montantes de capital.
Um Relatório de Estabilidade Financeira do Federal Reserve de 2021 observou que a posse direta de ações entre consumidores mais jovens havia aumentado de forma relevante após 2013. O documento também destacou a remoção de comissões nas principais corretoras de varejo como um dos fatores que ampliaram o acesso à negociação de ações e opções.
Então, 2020 acrescentou condições incomuns:
- as famílias passaram mais tempo em casa;
- a volatilidade do mercado foi extrema;
- transferências fiscais e poupança elevada aumentaram os saldos líquidos de algumas famílias;
- apostas esportivas e outras formas de entretenimento foram interrompidas;
- uma queda histórica foi seguida por uma recuperação rápida do mercado.
O resultado foi um ambiente em que um grupo maior de pessoas passou a negociar ativamente ao mesmo tempo.
As negociações sem comissão mudaram o significado de “barato”
A remoção das comissões explícitas fez com que negociar com frequência parecesse gratuito.
Não era economicamente gratuito.
Os investidores ainda enfrentavam spreads de compra e venda, impacto no preço, impostos em algumas jurisdições e o custo comportamental de tomar mais decisões. As corretoras também continuavam a ganhar dinheiro por meio de mecanismos como o pagamento por ordem de fluxo, juros sobre saldos em caixa e empréstimo de títulos.
O boom do varejo tornou essa economia mais visível.
O relatório da SEC de 2021 sobre a GameStop analisou como as ordens de investidores individuais costumam ser direcionadas a formadores de mercado (wholesalers) em vez de bolsas públicas, e destacou o pagamento por ordem de fluxo como uma área a ser considerada em futuras políticas públicas.
Esse debate sobreviveu ao episódio das ações meme porque diz respeito aos incentivos básicos da corretagem sem comissões.
As opções passaram para o centro da cultura de mercado do varejo
As opções existiam há décadas, mas as interfaces móveis facilitaram o acesso a elas.
Opções de compra de curto prazo tornaram-se especialmente proeminentes nas discussões sobre ações especulativas. Um pequeno prêmio de opção pode criar exposição a uma posição nocional muito maior, o que faz o potencial de ganho parecer atraente quando uma ação se move rapidamente.
O risco é igualmente não linear.
Uma opção pode expirar sem valor mesmo que a tese direcional do investidor estivesse amplamente correta, mas o momento ou a magnitude tenham sido errados. A volatilidade implícita pode cair drasticamente após um evento. A liquidez pode se deteriorar em contratos muito fora do dinheiro.
O boom do varejo normalizou a terminologia de opções para um público muito mais amplo. Ele também levou os reguladores a examinar se o design das plataformas e os processos de aprovação comunicam adequadamente esses riscos.
As redes sociais tornaram-se parte da microestrutura de mercado
Os mercados sempre tiveram histórias, rumores e multidões.
O episódio das ações meme de 2021 tornou impossível ignorar a velocidade e a visibilidade da coordenação online.
O relatório da SEC descreveu a GameStop como uma combinação de grandes movimentos de preço, alto volume, posições vendidas substanciais, menções frequentes no Reddit e intensa cobertura da mídia tradicional.
As redes sociais não criaram as ações nem as posições vendidas. Elas mudaram a rapidez com que uma narrativa podia reunir participantes.
Isso importa porque a atenção é um insumo escasso no mercado. Uma ação discutida por milhões de pessoas pode atrair liquidez, atividade de opções e demanda de curto prazo muito além do que sua base anterior de investidores teria gerado.
O mercado aprendeu a tratar a atenção nas redes sociais como algo capaz de afetar o fluxo de ordens, pelo menos temporariamente.
A GameStop expôs a infraestrutura por trás de uma negociação
Para muitos investidores novatos, a lição mais importante de janeiro de 2021 foi que apertar “comprar” não é o passo final.
As negociações precisam ser direcionadas, executadas, compensadas e liquidadas. As corretoras têm obrigações de capital e de margem perante as câmaras de compensação. A volatilidade extrema pode elevar essas exigências rapidamente.
Várias corretoras de valores mobiliários (broker-dealers) restringiram temporariamente a negociação de determinados títulos durante o episódio das meme stocks. A SEC identificou as forças que podem levar as corretoras a restringir negociações como uma das áreas que merecem estudo adicional.
Esse episódio levou a mecânica de compensação e de garantias (collateral) do back office para o debate público.
Um mercado pode ser líquido na tela enquanto os intermediários que sustentam essa atividade enfrentam restrições de balanço muito diferentes.
O short interest tornou-se uma métrica convencional
Antes de 2021, o short interest era um termo especializado para muitos investidores de varejo.
O episódio da GameStop o transformou em parte da análise de mercado do dia a dia.
Uma ação com muitas posições vendidas pode sofrer um short squeeze acentuado quando o preço sobe e os vendedores a descoberto reduzem suas posições. O hedge com opções feito por dealers pode acrescentar outra fonte de demanda em certas circunstâncias.
Mas a expressão “short squeeze” também passou a ser usada em excesso.
Nem toda alta rápida é causada por vendedores a descoberto. Um volume alto de posições vendidas não garante um squeeze. Uma empresa pode ter muitas posições vendidas por razões fundamentais legítimas e continuar caindo.
A mudança duradoura não foi o short interest tornar-se um indicador mágico. Ele passou a fazer parte do kit de ferramentas do público.
Práticas de engajamento digital tornaram-se uma questão regulatória
O design visual de um aplicativo de negociação costumava ser tratado principalmente como uma questão de produto.
Depois do boom do varejo, os reguladores passaram cada vez mais a tratá-lo também como uma questão de conduta de mercado.
A SEC examinou práticas de engajamento digital, como notificações (prompts), análise preditiva, recursos de gamificação e design comportamental. A preocupação não era que um aplicativo fosse difícil de usar. Era saber se as escolhas de design poderiam estimular a frequência de negociações ou a tomada de risco de formas que os usuários não compreendiam totalmente.
Esse debate continua além de um único aplicativo, porque a personalização está se tornando mais sofisticada.
Quanto mais uma plataforma consegue prever o que mantém o usuário engajado, mais importante se torna a distinção entre design de interface útil e pressão comportamental.
O fluxo de ordens do varejo tornou-se impossível de ignorar como ruído
Investidores profissionais costumavam descrever os fluxos do varejo como pequenos, desinformados ou transitórios.
O período de 2020–2021 desafiou essa premissa.
Investidores individuais podiam tornar-se uma fonte relevante de demanda marginal em ações e opções específicas. O comportamento deles também interagia com wholesalers, formadores de mercado (market makers), hedge funds e fluxos de hedge institucionais.
Os investidores de varejo não substituíram as instituições. Tornaram-se uma parte mais visível do ecossistema de mercado.
Essa mudança importa para quem analisa posicionamento ou volume incomum. Um movimento impulsionado pela participação das famílias ainda pode afetar carteiras profissionais por meio de volatilidade, liquidez e pressão sobre o desempenho relativo.
O que se mostrou temporário e o que permaneceu
Algumas características do boom perderam força à medida que as pessoas voltaram às rotinas normais e as condições especulativas esfriaram.
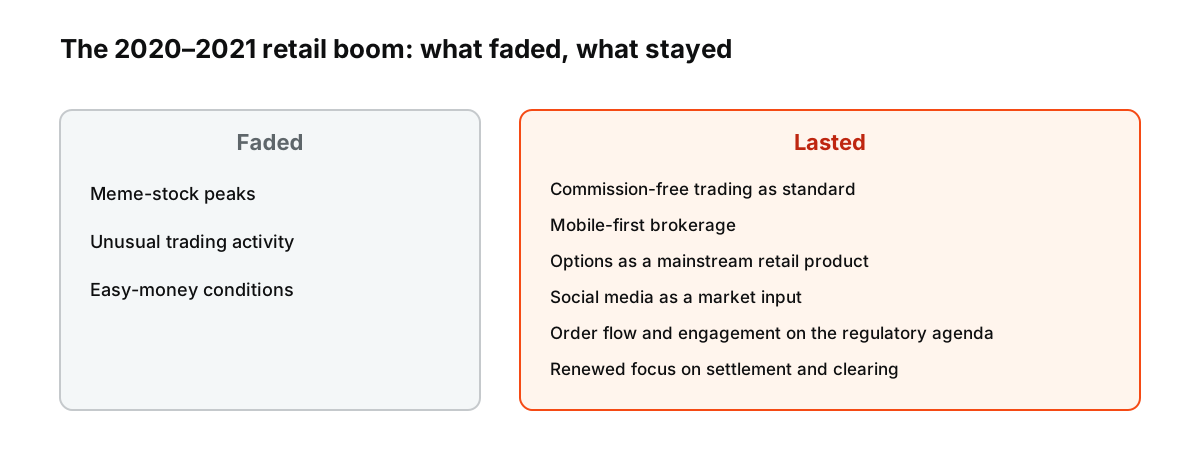 Figura: A divisão do artigo entre o que perdeu força e o que permaneceu após o boom de 2020–2021.
Muitas meme stocks caíram acentuadamente em relação aos seus picos. A atividade de negociação se normalizou. As condições de dinheiro fácil terminaram quando a inflação e as taxas de juros subiram.
Outras mudanças permaneceram:
- a negociação de ações sem comissão tornou-se padrão no mercado de varejo dos EUA;
- a corretagem com foco em dispositivos móveis continuou normal;
- as opções tornaram-se um produto de varejo mais comum;
- as narrativas das redes sociais continuaram sendo um insumo do mercado;
- o engajamento digital e o pagamento por fluxo de ordens permaneceram na agenda regulatória;
- a infraestrutura de liquidação e compensação recebeu renovada atenção.
O episódio foi importante porque acelerou tendências que já estavam em curso.
A lição duradoura é que o acesso muda comportamento e estrutura ao mesmo tempo
Reduzir o atrito traz mais pessoas para os mercados. Isso pode melhorar o acesso e a concorrência.
Também muda o fluxo de ordens, o uso de produtos, a economia das corretoras e a velocidade com que as narrativas se propagam.
O boom de negociação de varejo de 2020–2021 não foi um mercado separado operando ao lado de Wall Street. Foi uma demonstração de que um novo canal de distribuição pode alterar o comportamento de todo o sistema de negociação.
Os gráficos foram memoráveis. As mudanças estruturais foram mais importantes.
Fontes
- Staff Report on Equity and Options Market Structure Conditions in Early 2021 — SEC, outubro de 2021
- SEC Staff Releases Report on Equity and Options Market Structure Conditions in Early 2021 — SEC, 18 de outubro de 2021
- Financial Stability Report: Asset Valuation — Federal Reserve, novembro de 2021
- Wealth Inequality and COVID-19: Evidence from the Distributional Financial Accounts — Federal Reserve, agosto de 2021