
Cuánto han durado los mercados alcistas y qué los terminó
Los mercados alcistas varían enormemente en duración y terminan por combinaciones distintas de factores, no por su antigüedad.
La duración de los mercados alcistas varía enormemente: han durado desde meses hasta más de una década, lo que hace que la antigüedad sea una mala razón para esperar que uno termine. S&P Dow Jones Indices estima que los mercados alcistas del S&P 500 han promediado aproximadamente cinco años a lo largo de su historia activa. Los finales llegaron a partir de distintas combinaciones de recesión, inflación, valoración, apalancamiento y shocks.
La regla del 20% es una etiqueta, no una ley económica
Un mercado alcista se define comúnmente como una subida de al menos 20% desde un mínimo previo.
S&P Dow Jones Indices utiliza en su trabajo histórico un marco relacionado: un mercado alcista comienza tras un mínimo de mercado bajista y continúa hasta que el índice alcanza un máximo seguido de una caída de 20%.
La definición es útil porque ofrece a los investigadores una forma coherente de clasificar la historia.
Aun así, es arbitraria.
Un mercado que cae 19% no ha experimentado un evento económico fundamentalmente distinto de uno que cae 21%. La etiqueta ayuda a organizar los datos; no explica qué causó el ciclo.
El mercado alcista promedio ha durado años, no meses
El material de largo plazo de S&P sobre el S&P 500 informa que los mercados alcistas a lo largo de la historia activa del índice duraron unos cinco años en promedio y ganaron aproximadamente 160% en términos de precio.
El promedio oculta un rango enorme.
Algunas subidas fueron breves ráfagas de recuperación. Otras duraron varios ciclos de resultados, cambios de política y eventos geopolíticos.
Un mercado alcista puede sobrevivir a malas noticias, correcciones e incluso a un susto de recesión sin perder su estructura de largo plazo. Lo importante es si las fuerzas que sostienen las ganancias y la valoración siguen siendo más fuertes que las que actúan en contra.
La antigüedad por sí sola nunca ha sido el detonante.
La larga subida de los años ochenta y noventa terminó por exceso de valoración
Una de las grandes subidas de la renta variable estadounidense transcurrió entre la desinflación, la caída de las tasas de interés de largo plazo, la globalización y el auge tecnológico.
A finales de los noventa, la tecnología de la información se había convertido en una porción enorme del mercado, y las valoraciones de muchas empresas de internet asumían un crecimiento futuro extraordinario.
La tecnología en sí era real. El precio pagado por parte de ese crecimiento no era sostenible.
El Nasdaq alcanzó su máximo en marzo de 2000, y el mercado en general entró en un largo descenso. S&P Dow Jones Indices data el colapso de las punto com entre septiembre de 2000 y octubre de 2002 en uno de sus estudios sobre periodos de mercado.
El mercado alcista no murió de viejo. Terminó cuando los rendimientos esperados, las valoraciones y los resultados empresariales dejaron de coincidir.
El mercado alcista de 2002–2007 terminó con apalancamiento, no con tecnología cara
El siguiente gran ciclo tuvo un motor diferente.
El crédito se expandió. El sector inmobiliario tuvo un boom. Los balances financieros se apalancaron más. Los productos estructurados distribuyeron el riesgo a través de un sistema cuyas vulnerabilidades no se comprendían por completo.
El S&P 500 avanzó desde el mínimo de 2002 hasta octubre de 2007.
Luego, las pérdidas inmobiliarias se trasladaron al sistema financiero, los mercados de financiación se tensaron y la economía estadounidense entró en recesión en diciembre de 2007, según la NBER.
El mecanismo final no fue el mismo que en 2000.
Un mercado alcista terminó con el colapso de las valoraciones tecnológicas. El siguiente terminó con una crisis crediticia y bancaria.
Esa diferencia es la razón por la que «¿qué suele terminar un mercado alcista?» no tiene una respuesta de un solo factor.
El mercado alcista de 2009–2020 sobrevivió a razones repetidas para preocuparse
El mercado alcista posterior a la crisis financiera se convirtió en uno de los más largos de la historia de Estados Unidos.
Atravesó la crisis de deuda soberana de la zona euro, disputas fiscales reiteradas en Estados Unidos, un colapso de las materias primas, el temor por el crecimiento de 2015–2016, tensiones comerciales y la fuerte caída de finales de 2018.
S&P Dow Jones Indices mide el periodo alcista posterior a la crisis financiera global (GFC) desde el 9 de marzo de 2009 hasta el 19 de febrero de 2020, con un retorno total superior a 500% en su estudio de ciclos sectoriales.
Lo que finalmente lo terminó no fue un agotamiento gradual relacionado con la edad.
El COVID-19 provocó una parada económica global repentina. El S&P 500 cayó alrededor de 34% entre el 19 de febrero y el 23 de marzo de 2020.
La expansión más larga en la historia de la NBER también terminó en febrero de 2020.
Un shock logró en semanas lo que años de comentarios de «este mercado alcista es viejo» no habían conseguido.
El mercado alcista de 2020–2022 terminó cuando cambió la tasa de descuento
La recuperación tras la caída por la pandemia fue excepcionalmente rápida.
El apoyo de política fue enorme, las condiciones financieras se relajaron, los resultados se recuperaron y los inversores pagaron valoraciones más altas por el crecimiento.
Luego la inflación se aceleró.
La Reserva Federal viró hacia un endurecimiento monetario agresivo, los rendimientos de los bonos subieron y el valor presente de los beneficios de largo plazo cayó. El S&P 500 entró en mercado bajista en 2022 aunque la economía estadounidense no experimentó una recesión simultánea según el NBER.
Este ciclo es importante porque muestra que un mercado alcista puede terminar por valoración y tipos de interés en lugar de por un colapso de la actividad económica actual.
El precio del dinero puede ser suficiente.
Qué ha terminado realmente con los mercados alcistas
Los finales históricos de los mercados alcistas tienden a encajar en una o más de cinco categorías.
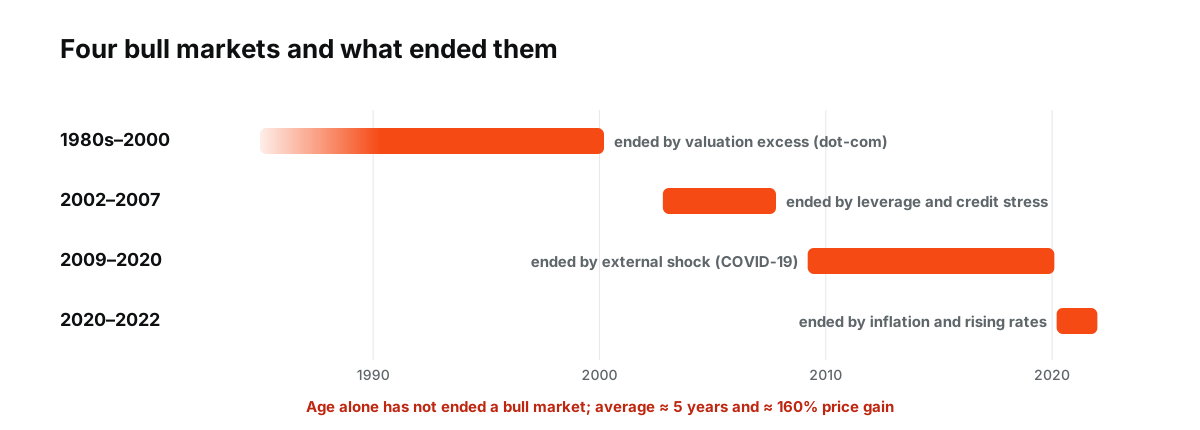
Figura: Mercados alcistas de este artículo y lo que les puso fin. En promedio, los mercados alcistas del S&P 500 duraron unos cinco años y ganaron aproximadamente un 160% (S&P Dow Jones Indices).
1. Recesión y contracción de beneficios
Una desaceleración generalizada reduce los ingresos y los beneficios al tiempo que aumenta la incertidumbre.
2. Inflación y endurecimiento de la política monetaria
Una inflación más alta puede obligar a los bancos centrales a subir los tipos, lo que aumenta las tasas de descuento y los costes de financiación.
3. Exceso de valoración
Los precios pueden adelantarse tanto a los flujos de caja alcanzables que incluso buenos resultados fundamentales decepcionan.
4. Apalancamiento financiero y estrés crediticio
Un sistema muy apalancado puede convertir pérdidas relativamente pequeñas en un desapalancamiento forzoso.
5. Shock externo
Una guerra, una pandemia u otro evento repentino puede alterar rápidamente los flujos de caja esperados y las primas de riesgo.
Las categorías se solapan. La década de 1970 mezcló inflación, recesión y shocks petroleros. La crisis financiera global mezcló apalancamiento, recesión y valoración. La historia de los mercados no separa las causas de forma ordenada.
Las correcciones no son lo mismo que los finales
Los mercados alcistas contienen caídas.
Un índice puede caer un 10%, un 15% o más mientras el avance general acaba reanudándose. Esas correcciones pueden reiniciar posiciones y valoraciones sin cambiar el régimen económico subyacente.
Esta es una de las razones por las que la antigüedad del mercado alcista es una mala herramienta para decidir el momento de invertir.
Un mercado alcista de cinco años puede estar sano tras una corrección. Uno de un año puede terminar si el apalancamiento o un shock lo desbordan.
La condición del ciclo importa más que su fecha de nacimiento.
Un mercado alcista maduro deja pistas, no una fecha de caducidad
Las señales de alerta útiles suelen referirse a la fragilidad:
- las expectativas de beneficios dejan de mejorar;
- la amplitud del mercado se estrecha bruscamente;
- las valoraciones dependen de supuestos cada vez más optimistas;
- los diferenciales de crédito se amplían;
- los tipos reales suben rápidamente;
- el apalancamiento gana importancia en los rendimientos;
- el liderazgo se concentra en un grupo reducido de acciones.
Ninguna de ellas garantiza un final.
En conjunto, indican si el mercado tiene menos margen para las decepciones.
Es una pregunta más útil que si el mercado alcista ha superado su duración histórica media.
La historia va en contra de la idea de una vida útil fija
El mercado alcista medio dura varios años. Ningún mercado alcista está obligado a durar lo que dura la media.
Las expansiones económicas varían. Los regímenes de inflación varían. La estructura del mercado cambia. Los pesos sectoriales cambian. Las reacciones de política monetaria cambian.
Un mercado alcista prolongado puede continuar porque los beneficios siguen creciendo y las condiciones financieras siguen siendo favorables. Un mercado alcista joven puede fracasar porque se rompen los supuestos en que se apoya.
La historia ofrece una distribución, no un reloj de cuenta atrás.
El final comienza cuando la historia subyacente cambia lo suficiente como para que los inversores exijan un precio menor por los beneficios futuros. A veces ese cambio se gesta lentamente. A veces ocurre en un mes.
Mercados alcistas en otros países
Los mercados alcistas de otros países han seguido sus propios calendarios. El mercado japonés alcanzó su máximo en 1989 y tardó 34 años en recuperar ese nivel, lo que muestra que el final de un mercado alcista puede ir seguido de décadas de debilidad cuando las valoraciones eran extremas. Los mercados europeos han tenido en las últimas décadas ciclos alcistas más cortos y menos potentes que los de EE. UU., en parte porque sus índices contienen menos empresas tecnológicas de crecimiento rápido. Consulte por qué el Nikkei tardó 34 años en recuperar su máximo de 1989.
Mercados alcistas recientes en resumen
| Período | Finalizado por |
|---|---|
| 2002–2007 | Crisis crediticia y recesión |
| 2009–2020 | Shock de la pandemia |
| 2020–2022 | Inflación y subidas de tipos |
Cada uno comenzó en medio de un profundo pesimismo y terminó por una razón distinta, por eso ninguna señal de alerta única los cubre a todos.
Qué significa para los operadores de índices
Para los operadores, la antigüedad de un mercado alcista es menos útil que sus condiciones: si los beneficios están creciendo, qué tan altas son las valoraciones, qué están haciendo los bancos centrales y si el crédito se está endureciendo. Las posiciones dimensionadas para la volatilidad de un mercado en fase avanzada, cuando las correcciones pueden ser bruscas, son más resistentes que las dimensionadas para la calma de años anteriores. Consulte qué ocurre con las acciones tras una corrección del 10% y qué mueve los índices bursátiles.
Los mercados bajistas intermedios
Todo mercado alcista termina en un mercado bajista, y la forma en que termina un mercado bajista condiciona el siguiente avance. Muchas de las fases alcistas más fuertes comenzaron desde un profundo pesimismo, cuando las valoraciones eran bajas y la política monetaria se volvía favorable. Entender esa secuencia ayuda a poner en contexto la antigüedad de un mercado alcista. Consulte cómo terminan los mercados bajistas. Los mercados alcistas que parten de valoraciones deprimidas tienen más margen para avanzar que los que comienzan desde niveles caros.
Preguntas frecuentes
¿Cuál es el mercado alcista estadounidense más largo?
La fase que va de marzo de 2009 a febrero de 2020 suele citarse como la más larga, con unos 11 años.
¿Terminan los mercados alcistas porque envejecen?
No. Han terminado por recesiones, inflación y subidas de tipos, valoraciones excesivas, apalancamiento o shocks externos, no por su antigüedad.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Folleto del S&P 500 — S&P Dow Jones Indices, datos hasta junio de 2025
- Selección natural: tácticas y estrategia con sectores de renta variable — S&P Dow Jones Indices, julio de 2024
- Datación de ciclos económicos — NBER
- Anuncio del Comité de Datación de Ciclos Económicos — Pico de febrero de 2020, NBER
- S&P 500 — S&P Dow Jones Indices