
¿Resiste la regla de «Sell in May and Go Away»?
«Sell in May and go away» describe una tendencia histórica de mejores rendimientos bursátiles de noviembre a abril. El patrón se debilitó en muestras recientes: es estacionalidad, no una regla fiable de temporización.
«Sell in May and go away» describe una tendencia histórica según la cual los rendimientos bursátiles han sido más fuertes de noviembre a abril que de mayo a octubre. Este patrón apareció en investigaciones académicas influyentes en numerosos mercados, pero estudios posteriores encontraron que se debilitó en muestras más recientes. Es un fenómeno estacional, no una regla de temporización confiable.
La frase trata en realidad de dos ventanas de seis meses
La estrategia suele describirse de forma más dramática que la investigación que la respalda.
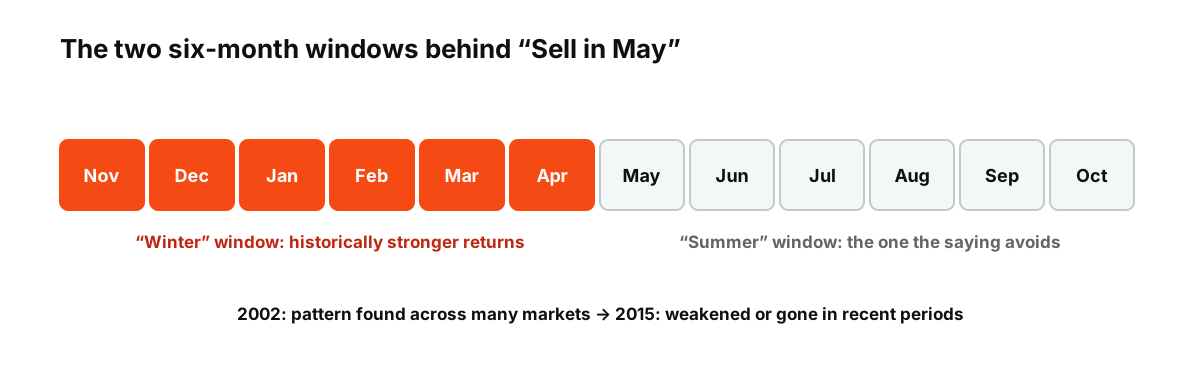 Figura: Las dos ventanas detrás del refrán. Bouman y Jacobsen (2002) documentaron la diferencia; un estudio de 2015 encontró que se debilitó o desapareció en periodos recientes.
La prueba básica compara los rendimientos de la renta variable durante:
- De noviembre a abril, a veces llamado periodo invernal; y
- De mayo a octubre, a veces llamado periodo estival.
Si la primera ventana produce de forma consistente mayores rendimientos, un inversor podría, en teoría, mantener acciones en invierno y pasar a efectivo en verano.
La idea también se conoce como indicador de Halloween, porque el periodo de tenencia de acciones comienza alrededor de finales de octubre.
Suena maravillosamente simple. Los mercados tienen la costumbre de encarecer las reglas simples una vez que todos las conocen.
El estudio de 2002 hizo famoso el efecto en las finanzas académicas
Sven Bouman y Ben Jacobsen publicaron en 2002 un influyente artículo en la American Economic Review que examinaba el indicador de Halloween en los mercados bursátiles internacionales.
Su evidencia sugería que los rendimientos del periodo noviembre-abril eran significativamente mejores que los de mayo-octubre en muchos países, con un patrón especialmente notable en Europa. El resultado era difícil de explicar mediante los modelos estándar basados en el riesgo, por lo que se conoció como una anomalía.
El artículo no demostró que cada periodo estival pierda dinero. Mostró una diferencia en los rendimientos históricos promedio entre las dos ventanas.
Esa distinción es importante. Un efecto estacional promedio puede coexistir con muchos años individuales que hagan exactamente lo contrario.
La estacionalidad no es lo mismo que una señal de trading
Supongamos que una muestra histórica muestra rendimientos promedio invernales del 8% y rendimientos promedio estivales del 2%. Eso no significa que el próximo rendimiento de verano vaya a ser del 2%, ni siquiera positivo.
El rango alrededor de los promedios puede ser enorme.
Una sorpresa importante en los resultados, una recesión, una guerra, un cambio de política o un evento de liquidez puede superar cualquier tendencia del calendario. En la mayoría de los años, el mercado reacciona a información que no tiene nada que ver con el mes que aparece en la parte superior de la pantalla.
La estacionalidad se entiende mejor como una creencia previa débil: algo que puede desplazar ligeramente la distribución histórica, no algo que reemplace el análisis de valoración, resultados o condiciones macroeconómicas.
Investigaciones posteriores encontraron que el efecto era menos convincente
Un estudio de 2015 publicado en la International Review of Financial Analysis revisó el efecto Halloween y encontró que se había debilitado considerablemente o desaparecido en periodos más recientes en varios mercados.
Eso es exactamente lo que debería hacer que los operadores sean cautelosos con las famosas reglas del calendario.
Una anomalía puede debilitarse por varias razones:
- Los inversores se enteran. Si suficiente capital opera el patrón, los precios se ajustan antes.
- Cambia la estructura del mercado. Los costes de operación, los flujos de capital globales y la participación institucional evolucionan.
- La muestra original puede contener suerte. Con suficientes patrones estacionales posibles, algunos parecerán inusualmente fuertes por azar.
- El mecanismo económico puede cambiar. Un comportamiento vinculado a antiguos patrones de vacaciones, impuestos o liquidez puede desvanecerse.
Un efecto histórico publicado no tiene garantizado sobrevivir al contacto con una estructura de mercado distinta.
Los costes de transacción ya no son el problema principal
Cuando la estrategia se popularizó por primera vez, cambiar una cartera dos veces al año suponía comisiones y diferenciales significativos para muchos inversores.
Esos costes han caído bruscamente en muchos mercados.
Eso no hace que la estrategia sea más sólida. Simplemente elimina una fricción.
El problema más importante es el coste de oportunidad. Algunos de los repuntes más fuertes de la renta variable se producen en periodos que una regla estricta de “vender en mayo” clasificaría como la mitad débil del año. Perderse un pequeño número de grandes días alcistas puede importar más que evitar meses con rentabilidades medias ligeramente inferiores.
Una posición en efectivo también obtiene una rentabilidad distinta según el entorno de tipos de interés. Una estrategia estacional probada en una época de rendimientos elevados del efectivo no es directamente comparable con otra utilizada cuando los rendimientos del efectivo están cerca de cero.
El efecto es difícil de separar de otros patrones del mercado
Las anomalías del calendario se solapan.
Enero tiene su propio efecto famoso. La venta por compensación fiscal (tax-loss selling) puede influir en el comportamiento de final de año. Las temporadas de resultados se repiten cada trimestre. Los años fiscales difieren entre países. Los festivos cambian la liquidez. Las elecciones y los ciclos de los bancos centrales pueden generar patrones que coinciden casualmente con partes del calendario.
Esto hace difícil una explicación económica limpia para “Sell in May”.
Si un patrón no tiene un mecanismo estable, la confianza en su persistencia futura debería ser menor que la confianza en una relación con una cadena causal clara.
Un verano fuerte puede romper la regla sin refutar la historia
Uno de los errores más fáciles es juzgar una anomalía a largo plazo por un solo año.
Si la renta variable sube de mayo a octubre, se dice que la regla ha muerto. Si baja, la frase vuelve a los titulares.
Ninguna de las dos cosas dice mucho.
Un efecto estacional es una afirmación sobre una distribución a lo largo de muchas observaciones. Las preguntas relevantes son si la diferencia media sigue siendo estadísticamente significativa, si sobrevive fuera de la muestra y si sigue importando después de costes y riesgo.
Esas pruebas son mucho más exigentes que encontrar un gráfico memorable.
Por qué la frase sobrevive incluso cuando la ventaja se debilita
“Sell in May and go away” tiene una ventaja que la mayoría de la investigación de inversiones no tiene: rima.
Las reglas memorables se difunden más rápido que las condicionales.
Compárese:
Las acciones han mostrado a veces rentabilidades medias más altas de noviembre a abril, pero la magnitud varía según el mercado y el periodo.
con:
Sell in May and go away.
La segunda versión ganará cualquier conversación de sobremesa. También pierde casi toda la incertidumbre.
El folclore de los mercados financieros suele sobrevivir porque comprime una observación histórica compleja en una frase que la gente puede recordar. Eso la hace útil como pregunta de investigación y peligrosa como regla automática.
El mejor uso es como comprobación, no como orden del calendario
La estacionalidad puede ser un factor válido cuando coincide con evidencia más importante.
Si las valoraciones, las revisiones de beneficios, la liquidez, la política monetaria y el posicionamiento ya apuntan hacia un mercado frágil, una ventana estacional históricamente más débil puede añadir contexto. Si esas variables apuntan en sentido contrario, el calendario no debería imponerse sobre ellas.
La investigación histórica detrás de Sell in May es real. También lo es la evidencia de que el efecto no ha sido igual de fuerte en todos los periodos.
Queda así una conclusión menos llamativa: la anomalía es lo bastante interesante como para medirla, pero no lo bastante estable como para dirigir todo el proceso de decisión.
Aplicando la idea, con un ejemplo
Supongamos que un inversor sigue la regla estrictamente: mantiene un fondo indexado de noviembre a abril y efectivo de mayo a octubre. (Cifras ilustrativas.) En un año en que el índice gana un 6% en el semestre de invierno y pierde un 2% en el de verano, la regla gana el 6% y evita la pérdida. En un año en que el índice sube un 4% en invierno y un 10% en verano, solo gana un 4% y se pierde por completo la mitad más fuerte. A lo largo de muchos años, el resultado depende de con qué frecuencia son fuertes los veranos, y unos pocos repuntes estivales perdidos pueden borrar el beneficio de los años en que la regla funcionó.
Costes e impuestos
Entrar y salir del mercado dos veces al año genera costes de operación y, para inversores sujetos a impuestos, puede materializar plusvalías que de otro modo quedarían diferidas. El efectivo mantenido durante el verano genera intereses, lo que ayuda en años con tipos altos. Estos detalles prácticos pueden importar tanto como el tamaño de la diferencia estacional en sí.
Usar la estacionalidad con CFD
Para los traders de CFD, una tendencia estacional es como mucho un factor de fondo leve. Mantener un CFD largo sobre un índice durante los meses de invierno para capturar una posible ventaja estacional implica pagar financiación cada noche, lo que puede absorber gran parte de una pequeña ventaja media. El apalancamiento también convierte las oscilaciones normales del verano en ganancias o pérdidas significativas, sea cual sea el calendario. Véase cómo funcionan los CFD sobre índices bursátiles.
Otros patrones del calendario
«Vender en mayo» es una de varias tendencias estacionales que los inversores analizan, junto con el efecto enero, el rally de fin de año y los patrones alrededor de los festivos. La mayoría comparte la misma debilidad: aparecen en promedios históricos largos, pero no son fiables en ningún año concreto y tienden a desvanecerse una vez que se vuelven ampliamente conocidos. Consulta si el efecto enero sigue existiendo.
Lo que importa más que el calendario
Los tipos de interés, los beneficios empresariales, las valoraciones y el ciclo económico influyen mucho más en los rendimientos de cualquier periodo de seis meses que la época del año. Un verano con inflación a la baja y beneficios en aumento puede ser muy sólido; un invierno con recesión puede ser muy débil. Consulta qué mueve los índices bursátiles y cuánto suelen durar los mercados alcistas. Los promedios estacionales pueden describir bien el pasado sin decir realmente mucho sobre los mercados del año que viene.
Preguntas frecuentes
¿Sigue funcionando vender en mayo?
Investigaciones posteriores encontraron que el efecto es más débil en muestras más recientes, y muchos veranos recientes han sido sólidos. Es mejor considerarlo una tendencia histórica que una regla fiable.
¿De dónde viene la frase?
Es un viejo refrán del mercado, popular en Londres, que aconsejaba vender en primavera y volver en otoño.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.