
Работает ли правило «Sell in May and Go Away»?
«Sell in May and go away» описывает историческую тенденцию: доходность акций была выше в период с ноября по апрель, чем с мая по октябрь. Этот паттерн появился во влиятельных академических исследованиях на многих рынках, однако более поздние работы показали, что на более свежих выборках он ослаб. Это сезонность, а не надёжное правило тайминга.
«Sell in May and go away» описывает историческую тенденцию: доходность акций была выше в период с ноября по апрель, чем с мая по октябрь. Этот паттерн появился во влиятельных академических исследованиях на многих рынках, однако более поздние работы показали, что на более свежих выборках он ослаб. Это сезонность, а не надёжное правило тайминга.
Фраза на самом деле о двух шестимесячных окнах
Стратегию часто описывают более драматично, чем исследования, на которые она опирается.
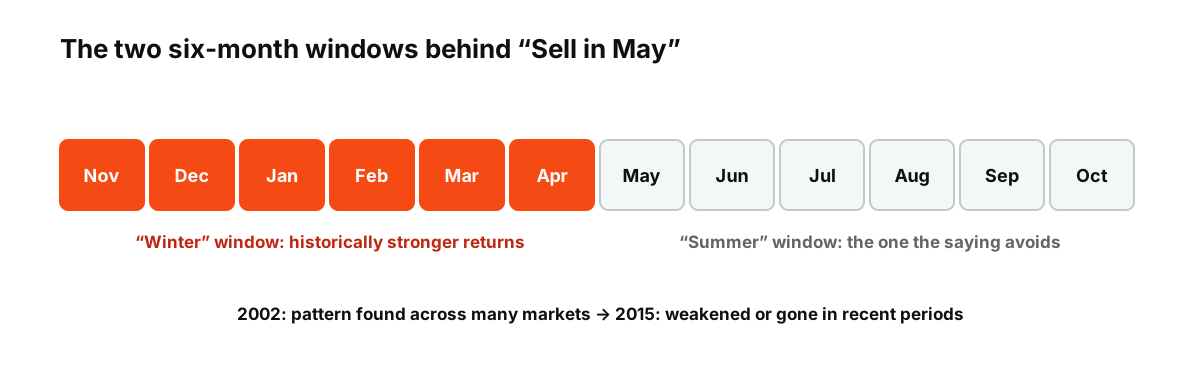 Рисунок: Два окна, лежащие в основе поговорки. Bouman and Jacobsen (2002) задокументировали разрыв; исследование 2015 года показало, что в последние периоды он ослабел или исчез.
Базовый тест сравнивает доходность фондового рынка в периоды:
- с ноября по апрель, иногда называемый зимним периодом; и
- с мая по октябрь, иногда называемый летним периодом.
Если первое окно стабильно даёт более высокую доходность, инвестор теоретически мог бы держать акции зимой и переходить в кэш летом.
Эта идея также известна как индикатор Хэллоуина, потому что период владения акциями начинается примерно в конце октября.
Звучит великолепно просто. Рынки обладают привычкой делать простые правила дорогими, как только все их выучивают.
Исследование 2002 года сделало эффект известным в академических финансах
Свен Бауман (Sven Bouman) и Бен Якобсен (Ben Jacobsen) опубликовали влиятельную статью в American Economic Review в 2002 году, в которой изучили индикатор Хэллоуина на международных фондовых рынках.
Их данные указывали, что доходность в период с ноября по апрель была заметно выше, чем с мая по октябрь, во многих странах, причём этот паттерн был особенно заметен в Европе. Результат трудно было объяснить стандартными моделями, основанными на риске, поэтому его стали называть аномалией.
Статья не доказывала, что каждое летнее полугодие приносит убытки. Она показала разницу в средней исторической доходности между двумя окнами.
Это различие важно. Средний сезонный эффект может сосуществовать со множеством отдельных лет, когда происходит обратное.
Сезонность — это не то же самое, что торговый сигнал
Предположим, историческая выборка показывает среднюю зимнюю доходность 8% и среднюю летнюю доходность 2%. Это не означает, что следующая летняя доходность составит 2% или даже будет положительной.
Разброс вокруг средних значений может быть огромным.
Крупный сюрприз в отчётности, рецессия, война, смена политики или событие с ликвидностью перевесят календарную тенденцию. В большинстве лет рынок реагирует на информацию, которая не имеет никакого отношения к месяцу, указанному в верхней части экрана.
Сезонность лучше всего рассматривать как слабое априорное предположение: что-то, что может немного сместить историческое распределение, но не заменяет анализ оценки, отчётности или макроусловий.
Более поздние исследования показали, что эффект стал менее убедительным
Исследование 2015 года, опубликованное в International Review of Financial Analysis, пересмотрело эффект Хэллоуина и показало, что на нескольких рынках в более поздние периоды он заметно ослаб или исчез.
Именно это и должно заставлять трейдеров осторожно относиться к знаменитым календарным правилам.
Аномалия может ослабнуть по нескольким причинам:
- Инвесторы узнают о ней. Если достаточно капитала торгует по этому паттерну, цены подстраиваются раньше.
- Меняется структура рынка. Торговые издержки, глобальные потоки капитала и участие институциональных инвесторов эволюционируют.
- В исходной выборке могла быть удача. При большом количестве возможных сезонных паттернов некоторые случайно выглядят необычно сильными.
- Экономический механизм может измениться. Поведение, связанное со старыми отпускными, налоговыми или ликвидными паттернами, может угаснуть.
Опубликованный исторический эффект не гарантированно сохранится при встрече с другой структурой рынка.
Транзакционные издержки больше не главная проблема
Когда стратегия впервые стала популярной, перестройка портфеля дважды в год создавала для многих инвесторов значительные комиссии и спреды.
Во многих рынках эти издержки резко снизились.
Это не делает стратегию сильнее. Это просто убирает одно трение.
Более важная проблема — упущенная выгода. Некоторые из самых сильных ралли на рынке акций приходятся на периоды, которые строгое правило «Продавай в мае» отнесло бы к слабой половине года. Упустить небольшое количество крупных растущих дней может быть важнее, чем избежать месяцев с немного более низкой средней доходностью.
Доходность денежной позиции также зависит от процентной среды. Сезонную стратегию, проверенную в эпоху высоких ставок по депозитам, нельзя напрямую сравнивать с той, что применялась, когда ставки по наличным были близки к нулю.
Этот эффект трудно отделить от других рыночных закономерностей
Календарные аномалии пересекаются.
У января есть собственный знаменитый эффект. Продажи с целью фиксации налоговых убытков могут влиять на поведение рынка в конце года. Сезоны отчетностей повторяются ежеквартально. Финансовые годы в разных странах различаются. Праздники меняют ликвидность. Выборы и циклы центральных банков могут создавать закономерности, которые совпадают с частями календаря.
Поэтому четкое экономическое объяснение эффекта «Продавай в мае» трудно дать.
Если у закономерности нет стабильного механизма, уверенность в ее сохранении в будущем должна быть ниже, чем уверенность в связи с понятной причинно-следственной цепочкой.
Сильное лето может нарушить правило, но не опровергает историю
Одна из самых простых ошибок — оценивать долгосрочную аномалию по одному году.
Если акции растут с мая по октябрь, люди говорят, что правило мертво. Если падают — фраза возвращается в заголовки.
Ни то, ни другое мало что говорит.
Сезонный эффект — это утверждение о распределении по многим наблюдениям. Важны вопросы: остается ли средняя разница статистически значимой, сохраняется ли она на выборке вне периода подгонки и сохраняет ли она значение после издержек и с учетом риска.
Эти проверки гораздо строже, чем поиск запоминающегося графика.
Почему фраза живет, даже когда преимущество ослабевает
«Продавай в мае и уходи» имеет преимущество, которого нет у большинства инвестиционных исследований: она рифмуется.
Запоминающиеся правила распространяются быстрее условных.
Сравните:
Акции иногда показывали более высокую среднюю доходность с ноября по апрель, но величина этого эффекта различается в зависимости от рынка и периода.
с:
Продавай в мае и уходи.
Вторая версия выиграет в любом застольном разговоре. Но при этом она теряет почти всю неопределенность.
Финансовый рыночный фольклор часто выживает, потому что сжимает сложное историческое наблюдение в предложение, которое люди могут запомнить. Поэтому он полезен как исследовательский вопрос и опасен как автоматическое правило.
Лучшее применение — как проверка, а не как календарная команда
Сезонность может быть одним из факторов, когда она согласуется с более важными данными.
Если оценки стоимости, пересмотры прибыли, ликвидность, политика и позиционирование уже указывают на хрупкий рынок, исторически более слабое сезонное окно может добавить контекста. Если эти переменные указывают в другую сторону, календарь не должен их перекрывать.
Исторические исследования, лежащие в основе «Продавай в мае», реальны. Реально и то, что эффект не был одинаково сильным в каждый период.
Из этого следует менее броский вывод: аномалия достаточно интересна, чтобы ее измерять, но недостаточно стабильна, чтобы на ней строить весь процесс принятия решений.
Применение идеи на примере
Предположим, инвестор строго следует правилу: держит индексный фонд с ноября по апрель, а с мая по октябрь — наличные. (Иллюстративные цифры.) В году, когда индекс растет на 6% в зимнюю половину и теряет 2% летом, правило дает 6% и избегает потерь. В году, когда индекс растет на 4% зимой и на 10% летом, оно приносит лишь 4% и полностью упускает более сильную половину. За много лет результат зависит от того, как часто летом бывают сильные периоды, и несколько упущенных летних ралли могут свести на нет выгоду от лет, когда правило сработало.
Издержки и налоги
Вход и выход с рынка дважды в год создают торговые издержки и, для налогоплательщиков, могут приводить к реализации прибыли, которую иначе можно было бы отложить. Наличные, удерживаемые летом, приносят проценты, что помогает в годы высоких ставок. Эти практические детали могут быть так же важны, как и размер самой сезонной разницы.
Использование сезонности с CFD
Для трейдеров CFD сезонная тенденция в лучшем случае является слабым фоновым фактором. Удержание длинной позиции по индексному CFD через зимние месяцы ради возможного сезонного преимущества означает ежедневную оплату финансирования, которая может поглотить значительную часть небольшого среднего преимущества. Кредитное плечо также превращает обычные летние колебания в существенные прибыли или убытки независимо от того, что показывает календарь. См. как работают CFD на фондовые индексы.
Другие календарные закономерности
«Sell in May» — один из нескольких календарных эффектов, которые обсуждают инвесторы, наряду с январским эффектом, новогодним ралли и закономерностями, связанными с праздниками. У большинства из них есть общий недостаток: они проявляются в долгосрочных исторических средних значениях, но ненадёжны в каждом отдельном году и, как правило, ослабевают после того, как становятся широко известны. См. существует ли ещё январский эффект.
Что важнее календаря
Процентные ставки, прибыль компаний, оценки стоимости и экономический цикл гораздо сильнее влияют на доходность в любые шесть месяцев, чем сезон. Лето со снижающейся инфляцией и растущей прибылью может быть очень сильным; зима с рецессией — очень слабой. См. что движет индексами фондового рынка и как долго длятся бычьи рынки. Сезонные средние могут хорошо описывать прошлое, но мало что говорят о рынках в предстоящем году.
Часто задаваемые вопросы
Работает ли ещё «sell in May»?
Более поздние исследования показали, что эффект слабее на более свежих выборках, а многие недавние лета были сильными. Его лучше рассматривать как историческую тенденцию, а не как надёжное правило.
Откуда взялась эта фраза?
Это старая рыночная поговорка, популярная в Лондоне, которая советовала инвесторам продавать весной и возвращаться осенью.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.