
Mitos sobre el oro que engañan a los nuevos traders
Seis episodios de la historia moderna del oro, desde 1980 hasta 2026, ponen a prueba los mitos más repetidos sobre este metal y muestran por qué fallan.
Mitos comunes sobre el oro: siempre sube en una crisis, siempre supera a la inflación, no puede caer bruscamente, siempre se mueve en sentido contrario a las acciones, no cuesta nada mantenerlo y no tiene en cuenta los tipos de interés. Contrastados con la propia historia del oro, cada uno falla al menos una vez, más recientemente cuando el oro cayó desde más de 5.200 dólares en febrero de 2026 hasta cerca de 4.060 dólares en junio.
Cómo se ponen a prueba los mitos
En lugar de debatir cada mito en abstracto, este artículo recorre seis episodios de la historia moderna del oro, desde el máximo de 1980 hasta 2026, y señala qué creencias contradice cada uno. El oro ha sido un excelente activo a largo plazo en muchos periodos, y nada de lo expuesto aquí está en contra de poseerlo. El punto es que las reglas simples que se repiten sobre el oro fallan con la frecuencia suficiente como para resultar costosas para quien opera con ellas apalancado. Los precios son aproximados cuando no se indica una fuente.
1980–2001: dos décadas de caída
El oro alcanzó unos 850 dólares por onza en enero de 1980, en el punto álgido del temor inflacionario que siguió al fin de la convertibilidad del dólar en oro y a las crisis del petróleo. Durante las dos décadas siguientes fue descendiendo, hasta situarse alrededor de 250 dólares a finales de los años noventa, mientras los precios al consumidor más que se duplicaron. Quien compró en el máximo perdió la mayor parte de su riqueza real durante una generación.
Mitos contradichos: «el oro siempre supera a la inflación» y «el oro no puede caer bruscamente». Durante veinte años, el oro perdió mucho terreno frente a la inflación, porque los tipos de interés reales eran altos y la inflación estaba bajando.
2008: la primera fase de una crisis
A medida que la crisis financiera se intensificaba en 2008, el oro no subió de forma constante. Cayó alrededor de una cuarta parte entre su máximo de primavera y el pánico de otoño, cuando los inversores vendieron lo que pudieron para conseguir liquidez y el dólar se disparó. Solo más tarde, cuando los bancos centrales recortaron tipos y lanzaron compras de bonos, el oro inició una larga subida.
Mitos contradichos: «el oro siempre sube en una crisis» y «el oro siempre se mueve en sentido contrario a las acciones». En la fase aguda, el oro y las acciones cayeron juntos.
2011–2015: termina un mercado alcista
Tras alcanzar un máximo cercano a 1.900 dólares en 2011, el oro cayó durante más de cuatro años, perdiendo más del 40 % hasta finales de 2015, a medida que la economía estadounidense se recuperaba, la Reserva Federal avanzaba hacia la subida de tipos y el dólar se fortalecía. La inflación era baja y estable, lo que eliminó una de las razones por las que los inversores habían comprado.
Mitos contradichos: «los tipos no importan» y «el oro no puede caer bruscamente». La perspectiva de rendimientos reales más altos y de un dólar más fuerte bastó para impulsar un largo descenso. Véase por qué cae el oro cuando suben los rendimientos reales.
Marzo de 2020: la carrera por el efectivo
Cuando la pandemia golpeó los mercados, el oro perdió casi un 15 % en cinco sesiones desde su máximo del 9 de marzo, a medida que inversores y fondos vendían activos líquidos para cubrir llamadas de margen y conseguir dólares. Después se recuperó con fuerza, alcanzando nuevos máximos históricos más adelante ese mismo año.
Mitos contradichos: «el oro siempre sube en una crisis» y «el oro siempre se mueve en sentido contrario a las acciones». El primer movimiento fue a la baja, junto con la renta variable; el papel de refugio solo regresó cuando el pánico se calmó.
2022: inflación alta, oro plano
En 2022, la inflación en Estados Unidos y Europa alcanzó sus niveles más altos en cuatro décadas. El oro cerró el año prácticamente sin cambios, mientras que una cesta amplia de materias primas subió alrededor de un 18 %, liderada por la energía. El rápido aumento de los tipos de interés reales compensó el argumento inflacionario a favor del oro.
Mitos contradichos: «el oro siempre supera a la inflación» y «los tipos ya no importan». En el año de mayor inflación, la clásica cobertura contra la inflación no funcionó. Véase ¿son las materias primas una buena cobertura contra la inflación?.
2026: un récord, y después una caída de más del 20 %
El oro marcó récords por encima de 5.100 dólares en enero de 2026 y superó los 5.200 dólares a finales de febrero, impulsado por las compras de los bancos centrales y el temor geopolítico. A finales de junio se situaba cerca de 4.060 dólares, una caída de más del 20 % en cuatro meses. Las posiciones apalancadas abiertas cerca del máximo perdieron, en proporción a su margen, mucho más que eso.
Mitos contradichos: «el oro no puede caer bruscamente» y «el oro siempre sube en una crisis». El conflicto que comenzó a finales de febrero no impidió la caída que vino después.
El registro en una tabla
| Episodio | Movimiento del oro | Mitos que contradice |
|---|---|---|
| 1980–2001 | De unos 850 USD a unos 250 USD | Siempre supera a la inflación; no puede caer bruscamente |
| Crisis de 2008 | Cayó alrededor de una cuarta parte antes de recuperarse | Siempre sube en una crisis; opuesto a las acciones |
| 2011–2015 | Cayó más del 40 % | Los tipos no importan; no puede caer bruscamente |
| Marzo de 2020 | Casi −15 % en cinco sesiones | Siempre sube en una crisis; opuesto a las acciones |
| 2022 | Prácticamente plano mientras la inflación alcanzaba su máximo | Siempre supera a la inflación; los tipos no importan |
| 2026 | Más de −20 % en cuatro meses | No puede caer bruscamente; siempre sube en una crisis |
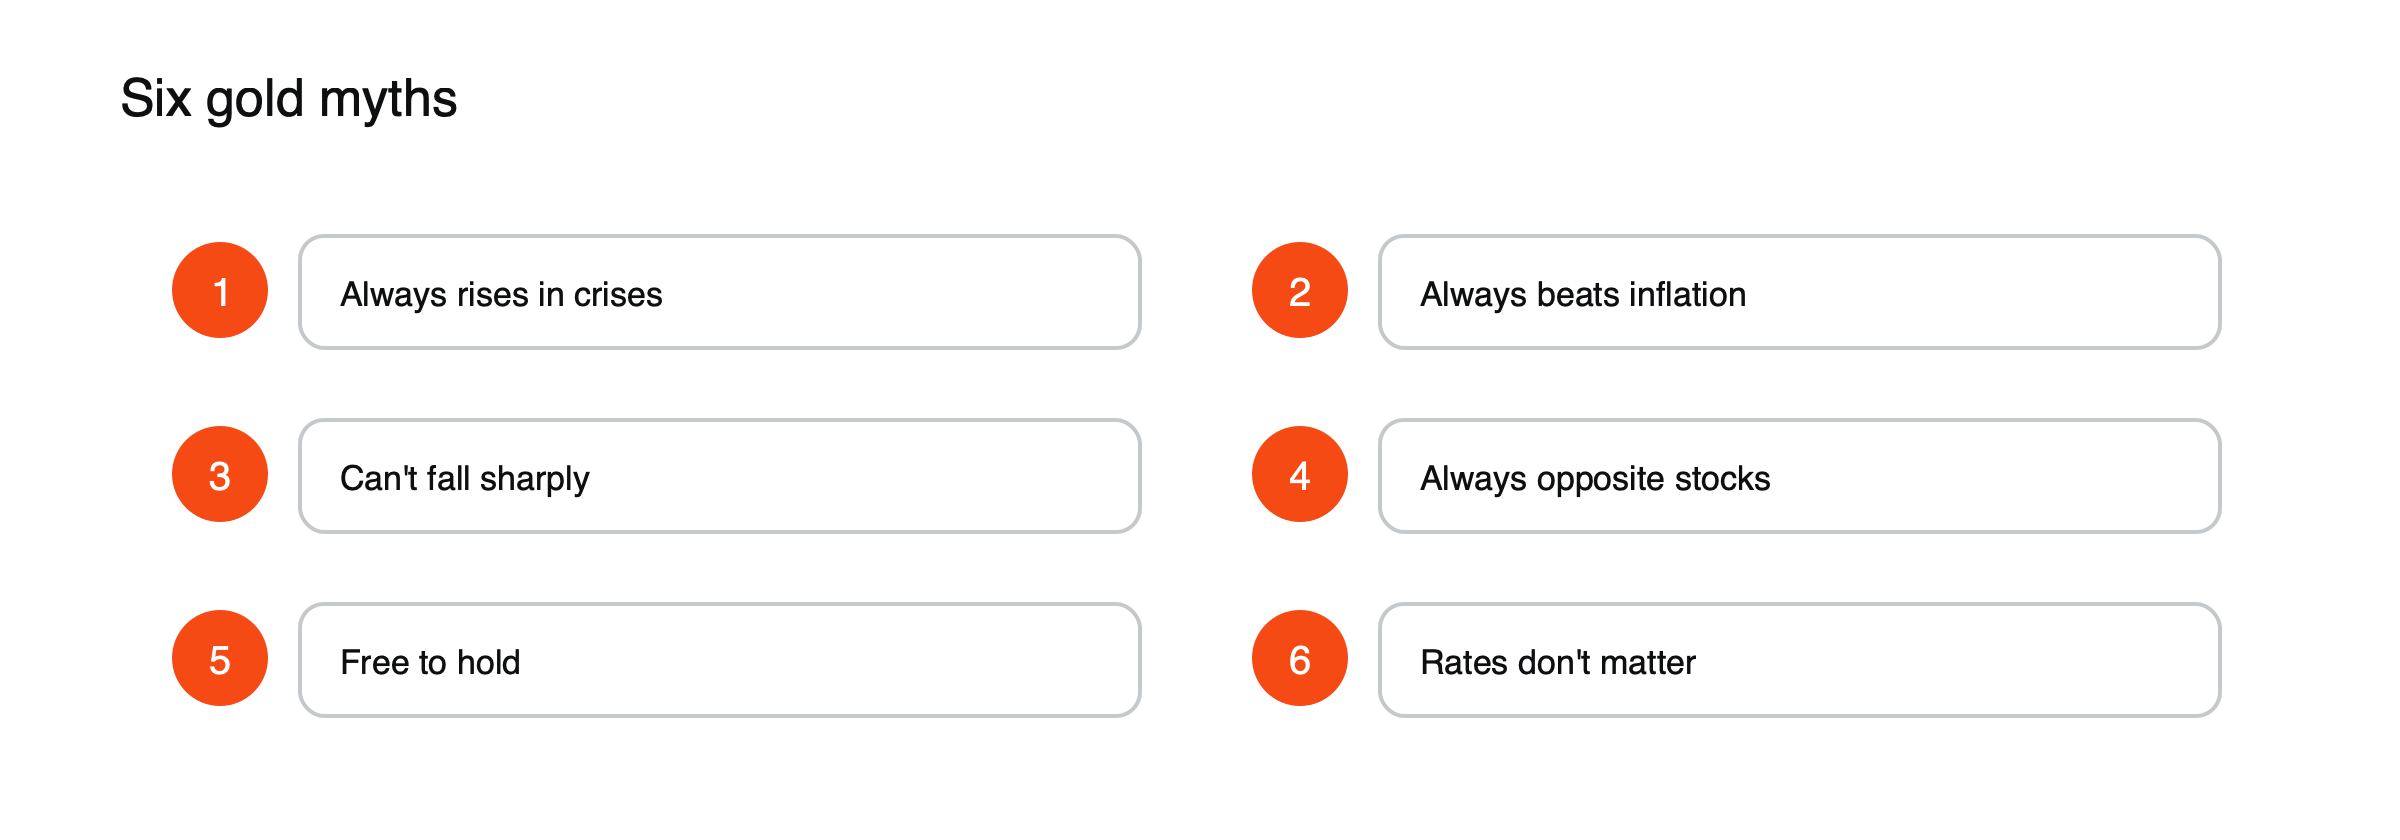
Figura: Seis mitos sobre el oro.
El mito que ningún episodio necesita: que mantenerlo es gratis
Un mito falla constantemente, en lugar de hacerlo en episodios concretos: la idea de que mantener oro no cuesta nada. El oro físico conlleva costes de almacenamiento y seguro, los fondos cobran comisiones y los CFD sobre oro soportan financiación nocturna sobre el valor total de la posición. Con precios de 2026 y un tipo anual ilustrativo del 6 %, esa financiación podría ascender a unos 2.000 USD al mes en una posición de un lote. Consulte cómo funciona la financiación nocturna de los CFD.
Lo que sobrevive a la prueba
A lo largo de los episodios, el oro se ha recuperado repetidamente de sus caídas y ha protegido el patrimonio durante muchos periodos largos, especialmente cuando los tipos de interés reales eran bajos o descendían y la confianza en las monedas era débil. Lo que no se sostiene son las versiones absolutas: «siempre», «nunca», «no puede». Los operadores que tratan el oro como un activo con varios factores impulsores, en lugar de como un refugio garantizado, dimensionan sus posiciones para las caídas que la historia muestra como normales. Consulte qué mueve el precio del oro y cómo funcionan los CFD sobre materias primas.
Por qué persisten los mitos
Los mitos sobre el oro sobreviven porque cada uno contiene un grano de verdad. El oro suele comportarse bien en las crisis, en periodos muy largos ha mantenido en general su valor y con frecuencia se mueve de forma distinta a las acciones. El problema surge cuando las tendencias se tratan como reglas. La publicidad de los productos de oro suele destacar esas tendencias, y los rallies memorables se recuerdan con más frecuencia que los largos descensos. Un operador que recuerda los rallies de 2020 y 2025, pero no la caída de 2011–2015, obtiene una imagen sesgada.
El apalancamiento convierte los mitos en pérdidas
Para quien mantiene oro físico sin endeudarse, una caída del 20 % es dolorosa pero soportable. Para un operador que utiliza el apalancamiento máximo de 20:1 permitido en los CFD sobre oro para clientes minoristas en la UE, una caída de solo el 5 % equivale a todo el margen de la posición. Cada uno de los episodios anteriores incluyó caídas muy superiores al 5 %, por lo que creer que el oro «no puede caer bruscamente» resulta mucho más peligroso con apalancamiento que sin él. Consulte cuánto margen necesita para un lote de oro.
Una lista de verificación contra los mitos
- ¿Qué ocurriría con esta posición si el oro cayera un 10 % en un mes?
- ¿Suben o bajan los rendimientos reales y el dólar?
- ¿Es el miedo actual del tipo que impulsa el oro o del que obliga a vender?
- ¿Cuánto costará mantener la posición durante el periodo previsto?
- ¿Está la posición dimensionada para las caídas normales de la historia, y no solo para las ganancias recientes?
Lo que tienen en común los episodios
En casi todos los episodios, el oro cayó cuando subieron los tipos de interés reales, cuando el dólar se fortaleció con fuerza o cuando los inversores necesitaban efectivo con rapidez. Subió cuando bajaron los tipos reales, cuando se debilitó la confianza en las monedas y cuando compradores constantes, como los bancos centrales, estuvieron activos. Observar esos factores explica el comportamiento del oro mucho mejor que cualquier regla única sobre crisis o inflación. Consulte por qué el oro y el dólar estadounidense suelen moverse en direcciones opuestas.
Perspectivas a largo plazo y de trading
Un inversor que mantiene oro durante décadas, sin apalancamiento, puede permitirse soportar caídas del 20% o incluso del 40% si la tesis a largo plazo se mantiene. Un trader que usa apalancamiento no puede. La misma historia que respalda el oro como inversión a largo plazo es una advertencia para las posiciones a corto plazo, donde el momento de entrada, el tamaño de la posición y los costes determinan los resultados. Ambas visiones pueden ser correctas a la vez: el oro puede ser una inversión a largo plazo sólida y, al mismo tiempo, una operación apalancada peligrosa, según cómo se mantenga y del tamaño de la posición. Decide cuál de las dos estás haciendo antes de elegir el tamaño de la posición.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Revisión y perspectivas de marzo de 2020 (el oro cedió casi un 15% en cinco sesiones desde su máximo del 9 de marzo) — Nasdaq
- El precio spot del oro supera los 5.246 $ (27 de febrero de 2026) — USAGOLD
- El oro se recupera por encima de 4.060 $ (26 de junio de 2026) — USAGOLD
- Las materias primas son más que una cobertura contra la inflación (2022: materias primas +18%, oro aproximadamente plano) — WisdomTree
- El oro supera los 5.000 $ y la plata alcanza los 100 $ (máximo histórico por encima de 5.100 $ en enero de 2026) — Barchart, enero de 2026