
Mitos sobre o ouro que confundem novos investidores
Seis episódios da história do ouro, de 1980 a 2026, mostram por que mitos comuns sobre o metal falham e podem custar caro a quem negocia com alavancagem.
Mitos comuns sobre o ouro: que ele sempre sobe em uma crise, que sempre supera a inflação, que não pode cair acentuadamente, que sempre se move em sentido oposto às ações, que não custa nada para ser mantido e que ignora as taxas de juros. Testados contra o próprio histórico do ouro, cada um falha pelo menos uma vez, mais recentemente quando o ouro caiu de acima de US$ 5.200 em fevereiro de 2026 para perto de US$ 4.060 até junho.
Como os mitos são testados
Em vez de discutir cada mito em abstrato, este artigo percorre seis episódios da história moderna do ouro, de 1980 a 2026, e observa quais crenças cada episódio contradiz. O ouro foi um excelente ativo de longo prazo em muitos períodos, e nada aqui argumenta contra possuí-lo. O ponto é que as regras simples repetidas sobre o ouro falham com frequência suficiente para se tornarem caras para quem negocia com alavancagem. Os preços são aproximados quando nenhuma fonte é indicada.
1980–2001: duas décadas de queda
O ouro atingiu cerca de US$ 850 por onça em janeiro de 1980, no auge do temor inflacionário que se seguiu ao fim da conversibilidade do dólar em ouro e aos choques do petróleo. Nas duas décadas seguintes, ele recuou, caindo para cerca de US$ 250 no final dos anos 1990, enquanto os preços ao consumidor mais que dobraram. Quem comprou no pico perdeu a maior parte de seu patrimônio real por uma geração.
Mitos contrariados: « o ouro sempre supera a inflação » e « o ouro não pode cair acentuadamente ». Ao longo de vinte anos, o ouro perdeu muito em relação à inflação, porque as taxas de juros reais eram altas e a inflação estava em queda.
2008: a primeira fase de uma crise
À medida que a crise financeira se intensificava em 2008, o ouro não subiu de forma constante. Ele caiu cerca de um quarto entre a alta da primavera e o pânico do outono, já que os investidores venderam tudo o que podiam para obter caixa e o dólar disparou. Só depois, quando os bancos centrais cortaram juros e iniciaram compras de títulos, o ouro começou uma longa alta.
Mitos contrariados: « o ouro sempre sobe em uma crise » e « o ouro sempre se move em sentido oposto às ações ». Na fase aguda, o ouro e as ações caíram juntos.
2011–2015: o fim de um mercado de alta
Depois de atingir um pico próximo de US$ 1.900 em 2011, o ouro caiu por mais de quatro anos, perdendo mais de 40% até o fim de 2015, à medida que a economia dos Estados Unidos se recuperava, o Federal Reserve caminhava para elevar juros e o dólar se fortalecia. A inflação era baixa e estável, removendo um dos motivos que levaram os investidores a comprar.
Mitos contrariados: « os juros não importam » e « o ouro não pode cair acentuadamente ». A perspectiva de juros reais mais altos e de um dólar mais forte bastou para impulsionar um longo declínio. Veja por que o ouro cai quando os juros reais sobem.
Março de 2020: a corrida por dinheiro
Quando a pandemia atingiu os mercados, o ouro devolveu quase 15% em cinco pregões a partir de sua máxima de 9 de março, já que investidores e fundos venderam ativos líquidos para cumprir chamadas de margem e obter dólares. Em seguida, ele se recuperou com força, atingindo novos recordes ainda naquele ano.
Mitos contrariados: « o ouro sempre sobe em uma crise » e « o ouro sempre se move em sentido oposto às ações ». O primeiro movimento foi de queda, junto com as ações; o papel de refúgio só voltou depois que o pânico diminuiu.
2022: inflação alta, ouro estável
Em 2022, a inflação nos Estados Unidos e na Europa atingiu seus níveis mais altos em quatro décadas. O ouro encerrou o ano praticamente estável, enquanto uma ampla cesta de commodities subiu cerca de 18%, puxada pela energia. A rápida alta das taxas de juros reais anulou o argumento inflacionário a favor do ouro.
Mitos contrariados: « o ouro sempre supera a inflação » e « os juros não importam mais ». No ano em que a inflação foi mais alta, a clássica proteção contra a inflação não funcionou. Veja as commodities são uma boa proteção contra a inflação?.
2026: um recorde, depois uma queda de mais de 20%
O ouro atingiu recordes acima de US$ 5.100 em janeiro de 2026 e foi negociado acima de US$ 5.200 no fim de fevereiro, apoiado por compras de bancos centrais e pelo temor geopolítico. No fim de junho, estava perto de US$ 4.060, uma queda de mais de 20% em quatro meses. Posições alavancadas próximas do topo perderam muito mais do que isso em proporção à margem depositada.
Mitos contrariados: « o ouro não pode cair acentuadamente » e « o ouro sempre sobe em uma crise ». O conflito que começou no fim de fevereiro não impediu a queda que se seguiu.
O recorde em uma tabela
| Episódio | Movimento do ouro | Mitos que contradiz |
|---|---|---|
| 1980–2001 | De cerca de US$ 850 para cerca de US$ 250 | Sempre supera a inflação; não pode cair acentuadamente |
| Crise de 2008 | Caiu cerca de um quarto antes de se recuperar | Sempre sobe em uma crise; oposto às ações |
| 2011–2015 | Caiu mais de 40% | Juros não importam; não pode cair acentuadamente |
| Março de 2020 | Quase −15% em cinco sessões | Sempre sobe em uma crise; oposto às ações |
| 2022 | Praticamente estável quando a inflação atingiu o pico | Sempre supera a inflação; juros não importam |
| 2026 | Mais de −20% em quatro meses | Não pode cair acentuadamente; sempre sobe em uma crise |
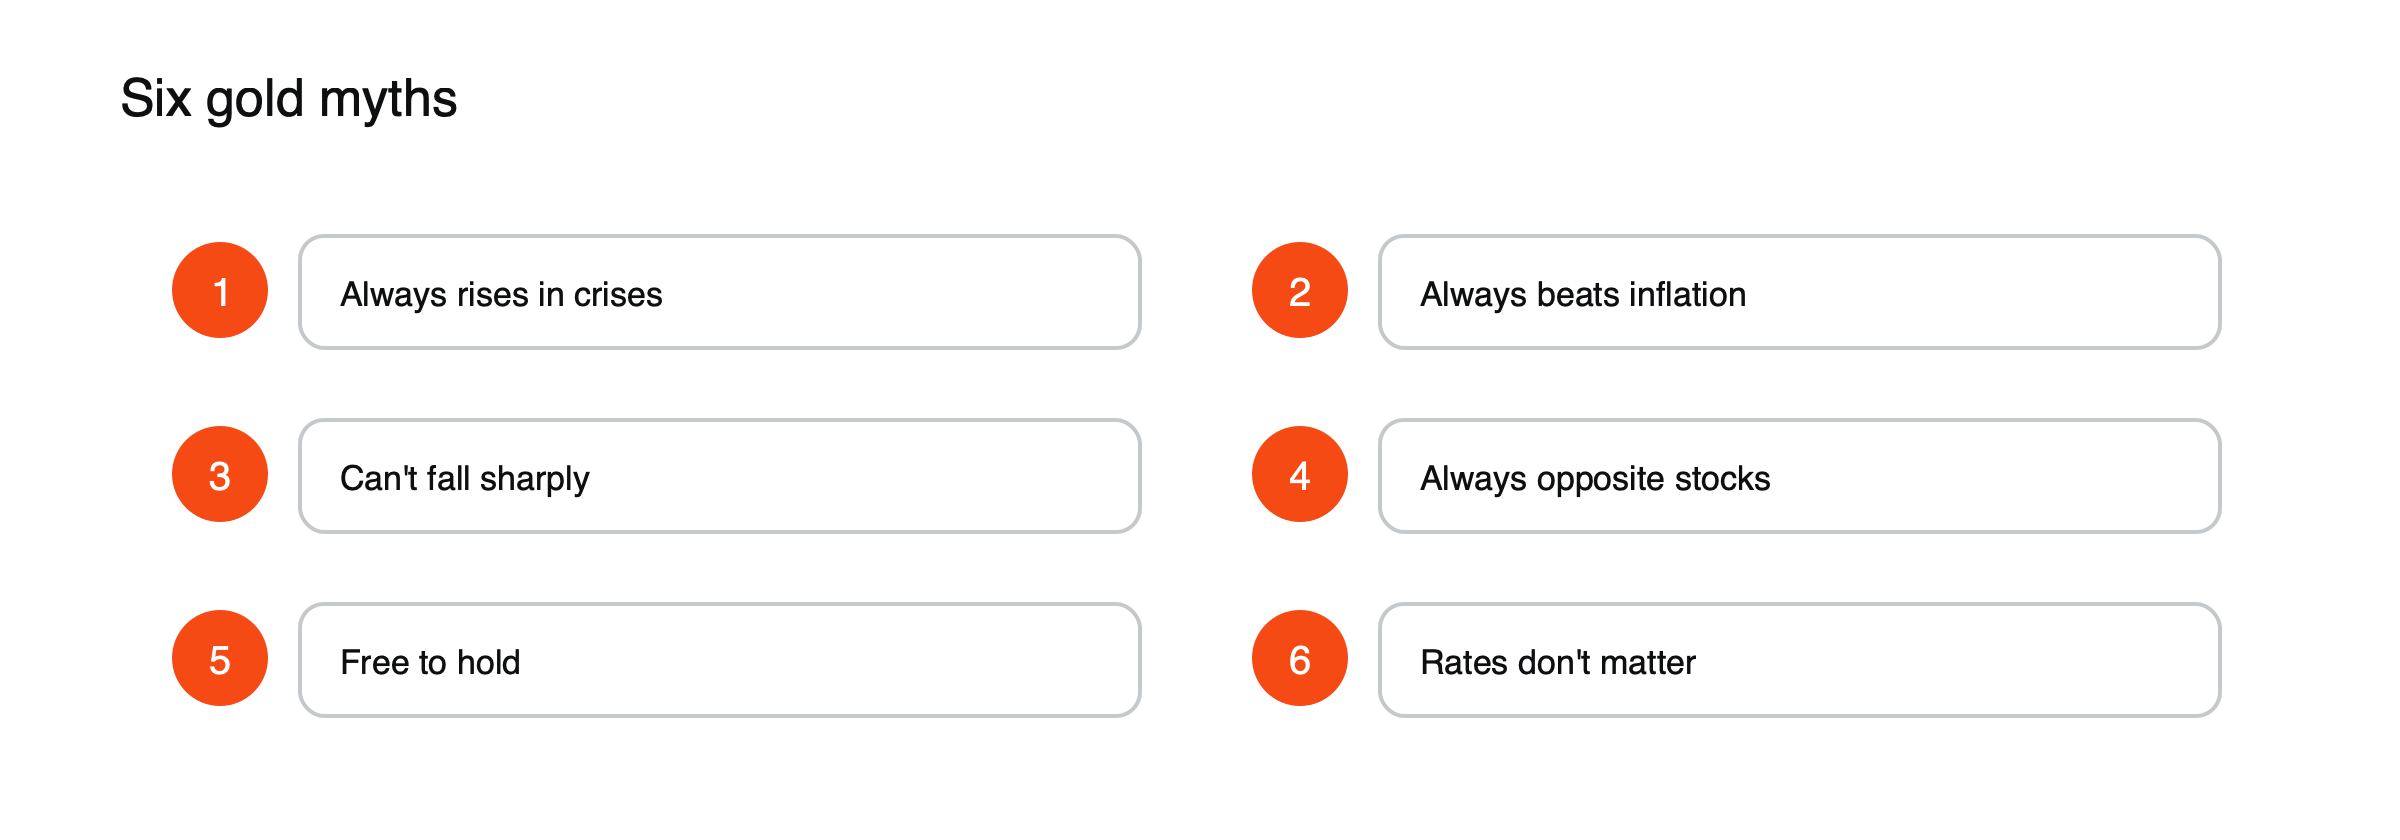 Figura: Seis mitos sobre o ouro.
O mito que nenhum episódio precisa: não custa nada manter
Um mito falha o tempo todo, e não apenas em episódios específicos: a ideia de que manter ouro não tem custo. O ouro físico tem custos de armazenagem e seguro, fundos cobram taxas e CFDs sobre ouro têm financiamento overnight sobre o valor total da posição. Em uma posição de um lote, a preços de 2026, isso poderia somar cerca de US$ 2.000 por mês, a uma taxa anual ilustrativa de 6%. Veja como funciona o financiamento overnight de CFDs.
O que resiste ao teste
Nos episódios analisados, o ouro se recuperou repetidamente de suas quedas e protegeu patrimônio em muitos períodos longos, especialmente quando os juros reais estavam baixos ou caindo e a confiança nas moedas era fraca. O que falha são as versões absolutas: “sempre”, “nunca”, “não pode”. Traders que tratam o ouro como um ativo com vários fatores de influência, e não como um porto seguro garantido, dimensionam suas posições para as quedas que a história mostra serem normais. Veja o que move os preços do ouro e como funcionam os CFDs de commodities.
Por que os mitos persistem
Os mitos sobre o ouro sobrevivem porque cada um contém um grão de verdade. O ouro costuma ter bom desempenho em crises, em períodos muito longos geralmente preservou seu valor e frequentemente se move de forma diferente das ações. O problema surge quando tendências são tratadas como regras. O marketing de produtos de ouro costuma enfatizar essas tendências, e rallies memoráveis são contados com mais frequência do que longas quedas. Um trader que se lembra dos rallies de 2020 e 2025, mas não da queda de 2011–2015, tem uma visão distorcida.
A alavancagem transforma mitos em perdas
Para quem mantém ouro físico sem tomar empréstimo, uma queda de 20% é dolorosa, mas suportável. Para um trader que usa a alavancagem máxima de 20:1 permitida em CFDs sobre ouro para clientes de varejo na UE, uma queda de apenas 5% equivale à margem inteira da posição. Cada um dos episódios acima incluiu quedas bem superiores a 5%, e é por isso que acreditar que o ouro “não pode cair acentuadamente” é muito mais perigoso com alavancagem do que sem ela. Veja quanta margem você precisa para um lote de ouro.
Uma lista de verificação à prova de mitos
- O que aconteceria com esta posição se o ouro caísse 10% em um mês?
- Os juros reais e o dólar estão subindo ou caindo?
- O medo atual é do tipo que eleva o ouro ou que força vendas?
- Quanto custará manter a posição durante o período planejado?
- A posição está dimensionada para as quedas normais da história, e não apenas para os ganhos recentes?
O que os episódios têm em comum
Em quase todos os episódios, o ouro caiu quando os juros reais subiram, quando o dólar se fortaleceu acentuadamente ou quando investidores precisaram de dinheiro rapidamente. Ele subiu quando os juros reais caíram, quando a confiança nas moedas enfraqueceu e quando compradores constantes, como os bancos centrais, estavam ativos. Acompanhar esses fatores explica o comportamento do ouro muito melhor do que qualquer regra única sobre crises ou inflação. Veja por que o ouro e o dólar americano geralmente se movem em direções opostas.
As visões de longo prazo e de negociação
Um investidor que detém ouro durante décadas, sem alavancagem, pode suportar quedas de 20% ou até 40% se a tese de longo prazo se mantiver. Um trader que usa alavancagem não consegue. O mesmo histórico que sustenta o ouro como investimento de longo prazo é um alerta para posições de curto prazo, nas quais o timing, o dimensionamento e os custos determinam os resultados. Ambas as visões podem estar certas ao mesmo tempo: o ouro pode ser um investimento sólido de longo prazo e uma operação alavancada perigosa, dependendo de como é mantido e do tamanho da posição. Decida qual das duas coisas você está fazendo antes de escolher o tamanho da posição.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Revisão e perspectivas de março de 2020 (o ouro devolveu quase 15% em cinco sessões a partir de sua máxima de 9 de março) — Nasdaq
- Preço spot do ouro ultrapassa US$ 5.246 (27 de fevereiro de 2026) — USAGOLD
- Ouro se recupera acima de US$ 4.060 (26 de junho de 2026) — USAGOLD
- Commodities são mais do que uma proteção contra a inflação (2022: commodities +18%, ouro praticamente estável) — WisdomTree
- Ouro ultrapassa US$ 5.000 e prata supera US$ 100 (recorde acima de US$ 5.100 em janeiro de 2026) — Barchart, janeiro de 2026