
¿Qué ocurrió cuando se eliminó el piso del franco suizo en 2015?
La eliminación del piso del franco suizo el 15 de enero de 2015 fue uno de los movimientos más violentos de la historia reciente de los mercados de divisas. Sin previo aviso, el SNB abandonó el piso de 1,20 EUR/CHF que había defendido durante más de tres años.
La eliminación del piso del franco suizo el 15 de enero de 2015 fue uno de los movimientos más violentos de la historia reciente de los mercados de divisas. Sin previo aviso, el SNB abandonó el piso de 1,20 EUR/CHF que defendía desde hacía más de tres años. El franco llegó a subir más de un 30% en cierto momento, la liquidez desapareció, las órdenes de stop se ejecutaron muy lejos de los niveles definidos y varios brókers quebraron.
Por qué existía el piso
En 2011, los inversores que huían de la crisis de deuda de la zona del euro invirtieron en francos suizos, un tradicional refugio seguro. La apreciación del franco amenazaba a los exportadores suizos y empujaba a la economía hacia la deflación. El 6 de septiembre de 2011, el SNB declaró que no toleraría un tipo EUR/CHF por debajo de 1,20 y que compraría divisas extranjeras en cantidades ilimitadas para defenderlo.
La política funcionó durante años. El EUR/CHF cotizaba justo por encima de 1,20, y muchos operadores llegaron a tratar el piso como casi una garantía. Para sostenerlo, sin embargo, el SNB siguió comprando euros y otras monedas, y su balance se infló hasta alcanzar cerca del 85% del PIB suizo.
Cronología
- 6 de septiembre de 2011: el SNB establece un mínimo de 1,20 para el EUR/CHF.
- 2011–2014: el piso se mantiene; comprar euros cerca de 1,20 parece una operación con poco riesgo de pérdida.
- Inicio de enero de 2015: el euro se debilita de forma constante, con amplia expectativa de que el Banco Central Europeo inicie compras de bonos a gran escala; defender el piso exige intervenciones cada vez mayores.
- 12 de enero de 2015: el vicepresidente del SNB, Jean-Pierre Danthine, reafirma el compromiso del banco con el piso.
- 15 de enero de 2015, alrededor de las 10:30 (hora suiza): el SNB anuncia que pone fin al piso y reduce el tipo de interés sobre los depósitos a la vista por encima de un límite de exención, de −0,25% a −0,75%.
- Segundos después: el EUR/CHF cae por debajo de 1,20; algunas cotizaciones quedan a 1.000 pips de distancia en cuestión de segundos.
- Los 45 minutos siguientes: casi no hay precios ejecutables; los spreads se amplían a miles de pips.
- Final del día: el franco sigue alrededor de un 15% más fuerte frente al euro de lo que estaba antes del anuncio.
- 16 a 19 de enero: Alpari UK solicita la insolvencia; Global Brokers NZ cesa sus actividades; FXCM informa de pérdidas de clientes superiores a US$ 225 millones más allá de sus depósitos y recibe un préstamo de rescate de US$ 300 millones de Leucadia.
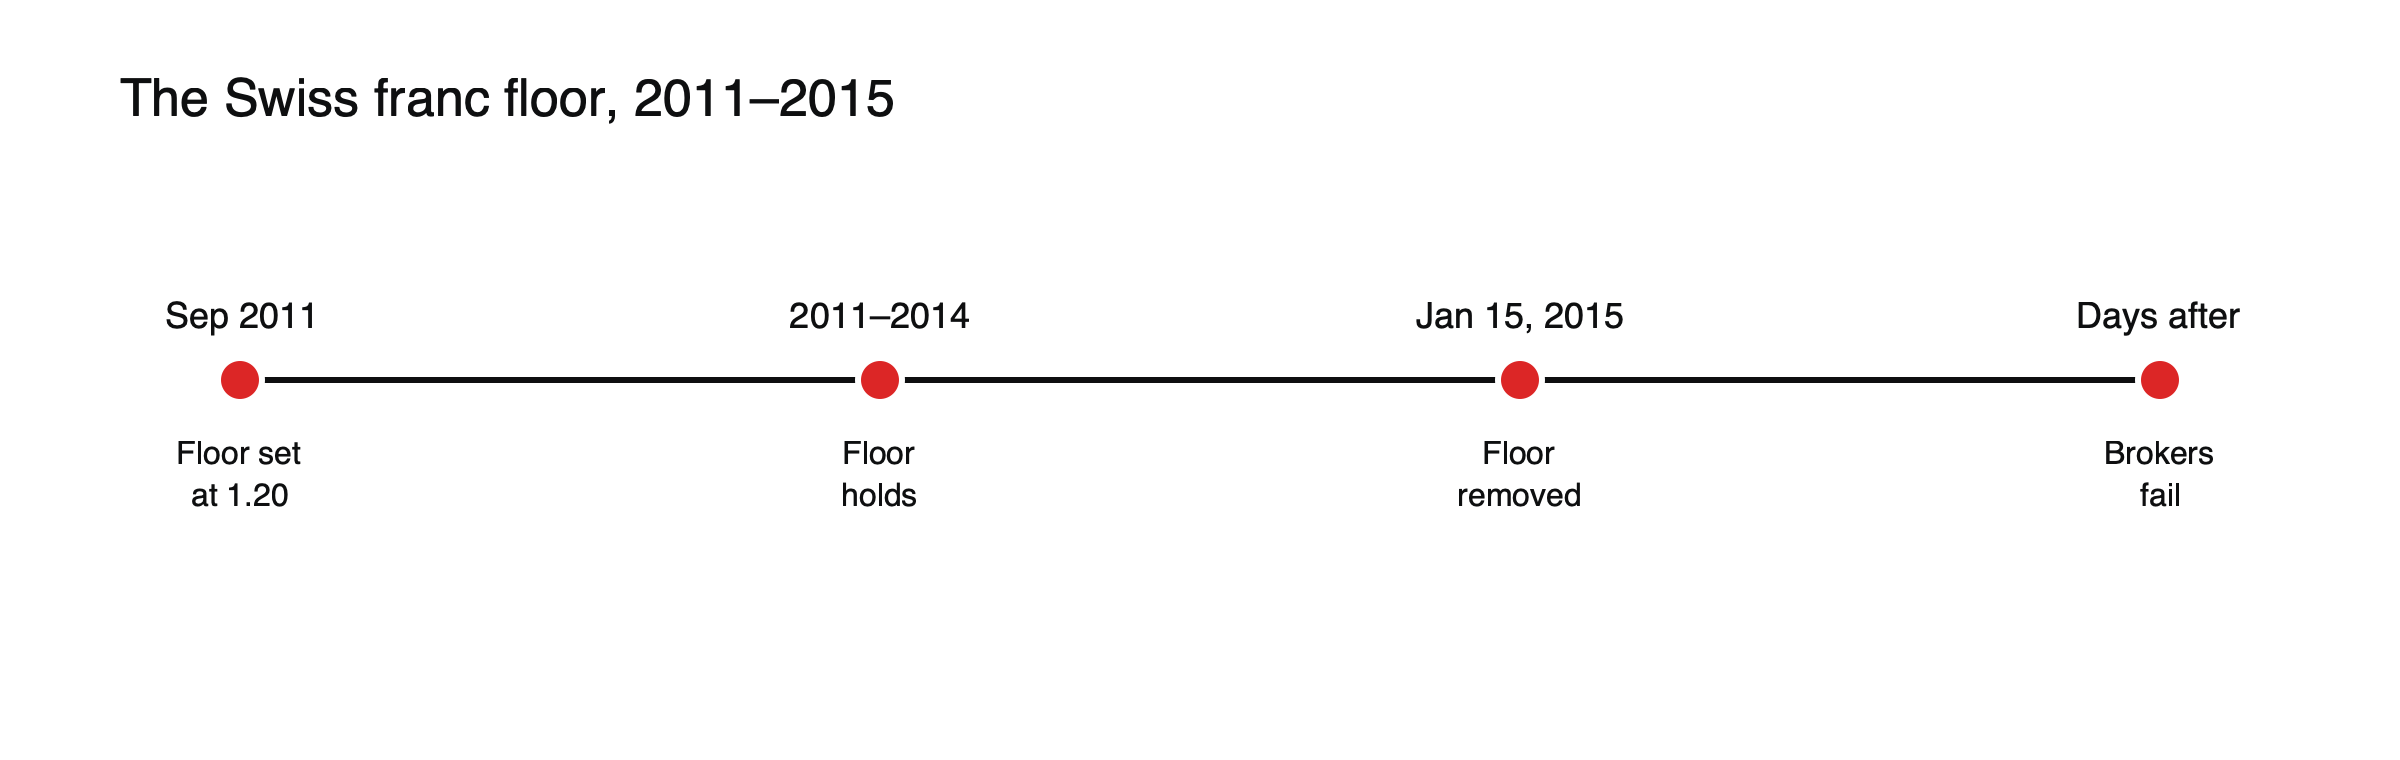
Figura: del piso a la quiebra.
Lo que vieron los operadores en pantalla
Para la mayoría de los operadores minoristas, la primera señal no fue el titular de las noticias, sino los precios, que dejaron de tener sentido. Las cotizaciones del EUR/CHF cayeron desde un nivel justo por encima de 1,20 hasta niveles cientos de pips más bajos y, después, unos 1.000 pips más abajo en cuestión de segundos. Muchas plataformas no mostraban ningún precio negociable, y las órdenes quedaban sin ejecutar. Cuando los precios regresaron, las órdenes de stop-loss y los cierres forzados por margen se ejecutaron al nivel que ofrecía el mercado, con frecuencia muy por debajo de donde los operadores las habían colocado. Algunos brókers informaron después de que las cuentas de los clientes habían quedado profundamente en negativo antes de que pudiera ejecutarse cualquier orden.
Por qué actuó el SNB
El SNB afirmó que el piso solo podía mantenerse mediante “intervenciones cambiarias permanentes de magnitud creciente”, a medida que el euro se debilitaba. Con el BCE a punto de iniciar la flexibilización cuantitativa, el banco concluyó que el costo de defender 1,20 ya no se justificaba. La sorpresa fue deliberada en cierto sentido: anunciar la salida con antelación habría provocado una oleada de compras especulativas de francos.
Por qué fue tan perjudicial
Posiciones concentradas. Años de estabilidad llevaron a muchos operadores a comprar EUR/CHF cerca del piso, a menudo con apalancamiento, suponiendo que el SNB siempre lo defendería.
Apalancamiento. Muchas cuentas minoristas usaban un apalancamiento muy por encima del límite de 30:1 que hoy se aplica a los principales pares de divisas en la UE. Con 50:1, un movimiento del 15% en contra de la posición consume el margen siete veces y medio.
Falta de liquidez. Los bancos y los creadores de mercado dejaron de cotizar precios. Una orden de stop-loss es una instrucción para cerrar al siguiente precio disponible, y durante muchos minutos no hubo ninguno. Los stops colocados algunos pips por debajo de 1,20 se ejecutaron cientos o miles de pips más abajo.
Ausencia de protección contra saldo negativo. Muchos brokers permitían que las cuentas quedaran por debajo de cero y luego exigían a los clientes cubrir el déficit. Los brokers que no pudieron recuperar esos déficits, o cuyas propias coberturas fallaron, se volvieron insolventes.
Quién resultó afectado
Los operadores minoristas con posiciones largas en EUR/CHF perdieron mucho más que sus depósitos. Los brokers que trasladaban las órdenes de sus clientes a bancos y cubrían sus posiciones de forma imperfecta enfrentaron pérdidas que no podían absorber. Los exportadores suizos vieron cómo sus productos se encarecían en el extranjero de la noche a la mañana, y los prestatarios fuera de Suiza con deudas en francos enfrentaron cuotas más altas.
También hubo ganadores: los tenedores de francos suizos y el pequeño número de operadores posicionados para la ruptura del piso.
Por qué algunos brokers quebraron y otros sobrevivieron
Los brokers que se situaban en la otra parte de las operaciones de sus clientes, o que cubrían con bancos solo después de que los clientes operaban, enfrentaron dos problemas a la vez. Las pérdidas de los clientes superaron sus depósitos, creando cuentas por cobrar difíciles de recuperar, y los bancos que proporcionaban sus coberturas ejecutaron órdenes a los nuevos precios, mucho más bajos. Las empresas con capital insuficiente no pudieron absorber la diferencia. Otras sobrevivieron porque su exposición al EUR/CHF era pequeña, porque habían reducido el apalancamiento en ese par con antelación o porque decidieron no cobrar los saldos negativos a sus clientes.
¿Podría volver a ocurrir?
Muchas monedas siguen vinculadas o están fuertemente administradas. En las mismas semanas de 2015, Dinamarca recortó las tasas cuatro veces y gastó unos US$ 15.000 millones para defender la paridad de la corona danesa con el euro, y esa paridad se mantuvo. Un régimen de paridad puede durar décadas, pero cuando un banco central decide que defenderla cuesta más que abandonarla, el ajuste suele llegar en forma de un salto, no de un movimiento gradual.
Cómo se compara con otras paridades rotas
El caso suizo fue inusual porque la moneda se disparó al alza, no a la baja. En la mayoría de las rupturas de paridad más conocidas, el banco central se queda sin reservas al defender una moneda débil:
| Evento | Fecha | Qué se rompió | Movimiento inmediato |
|---|---|---|---|
| Miércoles Negro | 16 de septiembre de 1992 | Salida del Reino Unido del MTC tras elevar las tasas del 10% al 12% y luego al 15% | La libra cayó bruscamente frente al marco |
| Flotación del baht tailandés | 2 de julio de 1997 | Tailandia abandonó su paridad con el dólar tras usar la mayor parte de sus reservas | El baht perdió cerca de la mitad de su valor en los meses siguientes |
| Piso del franco suizo | 15 de enero de 2015 | El SNB dejó de limitar la apreciación del franco | El franco subió más de un 30% en un momento dado |
En 1992 y 1997, los especuladores podían ver cómo las reservas se agotaban y apostar contra la paridad. En 2015, el SNB, en principio, podía emitir francos sin límite, por lo que el piso parecía imposible de romper, y esa confianza hizo la sorpresa peor. Consulte lo que ocurrió en el Miércoles Negro y lo que causó la crisis financiera asiática de 1997.
Qué cambió
La protección contra saldo negativo se convirtió en un diferencial para los brókers minoristas y, a partir de 2018, en un requisito para los clientes minoristas de CFD en la UE. El apalancamiento en divisas se limitó a 30:1 para los principales pares. Algunos brókers dejaron de ofrecer monedas con paridades o pisos, o aumentaron drásticamente los márgenes exigidos sobre ellas. Los equipos de gestión de riesgos empezaron a tratar las monedas vinculadas como una fuente de riesgo de saltos repentinos, y no como activos estables. Consulte qué es la protección contra saldo negativo.
Lecciones para operadores
- Las paridades y los pisos ocultan riesgos hasta que se rompen. Un precio que apenas se mueve puede seguir encerrando un riesgo de salto muy grande.
- Los stops no garantizan precios. En un gap, un stop se ejecuta al siguiente precio disponible. Consulte cómo funcionan las órdenes stop-loss.
- El apalancamiento convierte los gaps en pérdidas que cierran la cuenta. El tamaño de la posición, y no la dirección, determina si un shock es sobrevivible.
- Los bancos centrales pueden cambiar de rumbo sin aviso. Las garantías oficiales de días antes no impidieron el movimiento.
- Verifique las protecciones de su bróker. La protección contra saldo negativo y la segregación de los fondos de los clientes importan más precisamente en estos eventos.
Consulte también tipo de cambio fijo versus flotante, qué es una moneda refugio y cómo funciona el mercado de divisas.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y usted puede perder el valor que invierta.
Fuentes
- FXCM publica datos sobre el evento del SNB (eliminación del piso de 1,2000; EUR/CHF a 1.000 pips de distancia en segundos; circuit breakers; saldos negativos) — Finance Magnates
- Crisis del Banco Nacional Suizo (franco con una subida de casi 30%; cerca de 45 minutos prácticamente sin liquidez; préstamo de US$ 300 millones a FXCM) — investingLive
- La subida sin precedentes del franco suizo lleva a dos brókers a la insolvencia (Alpari; Global Brokers NZ) — Fox News / AP, enero de 2015
- ¿Qué fue el Miércoles Negro? (tasas del 10% al 12% y luego al 15%) — FXCM
- La crisis económica asiática y el FMI (2 de julio de 1997; el baht perdió la mitad de su valor) — Advisor Perspectives
- Fallo del piso EUR/CHF de 2015 (política del piso; consecuencias) — EarnForex
- El Banco Nacional Suizo pone fin al tipo de cambio mínimo y reduce la tasa de interés a −0,75% (comunicado del SNB, 15 de enero de 2015) — Mondo Visione
- Política monetaria del SNB tras el fin del tipo de cambio mínimo (motivos para el fin del piso) — Banco Nacional Suizo, abril de 2015
- Franco suizo: una retrospectiva del fin del piso EUR/CHF en 2015 (introducido el 6 de septiembre de 2011; eliminado hacia las 10:30; Danthine lo reafirmó el 12 de enero) — B-Sharpe