
O que aconteceu quando o piso do franco suíço foi removido em 2015?
Em janeiro de 2015, o SNB abandonou o piso de 1,20 EUR/CHF. O franco subiu cerca de 30% em minutos, ordens de stop falharam e corretoras entraram em colapso. Veja a cronologia e as lições.
A remoção do piso do franco suíço em 15 de janeiro de 2015 foi um dos movimentos mais violentos da história recente dos mercados de câmbio. Sem aviso prévio, o SNB abandonou o piso de 1,20 EUR/CHF que defendia havia mais de três anos. O franco chegou a subir mais de 30% em certo momento, a liquidez desapareceu, ordens de stop foram executadas muito longe dos níveis definidos e várias corretoras faliram.
Por que o piso existia
Em 2011, investidores que fugiam da crise da dívida da zona do euro aplicaram recursos em francos suíços, um tradicional porto seguro. A valorização do franco ameaçava os exportadores suíços e empurrava a economia em direção à deflação. Em 6 de setembro de 2011, o SNB declarou que não toleraria uma taxa EUR/CHF abaixo de 1,20 e que compraria moeda estrangeira em quantidades ilimitadas para defendê-la.
A política funcionou por anos. O EUR/CHF negociava logo acima de 1,20, e muitos operadores passaram a tratar o piso como quase uma garantia. Para sustentá-lo, porém, o SNB continuou comprando euros e outras moedas, e seu balanço inflou para cerca de 85% do PIB suíço.
Cronologia
- 6 de setembro de 2011: o SNB estabelece um mínimo de 1,20 para o EUR/CHF.
- 2011–2014: o piso se mantém; comprar euros perto de 1,20 parece uma operação com pouco risco de perda.
- Início de janeiro de 2015: o euro se enfraquece de forma constante, com ampla expectativa de que o Banco Central Europeu inicie compras de títulos em larga escala; defender o piso exige intervenções cada vez maiores.
- 12 de janeiro de 2015: o vice-presidente do SNB, Jean-Pierre Danthine, reafirma o compromisso do banco com o piso.
- 15 de janeiro de 2015, por volta das 10h30 (horário suíço): o SNB anuncia que encerra o piso e reduz a taxa de juros sobre depósitos à vista acima de um limite de isenção, de −0,25% para −0,75%.
- Segundos depois: o EUR/CHF cai abaixo de 1,20; algumas cotações ficam a 1.000 pips de distância em questão de segundos.
- Os 45 minutos seguintes: quase não há preços executáveis; os spreads se ampliam para milhares de pips.
- Fim do dia: o franco ainda está cerca de 15% mais forte em relação ao euro do que antes do anúncio.
- 16 a 19 de janeiro: a Alpari UK pede insolvência; a Global Brokers NZ encerra suas atividades; a FXCM informa perdas de clientes superiores a US$ 225 milhões além de seus depósitos e recebe um empréstimo de resgate de US$ 300 milhões da Leucadia.
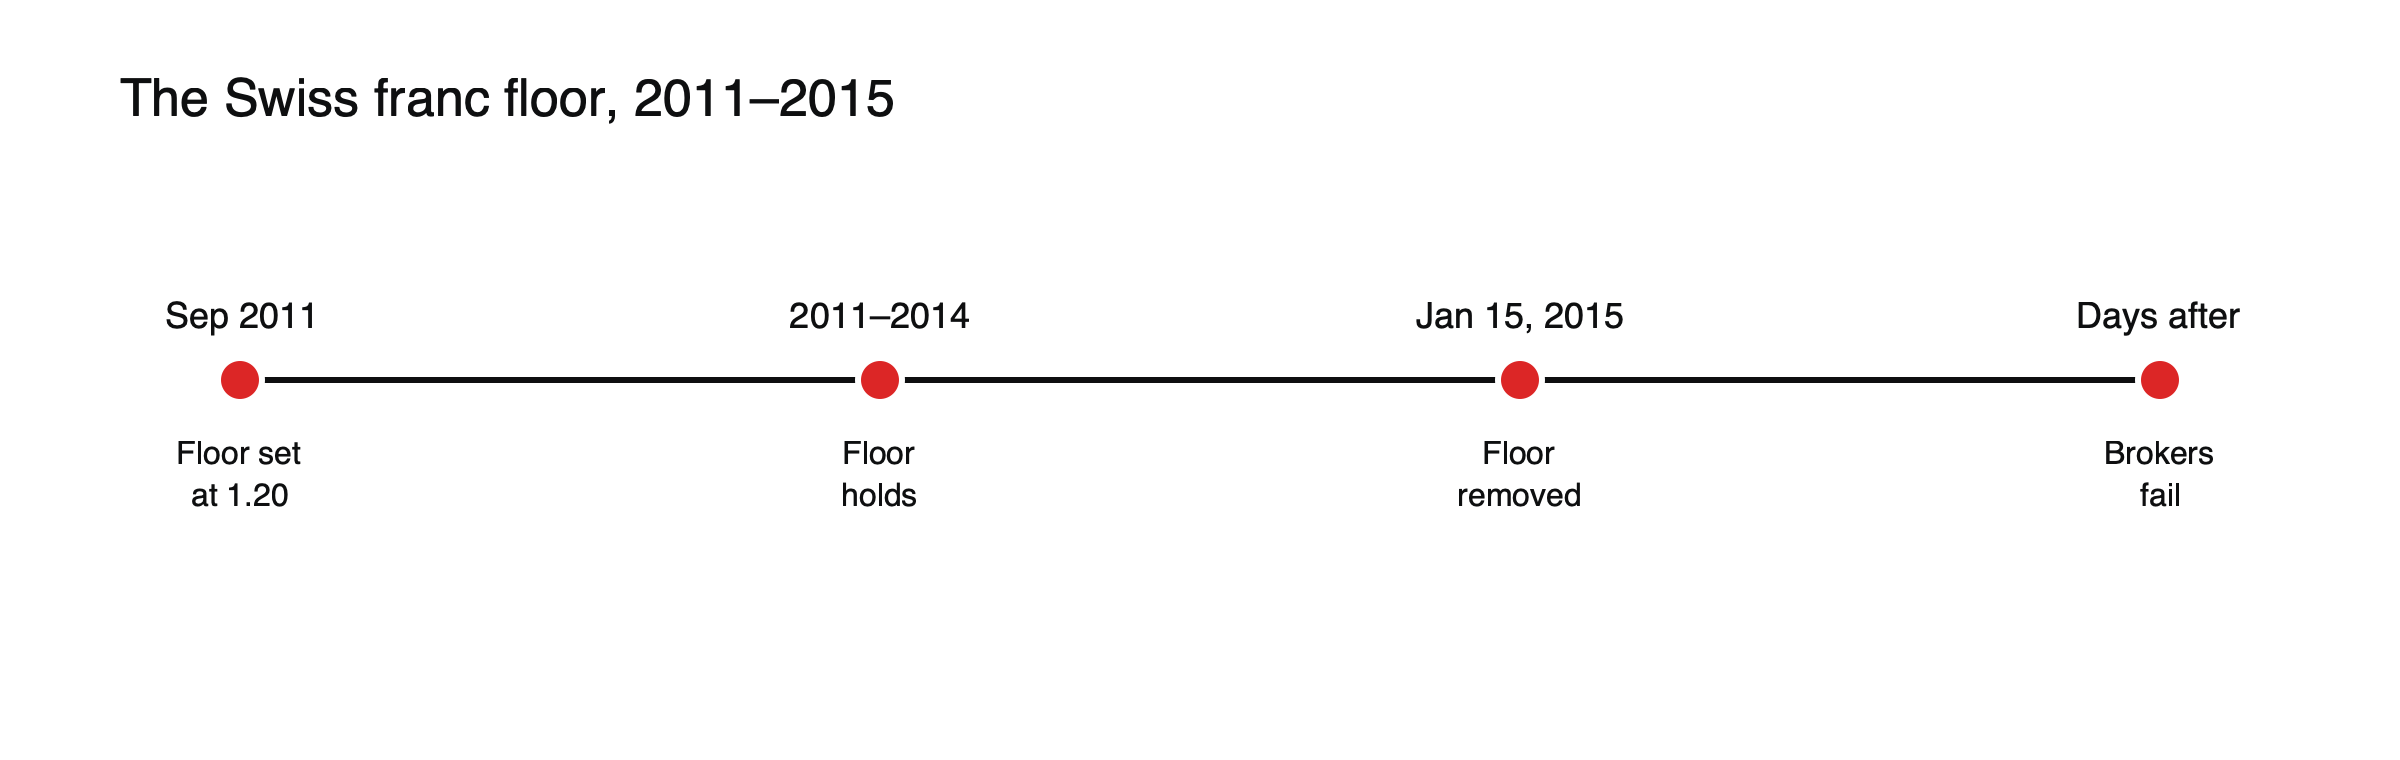
Figura: do piso à falência.
O que os operadores viram na tela
Para a maioria dos operadores de varejo, o primeiro sinal não foi a manchete do noticiário, mas os preços, que deixaram de fazer sentido. As cotações do EUR/CHF caíram de um nível logo acima de 1,20 para patamares centenas de pips e, em seguida, cerca de 1.000 pips mais baixos em questão de segundos. Muitas plataformas não exibiam nenhum preço negociável, e as ordens ficavam sem execução. Quando os preços voltaram, as ordens de stop-loss e os encerramentos forçados de margem foram executados no nível que o mercado oferecia, frequentemente muito abaixo de onde os operadores as haviam posicionado. Algumas corretoras relataram depois que as contas de clientes tinham ficado profundamente negativas antes que qualquer ordem pudesse ser executada.
Por que o SNB agiu
O SNB afirmou que o piso só poderia ser mantido por meio de “intervenções cambiais permanentes de magnitude crescente”, à medida que o euro se enfraquecia. Com o BCE prestes a iniciar o afrouxamento quantitativo, o banco concluiu que o custo de defender 1,20 não se justificava mais. A surpresa foi deliberada em certo sentido: anunciar a saída com antecedência teria provocado uma onda de compras especulativas de francos.
Por que foi tão prejudicial
Posições concentradas. Anos de estabilidade levaram muitos operadores a comprar EUR/CHF perto do piso, muitas vezes com alavancagem, presumindo que o SNB sempre o defenderia.
Alavancagem. Muitas contas de varejo usavam alavancagem muito acima do limite de 30:1 que hoje se aplica aos principais pares de moedas na UE. Com 50:1, um movimento de 15% contra a posição consome a margem sete vezes e meia.
Ausência de liquidez. Bancos e formadores de mercado deixaram de cotar preços. Uma ordem de stop-loss é uma instrução para fechar no próximo preço disponível, e durante muitos minutos não houve nenhum. Stops posicionados alguns pips abaixo de 1,20 foram executados centenas ou milhares de pips mais abaixo.
Ausência de proteção contra saldo negativo. Muitas corretoras permitiam que as contas ficassem abaixo de zero e depois exigiam que os clientes quitassem o déficit. Corretoras que não conseguiram recuperar esses déficits, ou cujas próprias operações de hedge falharam, tornaram-se insolventes.
Quem foi atingido
Operadores de varejo comprados em EUR/CHF perderam muito mais do que seus depósitos. Corretoras que repassavam ordens de clientes a bancos e faziam hedge de forma imperfeita enfrentaram perdas que não conseguiam absorver. Exportadores suíços viram seus produtos ficarem mais caros no exterior da noite para o dia, e tomadores de empréstimos fora da Suíça com dívidas em francos enfrentaram parcelas mais altas.
Também houve ganhadores: os detentores de francos suíços e o pequeno número de operadores posicionados para o rompimento do piso.
Por que algumas corretoras faliram e outras sobreviveram
Corretoras que ficavam do outro lado das operações dos clientes, ou que faziam hedge com bancos apenas depois que os clientes operavam, enfrentaram dois problemas ao mesmo tempo. As perdas dos clientes superaram seus depósitos, criando recebíveis difíceis de cobrar, e os bancos que forneciam seus hedges executaram ordens aos novos preços, muito mais baixos. Empresas com capital insuficiente não conseguiram absorver a diferença. Outras sobreviveram porque sua exposição ao EUR/CHF era pequena, porque haviam reduzido a alavancagem no par com antecedência ou porque decidiram não cobrar os saldos negativos dos clientes.
Poderia acontecer de novo?
Muitas moedas continuam atreladas ou fortemente administradas. Nas mesmas semanas de 2015, a Dinamarca cortou as taxas quatro vezes e gastou cerca de US$ 15 bilhões para defender a paridade da coroa dinamarquesa com o euro, e essa paridade se manteve. Um regime de paridade pode durar décadas, mas, quando um banco central decide que defendê-la custa mais do que abandoná-la, o ajuste costuma vir na forma de um salto, e não de um movimento gradual.
Como se compara com outras paridades rompidas
O caso suíço foi incomum porque a moeda disparou para cima, e não para baixo. Na maioria das rupturas de paridade mais conhecidas, o banco central fica sem reservas ao defender uma moeda fraca:
| Evento | Data | O que rompeu | Movimento imediato |
|---|---|---|---|
| Quarta-feira Negra | 16 de setembro de 1992 | Saída do Reino Unido do MTC após as taxas passarem de 10% para 12% e 15% | A libra caiu acentuadamente em relação ao marco |
| Flutuação do baht tailandês | 2 de julho de 1997 | A Tailândia abandonou sua paridade com o dólar após usar a maior parte de suas reservas | O baht perdeu cerca de metade do seu valor nos meses seguintes |
| Piso do franco suíço | 15 de janeiro de 2015 | O SNB deixou de limitar a valorização do franco | O franco subiu mais de 30% em certo momento |
Em 1992 e 1997, os especuladores podiam ver as reservas diminuindo e apostar contra a paridade. Em 2015, o SNB, em princípio, podia emitir francos ilimitadamente, de modo que o piso parecia impossível de romper, e essa confiança tornou a surpresa pior. Veja o que aconteceu na Quarta-feira Negra e o que causou a crise financeira asiática de 1997.
O que mudou
A proteção contra saldo negativo tornou-se um diferencial para corretoras de varejo e, a partir de 2018, uma exigência para clientes de CFDs de varejo na UE. A alavancagem em moedas foi limitada a 30:1 para os principais pares. Algumas corretoras deixaram de oferecer moedas com paridades ou pisos, ou elevaram drasticamente as margens exigidas sobre elas. As equipes de gestão de risco passaram a tratar moedas atreladas como fonte de risco de saltos repentinos, e não como ativos estáveis. Veja o que é a proteção contra saldo negativo.
Lições para operadores
- Paridades e pisos escondem riscos até se romperem. Um preço que mal se move ainda pode carregar um risco de salto muito grande.
- Stops não garantem preços. Em um gap, um stop é executado no próximo preço disponível. Veja como funcionam as ordens stop-loss.
- A alavancagem transforma gaps em perdas que encerram a conta. O tamanho da posição, e não a direção, determina se um choque é sobrevivível.
- Bancos centrais podem mudar de rumo sem aviso. Garantias oficiais dias antes não impediram o movimento.
- Verifique as proteções da sua corretora. A proteção contra saldo negativo e a segregação dos recursos dos clientes importam mais justamente nesses eventos.
Veja também câmbio fixo versus flutuante, o que é uma moeda porto seguro e como funciona o mercado de câmbio.
Este artigo é um conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- A FXCM publica dados sobre o evento do SNB (remoção do piso de 1,2000; EUR/CHF a 1.000 pips de distância em segundos; circuit breakers; saldos negativos) — Finance Magnates
- Crise do Banco Nacional Suíço (franco com alta de quase 30%; cerca de 45 minutos praticamente sem liquidez; empréstimo de US$ 300 milhões à FXCM) — investingLive
- A alta sem precedentes do franco suíço leva duas corretoras à insolvência (Alpari; Global Brokers NZ) — Fox News / AP, janeiro de 2015
- O que foi a Quarta-feira Negra? (taxas de 10% para 12% e depois 15%) — FXCM
- A crise econômica asiática e o FMI (2 de julho de 1997; o baht perdeu metade do valor) — Advisor Perspectives
- Falha do piso EUR/CHF de 2015 (política do piso; consequências) — EarnForex
- Banco Nacional Suíço encerra a taxa de câmbio mínima e reduz a taxa de juros para −0,75% (comunicado do SNB, 15 de janeiro de 2015) — Mondo Visione
- Política monetária do SNB após o fim da taxa de câmbio mínima (motivos para o fim do piso) — Banco Nacional Suíço, abril de 2015
- Franco suíço: uma retrospectiva do fim do piso EUR/CHF em 2015 (introduzido em 6 de setembro de 2011; removido por volta das 10h30; Danthine reafirmou em 12 de janeiro) — B-Sharpe
- As recentes ações cambiais do Banco Nacional Suíço (franco com alta de mais de 30%, fechando cerca de 15% mais alto; balanço do SNB em cerca de 85% do PIB; Dinamarca cortou as taxas quatro vezes e gastou US$ 15 bilhões na defesa de sua paridade; insolvência da Alpari em 19 de janeiro; déficit da FXCM superior a US$ 225 milhões) — Congressional Research Service, fevereiro de 2015