
Что произошло, когда в 2015 году отменили минимальный курс швейцарского франка?
15 января 2015 года Швейцарский национальный банк (SNB) неожиданно отказался от минимального курса 1,20 EUR/CHF. Франк резко вырос, ликвидность исчезла, стоп-ордера исполнялись далеко от заданных уровней, а несколько брокерских компаний обанкротились.
Отмена минимального курса швейцарского франка 15 января 2015 года стала одним из самых резких движений в новейшей истории валютных рынков. Без предварительного уведомления SNB отказался от минимального курса 1,20 EUR/CHF, который защищал более трёх лет. Франк в какой-то момент вырос более чем на 30%, ликвидность исчезла, стоп-ордера исполнялись далеко от заданных уровней, а несколько брокерских компаний обанкротились.
Зачем существовал минимальный курс
В 2011 году инвесторы, спасаясь от долгового кризиса в еврозоне, вкладывали средства в швейцарские франки, традиционную гавань для капитала. Укрепление франка угрожало швейцарским экспортёрам и подталкивало экономику к дефляции. 6 сентября 2011 года SNB заявил, что не допустит курса EUR/CHF ниже 1,20 и будет покупать иностранную валюту в неограниченных объёмах для его защиты.
Политика работала на протяжении нескольких лет. EUR/CHF торговался чуть выше 1,20, и многие участники рынка стали воспринимать этот уровень почти как гарантию. Однако для поддержания курса SNB продолжал покупать евро и другие валюты, и его баланс раздулся примерно до 85% ВВП Швейцарии.
Хронология
- 6 сентября 2011 года: SNB устанавливает минимальный курс 1,20 для EUR/CHF.
- 2011–2014 годы: минимальный курс сохраняется; покупка евро около 1,20 выглядит операцией с низким риском убытков.
- Начало января 2015 года: евро устойчиво слабеет, и широко ожидается, что Европейский центральный банк начнёт масштабные покупки облигаций; защита минимального курса требует всё более крупных интервенций.
- 12 января 2015 года: вице-президент SNB Жан-Пьер Данте́н подтверждает приверженность банка минимальному курсу.
- 15 января 2015 года, около 10:30 (по швейцарскому времени): SNB объявляет о прекращении минимального курса и снижает процентную ставку по депозитам до востребования выше порога освобождения с −0,25% до −0,75%.
- Через несколько секунд: EUR/CHF опускается ниже 1,20; некоторые котировки за считанные секунды оказываются на расстоянии 1000 пунктов.
- Следующие 45 минут: исполнимых цен почти нет; спреды расширяются до тысяч пунктов.
- Конец дня: франк всё ещё примерно на 15% сильнее по отношению к евро, чем до объявления.
- С 16 по 19 января: Alpari UK подаёт заявление о банкротстве; Global Brokers NZ прекращает деятельность; FXCM сообщает о задолженности клиентов сверх их депозитов более чем на 225 млн долларов США и получает антикризисный заём в размере 300 млн долларов США от Leucadia.
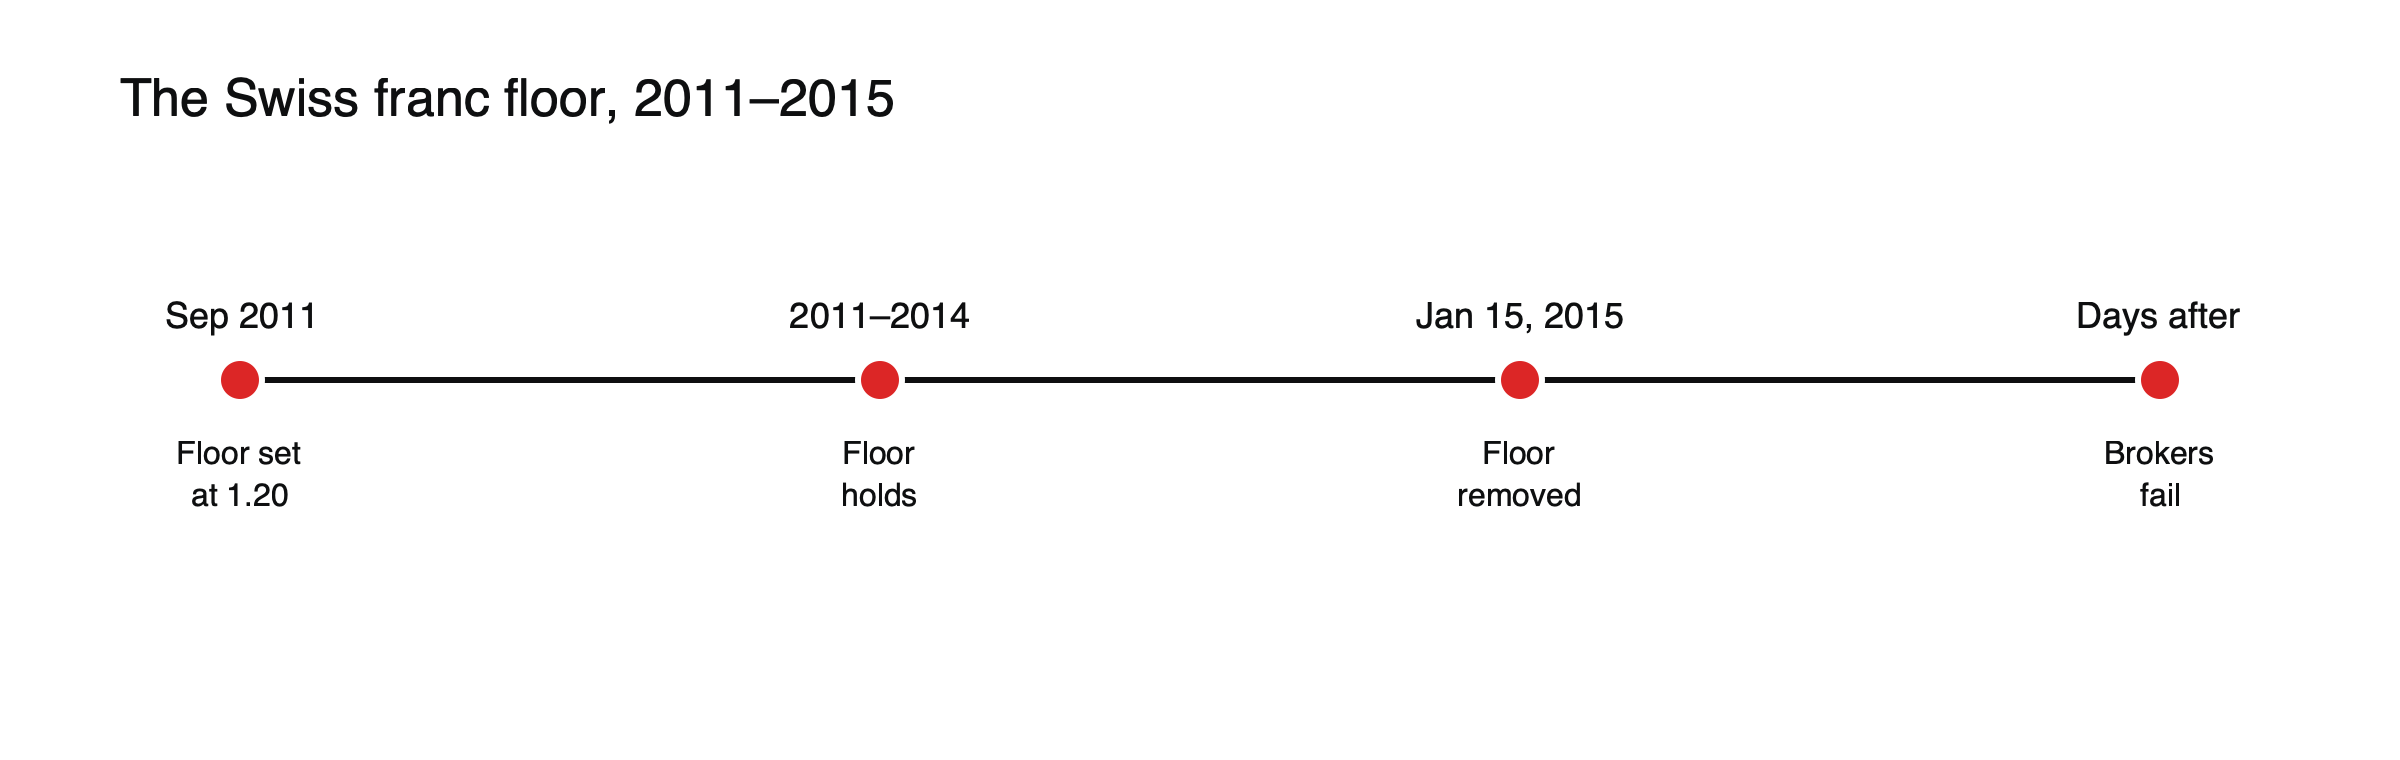 Рисунок: от минимального курса до банкротств.
Что видели трейдеры на экране
Для большинства розничных трейдеров первым сигналом стали не заголовки новостей, а цены, которые перестали быть логичными. Котировки EUR/CHF упали с уровня чуть выше 1,20 на сотни пунктов, а затем, за считанные секунды, ещё примерно на 1000 пунктов. Многие платформы не показывали ни одной исполнимой цены, и ордера не исполнялись. Когда цены вернулись, стоп-лоссы и принудительные закрытия позиций по марже были исполнены по тем ценам, которые предлагал рынок, часто far ниже уровней, на которых трейдеры их выставили. Некоторые брокеры впоследствии сообщали, что балансы клиентов стали глубоко отрицательными ещё до того, как какой-либо ордер удалось исполнить.
Почему SNB действовал именно так
SNB заявлял, что минимальный курс можно было сохранить только за счёт «постоянных валютных интервенций возрастающего масштаба» по мере ослабления евро. Когда ЕЦБ был близок к началу количественного смягчения, банк пришёл к выводу, что издержки защиты курса 1,20 больше не оправданы. Внезапность была в определённом смысле намеренной: объявление о выходе заранее вызвало бы волну спекулятивных покупок франка.
Почему это было так разрушительно
Концентрированные позиции. Многолетняя стабильность побудила многих трейдеров покупать EUR/CHF вблизи минимального курса, часто с использованием кредитного плеча, исходя из предположения, что SNB всегда будет его защищать.
Кредитное плечо. Многие розничные счета использовали кредитное плечо, значительно превышавшее ограничение 30:1, которое сегодня применяется к основным валютным парам в ЕС. При плече 50:1 движение на 15% против позиции съедает маржу в семь с половиной раз.
Отсутствие ликвидности. Банки и маркет-мейкеры перестали котировать цены. Стоп-лосс — это инструкция закрыть позицию по следующей доступной цене, а в течение многих минут такой цены не было. Стопы, выставленные на несколько пипсов ниже 1,20, были исполнены на сотни или тысячи пипсов ниже.
Отсутствие защиты от отрицательного баланса. Многие брокеры допускали, что счета уходили ниже нуля, а затем требовали от клиентов покрыть дефицит. Брокеры, которые не смогли взыскать эти дефициты или чьи собственные хеджирующие операции провалились, становились неплатежеспособными.
Кто пострадал
Розничные трейдеры, купившие EUR/CHF, потеряли гораздо больше своих депозитов. Брокеры, которые передавали клиентские ордера банкам и хеджировали их несовершенно, понесли убытки, которые не могли покрыть. Швейцарские экспортеры за одну ночь увидели, что их товары подорожали за рубежом, а заёмщики за пределами Швейцарии с долгами во франках столкнулись с более высокими платежами.
Были и выигравшие: владельцы швейцарских франков и небольшое число трейдеров, занявших позиции на пробой пола.
Почему одни брокеры обанкротились, а другие выжили
Брокеры, которые выступали контрагентами клиентских операций или хеджировали позиции в банках только после того, как клиенты открывали сделки, столкнулись сразу с двумя проблемами. Убытки клиентов превысили их депозиты, создав трудновзыскиваемую дебиторскую задолженность, а банки, предоставлявшие хеджи, исполнили ордера по новым, гораздо более низким ценам. Компании с недостаточным капиталом не смогли покрыть разницу. Другие выжили, потому что их экспозиция к EUR/CHF была небольшой, потому что они заранее снизили кредитное плечо по этой паре или потому что решили не взыскивать отрицательные балансы клиентов.
Может ли это повториться?
Многие валюты остаются привязанными или жёстко управляемыми. В те же недели 2015 года Дания четыре раза снижала ставки и потратила около 15 миллиардов долларов США, чтобы защитить паритет датской кроны к евро, и этот паритет сохранился. Режим паритета может продержаться десятилетия, но когда центральный банк решает, что его защита стоит дороже, чем отказ от неё, корректировка обычно происходит скачком, а не постепенным движением.
Как это сравнивается с другими разрывами паритета
Швейцарский случай был необычен тем, что валюта выросла, а не упала. В большинстве наиболее известных разрывов паритета центральный банк теряет резервы, защищая слабую валюту:
| Событие | Дата | Что сломалось | Немедленное движение |
|---|---|---|---|
| Черная среда | 16 сентября 1992 года | Выход Великобритании из ERM после того, как ставки были подняты с 10% до 12% и 15% | Фунт резко упал по отношению к немецкой марке |
| Падение тайского бата | 2 июля 1997 года | Таиланд отказался от паритета с долларом США после использования большей части своих резервов | Бат потерял около половины своей стоимости в последующие месяцы |
| Пол швейцарского франка | 15 января 2015 года | SNB перестал ограничивать укрепление франка | Франк на каком-то этапе вырос более чем на 30% |
В 1992 и 1997 годах спекулянты могли видеть, как резервы уменьшаются, и делать ставку против паритета. В 2015 году SNB, в принципе, мог эмитировать франки без ограничений, поэтому пол казался невозможным к пробою, и эта уверенность сделала неожиданность хуже. Смотрите что произошло в Черную среду и что вызвало азиатский финансовый кризис 1997 года.
Что изменилось
Защита от отрицательного баланса стала отличием розничных брокеров и, начиная с 2018 года, требованием для клиентов розничных CFD в ЕС. Кредитное плечо по валютам ограничено 30:1 для основных валютных пар. Некоторые брокеры перестали предлагать валюты с фиксированным паритетом или нижними границами либо резко повысили требуемую маржу по ним. Службы управления рисками стали рассматривать привязанные валюты как источник риска внезапных скачков, а не как стабильные активы. См. что такое защита от отрицательного баланса.
Уроки для трейдеров
- Паритеты и нижние границы скрывают риски до их разрыва. Цена, которая почти не движется, может всё равно нести очень большой риск скачка.
- Стоп-ордера не гарантируют цену. При гэпе стоп исполняется по следующей доступной цене. См. как работают стоп-лосс ордера.
- Плечо превращает гэпы в убытки, которые обнуляют счёт. Размер позиции, а не направление, определяет, переживёт ли счёт шок.
- Центральные банки могут сменить курс без предупреждения. Официальные гарантии за несколько дней до события не помешали движению.
- Проверяйте защитные механизмы вашего брокера. Защита от отрицательного баланса и сегрегация средств клиентов важнее всего именно в такие события.
Также см. фиксированный и плавающий валютные курсы, что такое валюта-убежище и как работает валютный рынок.
Эта статья носит образовательный характер и не является инвестиционной, финансовой, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- FXCM публикует данные о событии SNB (отмена пола 1,2000; EUR/CHF на расстоянии 1000 пипсов за секунды; автоматические выключатели торгов (circuit breakers); отрицательные балансы) — Finance Magnates
- Кризис Швейцарского национального банка (франк вырос почти на 30%; около 45 минут практически без ликвидности; заём 300 млн долларов США для FXCM) — investingLive
- Беспрецедентный рост швейцарского франка приводит к банкротству двух брокерских компаний (Alpari; Global Brokers NZ) — Fox News / AP, январь 2015
- Что такое Чёрная среда? (ставки с 10% до 12%, затем до 15%) — FXCM
- Азиатский экономический кризис и МВФ (2 июля 1997; бат потерял половину стоимости) — Advisor Perspectives
- Крах нижней границы EUR/CHF в 2015 году (политика нижней границы; последствия) — EarnForex
- Швейцарский национальный банк отменяет минимальный обменный курс и снижает процентную ставку до −0,75% (пресс-релиз SNB, 15 января 2015) — Mondo Visione
- Монетарная политика SNB после отмены минимального обменного курса (причины отмены нижней границы) — Швейцарский национальный банк, апрель 2015
- Швейцарский франк: взгляд назад на конец нижней границы EUR/CHF в 2015 году (введена 6 сентября 2011; отменена около 10:30; Дантин подтвердил 12 января) — B-Sharpe