
Por qué caen los precios de los bonos cuando suben los rendimientos
Los precios de los bonos caen cuando suben los rendimientos porque los cupones son fijos. Un ejemplo con un bono del 4% a 10 años muestra cómo cambia el precio según el rendimiento de mercado.
Los precios de los bonos caen cuando suben los rendimientos porque los cupones son fijos: si los bonos nuevos pagan más, un bono antiguo solo se vende a un precio más bajo, lo bastante bajo como para que su rendimiento iguale al del mercado. Un bono del 4% a 10 años con precio de $1,000 cae a unos $923, aproximadamente un 7,7%, si los rendimientos suben al 5%, y sube a unos $1,085 si bajan al 3%.
Ejemplo práctico
- Bono: valor nominal de $1,000, cupón anual del 4%, 10 años
- Rendimiento de mercado 4% → precio $1,000
- Rendimiento de mercado 5% → precio ≈ $922.78 (−7,7%)
- Rendimiento de mercado 3% → precio ≈ $1,085.30 (+8,5%)
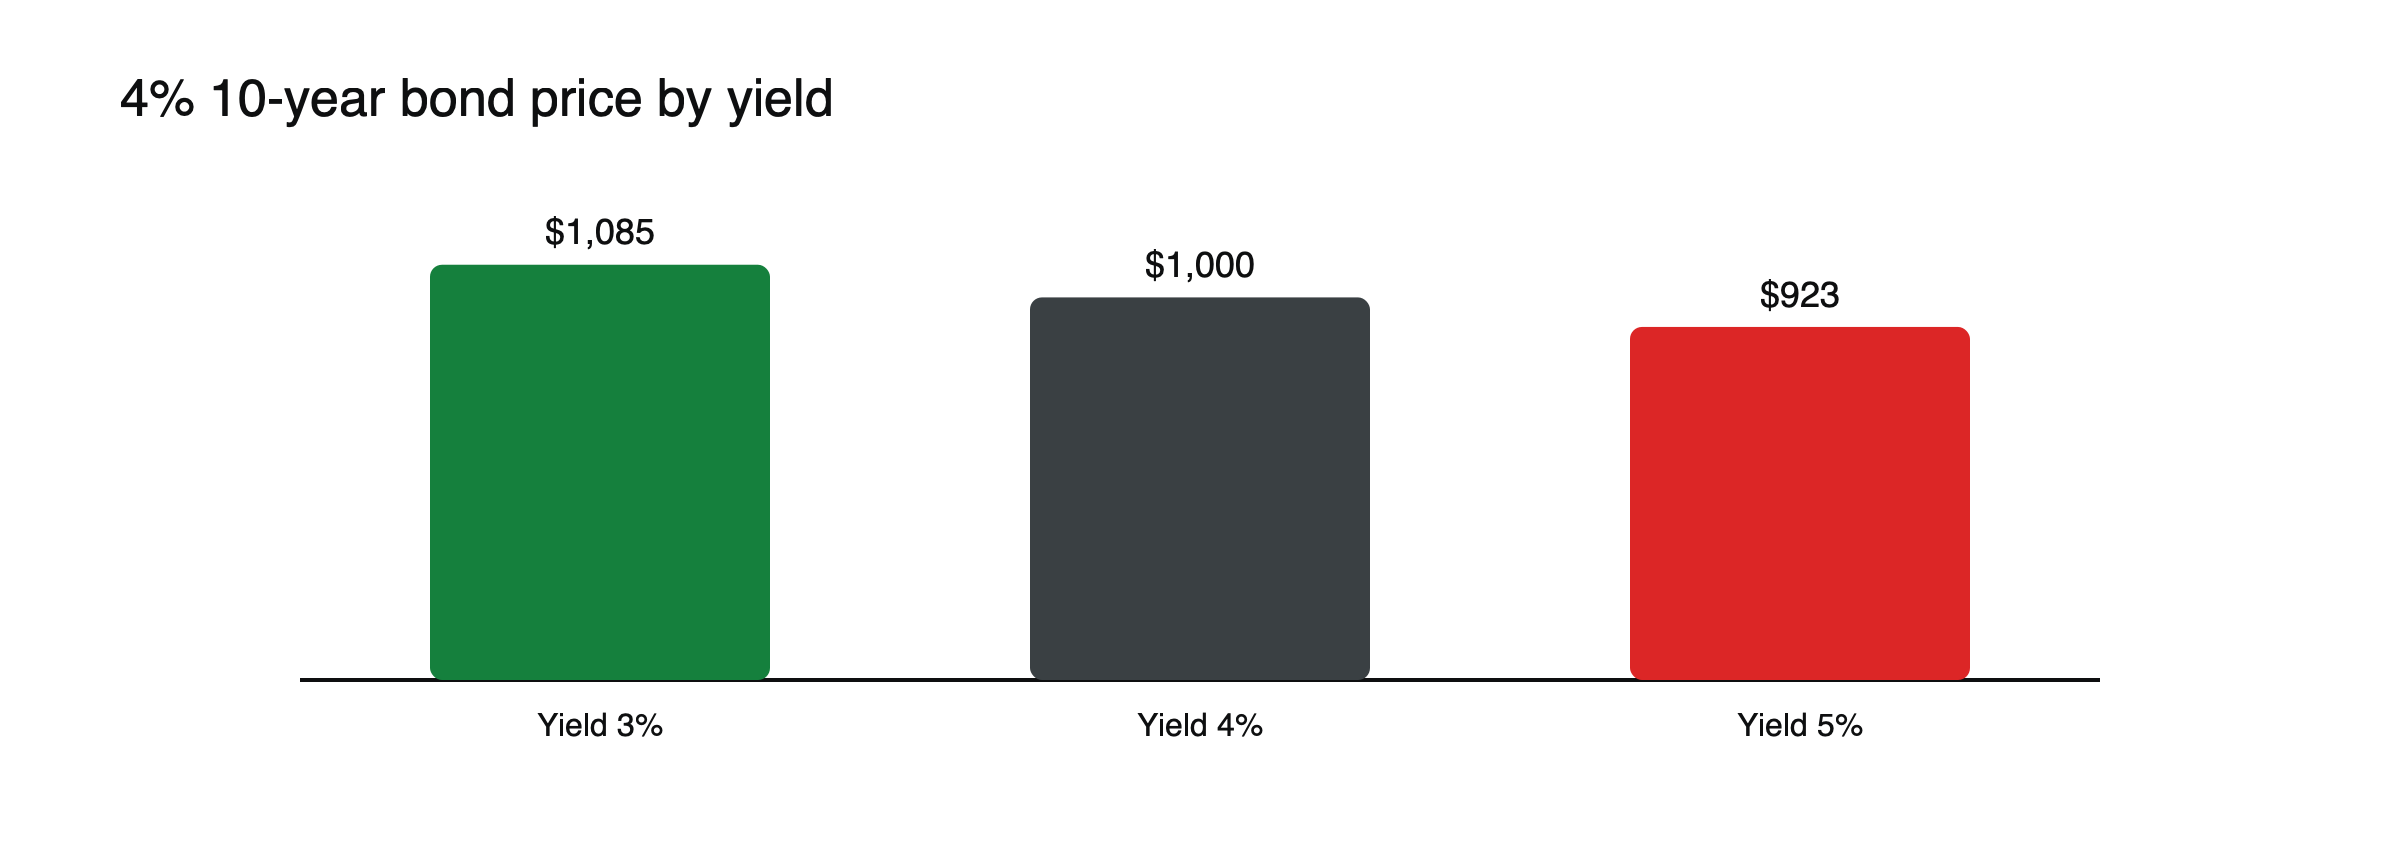
Figura: el precio se mueve en sentido opuesto al rendimiento (valores de ejemplo).
(Valores de ejemplo.)
El precio con distintos rendimientos
| Rendimiento de mercado | Precio de un bono del 4% a 10 años | Variación respecto a la par |
|---|---|---|
| 2% | Unos $1,179.65 | +18,0% |
| 3% | Unos $1,085.30 | +8,5% |
| 4% | $1,000.00 | 0% |
| 5% | Unos $922.78 | −7,7% |
| 6% | Unos $852.80 | −14,7% |
(Valores de ejemplo, con cupones anuales.) Una caída de 1 punto en los rendimientos sube el precio más de lo que una subida de 1 punto lo baja, un efecto llamado convexidad, que favorece al tenedor del bono.
Por qué los bonos largos se mueven más
Cuanto más lejos están los flujos de caja, más afecta un cambio en el rendimiento a su valor actual. En 2022, los bonos del Tesoro de EE. UU. a 2 años perdieron alrededor del 4%, mientras que los de 10 años perdieron alrededor del 16%. Consulte cómo la duración de un bono anticipa los movimientos de precio.
Bonos cupón cero
Un bono cupón cero no paga intereses; se vende con descuento y devuelve el valor nominal al vencimiento. Un cupón cero a 10 años con precio para un rendimiento del 4% cuesta unos $675.56; si los rendimientos suben al 5%, cae a unos $613.91, una caída de alrededor del 9,1%, más que el 7,7% de caída del bono con cupón del 4%. Como no hay cupones intermedios, todo su valor llega al final, por lo que es más sensible a los rendimientos.
Qué mueve los rendimientos
La política de los bancos centrales, las expectativas de inflación, el crecimiento y el endeudamiento público. Consulte cómo las decisiones de los bancos centrales mueven las divisas para ver el lado de la política monetaria.
2022 como caso extremo
Cuando la Reserva Federal subió los tipos con rapidez, el rendimiento del bono del Tesoro a 10 años pasó de alrededor del 1,5% a cerca del 4,2%, y el principal índice de bonos de EE. UU. perdió un 13%, su peor año desde 1976.
Cupón frente a rendimiento
El cupón se fija cuando se emite el bono; el rendimiento cambia con el precio. Un bono con cupón del 2% comprado a $850 puede rendir más del 4% hasta el vencimiento, mientras que un bono con cupón del 6% comprado a $1,150 puede rendir menos que su cupón. Comparar bonos por su rendimiento hasta el vencimiento, y no por su cupón, muestra cuál paga realmente más. Consulte cómo calcular el rendimiento hasta el vencimiento.
Mantener hasta el vencimiento
Las variaciones de precio importan sobre todo a quienes venden antes del vencimiento. Un inversor que mantiene un bono de alta calidad hasta el vencimiento recibe sus cupones y el valor nominal, independientemente de las variaciones de precio intermedias. En 2022, los inversores que mantuvieron bonos individuales hasta el vencimiento vieron pérdidas en el papel, pero recibieron el reembolso completo, mientras que quienes vendieron, o quienes tenían fondos que nunca vencen, materializaron las pérdidas o las vieron reflejadas en el precio de los fondos.
El otro lado
Los rendimientos más altos significan mayores ingresos futuros; los bonos comprados después de que suben los rendimientos generan más. Consulte cómo funcionan los bonos.
Subida de rendimientos e ingresos futuros, ilustrado
Supongamos que un inversor tiene un fondo de bonos que rinde 1,5% cuando los tipos suben de forma brusca, y el precio del fondo cae un 10%. (Valores de ejemplo.) El fondo compra ahora bonos nuevos que rinden alrededor del 4,5%, por lo que sus ingresos se triplican con el tiempo a medida que los bonos antiguos vencen y se reemplazan. Después de varios años, los ingresos más altos pueden compensar la pérdida inicial para un inversor paciente. Las subidas de rendimientos perjudican los precios de hoy, pero mejoran los rendimientos de mañana.
Rendimientos y otros mercados
Los rendimientos de los bonos afectan a casi todos los demás mercados. El aumento de los rendimientos eleva el costo de los préstamos para empresas y hogares, reduce el valor de las ganancias futuras de las empresas y puede fortalecer la moneda. Consulte cómo los tipos de interés afectan a los precios de las acciones.
Precios limpios y precios sucios
Los precios de los bonos suelen cotizarse limpios, sin los intereses del cupón acumulados desde el último pago. El comprador paga el precio limpio más los intereses devengados, conjuntamente denominados precio sucio. Para un bono con un cupón anual del 4%, se acumulan unos 10 dólares de interés por cada 1.000 dólares cada tres meses, de modo que un bono cotizado a 1.000 dólares tres meses después de una fecha de cupón cuesta unos 1.010 dólares en total. (Valores de ejemplo.) Cotizar precios limpios evita que los gráficos de precios den saltos en las fechas de cupón.
Diferenciales sobre los bonos del gobierno
Los rendimientos de los bonos corporativos se describen a menudo como un diferencial sobre un bono gubernamental de vencimiento similar. Si un bono del Tesoro a 10 años rinde el 4% y el bono a 10 años de una empresa rinde el 5,5%, el diferencial es de 1,5 puntos, que compensa el riesgo de crédito y la menor liquidez. Por tanto, los precios de los bonos corporativos pueden caer aunque los rendimientos gubernamentales se mantengan estables, si los diferenciales se amplían por preocupaciones sobre la economía. Consulte qué es un diferencial de crédito.
Inflación y rendimientos
Los inversores exigen rendimientos que cubran la inflación esperada más un rendimiento real. Cuando las expectativas de inflación suben, los rendimientos tienden a subir y los precios de los bonos a bajar, incluso si el banco central no ha movido los tipos. La diferencia entre los rendimientos de los bonos ordinarios y los bonos vinculados a la inflación muestra lo que espera el mercado en materia de inflación. Consulte qué es la inflación de equilibrio (breakeven).
Huida hacia la seguridad
En las crisis de mercado, los inversores suelen comprar bonos del gobierno, lo que hace subir sus precios y bajar sus rendimientos, incluso mientras caen las acciones. Ese patrón hace que los bonos de alta calidad sean útiles para diversificar en muchas caídas del mercado, aunque no cuando la inflación es la principal amenaza, como en 2022, cuando los precios de los bonos y de las acciones cayeron juntos.
Malas interpretaciones habituales
- Tomar el cupón como si fuera el rendimiento.
- Suponer que los bonos no pueden perder valor.
Un fondo de bonos en un año de subida de tipos, ilustrado
Supongamos que un inversor tiene 10.000 dólares en un fondo de bonos con una duración de 6 cuando los rendimientos suben 2 puntos en un año. El efecto en el precio es de aproximadamente −12%, unos −1.200 dólares, parcialmente compensados por un año de rentas, quizá 250 dólares con un rendimiento inicial del 2,5%. El fondo termina el año con una caída de alrededor del 9,5%. (Valores de ejemplo.) Al año siguiente, el mayor rendimiento del fondo, ahora en torno al 4,5%, generaría unos 450 dólares si los tipos dejan de subir, iniciando la lenta recuperación.
Los bonos a corto plazo apenas se mueven
Un bono de 2 años al 4% cae solo hasta unos 981,41 dólares si los rendimientos suben al 5%, es decir, menos del 2%, porque su capital se devuelve pronto y puede reinvertirse al tipo más alto. Por ello, los bonos a corto plazo y las letras del Tesoro se utilizan para mantener el efectivo de forma segura cuando se espera que los tipos suban. Consulte comparativa de letras, notas y bonos del Tesoro.
Bonos a largo plazo en periodos de tipos a la baja
La misma sensibilidad funciona en sentido inverso. Un bono a 30 años al 4% subiría hasta unos 1.196 dólares si los rendimientos cayeran al 3%, y hasta unos 1.448 dólares si cayeran al 2%. Los bonos a largo plazo pueden generar grandes ganancias cuando los tipos caen bruscamente, por lo que son populares entre los operadores que apuestan a recortes de tipos y entre los inversores que buscan protección frente a las recesiones.
Interpretar los movimientos de rendimiento en las noticias
Los informes de mercado suelen describir los movimientos de los bonos en puntos básicos, es decir, centésimas de punto porcentual. Una subida de 15 puntos básicos en el rendimiento a 10 años equivale a 0,15 puntos, lo que, para un bono a 10 años con una duración de unos 8, implica una caída de precio de alrededor del 1,2%. Los movimientos de 10 a 20 puntos básicos en un día son habituales en torno a los grandes datos económicos y a las reuniones de los bancos centrales; los de 30 o más indican un cambio significativo de expectativas. Traducir los puntos básicos en cambios de precio facilita juzgar las noticias sobre bonos. Muchos operadores mantienen una tabla mental sencilla de estas conversiones para los vencimientos y mercados que siguen más de cerca a diario.
Preguntas frecuentes
Si los precios caen cuando suben los rendimientos, ¿por qué comprar bonos cuando los tipos son bajos?
Por ingresos, estabilidad y diversificación. Pero los rendimientos iniciales bajos dejan menos margen frente a la subida de tipos, como mostró 2022.
¿Todos los bonos reaccionan de la misma manera?
No. Los bonos más largos y de cupón más bajo reaccionan más; los bonos corporativos también reaccionan a las preocupaciones de crédito.
Los importes de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- Por qué los inversores particulares se vieron tan afectados en 2022 (Bloomberg US Aggregate −13,1% hasta el 28 de diciembre, la peor cifra desde 1976; rendimiento a 10 años de aproximadamente 1,5% a aproximadamente 4,2%) — Yahoo Finance Morning Brief, diciembre de 2022
- Bonos: balance del primer semestre de 2023 (rendimientos del Tesoro en 2022 desde −4,1% a 2 años hasta −16,3% a 10 años; grado de inversión cerca de −16%) — WisdomTree
- Mayor descuento en bonos en décadas (precio medio de los bonos del Agg de unos 93,25 $; rendimiento al peor escenario (yield-to-worst) del 4%–5%; los precios y los rendimientos se mueven en sentido inverso) — Landmark Wealth Management