
Cómo funcionan el factor de salud y el precio de liquidación en los préstamos DeFi
El factor de salud mide cuán seguro es un préstamo DeFi. Con la misma fórmula se puede calcular el precio exacto del colateral al que el préstamo se vuelve liquidable.
El factor de salud mide cuán seguro es un préstamo DeFi: factor de salud = (valor del colateral × umbral de liquidación) ÷ deuda. Por encima de 1, el préstamo está a salvo de la liquidación; por debajo de 1, cualquiera puede reembolsar una parte y quedarse con el colateral con descuento. Con la misma fórmula se puede calcular el precio exacto del colateral al que el préstamo se vuelve liquidable.
Las fórmulas
Factor de salud = (valor del colateral × umbral de liquidación) ÷ deuda total
El umbral de liquidación es un porcentaje que la gobernanza del protocolo establece para cada activo de colateral. Si hay varios activos de colateral, cada uno se pondera según su propio umbral.
Precio de liquidación (un activo de colateral, deuda en stablecoin) = deuda ÷ (cantidad de colateral × umbral de liquidación)
Los ejemplos siguientes usan un umbral ilustrativo del 80% y no tienen en cuenta intereses ni comisiones. Los umbrales reales varían según el activo y el protocolo.
Ejemplo práctico 1: un préstamo prudente
Depositas 10 ETH a 3.000 $ cada uno (30.000 $) y pides prestados 15.000 USDC.
- Factor de salud = 30.000 $ × 0,80 ÷ 15.000 $ = 1,6
- Precio de liquidación = 15.000 $ ÷ (10 × 0,80) = 1.875 $
El ETH tendría que caer un 37,5% antes de que el préstamo pudiera liquidarse.
Ejemplo práctico 2: pedir más
Mismo colateral, pero pides prestados 20.000 USDC.
- Factor de salud = 24.000 $ ÷ 20.000 $ = 1,2
- Precio de liquidación = 20.000 $ ÷ 8 = 2.500 $
Ahora basta una caída de aproximadamente el 16,7%. Pedir un tercio más redujo el margen de seguridad a más de la mitad.
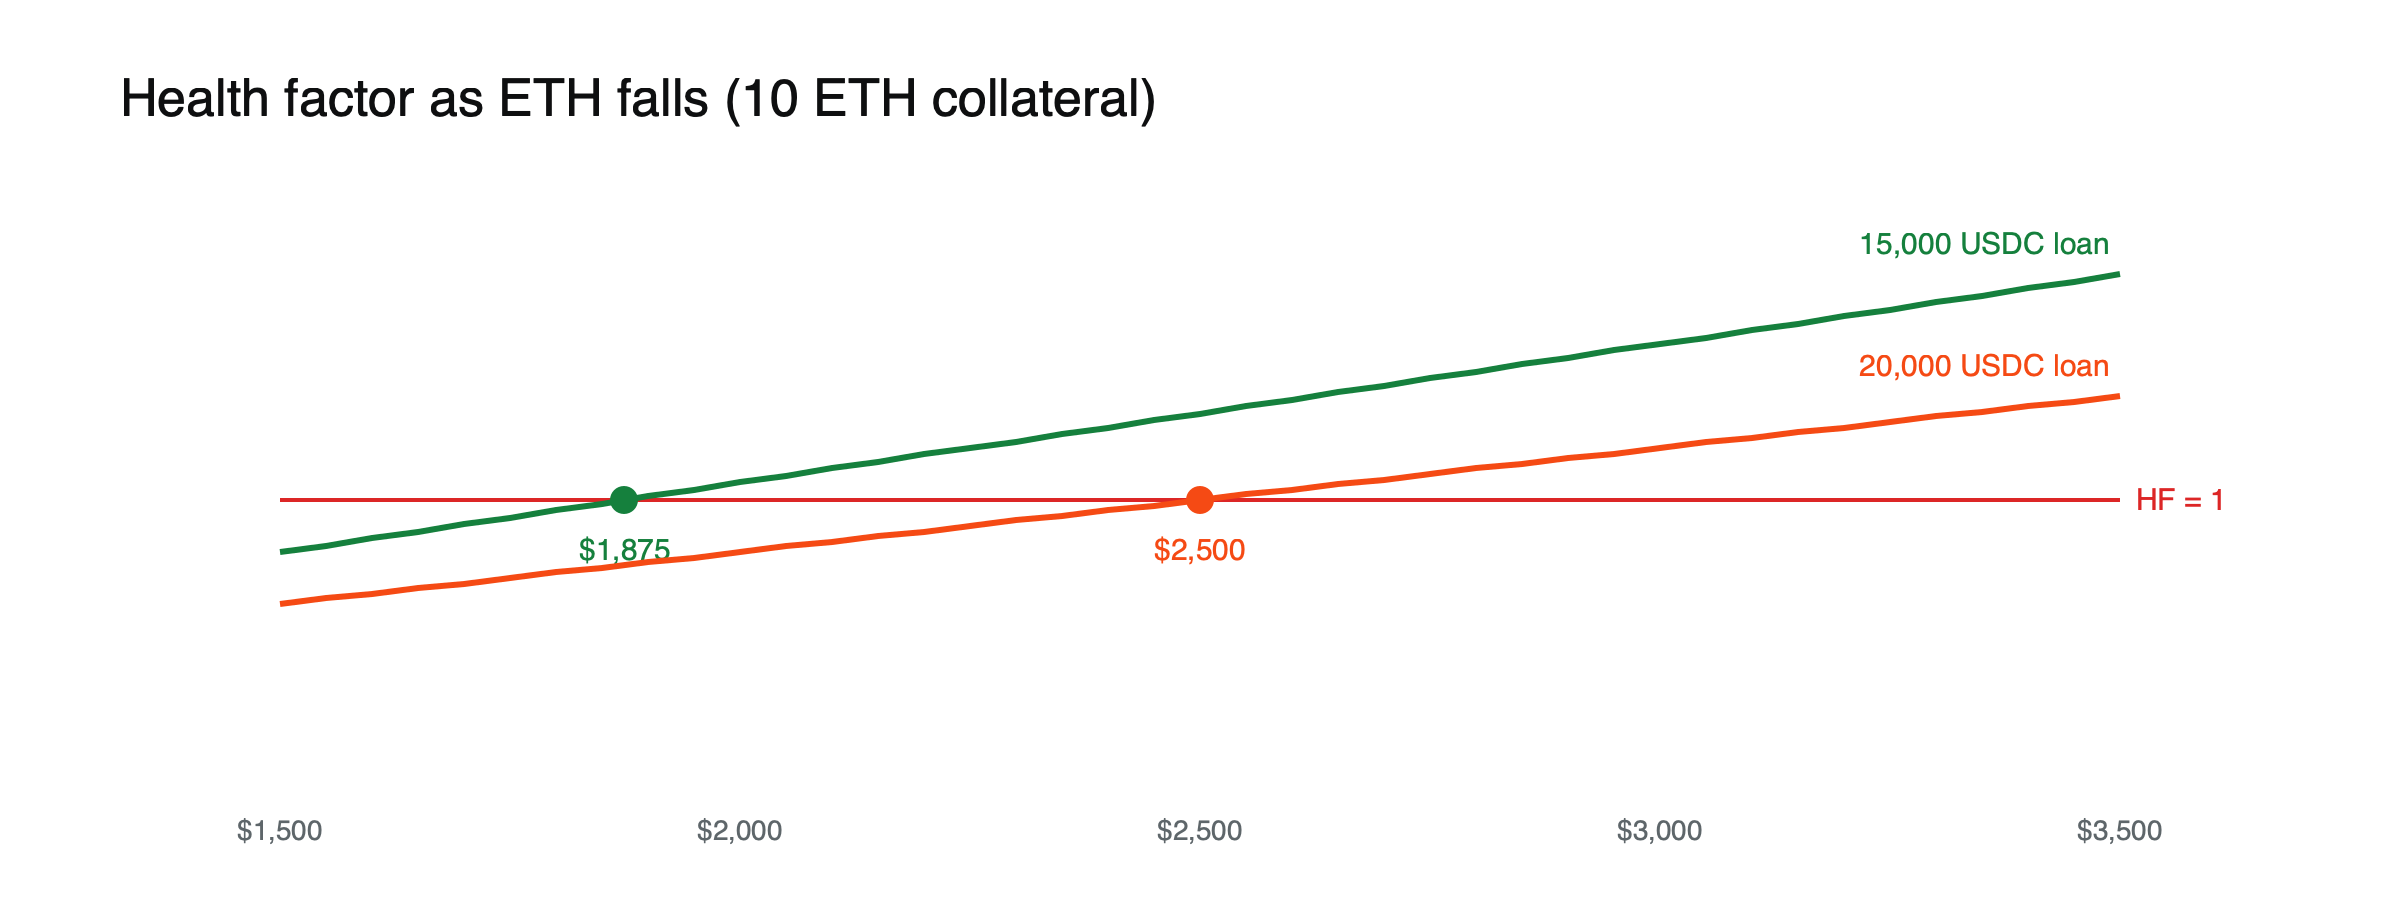 Figura: El factor de salud baja a medida que baja el precio del ETH; el préstamo mayor llega a 1 mucho antes (umbral ilustrativo del 80%).
Ejemplo práctico 3: lo que cuesta una liquidación
El ETH cae a 2.400 $ con el préstamo de 20.000 USDC todavía abierto.
- Factor de salud = 10 × 2.400 $ × 0,80 ÷ 20.000 $ = 0,96, por debajo de 1.
Un liquidador reembolsa 10.000 $ de tu deuda, la mitad de ella, con un factor de cierre del 50%. A cambio, se queda con 10.000 $ de ETH más una bonificación del 5% (ilustrativa): 10.500 $, o sea, 4,375 ETH.
- Te quedan 5,625 ETH (13.500 $) y debes 10.000 $.
- Nuevo factor de salud = 13.500 $ × 0,80 ÷ 10.000 $ = 1,08.
- La bonificación te costó 500 $, además de perder el colateral que pagó la deuda.
Si los precios siguen bajando, la posición puede volver a liquidarse.
Ejemplo práctico 4: dos tipos de colateral
Supongamos que depositas 10.000 $ de ETH con un umbral de liquidación del 80% y 5.000 $ de bitcoin envuelto (wrapped) con un umbral del 75%, y pides prestados 8.000 $ en stablecoins. (Umbrales ilustrativos).
- Colateral ponderado = 10.000 $ × 0,80 + 5.000 $ × 0,75 = 11.750 $
- Factor de salud = 11.750 $ ÷ 8.000 $ ≈ 1,47. Muchas aplicaciones de préstamos muestran esta cifra.
Cada activo aporta según su propio umbral, así que una caída del activo más arriesgado, es decir, el que tiene el umbral más bajo, perjudica menos el factor de salud por dólar que una caída del activo con el umbral más alto.
Ejemplo práctico 5: pedir prestado un token que sube
Supongamos ahora que depositas 20.000 $ en USDC con un umbral del 80% y pides prestados 3 ETH cuando el ETH vale 3.000 $, una deuda de 9.000 $.
- Factor de salud = 20.000 $ × 0,80 ÷ 9.000 $ ≈ 1,78
- Si el ETH sube a 4.500 $, la deuda vale 13.500 $ y el factor de salud baja a aproximadamente 1,19.
- La posición se vuelve liquidable si el ETH llega a unos 5.333 $, momento en que la deuda equivale a 16.000 $.
Pedir prestado un activo volátil equivale, en la práctica, a apostar en su contra: si sube, tu préstamo se vuelve más arriesgado aunque tu colateral no haya cambiado.
Qué ocurre durante una liquidación, paso a paso
- El oráculo informa de un nuevo precio y tu factor de salud baja de 1.
- Los bots que vigilan las posiciones ven que la tuya ya es elegible.
- Uno de ellos envía una transacción que reembolsa parte de tu deuda, hasta el factor de cierre del protocolo.
- El protocolo transfiere al liquidador colateral por un valor igual al monto reembolsado más la bonificación de liquidación.
- Tu posición permanece abierta con menos colateral y menos deuda; si los precios siguen cayendo, el proceso puede repetirse.
Todo esto puede ocurrir en cuestión de segundos desde la actualización del precio, por lo que reaccionar después de una alerta suele llegar demasiado tarde si el margen era escaso.
Colateral en stablecoins frente a colateral volátil
Usar stablecoins como colateral y pedir prestados tokens volátiles invierte el riesgo habitual: el peligro proviene de que suba el token prestado, no de que caiga el colateral, como muestra el ejemplo práctico 5. Usar colateral volátil y pedir prestadas stablecoins es la configuración más común, y el riesgo proviene de que caiga el colateral. Saber qué lado de tu posición puede moverse es el primer paso para establecer un margen de seguridad adecuado.
Intereses y fuentes de precios
Dos fuerzas más silenciosas también mueven el factor de salud. Los intereses se acumulan continuamente sobre la deuda, de modo que una posición dejada sin atención durante meses se vuelve gradualmente más arriesgada aunque los precios no se muevan. Además, el protocolo utiliza precios de su oráculo, no de un exchange en particular, así que un pico breve o un hueco en el feed del oráculo puede desencadenar una liquidación aunque el precio en tu exchange favorito pareciera seguro. Consulta qué es un oráculo blockchain.
Cómo mantener una posición segura
- Pide prestado muy por debajo de tu límite; no existe un factor de salud universalmente seguro, porque depende de cuán volátil sea tu colateral.
- Añade colateral o repaga deuda cuando el factor de salud baje.
- Vigila ambos lados: si pides prestado un token volátil, que su precio suba también reduce tu factor de salud.
- Usa alertas, ya que los mercados se mueven fuera del horario laboral.
Por qué el apalancamiento lo empeora
Pedir prestado para comprar más criptoactivos añade apalancamiento y hace más probable la liquidación: un factor de salud inicial más bajo deja menos margen para que los precios caigan. Nuestra lista de errores comunes de principiantes en cripto explica por qué el apalancamiento atrapa a los nuevos usuarios. Para la mecánica completa, lee cómo funcionan los préstamos y créditos en DeFi. Para una visión más amplia, consulta qué es DeFi.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Preguntas frecuentes
¿Qué factor de salud debo buscar?
No existe un número universal. Un enfoque útil es preguntarte cuánto podría caer realistamente tu colateral en una mala semana y, después, establecer un factor de salud que resista esa caída con margen suficiente. El colateral que oscila más necesita un margen inicial mayor.
¿Pueden liquidarme si estoy dormido o desconectado?
Sí. Las liquidaciones son activadas por cualquier persona que vea una posición elegible, a cualquier hora. Las alertas, las herramientas automatizadas y un margen amplio son las principales protecciones.
Fuentes
- Liquidaciones (fórmula del factor de salud; por debajo de 1 puede liquidarse; factor de cierre del 50%; bonificación por liquidación establecida por la gobernanza) — Documentación de Aave
- Conceptos de liquidación (ejemplo: ETH a $10,000, umbral del 80%, $6,000 prestados = 1,333; no existe un nivel universalmente seguro) — Documentación de Aave
- Liquidación (bonificación típicamente del 5%–10% en Aave V3; liquidaciones parciales repetidas) — Otomato