
Como funcionam o fator de saúde e o preço de liquidação no empréstimo DeFi
Explica como calcular o fator de saúde e o preço de liquidação de um empréstimo DeFi, com exemplos numéricos de garantias de um ou de vários ativos.
O fator de saúde mede o quão seguro é um empréstimo DeFi: fator de saúde = (valor da garantia × limite de liquidação) ÷ dívida. Acima de 1, o empréstimo está protegido contra liquidação; abaixo de 1, qualquer pessoa pode quitar parte dele e ficar com a garantia com desconto. Com a mesma fórmula, é possível calcular o preço exato da garantia no qual o seu empréstimo se torna liquidável.
As fórmulas
Fator de saúde = (valor da garantia × limite de liquidação) ÷ dívida total
O limite de liquidação é um percentual definido para cada ativo de garantia pela governança do protocolo. Com vários ativos de garantia, cada um é ponderado pelo seu próprio limite.
Preço de liquidação (um ativo de garantia, dívida em stablecoin) = dívida ÷ (quantidade da garantia × limite de liquidação)
Os exemplos abaixo usam um limite ilustrativo de 80% e ignoram juros e taxas. Os limites reais variam conforme o ativo e o protocolo.
Exemplo 1: um empréstimo cauteloso
Você deposita 10 ETH a US$ 3.000 cada (US$ 30.000) e toma emprestados 15.000 USDC.
- Fator de saúde = US$ 30.000 × 0,80 ÷ US$ 15.000 = 1,6
- Preço de liquidação = US$ 15.000 ÷ (10 × 0,80) = US$ 1.875
O ETH teria que cair 37,5% antes que o empréstimo pudesse ser liquidado.
Exemplo 2: pedir mais emprestado
Mesma garantia, mas você toma emprestados 20.000 USDC.
- Fator de saúde = US$ 24.000 ÷ US$ 20.000 = 1,2
- Preço de liquidação = US$ 20.000 ÷ 8 = US$ 2.500
Agora, uma queda de cerca de 16,7% já é suficiente. Tomar emprestado um terço a mais reduziu a margem de segurança em mais da metade.
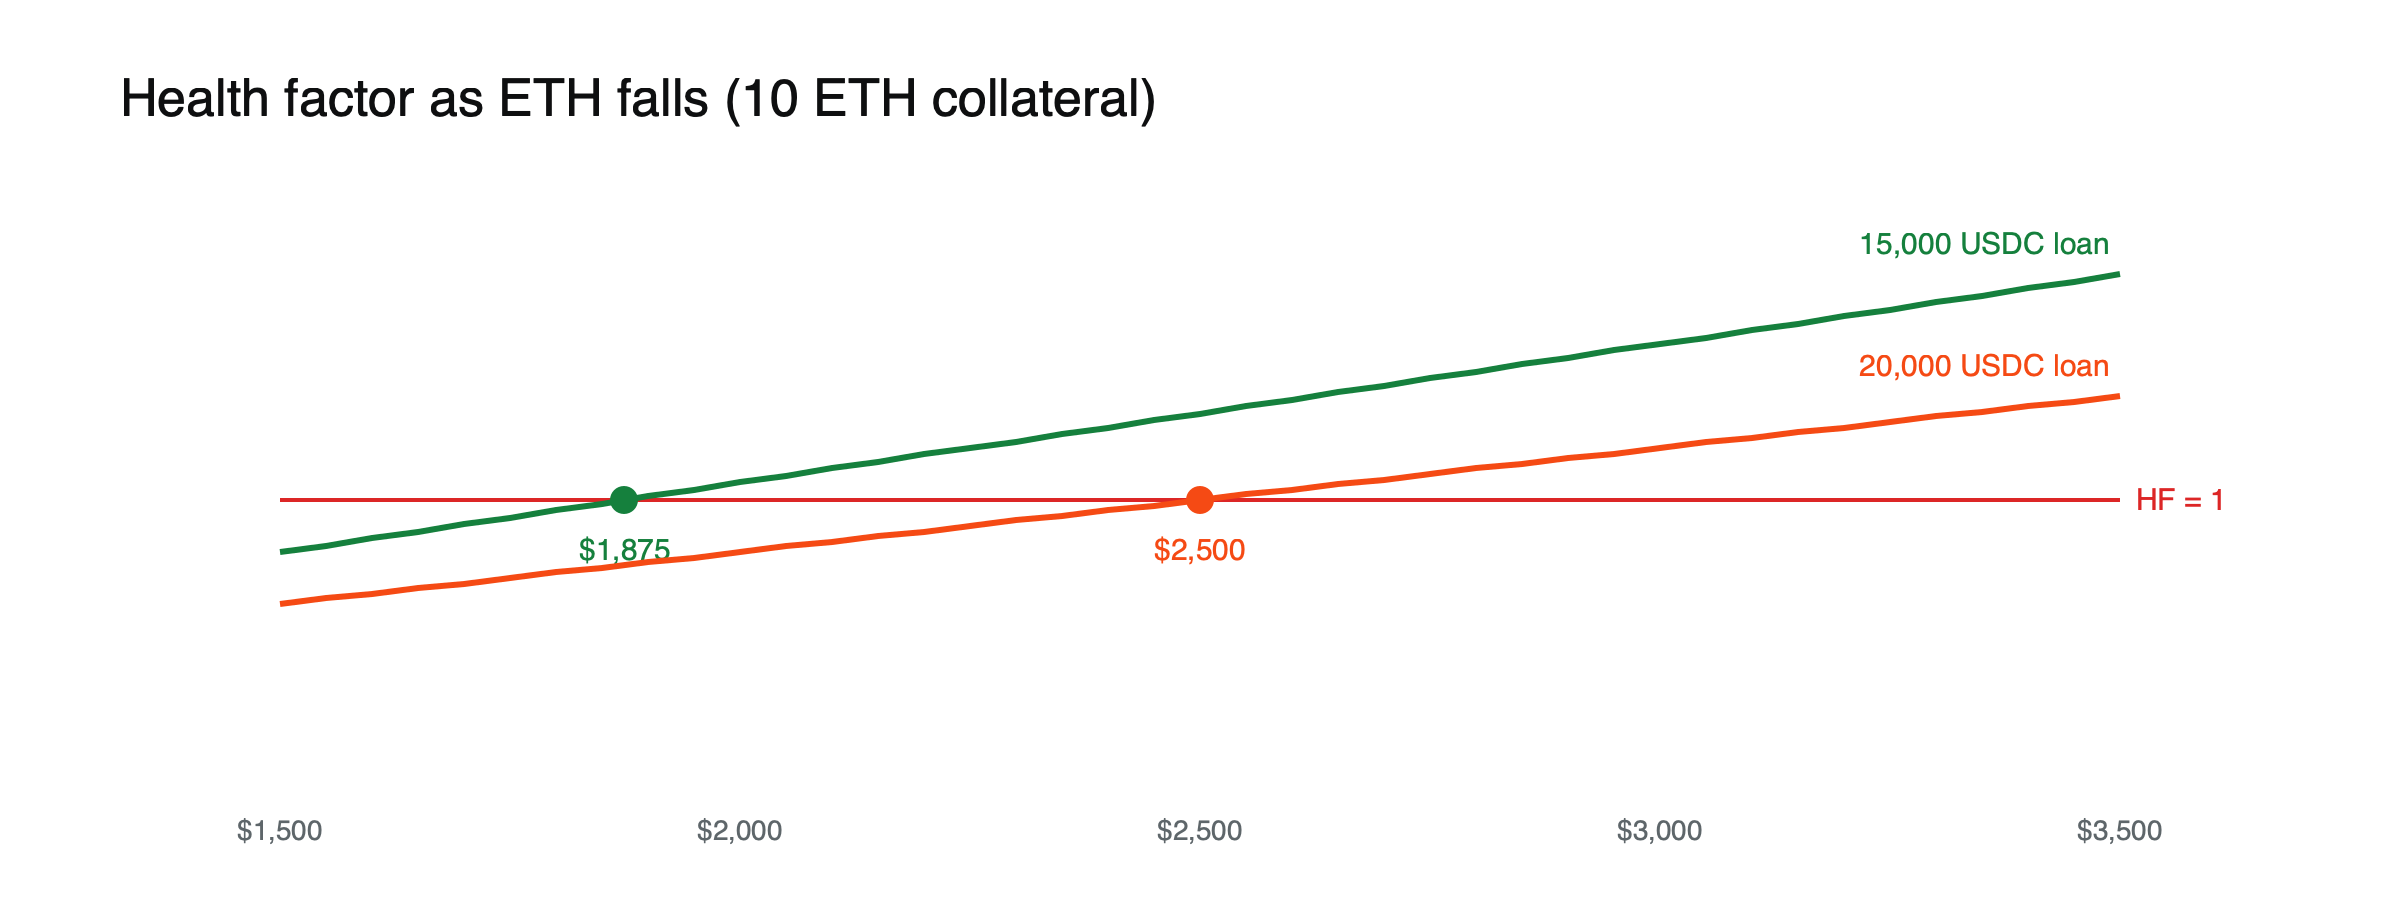
Figura: O fator de saúde cai conforme o preço do ETH; o empréstimo maior atinge 1 muito antes (limite ilustrativo de 80%).
Exemplo 3: o custo de uma liquidação
O ETH cai para US$ 2.400 com o empréstimo de 20.000 USDC ainda em aberto.
- Fator de saúde = 10 × US$ 2.400 × 0,80 ÷ US$ 20.000 = 0,96, abaixo de 1.
Um liquidador quita US$ 10.000 da sua dívida, metade dela, sob um fator de fechamento (close factor) de 50%. Em troca, ele recebe US$ 10.000 em ETH mais um bônus de 5% (ilustrativo): US$ 10.500, ou 4,375 ETH.
- Você fica com 5,625 ETH (US$ 13.500) e deve US$ 10.000.
- Novo fator de saúde = US$ 13.500 × 0,80 ÷ US$ 10.000 = 1,08.
- O bônus custou US$ 500 a você, além da perda da garantia que quitou a dívida.
Se os preços continuarem caindo, a posição pode ser liquidada novamente.
Exemplo 4: dois tipos de garantia
Suponha que você deposite US$ 10.000 em ETH, com limite de liquidação de 80%, e US$ 5.000 em bitcoin encapsulado (wrapped), com limite de 75%, e tome emprestados US$ 8.000 em stablecoins. (Limites ilustrativos.)
- Garantia ponderada = US$ 10.000 × 0,80 + US$ 5.000 × 0,75 = US$ 11.750
- Fator de saúde = US$ 11.750 ÷ US$ 8.000 ≈ 1,47. Muitos aplicativos de empréstimo exibem este número.
Cada ativo contribui de acordo com o seu próprio limite; por isso, uma queda no ativo mais arriscado, o de limite mais baixo, afeta o fator de saúde menos por dólar do que uma queda no ativo de limite mais alto.
Exemplo 5: tomar emprestado um token que sobe
Agora, suponha que você deposite US$ 20.000 em USDC, com limite de 80%, e tome emprestados 3 ETH quando o ETH vale US$ 3.000, uma dívida de US$ 9.000.
- Fator de saúde = US$ 20.000 × 0,80 ÷ US$ 9.000 ≈ 1,78
- Se o ETH subir para US$ 4.500, a dívida passa a valer US$ 13.500 e o fator de saúde cai para cerca de 1,19.
- A posição se torna liquidável se o ETH atingir cerca de US$ 5.333, quando a dívida equivale a US$ 16.000.
Tomar emprestado um ativo volátil equivale, na prática, a apostar contra ele: se ele sobe, o seu empréstimo fica mais arriscado, mesmo que a garantia não tenha mudado.
O que acontece durante uma liquidação, passo a passo
- O oráculo informa um novo preço, e o seu fator de saúde cai abaixo de 1.
- Bots que monitoram posições identificam que a sua agora está elegível.
- Um deles envia uma transação que quita parte da sua dívida, até o limite do fator de fechamento (close factor) do protocolo.
- O protocolo transfere ao liquidador garantia equivalente ao valor quitado, mais o bônus de liquidação.
- Sua posição permanece aberta com menos colateral e menos dívida; se os preços continuarem caindo, o processo pode se repetir.
Tudo isso pode acontecer em questão de segundos após a atualização do preço, por isso reagir depois de um alerta costuma ser tarde demais se a margem era pequena.
Colateral em stablecoin versus colateral volátil
Usar stablecoins como colateral e tomar emprestados tokens voláteis inverte o risco usual: o perigo vem da alta do token emprestado, e não da queda do colateral, como mostra o exemplo prático 5. Usar colateral volátil e tomar emprestadas stablecoins é a configuração mais comum, e o risco vem da queda do colateral. Saber qual lado da sua posição pode se mover é o primeiro passo para definir uma margem segura.
Juros e feeds de preço
Duas forças mais discretas também alteram o fator de saúde. Os juros incidem continuamente sobre a dívida, de modo que uma posição deixada sem alterações por meses torna-se gradualmente mais arriscada, mesmo que os preços não se movam. E o protocolo usa preços do seu oráculo, e não de uma exchange específica; por isso, um pico breve ou uma falha no feed do oráculo pode acionar a liquidação mesmo que o preço na sua exchange favorita pareça seguro. Veja o que é um oráculo de blockchain.
Como manter uma posição segura
- Tome empréstimos bem abaixo do seu limite; não existe um fator de saúde universalmente seguro, pois ele depende de quão volátil é o seu colateral.
- Adicione colateral ou pague parte da dívida quando o fator de saúde cair.
- Observe os dois lados: se você tomar emprestado um token volátil, a alta do preço dele também reduz o seu fator de saúde.
- Use alertas, já que os mercados se movem fora do horário comercial.
Por que a alavancagem piora a situação
Tomar empréstimos para comprar mais criptoativos adiciona alavancagem e torna a liquidação mais provável: um fator de saúde inicial mais baixo deixa menos espaço para que os preços caiam. Nossa lista de erros comuns de iniciantes em criptomoedas explica por que a alavancagem pega desprevenidos os novos usuários. Para a mecânica completa, leia como funcionam os empréstimos e financiamentos em DeFi. Para a visão mais ampla, veja o que é DeFi.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Perguntas frequentes
Qual fator de saúde devo buscar?
Não existe um número universal. Uma abordagem útil é perguntar quanto o seu colateral poderia cair de forma realista em uma semana ruim e, então, definir um fator de saúde que resista a essa queda com folga. Colateral que oscila mais exige uma margem inicial maior.
Posso ser liquidado enquanto estou dormindo ou offline?
Sim. Liquidações são acionadas por qualquer pessoa que identifique uma posição elegível, a qualquer hora. Alertas, ferramentas automatizadas e uma margem ampla são as principais proteções.
Fontes
- Liquidações (fórmula do fator de saúde; abaixo de 1 pode haver liquidação; fator de fechamento de 50%; bônus de liquidação definido pela governança) — documentação da Aave
- Conceitos de liquidação (exemplo: ETH a US$ 10.000, limite de 80%, US$ 6.000 emprestados = 1,333; não existe nível universalmente seguro) — documentação da Aave
- Liquidação (bônus tipicamente de 5%–10% na Aave V3; liquidações parciais repetidas) — Otomato