
Depósitos tokenizados vs. stablecoins
Los depósitos tokenizados y las stablecoins pueden parecer similares, pero se diferencian en el derecho legal del titular, el pago de intereses y la cobertura del seguro de depósitos.
La diferencia clave entre los depósitos tokenizados y las stablecoins es el derecho legal. Un depósito tokenizado es un depósito bancario registrado en una blockchain, por lo que el titular es un depositante del banco. Una stablecoin es un derecho sobre las reservas de un emisor distinto. Los tokens de depósito pueden pagar intereses y pueden contar con seguro de depósitos; las stablecoins de pago, por lo general, no.
Cómo funcionan los depósitos tokenizados
Un banco crea un token que representa dólares depositados en él, uno a uno, y mantiene sincronizados su libro mayor y la blockchain. JPMD de JPMorgan, también llamado JPM Coin, es el ejemplo más conocido: pasó a uso institucional en la red Base de Coinbase el 12 de noviembre de 2025.
Cómo funcionan las stablecoins
Un emisor como Circle o Tether recibe dólares, mantiene reservas y emite tokens que cualquiera puede tener y transferir. Consulte qué es una stablecoin y stablecoins centralizadas vs. descentralizadas.
Comparación lado a lado
| Depósito tokenizado | Stablecoin | |
|---|---|---|
| Emisor | Un banco regulado | Una empresa de stablecoins |
| Derecho del titular | Un depósito bancario | Un derecho sobre las reservas del emisor |
| Intereses | Puede pagar intereses | Las stablecoins de pago de EE. UU. y la UE pueden no pagar intereses |
| Seguro de depósitos | Puede aplicarse, dentro de límites | No se aplica |
| Quién puede tenerlo | Normalmente los clientes del banco, a menudo instituciones | Cualquiera con una billetera compatible |
| Precio a la par | Se liquida a valor nominal entre cuentas | Puede cotizar ligeramente por encima o por debajo de 1 USD |
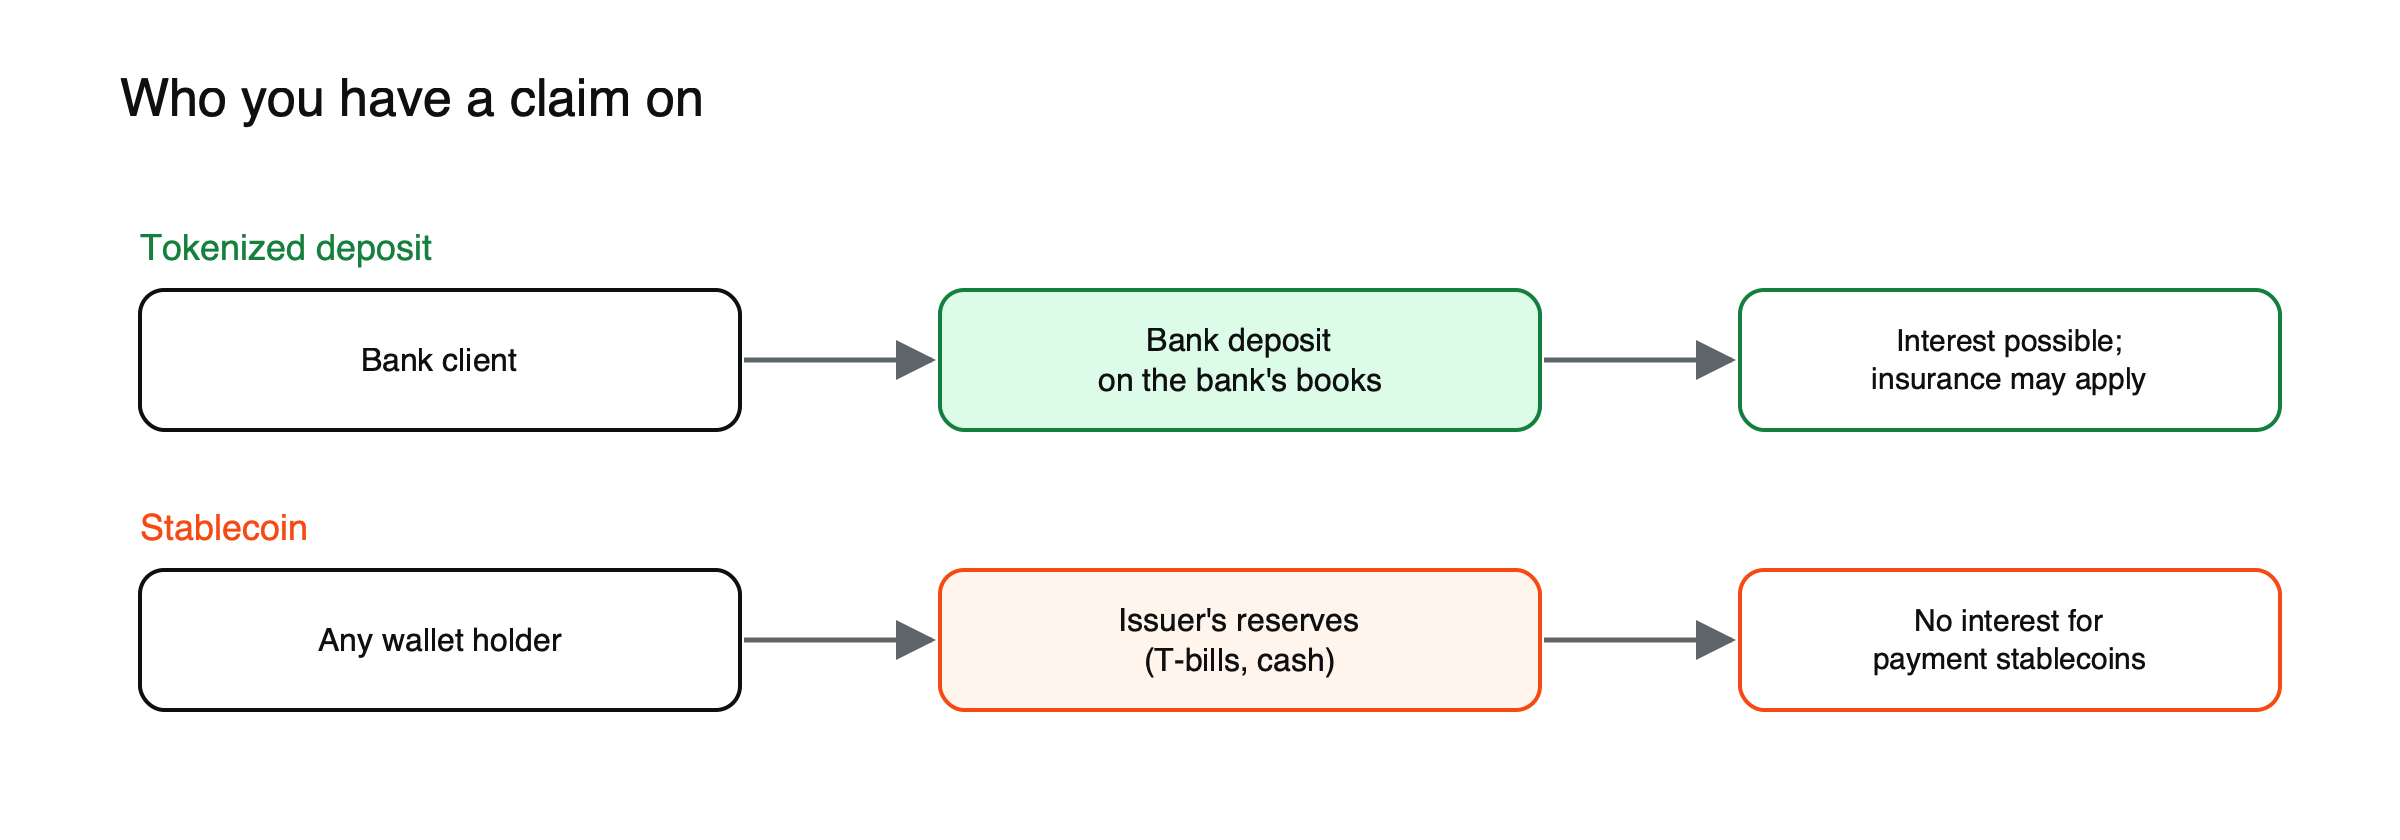
Figura: Quién tiene un derecho sobre qué en cada modelo.
Cuando la opción que suena más segura no es la adecuada
Los tokens de depósito suenan más seguros y, para los clientes institucionales de un banco, a menudo lo son. Pero normalmente se limitan a los clientes de ese banco y a usos permisionados. Para personas sin buen acceso bancario, o que necesitan mover dinero entre plataformas y fronteras, una stablecoin de transferencia abierta resulta más útil. Los supervisores también siguen definiendo cómo se aplica el seguro cuando los tokens de depósito se mueven por redes públicas.
Un pago entre dos empresas
Supongamos que dos empresas necesitan liquidar una factura de 5 millones de dólares un sábado. (Escenario ilustrativo.) Si ambas operan con la misma institución y esta ofrece tokens de depósito, el pago puede pasar entre sus cuentas en la red del banco en cuestión de minutos, siendo un depósito bancario en todo momento. Si operan con instituciones distintas, ambos bancos deben soportar una red compartida; de lo contrario, el pago espera a los sistemas tradicionales. Una stablecoin puede moverse entre dos billeteras compatibles a cualquier hora, pero la empresa receptora pasa entonces a tener un derecho sobre el emisor de la stablecoin hasta que canjee o convierta los tokens. La opción que mejor funciona depende menos de la tecnología que de con qué bancos operan las dos partes.
Los bancos también traen consigo obligaciones conocidas. Un token de depósito está sujeto a las mismas verificaciones de identidad, filtros de sanciones y obligaciones de reporte que cualquier otra cuenta bancaria, lo que resulta adecuado para tesoreros corporativos, pero lo convierte en una opción poco apropiada para quien quiera operar sin abrir primero una cuenta en ese banco en particular.
Intereses y seguro en detalle
Como un depósito tokenizado es un depósito, un banco puede pagar intereses sobre él, y el seguro de depósitos puede aplicarse hasta los límites habituales, como 250.000 dólares por depositante y por banco en Estados Unidos. Los saldos corporativos grandes suelen superar esos límites, por lo que, para los grandes titulares, la protección práctica es la solidez y la regulación del propio banco. Cómo se aplica el seguro a los tokens de depósito que se mueven por blockchains públicas todavía se está definiendo. Las stablecoins de pago bajo las normas de EE. UU. y la UE pueden no pagar intereses, y sus titulares dependen de las reservas y la regulación en lugar del seguro.
Cadenas públicas y acceso permisionado
Algunos tokens de depósito ya funcionan en blockchains públicas: JPMD de JPMorgan pasó a Base, una red de capa 2 de Ethereum, en noviembre de 2025. Funcionar en una cadena pública no hace que el token esté abierto a todos. El acceso sigue limitado a los clientes verificados del banco, y las transferencias fuera de ese grupo están bloqueadas. La cadena pública aporta principalmente infraestructura compartida y la posibilidad de interactuar con otros sistemas on-chain.
El problema de la interoperabilidad
Un token de depósito de un banco no es lo mismo que un token de depósito de otro, del mismo modo que el saldo en un banco no es un saldo en otro. Sin una red compartida, el token de cada banco funciona principalmente entre sus propios clientes. Por eso los grandes bancos estadounidenses están construyendo una red común de depósitos tokenizados a través de The Clearing House, con objetivo para la primera mitad de 2027, y por eso las stablecoins, que funcionan entre plataformas por diseño, siguen dominando los mercados abiertos de cripto.
Hacia dónde se inclinan los reguladores
Varios banqueros centrales y reguladores fuera de Estados Unidos han señalado su preferencia por los depósitos tokenizados frente a las stablecoins emitidas por entidades privadas, incluido el gobernador del Banco de Inglaterra, en parte porque los depósitos se sitúan dentro del sistema bancario existente, con sus normas de capital y su supervisión. En Estados Unidos, una nueva legislación creó una vía para las stablecoins de pago reguladas, mientras los bancos desarrollan en paralelo tokens de depósito. La dirección de la política puede determinar qué forma crece más rápido en cada región.
Qué significa para los usuarios de cripto
Para la mayoría de las personas activas en cripto hoy, las stablecoins siguen siendo la opción práctica: se aceptan en exchanges, wallets y aplicaciones, y cualquiera puede tenerlas. Los depósitos tokenizados importan sobre todo entre bastidores, en la forma en que bancos, empresas de pagos y grandes compañías liquidan entre sí. Con el tiempo, los tokens de depósito podrían facilitar que las empresas pasen del dinero bancario a la actividad on-chain, pero para un usuario individual la elección sigue siendo, en su mayor parte, entre distintas stablecoins.
Qué viene después
JPMorgan, Citi, Bank of America y Wells Fargo han estado construyendo una red compartida de depósitos tokenizados a través de The Clearing House, con objetivo para la primera mitad de 2027. Algunos reguladores fuera de EE. UU., incluido el gobernador del Banco de Inglaterra, han dicho que prefieren los depósitos tokenizados a las stablecoins emitidas por bancos.
Para la categoría en general, lee qué es la tokenización de RWA y la regulación de stablecoins en la UE frente a EE. UU..
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Preguntas frecuentes
¿Pueden las personas físicas usar depósitos tokenizados?
Por ahora, en su mayoría no. Los productos actuales se centran en clientes institucionales y pagos empresariales. El acceso minorista depende de que los bancos ofrezcan tokens de depósito a sus clientes habituales, algo que pocos han hecho.
¿Los depósitos tokenizados reemplazarán a las stablecoins?
Es poco probable en los mercados abiertos de cripto, donde las stablecoins ya están integradas y puede tenerlas cualquiera. Lo más probable es que ambos coexistan: tokens de depósito para los clientes bancarios y liquidación regulada, y stablecoins para redes abiertas y usuarios globales.
Fuentes
- ¿Qué es un depósito tokenizado? (JPMD en Base desde el 12 de noviembre de 2025; seguro de depósitos e intereses; enfoque del BIS; las stablecoins de pago no pueden pagar rendimiento) — Eco
- JPMorgan afirma que los reguladores fuera de EE. UU. parecen preferir los depósitos bancarios tokenizados (gobernador del Banco de Inglaterra; liquidación a valor nominal) — The Block, julio de 2025
- Stablecoins vs depósitos tokenizados (red de depósitos tokenizados a través de The Clearing House con objetivo para el primer semestre de 2027; cuestiones de seguro en cadenas públicas) — Banxa
- Preguntas frecuentes sobre el seguro de depósitos (cobertura estándar de 250.000 $ por depositante, por banco asegurado y por categoría de titularidad) — FDIC