
Токенизированные депозиты против стейблкоинов
Ключевое различие между токенизированными депозитами и стейблкоинами заключается в юридическом требовании держателя: в первом случае это банковский депозит, во втором — требование к резервам эмитента. Разбираем, как устроены обе модели, чем они отличаются по процентам, страхованию и доступу, и когда каждая из них подходит.
Ключевое различие между токенизированными депозитами и стейблкоинами заключается в юридическом требовании. Токенизированный депозит — это банковский депозит, записанный в блокчейне, поэтому держатель является вкладчиком банка. Стейблкоин — это требование к резервам отдельного эмитента. Депозитные токены могут приносить проценты и могут быть застрахованы депозитным страхованием; платежные стейблкоины, как правило, не могут.
Как работают токенизированные депозиты
Банк создает токен, который представляет доллары, размещенные у него на депозите, в соотношении один к одному, и поддерживает синхронизацию своего реестра с блокчейном. JPMD от JPMorgan, также называемый JPM Coin, — самый известный пример: 12 ноября 2025 года он начал использоваться институциональными клиентами в сети Base от Coinbase.
Как работают стейблкоины
Эмитент, например Circle или Tether, принимает доллары, хранит резервы и выпускает токены, которые может держать и переводить любой. См. что такое стейблкоин и централизованные и децентрализованные стейблкоины.
Сравнение в таблице
| Токенизированный депозит | Стейблкоин | |
|---|---|---|
| Эмитент | Регулируемый банк | Компания, выпускающая стейблкоины |
| Требование держателя | Банковский депозит | Требование к резервам эмитента |
| Проценты | Может выплачивать проценты | Платежные стейблкоины в США и ЕС могут не выплачивать |
| Депозитное страхование | Может применяться в пределах лимитов | Не применяется |
| Кто может держать | Обычно клиенты банка, часто институциональные | Любой, у кого есть совместимый кошелек |
| Цена по номиналу | Расчеты производятся по номиналу между счетами | Может торговаться немного выше или ниже 1 доллара |
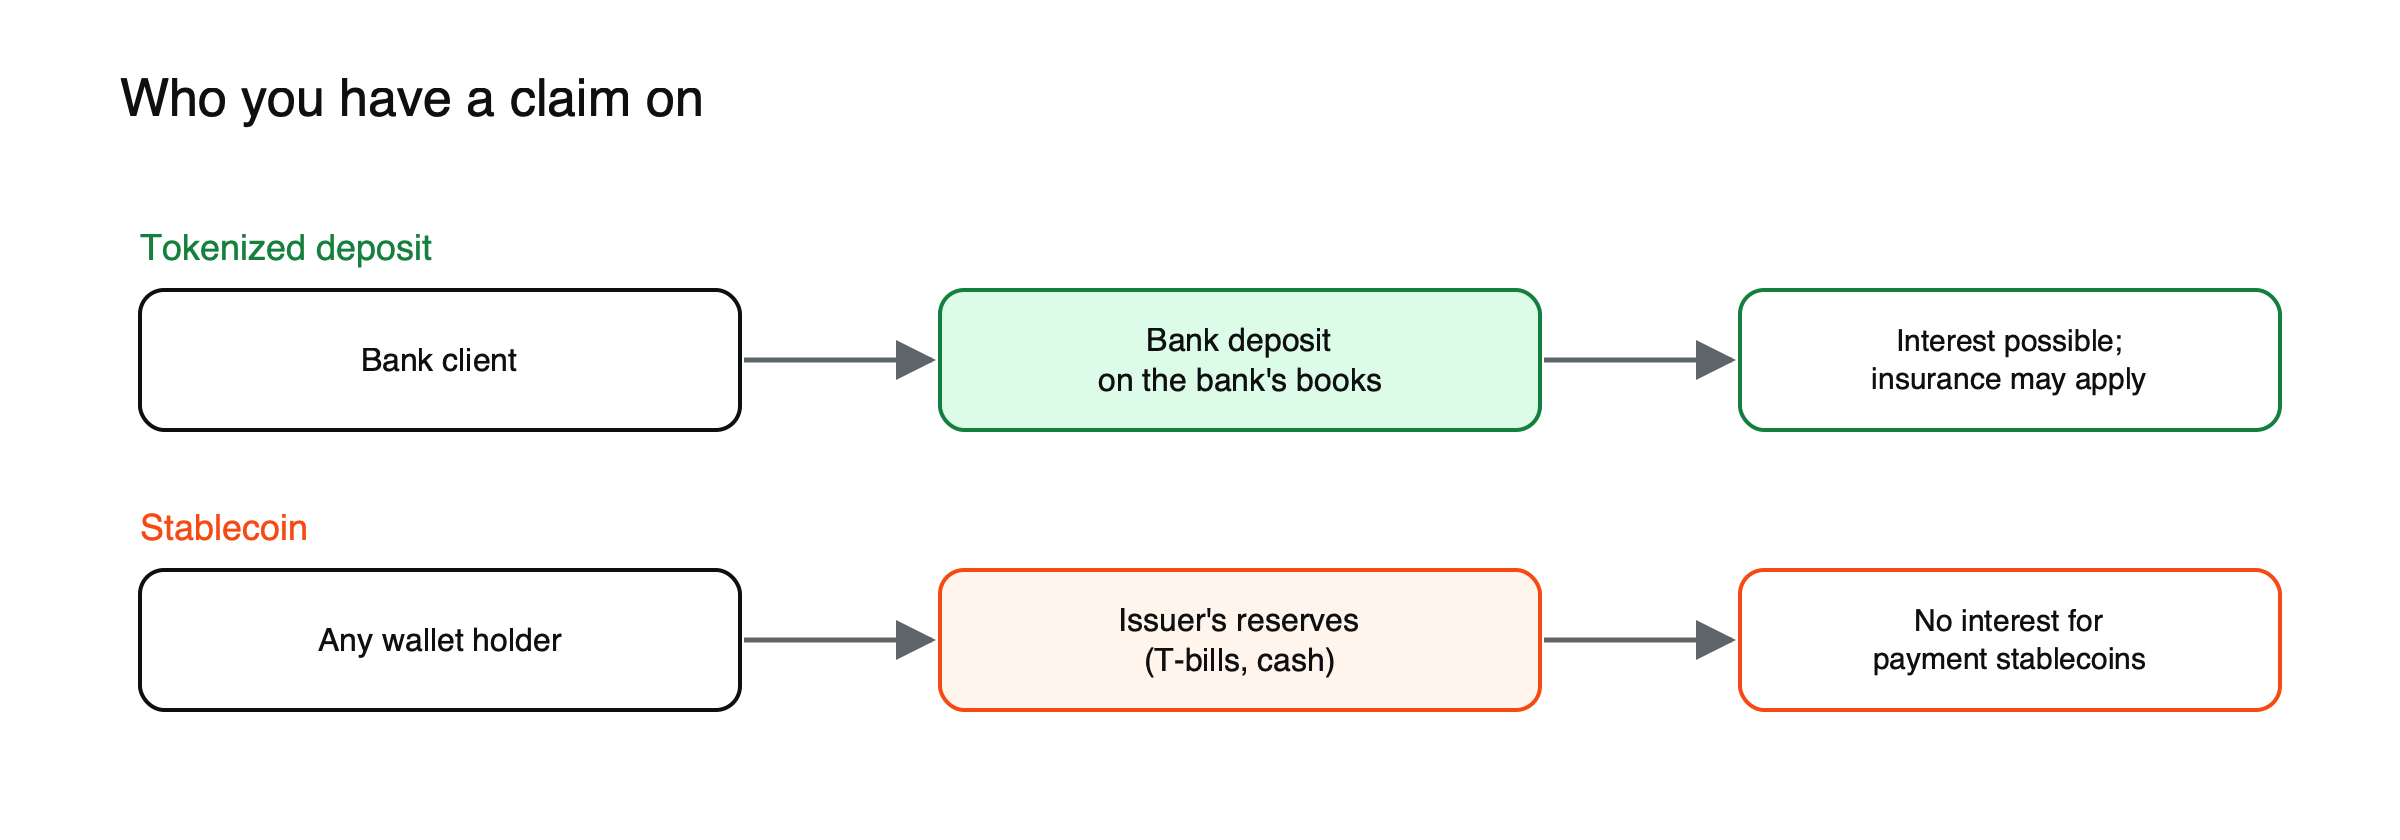
Рисунок: на кого у вас есть требование в каждой модели.
Когда более безопасный на вид вариант не подходит
Депозитные токены выглядят более безопасными, и для институциональных клиентов банка они часто действительно таковыми являются. Однако обычно они ограничены клиентами этого банка и разрешенными сценариями использования. Для людей без доступа к банковским услугам или для тех, кому нужно переводить деньги между платформами и через границы, более полезным является свободно передаваемый стейблкоин. Регуляторы также всё ещё определяют, как страхование применяется, когда депозитные токены перемещаются по публичным сетям.
Платеж между двумя компаниями
Допустим, две компании должны рассчитаться по счету на 5 млн долларов в субботу. (Иллюстративный сценарий.) Если обе обслуживаются в одном и том же финансовом институте, который предлагает депозитные токены, платеж может переместиться между их счетами в сети банка в течение нескольких минут, оставаясь банковским депозитом на всём протяжении. Если они обслуживаются в разных институтах, обоим банкам необходимо поддерживать общую сеть, иначе платеж ждет традиционных платежных систем. Стейблкоин может быть переведен между любыми двумя совместимыми кошельками в любое время, однако получающая компания затем имеет требование к эмитенту стейблкоина до тех пор, пока не погасит или не конвертирует токены. Какой вариант лучше, зависит меньше от технологии, чем от того, в каких банках обслуживаются две стороны.
Банки также приносят с собой привычные обязательства. На депозитный токен распространяются те же проверки личности, скрининг санкций и отчетность, что и на любой другой банковский счет. Это подходит корпоративным казначеям, но делает его плохо подходящим для тех, кто хочет совершать операции, не открывая сначала счет в конкретном банке.
Проценты и страхование подробно
Поскольку токенизированный депозит является депозитом, банк может выплачивать по нему проценты, а депозитное страхование может применяться в пределах обычных лимитов, например 250 000 долларов на одного вкладчика в одном банке в США. Крупные корporативные остатки обычно превышают эти лимиты, поэтому для крупных держателей практической защитой является собственная устойчивость банка и регулирование. Вопрос о том, как страхование применяется к депозитным токенам, перемещающимся по публичным блокчейнам, всё ещё прорабатывается. Платежные стейблкоины по правилам США и ЕС могут не выплачивать проценты, а держатели полагаются на резервы и регулирование, а не на страхование.
Публичные блокчейны и разрешенный доступ
Некоторые депозитные токены сейчас работают на публичных блокчейнах: JPMD от JPMorgan перешел в сеть Base, решение второго уровня для Ethereum, в ноябре 2025 года. Работа в публичной сети не делает токен открытым для всех. Доступ по-прежнему ограничен проверенными клиентами банка, а переводы за пределы этой группы заблокированы. Публичная сеть в основном предоставляет общую инфраструктуру и возможность взаимодействовать с другими системами в блокчейне.
Проблема взаимодействия
Депозитный токен одного банка не равен депозитному токену другого банка, так же как остаток на счёте в одном банке не равен остатку в другом. Без общей сети каждый банковский токен работает в основном среди клиентов этого банка. Поэтому крупные американские банки создают общую сеть токенизированных депозитов через The Clearing House, ориентируясь на первую половину 2027 года. Стейблкоины же по своей природе работают между платформами, и поэтому они по-прежнему доминируют на открытых криптовалютных рынках.
Позиция регуляторов
Несколько центральных банкиров и регуляторов за пределами США высказались в пользу токенизированных депозитов, а не стейблкоинов, выпускаемых частными компаниями. В их числе управляющий Банка Англии. Частично это объясняется тем, что депозиты находятся внутри существующей банковской системы с её требованиями к капиталу и надзором. В США новое законодательство открыло путь для регулируемых платёжных стейблкоинов, а банки тем временем параллельно разрабатывают депозитные токены. Направление политики может определить, какая из форм будет быстрее расти в каждом регионе.
Что это значит для криптопользователей
Для большинства людей, активно работающих с криптовалютой сегодня, практическим выбором остаются стейблкоины: их принимают биржи, кошельки и приложения, и ими может владеть любой желающий. Токенизированные депозиты важны главным образом за кулисами, в том, как банки, платёжные компании и крупные корпорации проводят расчёты между собой. Со временем депозитные токены могут упростить предприятиям переход между банковскими деньгами и активностью в блокчейне. Однако выбор для отдельного пользователя пока в основном сводится к выбору между разными стейблкоинами.
Что будет дальше
JPMorgan, Citi, Bank of America и Wells Fargo создают общую сеть токенизированных депозитов через The Clearing House, ориентируясь на первую половину 2027 года. Некоторые регуляторы за пределами США, в том числе управляющий Банка Англии, заявили, что предпочитают токенизированные депозиты стейблкоинам, выпускаемым банками.
Что касается всей категории в целом, см. статью о том, что такое токенизация RWA, и регулирование стейблкоинов в ЕС и США.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенные средства.
Часто задаваемые вопросы
Могут ли частные лица использовать токенизированные депозиты?
Пока в основном нет. Текущие продукты ориентированы на институциональных клиентов и платежи для бизнеса. Доступ для розничных клиентов зависит от того, предложат ли банки депозитные токены обычным клиентам, а этого пока сделали немногие.
Заменят ли токенизированные депозиты стейблкоины?
Маловероятно на открытых криптовалютных рынках, где стейблкоины уже встроены в инфраструктуру и ими может владеть кто угодно. Скорее всего, оба инструмента будут сосуществовать: депозитные токены для банковских клиентов и регулируемых расчётов, стейблкоины для открытых сетей и глобальных пользователей.
Источники
- Что такое токенизированный депозит? (JPMD в сети Base с 12 ноября 2025 года; страхование вкладов и процент; подход BIS; платёжные стейблкоины не могут выплачивать доходность) — Eco
- JPMorgan: регуляторы за пределами США, по-видимому, предпочитают токенизированные банковские депозиты (управляющий Банка Англии; расчёты по номиналу) — The Block, июль 2025
- Стейблкоины против токенизированных депозитов (сеть токенизированных депозитов через The Clearing House, запуск в первой половине 2027 года; вопросы страхования в публичных блокчейнах) — Banxa
- Часто задаваемые вопросы о страховании вкладов (стандартное покрытие 250 000 долларов на вкладчика, на застрахованный банк, по каждой категории владения) — FDIC