
Depósitos Tokenizados vs Stablecoins
Depósitos tokenizados e stablecoins parecem semelhantes, mas diferem na natureza do direito legal, nos juros, no seguro de depósito e em quem pode mantê-los.
A diferença essencial entre depósitos tokenizados e stablecoins está na natureza do direito legal. Um depósito tokenizado é um depósito bancário registrado em uma blockchain, de modo que o detentor é o depositante do banco. Uma stablecoin é um direito sobre as reservas de um emissor separado. Tokens de depósito podem pagar juros e podem contar com seguro de depósito; stablecoins de pagamento geralmente não podem.
Como funcionam os depósitos tokenizados
Um banco cria um token que representa dólares depositados nele, na proporção de um para um, e mantém seu livro-razão e a blockchain sincronizados. O JPMD da JPMorgan, também chamado JPM Coin, é o exemplo mais conhecido: passou a ser usado institucionalmente na rede Base da Coinbase em 12 de novembro de 2025.
Como funcionam as stablecoins
Um emissor, como a Circle ou a Tether, recebe dólares, mantém reservas e emite tokens que qualquer pessoa pode manter e transferir. Veja o que é uma stablecoin e stablecoins centralizadas vs descentralizadas.
Lado a lado
| Depósito tokenizado | Stablecoin | |
|---|---|---|
| Emissor | Um banco regulado | Uma empresa de stablecoins |
| Direito do detentor | Um depósito bancário | Um direito sobre as reservas do emissor |
| Juros | Podem pagar juros | Stablecoins de pagamento dos EUA e da UE podem não pagar |
| Seguro de depósito | Pode se aplicar, dentro de limites | Não se aplica |
| Quem pode mantê-lo | Geralmente os clientes do banco, frequentemente instituições | Qualquer pessoa com uma carteira compatível |
| Preço na paridade | Liquida pelo valor nominal entre contas | Pode negociar um pouco acima ou abaixo de US$ 1 |
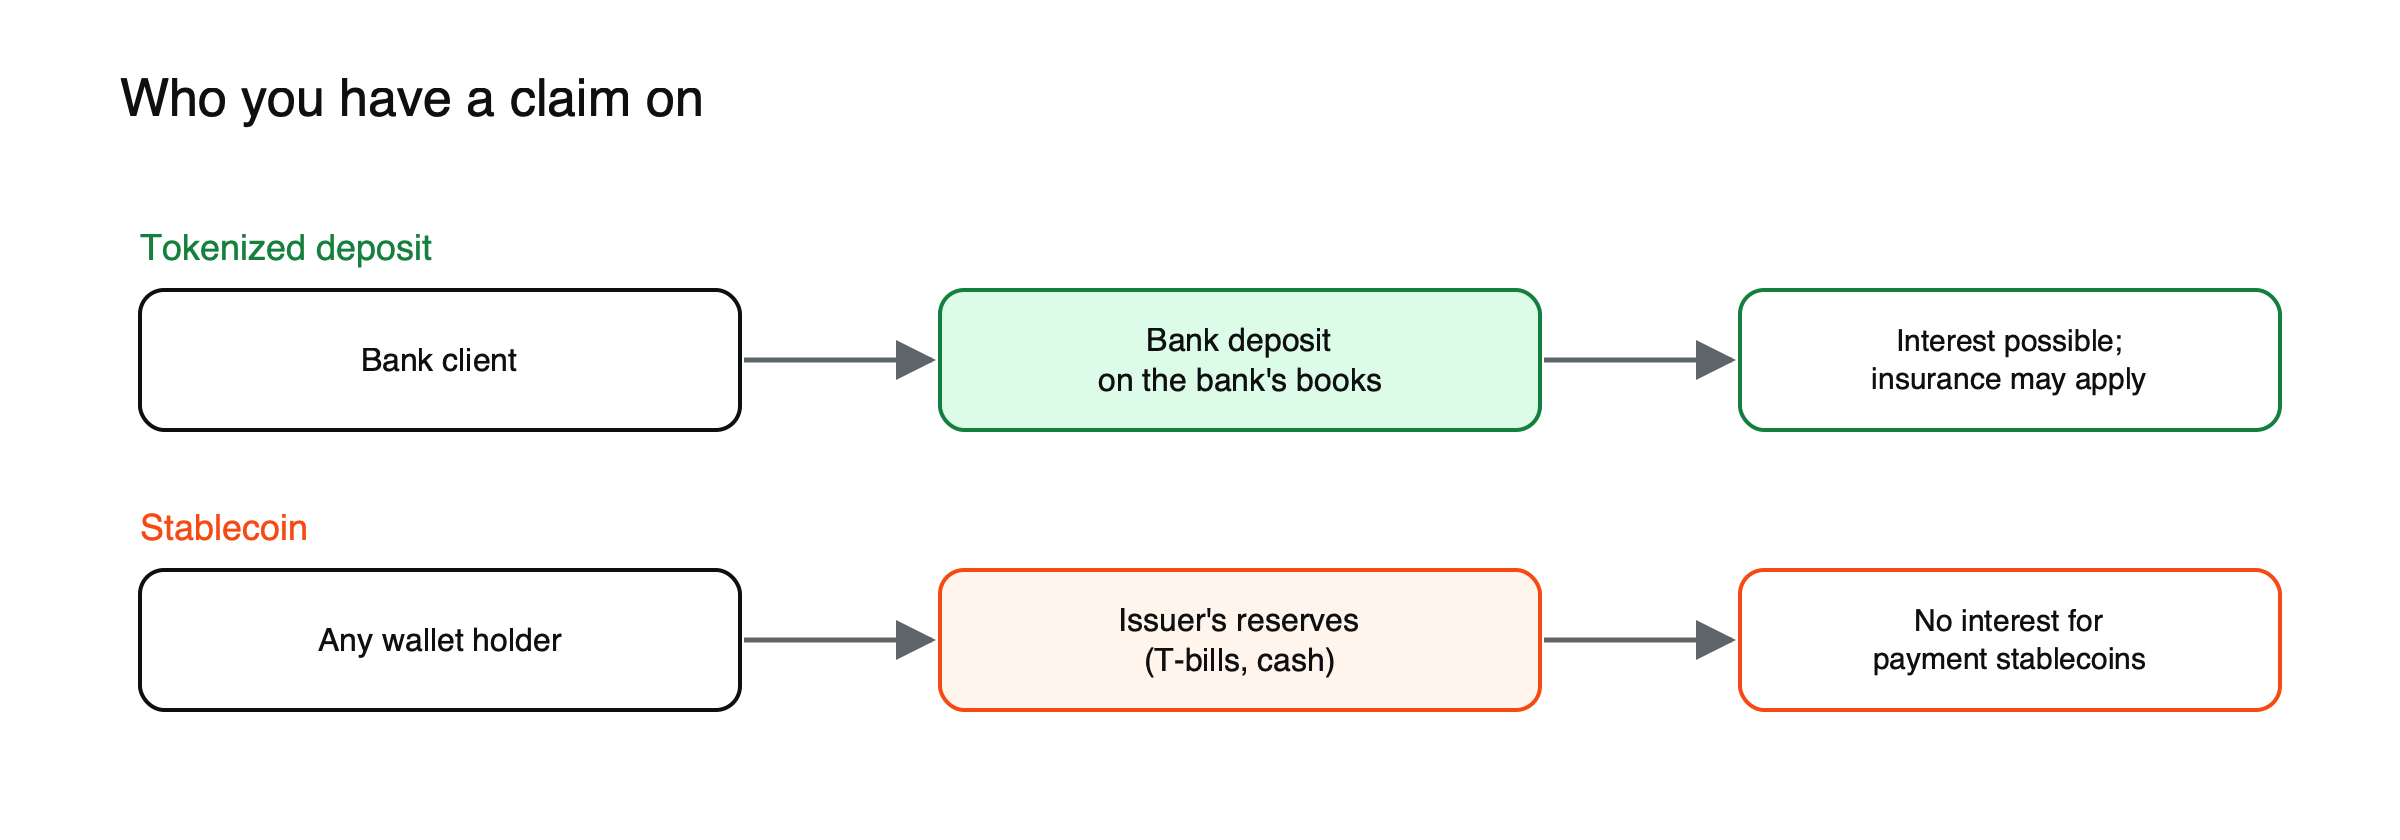 Figura: De quem você tem um direito em cada modelo.
Quando a opção que parece mais segura não é a mais adequada
Os tokens de depósito parecem mais seguros e, para os clientes institucionais de um banco, muitas vezes são. Mas geralmente se limitam aos clientes desse banco e a usos permissionados. Para pessoas sem bom acesso bancário, ou que precisam movimentar dinheiro entre plataformas e fronteiras, uma stablecoin de transferência aberta é mais útil. Os supervisores também ainda estão definindo como o seguro se aplica quando tokens de depósito circulam em redes públicas.
Um pagamento entre duas empresas
Suponha que duas empresas precisem liquidar uma fatura de US$ 5 milhões em um sábado. (Cenário ilustrativo.) Se ambas têm conta na mesma instituição e ela oferece tokens de depósito, o pagamento pode passar entre suas contas na rede do banco em minutos, continuando a ser um depósito bancário durante todo o processo. Se têm contas em instituições diferentes, ambos os bancos precisam oferecer suporte a uma rede compartilhada, ou o pagamento aguarda os trilhos tradicionais. Uma stablecoin pode circular entre quaisquer duas carteiras compatíveis a qualquer hora, mas a empresa recebedora passa a ter um direito sobre o emissor da stablecoin até resgatar ou converter os tokens. A melhor opção depende menos da tecnologia e mais de em quais bancos as duas partes têm conta.
Os bancos também trazem consigo obrigações conhecidas. Um token de depósito está sujeito às mesmas verificações de identidade, triagem de sanções e obrigações de reporte de qualquer outra conta bancária, o que atende tesoureiros corporativos, mas o torna pouco adequado para quem quer transacionar sem antes abrir conta naquele banco específico.
Juros e seguro em detalhe
Como um depósito tokenizado é um depósito, um banco pode pagar juros sobre ele, e o seguro de depósito pode se aplicar até os limites usuais, como US$ 250.000 por depositante por banco nos Estados Unidos. Saldos corporativos grandes geralmente excedem esses limites, de modo que, para grandes detentores, a proteção prática é a solidez e a regulação do próprio banco. Como o seguro se aplica a tokens de depósito que circulam em blockchains públicas ainda está em definição. Stablecoins de pagamento, segundo as regras dos EUA e da UE, podem não pagar juros, e seus detentores dependem das reservas e da regulação, e não do seguro.
Blockchains públicas e acesso permissionado
Alguns tokens de depósito já funcionam em blockchains públicas: o JPMD da JPMorgan passou para a Base, uma rede de segunda camada da Ethereum, em novembro de 2025. Funcionar em uma cadeia pública não torna o token aberto a todos. O acesso continua limitado aos clientes verificados do banco, e transferências para fora desse grupo são bloqueadas. A cadeia pública oferece principalmente infraestrutura compartilhada e a possibilidade de interagir com outros sistemas on-chain.
O problema da interoperabilidade
Um token de depósito de um banco não é o mesmo que um token de depósito de outro, assim como um saldo em um banco não é um saldo em outro. Sem uma rede compartilhada, o token de cada banco funciona principalmente entre os próprios clientes. É por isso que grandes bancos dos EUA vêm construindo uma rede comum de depósitos tokenizados por meio da The Clearing House, com meta para a primeira metade de 2027, e por que as stablecoins, que funcionam entre plataformas por design, ainda dominam os mercados abertos de cripto.
Para onde os reguladores estão caminhando
Vários presidentes de bancos centrais e reguladores fora dos Estados Unidos sinalizaram preferência por depósitos tokenizados em vez de stablecoins emitidas por empresas privadas, incluindo o Governador do Banco da Inglaterra, em parte porque os depósitos ficam dentro do sistema bancário existente, com suas regras de capital e supervisão. Nos Estados Unidos, nova legislação criou um caminho para stablecoins de pagamento reguladas, enquanto os bancos desenvolvem tokens de depósito em paralelo. A direção da política pode determinar qual forma cresce mais rápido em cada região.
O que isso significa para usuários de cripto
Para a maioria das pessoas que atuam em cripto hoje, as stablecoins continuam sendo a opção prática: são aceitas em exchanges, carteiras e aplicativos, e qualquer pessoa pode detê-las. Os depósitos tokenizados importam sobretudo nos bastidores, na forma como bancos, empresas de pagamento e grandes companhias liquidam operações entre si. Com o tempo, os tokens de depósito podem facilitar que empresas transitem entre dinheiro bancário e atividades on-chain, mas a escolha de um usuário individual ainda se dá, em geral, entre diferentes stablecoins.
O que vem a seguir
JPMorgan, Citi, Bank of America e Wells Fargo vêm construindo uma rede compartilhada de depósitos tokenizados por meio da The Clearing House, com meta para a primeira metade de 2027. Alguns reguladores fora dos EUA, incluindo o governador do Banco da Inglaterra, afirmaram preferir depósitos tokenizados a stablecoins emitidas por bancos.
Para a categoria como um todo, leia o que é a tokenização de RWA e regulação de stablecoins na UE vs. EUA.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Perguntas frequentes
Pessoas físicas podem usar depósitos tokenizados?
Em geral, ainda não. Os produtos atuais se concentram em clientes institucionais e pagamentos empresariais. O acesso de varejo depende de bancos oferecerem tokens de depósito a clientes comuns, o que poucos fizeram.
Os depósitos tokenizados vão substituir as stablecoins?
É improvável nos mercados abertos de cripto, onde as stablecoins já estão incorporadas e podem ser detidas por qualquer pessoa. O mais provável é que ambos coexistam: tokens de depósito para clientes bancários e liquidação regulada, e stablecoins para redes abertas e usuários globais.
Fontes
- O que é um depósito tokenizado? (JPMD na Base a partir de 12 de novembro de 2025; seguro de depósitos e juros; enquadramento do BIS; stablecoins de pagamento não podem pagar rendimento) — Eco
- JPMorgan diz que reguladores fora dos EUA parecem preferir depósitos bancários tokenizados (governador do Banco da Inglaterra; liquidação pelo valor de face) — The Block, julho de 2025
- Stablecoins vs. depósitos tokenizados (rede de depósitos tokenizados via The Clearing House, com meta para o primeiro semestre de 2027; questões de seguro em blockchains públicas) — Banxa
- Perguntas frequentes sobre seguro de depósitos (cobertura padrão de US$ 250.000 por depositante, por banco segurado, por categoria de propriedade) — FDIC