
¿Qué es el crédito privado tokenizado?
El crédito privado tokenizado consiste en prestar a empresas o particulares fuera de los mercados públicos de bonos, con los préstamos o las participaciones en un fondo de préstamos registrados como tokens en blockchain.
El crédito privado tokenizado consiste en prestar a empresas o particulares fuera de los mercados públicos de bonos, con los préstamos o las participaciones en un fondo de préstamos registrados como tokens en blockchain. Los inversores obtienen intereses pagados por los prestatarios. En septiembre de 2026, unos 8.000 millones de dólares eran libremente negociables en redes públicas, mientras que una cantidad mucho mayor estaba registrada en cadena sin ser negociable.
Cómo funciona
- Un prestamista o fondo concede préstamos, por ejemplo a pequeñas empresas, consumidores o empresas cripto.
- Los préstamos, o las participaciones en un conjunto de ellos, se emiten como tokens.
- Los prestatarios pagan intereses, que llegan a los tenedores de tokens después de descontar las comisiones.
- Si los prestatarios incumplen, los tenedores asumen las pérdidas, a veces después de un tramo subordinado.
Quién pide prestado
Los prestatarios detrás del crédito tokenizado varían mucho: prestamistas fintech que financian préstamos al consumo y a pequeñas empresas, compañías que financian facturas y envíos comerciales, promotores inmobiliarios y empresas de trading cripto que piden fondos para su actividad de creación de mercado. Cada uno conlleva riesgos muy distintos. Un fondo de facturas a corto plazo de empresas consolidadas no se parece en nada a un fondo de préstamos a un puñado de empresas de trading, aunque ambos se describan como crédito privado.
La diversificación dentro de un fondo ayuda, pero solo hasta cierto punto. Cincuenta préstamos a pequeñas empresas de un mismo sector y un mismo país pueden caer en mora al mismo tiempo en una recesión, por lo que la distribución de los prestatarios entre sectores y regiones importa tanto como su número.
Tramo senior y junior: cómo se reparten las pérdidas
Muchos fondos dividen a los inversores en tramos. Supongamos un fondo de 10 millones de dólares con un tramo junior de 2 millones y un tramo senior de 8 millones. (Cifras ilustrativas.) El tramo junior paga un tipo más alto porque absorbe primero las pérdidas.
- Si los impagos suponen 500.000 dólares, el tramo junior pierde el 25% de su dinero y los tenedores senior no pierden nada.
- Si los impagos suponen 2,5 millones de dólares, el tramo junior se pierde por completo y los tenedores senior pierden 500.000 dólares, alrededor del 6% de su inversión.
Saber en qué tramo se invierte, y qué grosor tiene el tramo que queda por debajo, importa más que el tipo anunciado. Las posiciones junior suelen estar en manos del gestor o de inversores especializados precisamente porque son arriesgadas; cuando un fondo ofrece el tramo junior a inversores minoristas con un tipo atractivo, conviene cuestionarlo antes de comprar.
Distribuido frente a representado
Los proveedores de datos separan dos cifras. El valor distribuido recoge los tokens que los tenedores pueden mover y negociar en blockchains públicas: unos 7.960 millones de dólares en crédito en septiembre de 2026. El valor representado recoge los préstamos registrados en una blockchain pero no transferibles libremente: unos 37.800 millones de dólares. La segunda cifra muestra cuánto utiliza las finanzas tradicionales las blockchains como herramienta de registro.
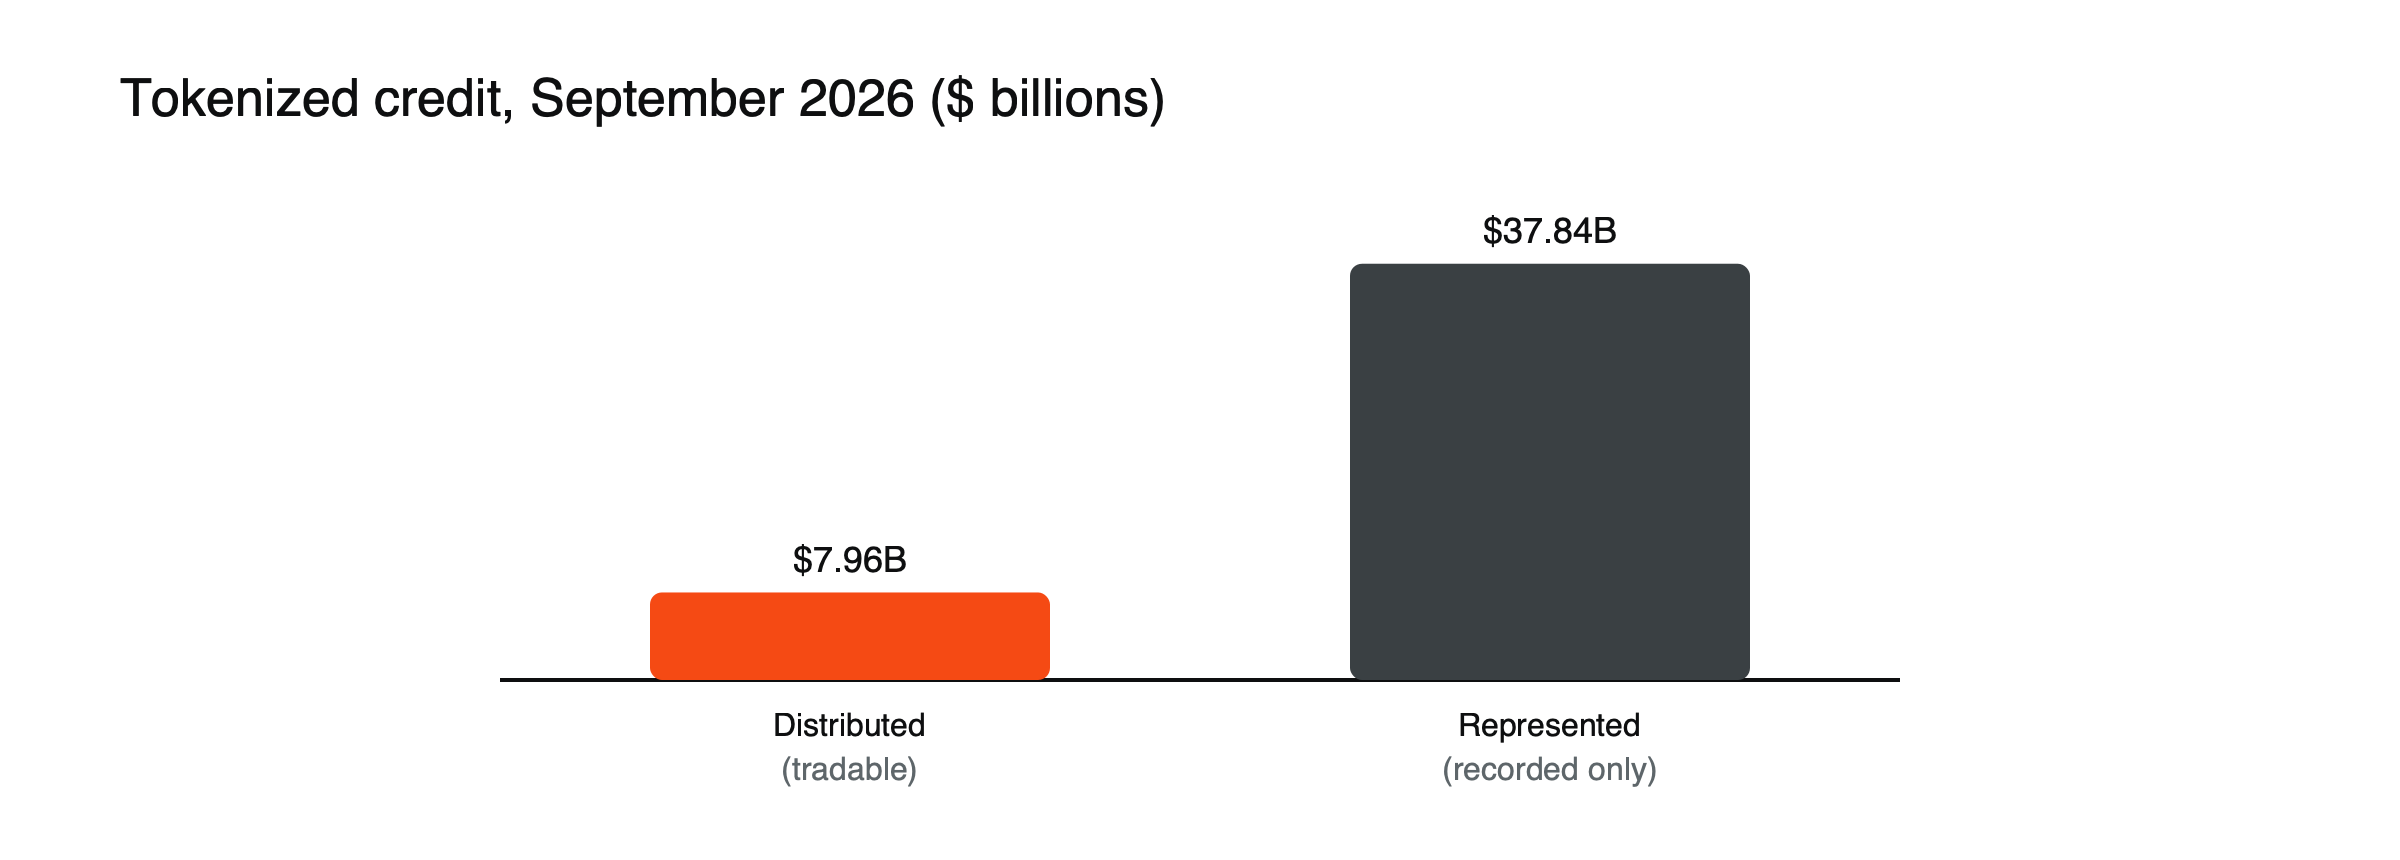 Figura: Crédito tokenizado distribuido frente a representado. Fuente: rwa.xyz vía Eco, 15 de septiembre de 2026.
Por qué creció
El crédito privado fue la categoría tokenizada más grande a principios de 2025, alrededor del 61% de los activos del mundo real tokenizados según un recuento, antes de que los productos del Tesoro la superaran. Los prestamistas utilizan la tokenización para llegar a nuevos inversores y liquidar más rápido; los inversores se sienten atraídos por tipos de interés superiores a los de la deuda pública.
Qué determina el tipo
El rendimiento de un crédito privado se compone de varias partes: el nivel general de los tipos de interés, una prima por la posibilidad de impago de los prestatarios, una prima por tener el dinero inmovilizado en préstamos difíciles de vender, y las comisiones del gestor y de la plataforma. Cuando un fondo paga bastante más que los bonos del Estado, cada una de esas partes está cumpliendo su función. Un tipo que parece generoso puede reflejar simplemente prestatarios más débiles o plazos de bloqueo más largos, es decir, una compensación por el riesgo y no una ganga.
Lecciones del mal año del crédito cripto
En 2022, varios fondos de crédito en cadena que habían prestado a empresas de trading cripto sufrieron impagos cuando el mercado se derrumbó y las empresas vinculadas a bolsas quebradas no pudieron devolver los préstamos. Los créditos concedidos con poca o ninguna garantía, basados en la reputación de los prestatarios, resultaron difíciles de recuperar. Los productos posteriores se inclinaron más hacia prestatarios del mundo real, garantías y gestores consolidados, pero aquel episodio demostró lo rápido que el riesgo de crédito puede convertirse en pérdidas cuando los prestatarios están concentrados en un mismo sector.
Cómo se informa del rendimiento
Los buenos gestores informan periódicamente sobre la marcha de un fondo: cuántos préstamos están atrasados, cuántos han incumplido, cuánto se ha recuperado y qué nivel de concentración tienen los prestatarios. Algunos publican datos a nivel de fondo en cadena, de modo que los pagos y las pérdidas pueden verse en el momento en que ocurren. La ausencia de informes periódicos y detallados es en sí misma una señal de riesgo, porque en el crédito privado los problemas suelen gestarse en silencio antes de manifestarse como impagos.
Frente a un fondo de bonos
| Fondo de crédito privado tokenizado | Fondo de bonos público | |
|---|---|---|
| Prestatarios | Empresas privadas o particulares | Gobiernos y empresas cotizadas |
| Valoración | Valoraciones periódicas | Precios de mercado diarios |
| Liquidez | Limitada; los periodos de bloqueo son habituales | Diaria, en mercados normales |
| Información | Informes del gestor, con distinto nivel de detalle | Documentación pública y calificaciones crediticias |
| Rentabilidad típica | Más alta | Más baja |
Riesgos que conviene conocer
- Riesgo de crédito: los prestatarios pueden incumplir, y las recuperaciones pueden tardar años.
- Riesgo de liquidez: los préstamos no siempre pueden venderse con rapidez; los reembolsos pueden estar limitados.
- Transparencia: la información a nivel de préstamo suele ser limitada.
- Riesgo de gestión: la rentabilidad depende de lo bien que el prestamista seleccione y supervise a los prestatarios.
Un tipo de interés más alto implica más riesgo, no un rendimiento gratuito. Consulte de dónde procede el rendimiento de DeFi y cómo comprobar qué respalda un activo tokenizado. Para la categoría en su conjunto, lea qué es la tokenización de RWA.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Preguntas que conviene hacer antes de invertir
- ¿Quiénes son los prestatarios y cuán concentrado está el fondo?
- ¿Existe garantía y quién la ejecutaría tras un impago?
- ¿Qué tramo posee usted y cuánto mide el tramo por debajo del suyo?
- ¿Cuánto tiempo queda bloqueado su dinero y cómo funcionan los reembolsos?
- ¿Cuánta información a nivel de préstamo publica el gestor y con qué frecuencia?
Preguntas frecuentes
¿Es el crédito privado tokenizado más seguro que los préstamos en DeFi?
Es distinto, no automáticamente más seguro. Depende de prestatarios del mundo real, contratos legales y el criterio de un gestor, mientras que los préstamos en DeFi dependen de la sobrecolateralización y de las liquidaciones automáticas. Ambos pueden fallar, de formas distintas.
¿Puedo vender mi posición antes de tiempo?
A veces, si el token se negocia en un mercado secundario o si el fondo permite reembolsos, pero la liquidez suele ser limitada y puede desaparecer justo cuando más se necesita.
Fuentes
- Tamaño del mercado de RWA tokenizados 2026 (rwa.xyz, 15 de septiembre de 2026: crédito de 7.960 millones de dólares distribuido frente a 37.840 millones de dólares representados) — Eco
- Estadísticas de tokenización de activos del mundo real (el crédito privado representaba alrededor del 61 % de los RWA tokenizados en abril de 2025) — KoinX