
Что такое токенизированное частное кредитование?
Токенизированное частное кредитование — это займы вне публичных долговых рынков, зафиксированные в виде блокчейн-токенов. Разберём, как распределяются проценты и убытки.
Токенизированное частное кредитование — это предоставление займов компаниям или частным лицам вне публичных долговых рынков, при этом сами займы или доли в кредитных пулах фиксируются в виде блокчейн-токенов. Инвесторы получают проценты, которые уплачивают заёмщики. В сентябре 2026 года около 8 миллиардов долларов были свободно обращаемыми в публичных сетях, тогда как значительно больше было зафиксировано в блокчейне без возможности свободного обращения.
Как это работает
- Кредитор или фонд выдаёт займы, например малым предприятиям, потребителям или криптокомпаниям.
- Займы или доли в пуле таких займов выпускаются в виде токенов.
- Заёмщики платят проценты, которые после вычета комиссий поступают держателям токенов.
- В случае дефолта заёмщиков убытки несут держатели токенов, иногда начиная с младшего транша.
Кто берёт займы
Заёмщики, стоящие за токенизированным кредитом, очень разнородны: финтех-кредиторы, финансирующие потребительские займы и займы малому бизнесу; компании, финансирующие счета-фактуры и торговые поставки; застройщики; криптотрейдинговые фирмы, берущие займы для маркет-мейкинга. Каждая из этих категорий несёт свои риски. Пул краткосрочных счетов-фактур от устоявшихся компаний ведёт себя совсем не так, как пул займов нескольким торговым фирмам, даже если оба описываются как частное кредитование.
Диверсификация внутри пула помогает, но лишь до определённого предела. Пятьдесят займов малым предприятиям одной отрасли и одной страны могут одновременно уйти в дефолт в период спада, поэтому распределение заёмщиков по отраслям и регионам важно не меньше, чем их количество.
Старший и младший транш: как распределяются убытки
Во многих пулах инвесторы делятся на транши. Допустим, пул на 10 миллионов долларов имеет младший транш на 2 миллиона и старший транш на 8 миллионов. (Цифры приведены для иллюстрации.) Младший транш приносит более высокую доходность, поскольку первым покрывает убытки.
- Если дефолты обойдутся в 500 000 долларов, младший транш потеряет 25% своих средств, а держатели старшего транша не потеряют ничего.
- Если дефолты обойдутся в 2,5 миллиона долларов, младший транш будет полностью списан, а держатели старшего транша потеряют 500 000 долларов, около 6% своих вложений.
Знание того, какой транш вы держите и насколько толст слой под вами, важнее заявленной ставки. Младшие позиции часто держат управляющий или специализированные инвесторы именно потому, что они рискованны; если пул предлагает розничным инвесторам младший транш по привлекательной ставке, это стоит поставить под сомнение до покупки.
Распределённая и представленная стоимость
Поставщики данных разделяют два показателя. Распределённая стоимость — это токены, которые держатели могут перемещать и торговать в публичных блокчейнах: около 7,96 миллиарда долларов для кредитования в сентябре 2026 года. Представленная стоимость — это займы, зафиксированные в блокчейне, но не подлежащие свободной передаче: около 37,8 миллиарда долларов. Второй показатель демонстрирует, насколько традиционные финансы используют блокчейны как инструмент ведения учёта.
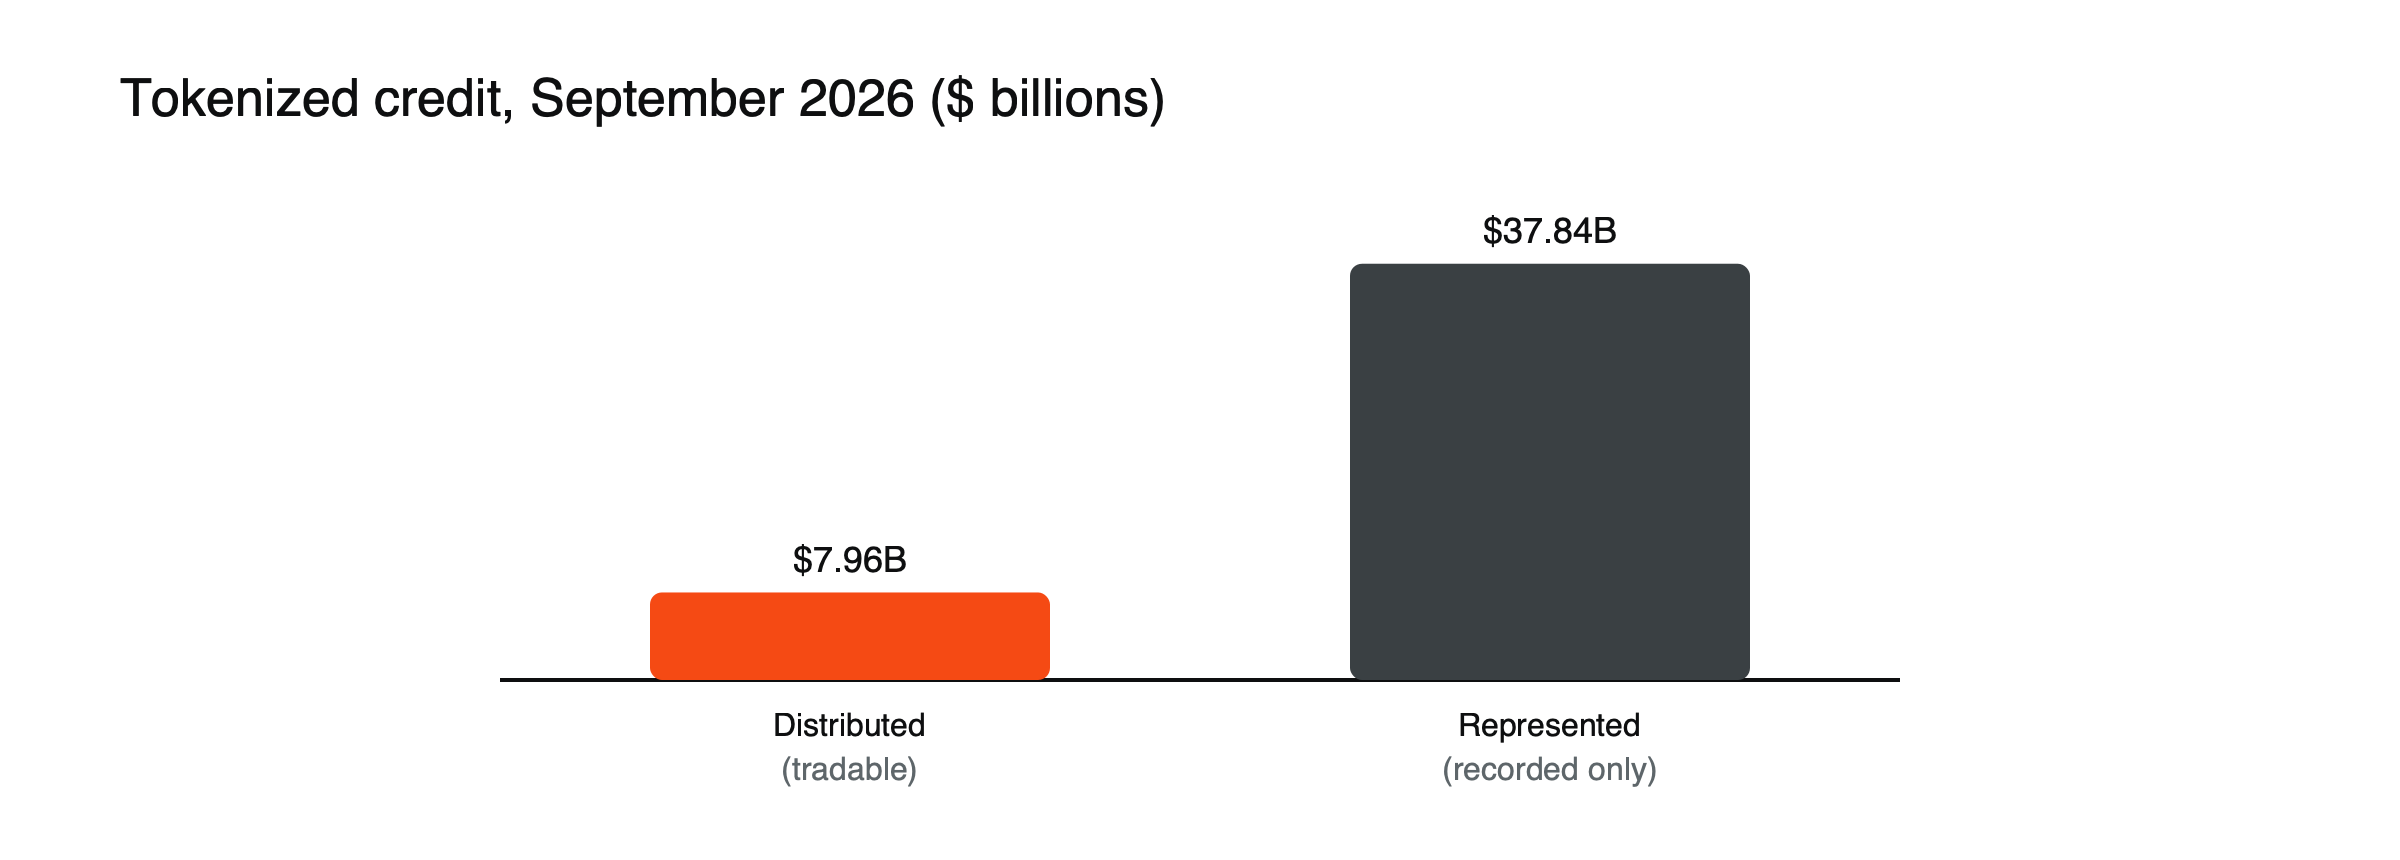 Рисунок: Распределённый и представленный токенизированный кредит. Источник: rwa.xyz через Eco, 15 сентября 2026 года.
Почему это выросло
Частное кредитование было крупнейшей категорией токенизированных активов в начале 2025 года — около 61% токенизированных реальных активов по одной из оценок — пока его не обогнали казначейские продукты. Кредиторы используют токенизацию, чтобы привлекать новых инвесторов и быстрее проводить расчёты; инвесторов привлекают процентные ставки выше доходности государственного долга.
Что определяет ставку
Доходность частного кредита складывается из нескольких частей: общего уровня процентных ставок, премии за риск дефолта заёмщиков, премии за деньги, замороженные в труднопродаваемых займах, и комиссий управляющего и платформы. Когда пул платит заметно выше доходности государственных облигаций, каждая из этих частей что-то дает. Щедрая на первый взгляд ставка может просто отражать более слабых заёмщиков или более долгие сроки блокировки, то есть компенсацию за риск, а не выгодную сделку.
Уроки плохого года криптокредитования
В 2022 году несколько ончейн-кредитных пулов, выдававших займы криптотрейдинговым фирмам, столкнулись с дефолтами, когда рынок рухнул, а фирмы, связанные с обанкротившимися биржами, не смогли погасить долги. Займы, выданные с небольшим обеспечением или без него, на основании репутации заёмщиков, оказались трудно взыскиваемыми. Более поздние продукты сместились в сторону заёмщиков из реального сектора, залогового обеспечения и устоявшихся управляющих, но этот эпизод показал, как быстро кредитный риск превращается в убытки, когда заёмщики сконцентрированы в одной отрасли.
Как отчитываются о результатах
Хорошие управляющие регулярно сообщают о том, как идёт дела в пуле: сколько кредитов просрочено, сколько уже дефолтных, сколько удалось вернуть и насколько концентрированы заёмщики. Некоторые публикуют данные по пулу в блокчейне, поэтому погашения и потери видны по мере их возникновения. Отсутствие регулярной подробной отчётности само по себе является сигналом риска, поскольку в private credit проблемы часто накапливаются незаметно, прежде чем проявляются в виде дефолтов.
По сравнению с облигационным фондом
| Токенизированный пул private credit | Публичный облигационный фонд | |
|---|---|---|
| Заёмщики | Частные компании или физические лица | Государства и публичные компании |
| Ценообразование | Периодические оценки | Ежедневные рыночные цены |
| Ликвидность | Ограниченная; периоды блокировки распространены | Ежедневная, при нормальных рыночных условиях |
| Информация | Отчёты управляющего, разная степень детализации | Публичная отчётность и рейтинги |
| Типичная доходность | Выше | Ниже |
Риски, которые нужно знать
- Кредитный риск: заёмщики могут допустить дефолт, а возврат средств может занимать годы.
- Риск ликвидности: кредиты не всегда можно быстро продать; выкуп долей может быть ограничен.
- Прозрачность: информация по каждому кредиту часто ограничена.
- Риск управляющего: доходность зависит от того, насколько хорошо кредитор отбирает и контролирует заёмщиков.
Высокая ставка означает более высокий риск, а не бесплатную доходность. См. откуда берётся доходность DeFi и как проверить, что обеспечивает токенизированный актив. Для более широкой категории прочитайте, что такое токенизация RWA.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Вопросы, которые стоит задать перед инвестицией
- Кто заёмщики и насколько концентрирован пул?
- Есть ли залог и кто будет его взыскивать после дефолта?
- Какой слой вы держите и насколько велик слой ниже вас?
- Как долго заблокированы ваши средства и как работает выкуп долей?
- Сколько информации по каждому кредиту публикует управляющий и how часто?
Часто задаваемые вопросы
Безопаснее ли токенизированный private credit, чем кредитование в DeFi?
Он отличается, но не является автоматически более безопасным. Он опирается на реальных заёмщиков, юридические договоры и суждения управляющего, тогда как кредитование в DeFi опирается на избыточное обеспечение и автоматические ликвидации. Каждый из вариантов может дать сбой, но по-разному.
Могу ли я продать свою позицию досрочно?
Иногда, если токен торгуется на вторичном рынке или пул допускает выкуп долей, но ликвидность часто ограничена и может исчезнуть именно тогда, когда она нужнее всего.