
¿Qué pasó cuando TerraUSD perdió su paridad?
Cronología y mecánica del colapso de TerraUSD en mayo de 2022: cómo funcionaba el mecanismo de UST, por qué la espiral de LUNA destruyó la paridad y por qué fracasó la reserva de bitcoin.
El colapso de TerraUSD comenzó el 7 de mayo de 2022, cuando una fuerte ola de ventas empujó al stablecoin algorítmico UST por debajo de 1 $. En una semana, UST y su token hermano LUNA casi no valían nada, borrando entre 40 000 y 45 000 millones de dólares y hundiendo a los prestamistas de criptomonedas. El cofundador de Terra, Do Kwon, fue condenado posteriormente a 15 años de prisión por fraude.
Cómo se suponía que UST mantendría 1 $
La mayoría de los stablecoins mantienen reservas de efectivo y bonos. UST no. Dependía de un mecanismo de intercambio con LUNA: cualquiera podía canjear siempre 1 UST por 1 $ en LUNA recién creado, o 1 $ de LUNA por 1 UST. Si UST caía por debajo de 1 $, los traders podían comprarlo barato y canjearlo por 1 $ de LUNA, sacando UST de circulación. El diseño solo funcionaba mientras el propio LUNA conservara valor. Nuestra guía sobre cómo los stablecoins mantienen su valor compara este esquema con los diseños respaldados por reservas.
Una espiral de muerte en cifras sencillas
Imaginemos 18 000 millones de UST en circulación y LUNA con un valor total de 30 000 millones de dólares. (Cifras ilustrativas.) Mientras el valor de LUNA supere holgadamente el suministro de UST, la promesa de que cada UST puede canjearse por 1 $ en LUNA parece creíble. Ahora supongamos que los tenedores intentan canjear 5 000 millones de UST. El protocolo emite 5 000 millones de dólares en LUNA nuevo, que esos tenedores venden. El precio de LUNA cae, de modo que el siguiente canje requiere aún más LUNA nuevo para entregar 1 $ de valor, lo que empuja el precio aún más abajo. Una vez que el valor total de LUNA cae por debajo del suministro restante de UST, ya no hay suficiente valor en el sistema para honrar todos los canjes, y la carrera por salir primero se acelera. Nada externo sostiene el sistema; su único respaldo es el token que sigue emitiendo. Un stablecoin respaldado por reservas bajo la misma presión puede vender bonos o pagar en efectivo; uno algorítmico solo puede crear más de un token cuyo valor ya está cayendo.
El rendimiento del 20 % que impulsó la demanda
Gran parte del crecimiento de UST provino de Anchor Protocol, una plataforma de préstamos del ecosistema Terra que ofrecía a los depositantes alrededor de un 20 % anual en UST. Los analistas consideraban ampliamente que esa tasa era insostenible sin subsidios externos. Grandes cantidades de UST estaban depositadas en Anchor, de modo que la confianza en el rendimiento y la confianza en la paridad quedaron vinculadas.
Cronología
- 7 de mayo de 2022: grandes ventas de UST, incluidas más de 285 millones de dólares en Binance, empujan a UST por debajo de su paridad de 1 $.
- Días siguientes: los tenedores corren a salir. Canjear UST por LUNA inunda el mercado con LUNA recién creado, cuyo precio se desploma.
- En aproximadamente una semana: UST y LUNA están prácticamente sin valor; se han perdido unos 40 000 a 45 000 millones de dólares en valor de mercado.
- Semanas después: fallan prestamistas de criptomonedas y fondos expuestos a Terra, profundizando el mercado bajista de 2022.
- 2023: Do Kwon es arrestado en Montenegro.
- Diciembre de 2024: es extraditado a Estados Unidos.
- Agosto de 2025: se declara culpable de dos cargos de fraude y acepta renunciar a 19 millones de dólares.
- Diciembre de 2025: es condenado a 15 años de prisión.
La reserva de bitcoin que no fue suficiente
Los impulsores de Terra sabían que el diseño tenía un punto débil e intentaron construir un colchón. A comienzos de 2022, Luna Foundation Guard (LFG), una organización sin fines de lucro con sede en Singapur creada para apoyar el ecosistema Terra, empezó a acumular bitcoin y otros activos para defender UST en una crisis. Para el 7 de mayo tenía 80 394 BTC, con un valor superior a 3 000 millones de dólares en ese momento.
Cuando UST se debilitó, LFG anunció el 9 de mayo que desplegaría 1 500 millones de dólares, incluidos 750 millones en bitcoin prestado a firmas de trading, para comprar UST y restablecer la paridad. Fue mucho más lejos. Una auditoría encargada posteriormente por LFG concluyó que gastó 80 081 BTC y 49,8 millones de dólares en stablecoins, unos 2 800 millones en total, defendiendo UST, mientras que Terraform Labs gastó otros 613 millones de dólares de sus propios fondos. Para el 16 de mayo, LFG solo tenía 313 BTC. La venta de tanto bitcoin en un mercado en caída añadió presión sobre el precio del propio bitcoin durante el desplome, y nada de ello salvó la paridad: UST se hundió por debajo de 0,15 $ y LUNA pasó de unos 80 $ a una fracción ínfima de centavo.
Por qué se convirtió en una espiral de muerte
El mecanismo de canje que debía restablecer la paridad se convirtió en un acelerador. Cada UST canjeado creaba más LUNA, el precio de LUNA caía, así que cada UST compraba aún más LUNA, y así sucesivamente. Una vez que los tenedores perdieron la fe en que LUNA conservaría su valor, nada respaldaba a UST. Los fiscales afirmaron posteriormente que Kwon había engañado a los inversores, incluso sobre cómo se había restablecido la paridad durante una inestabilidad anterior.
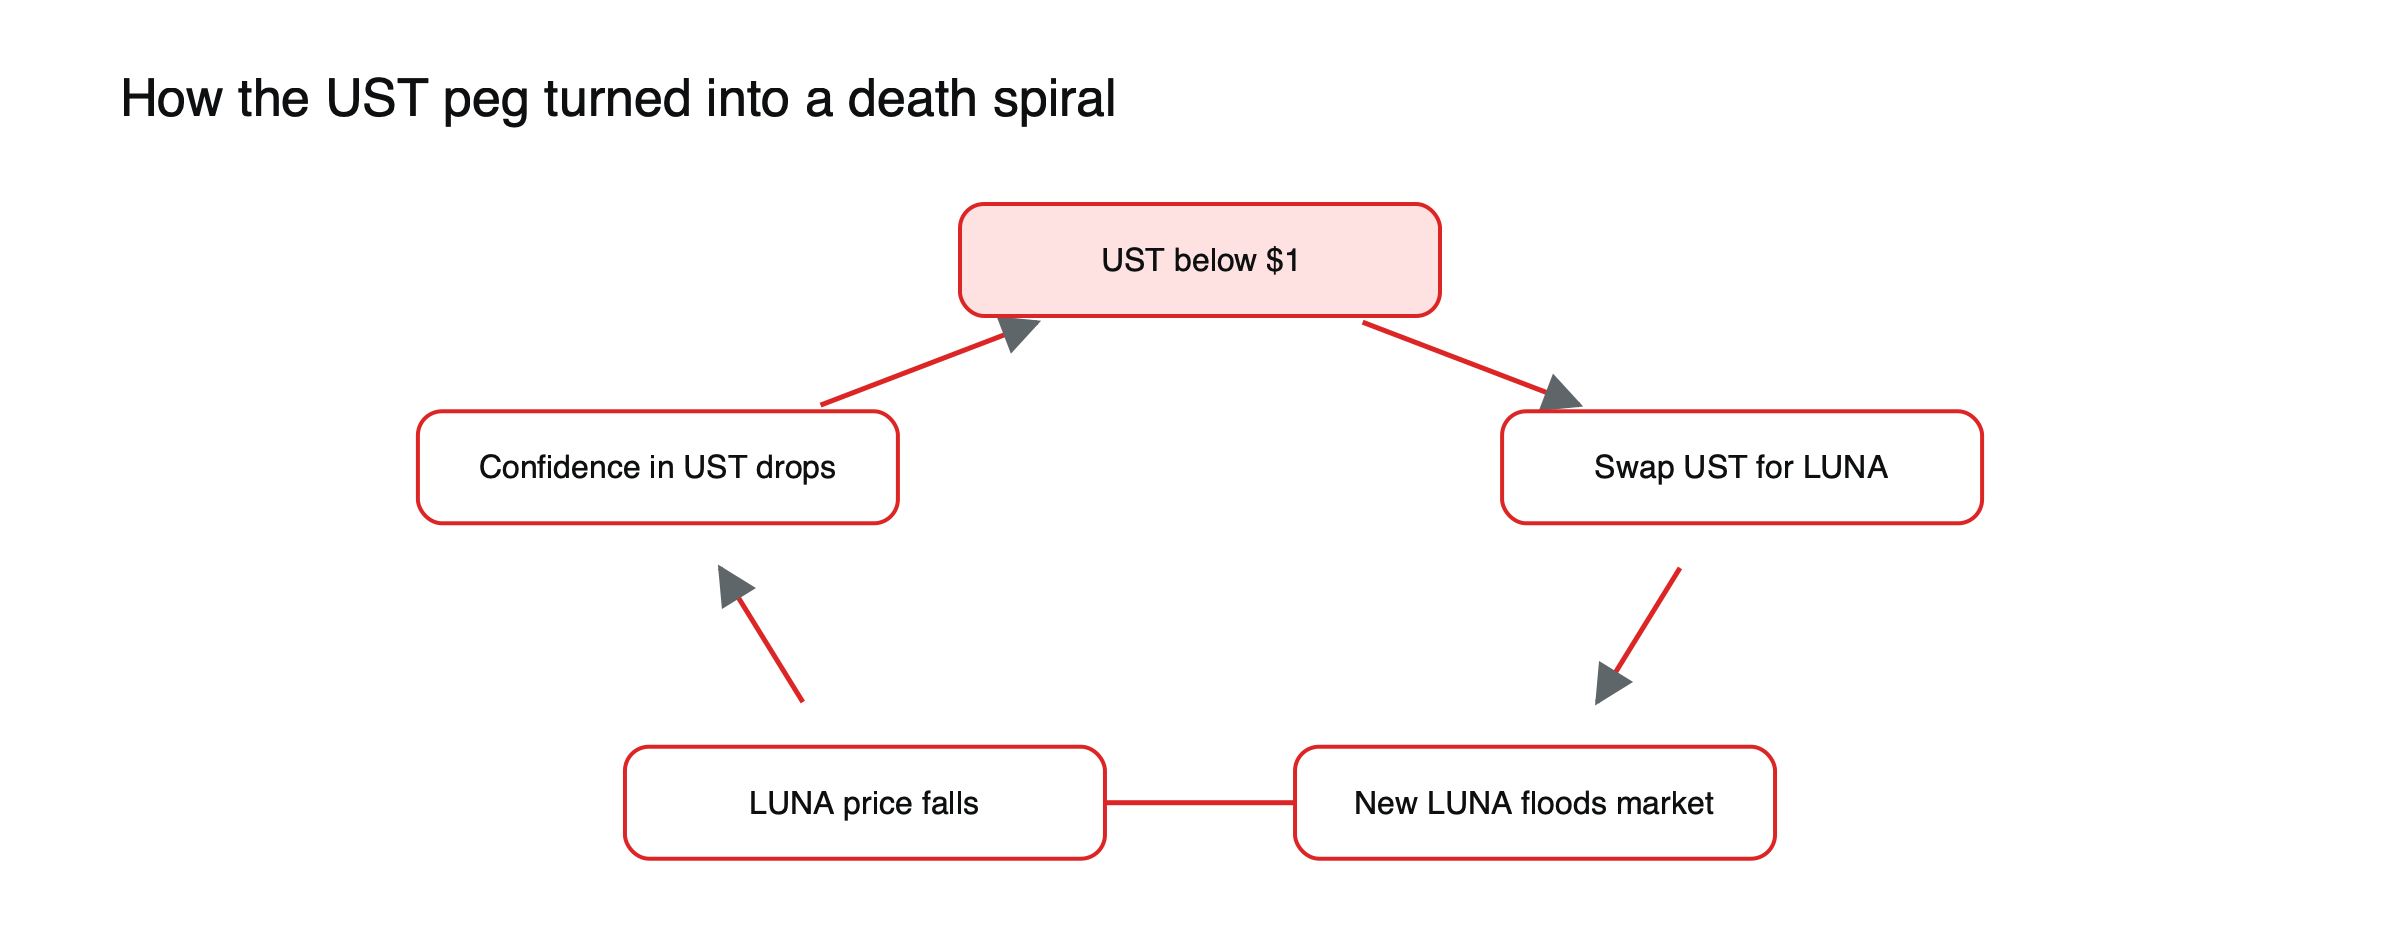 Figura: El bucle de retroalimentación que rompió UST en mayo de 2022.
Señales de advertencia visibles de antemano
Varios riesgos eran visibles para cualquiera que los observara con atención antes de mayo de 2022:
- Un rendimiento sin una fuente clara. Alrededor del 20% anual sobre un token en dólares, pagado de forma constante, implicaba subsidios que no podían durar para siempre.
- Respaldo reflexivo. El respaldo de UST provenía de LUNA, cuyo valor dependía en gran medida de la confianza en el propio UST.
- Concentración. Una gran parte de UST estaba en un único protocolo, Anchor, por lo que un cambio en su rendimiento podía provocar salidas masivas.
- Un colchón menor que el riesgo. Unos pocos miles de millones de dólares en reservas respaldaban un suministro de stablecoin varias veces mayor.
Ninguno de estos factores demostraba que se avecinara un colapso, pero en conjunto describían un sistema que funcionaba solo mientras la confianza se mantuviera.
Lo que les quedó a los tenedores
Para los tenedores ordinarios, el colapso ocurrió más rápido de lo que la mayoría podía reaccionar. Quienes mantuvieron UST durante la caída se quedaron con un token que valía unos pocos centavos; quienes tenían LUNA vieron cómo su valor se reducía a casi nada. LFG declaró que intentaría compensar a los usuarios, empezando por los tenedores más pequeños, pero sus reservas restantes representaban una fracción mínima de las pérdidas. Varias semanas después se lanzó una nueva cadena de Terra con un nuevo token LUNA distribuido a los antiguos tenedores, mientras que la cadena original siguió como Terra Classic. Ninguna de las dos restauró lo perdido, y el nuevo token nunca se acercó al valor ni al papel del antiguo LUNA.
El daño se extendió más allá de los usuarios de Terra. Los prestamistas, fondos y empresas de trading que tenían UST o LUNA, o que habían prestado a quienes los tenían, sufrieron pérdidas que contribuyeron a una ola de quiebras en la industria cripto más adelante en 2022.
Por qué la idea sigue volviendo
Pese a Terra, el atractivo de una stablecoin que no depende de los bancos sigue vigente. Las stablecoins respaldadas por reservas necesitan una empresa que mantenga dólares y bonos del Tesoro en el sistema financiero tradicional, con las facultades de custodia, regulación y congelamiento que eso implica. Un diseño algorítmico o nativo de cripto promete independencia de todo ello y puede ser más eficiente en el uso del capital. Diseños posteriores intentan captar esos beneficios con salvaguardas que Terra no tenía, como la sobrecolateralización con activos externos o posiciones cubiertas en mercados de derivados, pero cada uno conlleva sus propios modos de fallo. Consulta qué es una stablecoin de dólar sintético.
Lo que cambió
Las stablecoins algorítmicas perdieron credibilidad. La mayoría de las nuevas stablecoins desde entonces se apoyan en reservas de efectivo y bonos gubernamentales a corto plazo.
Los rendimientos recibieron más escrutinio. Un rendimiento alto y constante sin una fuente clara pasó a ser una señal de alerta en lugar de un argumento de venta.
La regulación se aceleró. Legisladores de varias jurisdicciones avanzaron para exigir reservas y derechos de reembolso para las stablecoins.
Para los riesgos actuales de las stablecoins, lee sobre los riesgos de las stablecoins. Para los conceptos básicos, consulta qué es una stablecoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder la cantidad que inviertas.
Fuentes
- El colapso de Terra/Luna: un caso de estudio sobre el fallo de una stablecoin (7 de mayo de 2022; 285 millones de dólares en Binance; ~45.000 millones de dólares; Anchor ~20%; cronología de Kwon) — LearnSignal
- Cómo una stablecoin algorítmica borró 40.000 millones de dólares (sentencia de 15 años de diciembre de 2025) — Netcoins
- La declaración de culpabilidad de Do Kwon: el sueño «algorítmico» de Terra termina en fraude (diseño de emisión y quema; 40.000–60.000 millones de dólares) — FinTelegram, 2025
- Luna Foundation Guard afirma que gastó 2.800 millones de dólares para defender la paridad de UST (80.081 BTC y 49,8 millones de dólares en stablecoins; Terraform Labs 613 millones de dólares; auditoría de JS Held) — The Block
- LFG analiza la actividad de bitcoin durante el colapso de LUNA/UST (80.394 BTC el 7 de mayo; 313 BTC restantes; despliegue de 1.500 millones de dólares anunciado el 9 de mayo; UST por debajo de 0,15 dólares; LUNA desde unos 80 dólares) — Decrypt, mayo de 2022
- Luna Foundation Guard agotó sus reservas de 3.000 millones de dólares para intentar salvar UST (compensación primero para los tenedores más pequeños) — The Block, mayo de 2022