
O que aconteceu quando a TerraUSD perdeu a paridade?
O colapso da TerraUSD começou em maio de 2022, quando a stablecoin algorítmica UST caiu abaixo de US$ 1 e arrastou a LUNA junto. Entenda como o mecanismo de troca funcionava, por que virou uma espiral da morte e por que a reserva de bitcoin não bastou.
O colapso da TerraUSD começou em 7 de maio de 2022, quando vendas intensas levaram a stablecoin algorítmica UST abaixo de US$ 1. Em uma semana, a UST e seu token irmão, a LUNA, valiam quase nada, eliminando cerca de US$ 40 bilhões a US$ 45 bilhões e derrubando credores de criptoativos. O cofundador da Terra, Do Kwon, foi posteriormente condenado a 15 anos de prisão por fraude.
Como a UST deveria manter o valor de US$ 1
A maioria das stablecoins mantém reservas em dinheiro e títulos. A UST não. Ela dependia de um mecanismo de troca com a LUNA: qualquer pessoa podia sempre trocar 1 UST por US$ 1 em LUNA recém-criada, ou US$ 1 em LUNA por 1 UST. Se a UST caísse abaixo de US$ 1, os traders podiam comprá-la barata e trocá-la por US$ 1 em LUNA, retirando a UST de circulação. O modelo só funcionava enquanto a própria LUNA mantivesse valor. Nosso guia sobre como as stablecoins mantêm seu valor compara isso com modelos lastreados em reservas.
Uma espiral da morte em números simples
Imagine 18 bilhões de UST em circulação e LUNA valendo US$ 30 bilhões no total. (Valores ilustrativos.) Enquanto o valor da LUNA superar com folga o estoque de UST, a promessa de que cada UST pode ser trocada por US$ 1 em LUNA parece crível. Agora suponha que os detentores tentem resgatar US$ 5 bilhões em UST. O protocolo emite US$ 5 bilhões em nova LUNA, que esses detentores vendem. O preço da LUNA cai, então o próximo resgate exige ainda mais LUNA nova para entregar US$ 1 de valor, o que empurra o preço ainda mais para baixo. Quando o valor total da LUNA cai abaixo do estoque restante de UST, não há mais valor suficiente no sistema para honrar todos os resgates, e a corrida para sair primeiro se acelera. Nada externo sustenta o sistema; seu único lastro é o token que ele continua emitindo. Uma stablecoin lastreada em reservas sob a mesma pressão pode vender títulos ou pagar em dinheiro; uma algorítmica só pode criar mais de um token cujo valor já está caindo.
O rendimento de 20% que impulsionou a demanda
Grande parte do crescimento da UST veio do Anchor Protocol, uma plataforma de empréstimos no ecossistema Terra que oferecia aos depositantes cerca de 20% ao ano em UST. Analistas amplamente consideravam essa taxa insustentável sem subsídios externos. Grandes volumes de UST estavam no Anchor, de modo que a confiança no rendimento e a confiança na paridade ficaram vinculadas.
Cronologia
- 7 de maio de 2022: grandes vendas de UST, incluindo mais de US$ 285 milhões na Binance, levam a UST abaixo de sua paridade de US$ 1.
- Dias seguintes: detentores correm para sair. A troca de UST por LUNA inunda o mercado com LUNA recém-criada, cujo preço desaba.
- Em cerca de uma semana: UST e LUNA ficam próximas de zero; cerca de US$ 40 bilhões a US$ 45 bilhões em valor de mercado desaparecem.
- Semanas depois: credores de criptoativos e fundos com exposição à Terra quebram, aprofundando o mercado baixista de 2022.
- 2023: Do Kwon é preso em Montenegro.
- Dezembro de 2024: ele é extraditado para os Estados Unidos.
- Agosto de 2025: ele se declara culpado de duas acusações de fraude e concorda em abrir mão de US$ 19 milhões.
- Dezembro de 2025: ele é condenado a 15 anos de prisão.
A reserva de bitcoin que não foi suficiente
Os apoiadores da Terra sabiam que o modelo tinha um ponto fraco e tentaram construir um amortecedor. No início de 2022, a Luna Foundation Guard (LFG), uma organização sem fins lucrativos com sede em Singapura criada para apoiar o ecossistema Terra, começou a acumular bitcoin e outros ativos para defender a UST em uma crise. Até 7 de maio, ela possuía 80.394 BTC, avaliados em mais de US$ 3 bilhões na época.
Quando a UST escorregou, a LFG anunciou em 9 de maio que destinaria US$ 1,5 bilhão, incluindo US$ 750 milhões em bitcoin emprestados a empresas de trading, para comprar UST e restaurar a paridade. Foi muito além disso. Uma auditoria encomendada posteriormente pela LFG concluiu que ela gastou 80.081 BTC e US$ 49,8 milhões em stablecoins, cerca de US$ 2,8 bilhões no total, na defesa da UST, enquanto a Terraform Labs gastou mais US$ 613 milhões de recursos próprios. Em 16 de maio, a LFG possuía apenas 313 BTC. A venda dessa quantidade de bitcoin em um mercado em queda pressionou o próprio preço do bitcoin durante a crise, e nada disso salvou a paridade: a UST afundou abaixo de US$ 0,15 e a LUNA caiu de cerca de US$ 80 para uma fração minúscula de centavo.
Por que se tornou uma espiral da morte
O mecanismo de troca que deveria restaurar a paridade virou um acelerador. Cada UST resgatada criava mais LUNA, o preço da LUNA caía, então cada UST comprava ainda mais LUNA, e assim por diante. Quando os detentores perderam a fé de que a LUNA manteria seu valor, nada garantia a UST. Os promotores afirmaram depois que Kwon havia enganado investidores, inclusive sobre como a paridade fora restaurada durante uma instabilidade anterior.
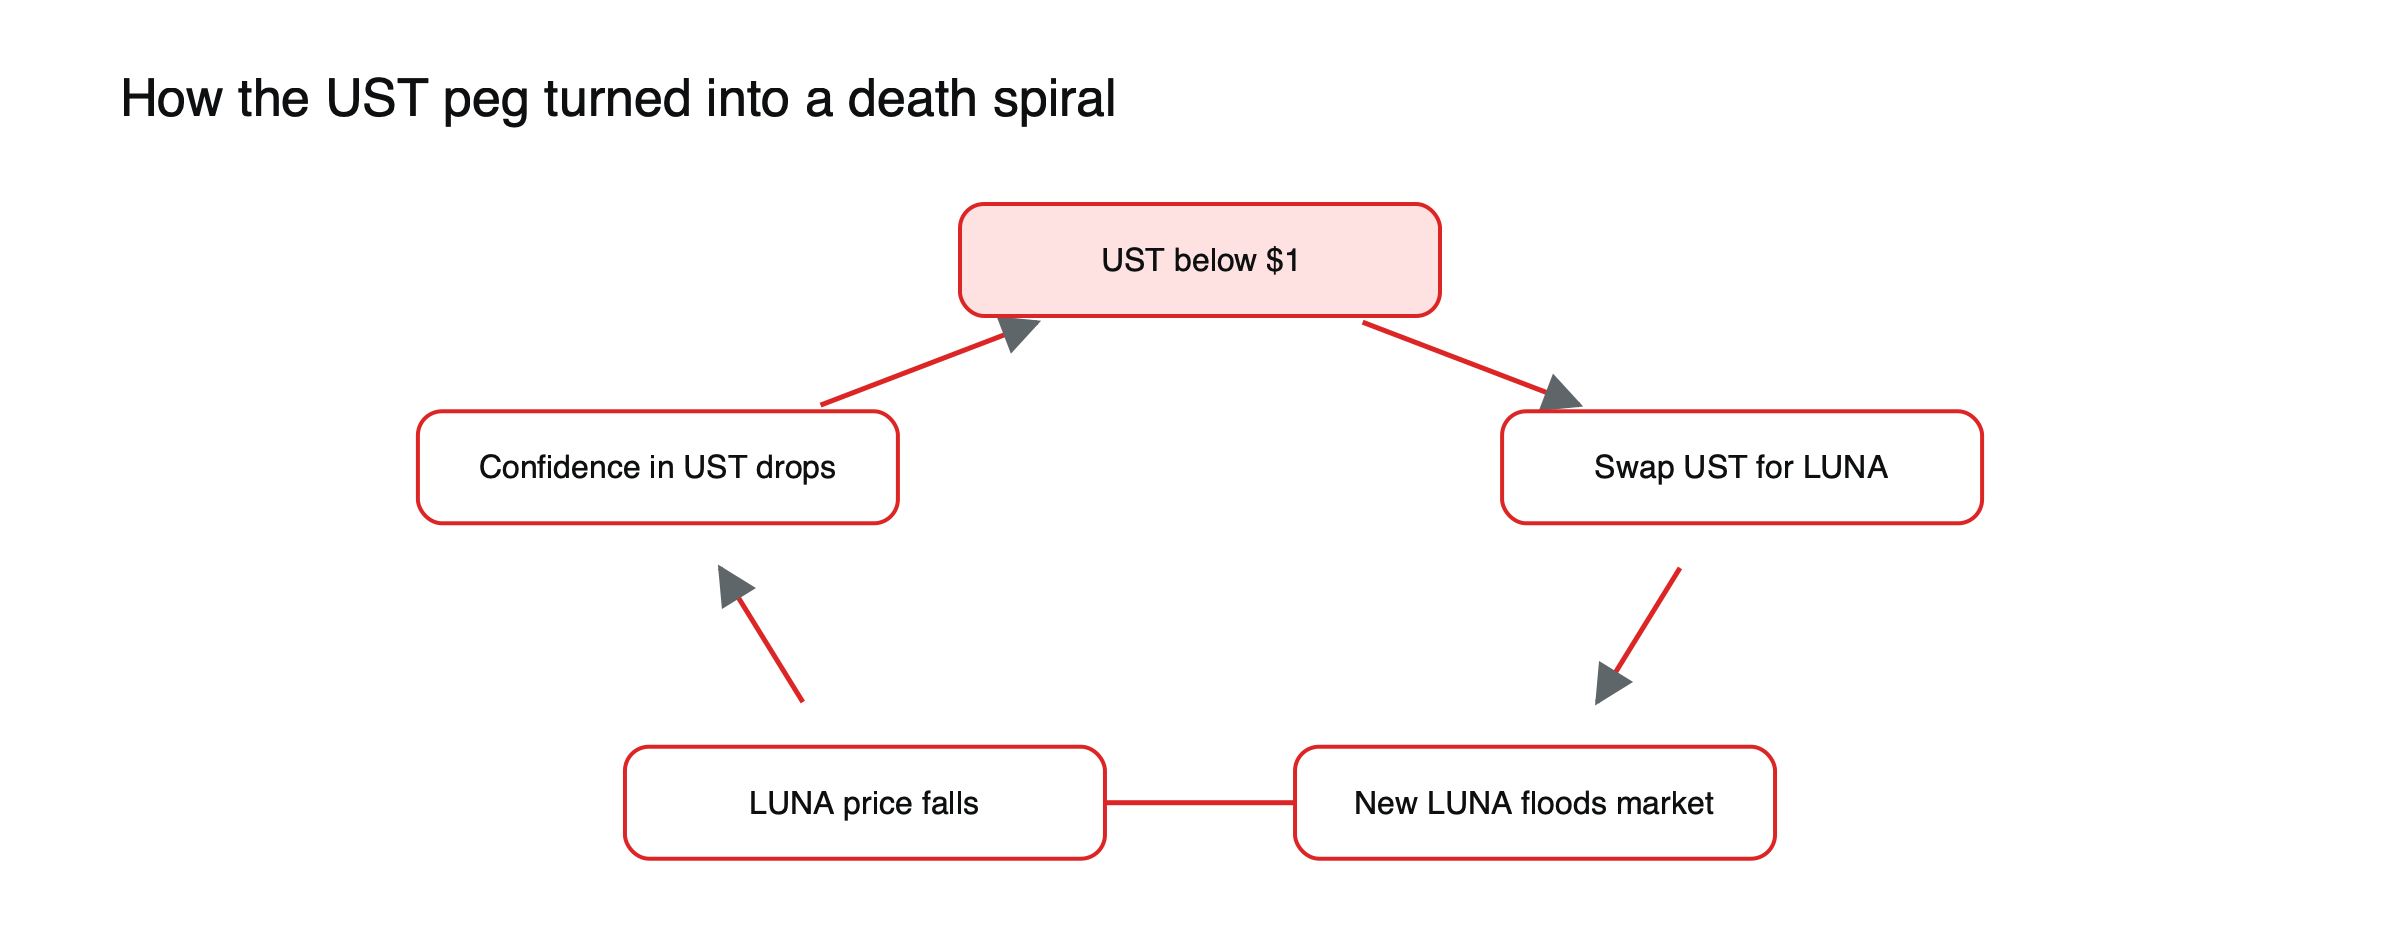 Figura: O ciclo de realimentação que quebrou a UST em maio de 2022.
Sinais de alerta visíveis antes
Vários riscos eram visíveis para qualquer pessoa que observasse com atenção antes de maio de 2022:
- Um rendimento sem fonte clara. Cerca de 20% ao ano sobre um token atrelado ao dólar, pago de forma constante, implicava subsídios que não poderiam durar para sempre.
- Lastro reflexivo. O suporte da UST vinha do LUNA, cujo valor dependia em grande parte da confiança na própria UST.
- Concentração. Uma grande parcela da UST estava em um único protocolo, o Anchor, de modo que uma mudança em seu rendimento poderia desencadear saídas em massa.
- Uma reserva menor que o risco. Alguns bilhões de dólares em reservas sustentavam uma oferta de stablecoins várias vezes maior.
Nenhum desses fatores comprovava que um colapso estava por vir, mas, juntos, descreviam um sistema que funcionava apenas enquanto a confiança se mantivesse.
O que restou para os detentores
Para os detentores comuns, o colapso aconteceu mais rápido do que a maioria conseguiu reagir. Quem manteve UST durante a queda ficou com um token valendo alguns centavos; quem detinha LUNA viu o preço cair para quase zero. A LFG afirmou que tentaria compensar os usuários, começando pelos menores detentores, mas suas reservas restantes representavam uma fração ínfima das perdas. Algumas semanas depois, uma nova cadeia Terra foi lançada, com um novo token LUNA distribuído aos antigos detentores, enquanto a cadeia original continuou como Terra Classic. Nenhuma das duas recuperou o que fora perdido, e o novo token nunca se aproximou do valor ou do papel do antigo LUNA.
O dano se espalhou além dos próprios usuários da Terra. Credores, fundos e empresas de negociação que detinham UST ou LUNA, ou que haviam emprestado a quem os detinha, sofreram perdas que contribuíram para uma onda de falências no setor de criptoativos ao longo de 2022.
Por que a ideia continua voltando
Apesar do caso Terra, continua atraente a ideia de uma stablecoin que não dependa de bancos. Stablecoins lastreadas em reservas precisam de uma empresa que mantenha dólares e títulos do Tesouro no sistema financeiro tradicional, com os poderes de custódia, regulação e bloqueio que isso implica. Um desenho algorítmico ou nativo de cripto promete independência de tudo isso e pode ser mais eficiente em capital. Projetos posteriores tentam captar esses benefícios com salvaguardas que a Terra não tinha, como sobrecolateralização com ativos externos ou posições protegidas em mercados de derivativos, mas cada um deles carrega seus próprios modos de falha. Veja o que é uma stablecoin de dólar sintético.
O que mudou
As stablecoins algorítmicas perderam credibilidade. A maioria das novas stablecoins desde então depende de reservas em dinheiro e títulos públicos de curto prazo.
O rendimento passou a receber mais escrutínio. Um rendimento alto e constante, sem fonte clara, tornou-se um sinal de alerta em vez de um argumento de venda.
A regulação acelerou. Legisladores em várias jurisdições passaram a exigir reservas e direitos de resgate para stablecoins.
Para os riscos contínuos das stablecoins, leia sobre riscos de stablecoins. Para os conceitos básicos, veja o que é uma stablecoin.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- O colapso Terra/Luna: um estudo de caso de falha de stablecoin (7 de maio de 2022; US$ 285 milhões na Binance; ~US$ 45 bilhões; Anchor ~20%; cronologia de Kwon) — LearnSignal
- Como uma stablecoin algorítmica eliminou US$ 40 bilhões (sentença de 15 anos em dezembro de 2025) — Netcoins
- Confissão de culpa de Do Kwon: o sonho ‘algorítmico’ da Terra termina em fraude (design mint-burn; US$ 40–60 bilhões) — FinTelegram, 2025
- Luna Foundation Guard diz ter gasto US$ 2,8 bilhões para defender o peg da UST (80.081 BTC e US$ 49,8 milhões em stablecoins; Terraform Labs US$ 613 milhões; auditoria da JS Held) — The Block