
Что произошло, когда TerraUSD потерял привязку к доллару?
Коллапс TerraUSD начался 7 мая 2022 года, когда сильные продажи опустили алгоритмический стейблкоин UST ниже 1 доллара. За неделю UST и его парный токен LUNA почти обесценились, что стёрло примерно от 40 до 45 млрд долларов и обрушило криптокредиторов.
Коллапс TerraUSD начался 7 мая 2022 года, когда сильные продажи опустили алгоритмический стейблкоин UST ниже 1 доллара. В течение недели UST и его парный токен LUNA почти обесценились, что стёрло примерно от 40 до 45 млрд долларов и обрушило криптокредиторов. Соучредитель Terra Ду Квон позже был приговорён к 15 годам тюрьмы за мошенничество.
Как UST должен был удерживать 1 доллар
Большинство стейблкоинов обеспечены резервами из наличных денег и облигаций. UST таким обеспечением не располагал. Он опирался на механизм обмена с LUNA: любой мог в любой момент обменять 1 UST на токены LUNA на 1 доллар, созданные заново, или 1 доллар в LUNA на 1 UST. Если UST опускался ниже 1 доллара, трейдеры могли купить его дёшево и обменять на LUNA на 1 доллар, изымая UST из обращения. Такая схема работала лишь до тех пор, пока сам LUNA сохранял стоимость. Наше руководство о том, как стейблкоины поддерживают свою стоимость, сравнивает это с моделями, обеспеченными резервами.
Death spiral на простых цифрах
Представим, что в обращении находится 18 млрд UST, а весь LUNA стоит 30 млрд долларов. (Условные цифры.) Пока стоимость LUNA заметно превышает объём UST, обещание обменять каждый UST на LUNA на 1 доллар выглядит надёжным. Теперь предположим, что держатели пытаются погасить 5 млрд долларов UST. Протокол выпускает LUNA на 5 млрд долларов, и держатели его продают. Цена LUNA падает, поэтому для следующего погашения на 1 доллар стоимости требуется ещё больше нового LUNA, что давит на цену ещё сильнее. Когда совокупная стоимость LUNA опускается ниже оставшегося объёма UST, в системе уже не хватает стоимости, чтобы выполнить все погашения, и гонка за выходом ускоряется. Ничто внешнее систему не поддерживает: её единственным обеспечением служит токен, который она продолжает эмитировать. Стейблкоин с резервами в такой ситуации может продать облигации или выплатить наличные; алгоритмический может лишь выпустить ещё больше токена, стоимость которого уже падает.
Доходность 20%, которая подогревала спрос
Значительная часть роста UST была связана с Anchor Protocol, кредитной платформой в экосистеме Terra, которая предлагала вкладчикам примерно 20% годовых в UST. Аналитики в целом считали такую ставку неустойчивой без внешних субсидий. Большие объёмы UST находились в Anchor, поэтому доверие к доходности и доверие к привязке оказались связаны между собой.
Хронология
- 7 мая 2022 года: крупные продажи UST, включая более 285 млн долларов на Binance, опускают UST ниже привязки в 1 доллар.
- Последующие дни: держатели спешат выйти из позиций. Обмен UST на LUNA наводняет рынок вновь созданным LUNA, цена которого обрушивается.
- Примерно через неделю: UST и LUNA почти ничего не стоят; рыночная стоимость примерно от 40 до 45 млрд долларов утрачена.
- Через несколько недель: криптокредиторы и фонды, имевшие экспозицию к Terra, терпят крах, что углубляет медвежий рынок 2022 года.
- 2023 год: Ду Квон арестован в Черногории.
- Декабрь 2024 года: его экстрадируют в США.
- Август 2025 года: он признаёт себя виновным по двум эпизодам мошенничества и соглашается на конфискацию 19 млн долларов.
- Декабрь 2025 года: его приговаривают к 15 годам тюрьмы.
Биткоин-резерв, которого оказалось недостаточно
Сторонники Terra understood слабое место конструкции и попытались создать буфер. В начале 2022 года Luna Foundation Guard (LFG), некоммерческая организация с базой в Сингапуре, созданная для поддержки экосистемы Terra, начала накапливать биткоин и другие активы, чтобы защищать UST в кризисной ситуации. К 7 мая в её распоряжении было 80 394 BTC, стоимостью более 3 млрд долларов на тот момент.
Когда UST начал снижаться, 9 мая LFG объявила, что направит 1,5 млрд долларов, включая 750 млн долларов в биткоинах, переданных в заём торговым компаниям, на покупку UST и восстановление привязки. Фактические действия зашли гораздо дальше. Позднее аудит, заказанный LFG, пришёл к выводу, что организация потратила 80 081 BTC и 49,8 млн долларов в стейблкоинах, всего около 2,8 млрд долларов, на защиту UST, тогда как Terraform Labs дополнительно израсходовала 613 млн долларов собственных средств. К 16 мая у LFG осталось всего 313 BTC. Продажа такого объёма биткоина на падающем рынке добавила давления на цену самого биткоина во время обвала, однако это не спасло привязку: UST упал ниже 0,15 доллара, а LUNA с примерно 80 долларов рухнул до ничтожной доли цента.
Почему это стало death spiral
Механизм обмена, который должен был восстанавливать привязку, превратился в ускоритель. Каждый погашенный UST создавал новый LUNA, цена LUNA падала, поэтому каждый UST покупал ещё больше LUNA, и так далее по кругу. Как только держатели потеряли веру в то, что LUNA сохранит стоимость, ничто уже не обеспечивало UST. Прокуроры впоследствии заявили, что Квон вводил инвесторов в заблуждение, в том числе относительно того, как привязка была восстановлена во время более раннего сбоя.
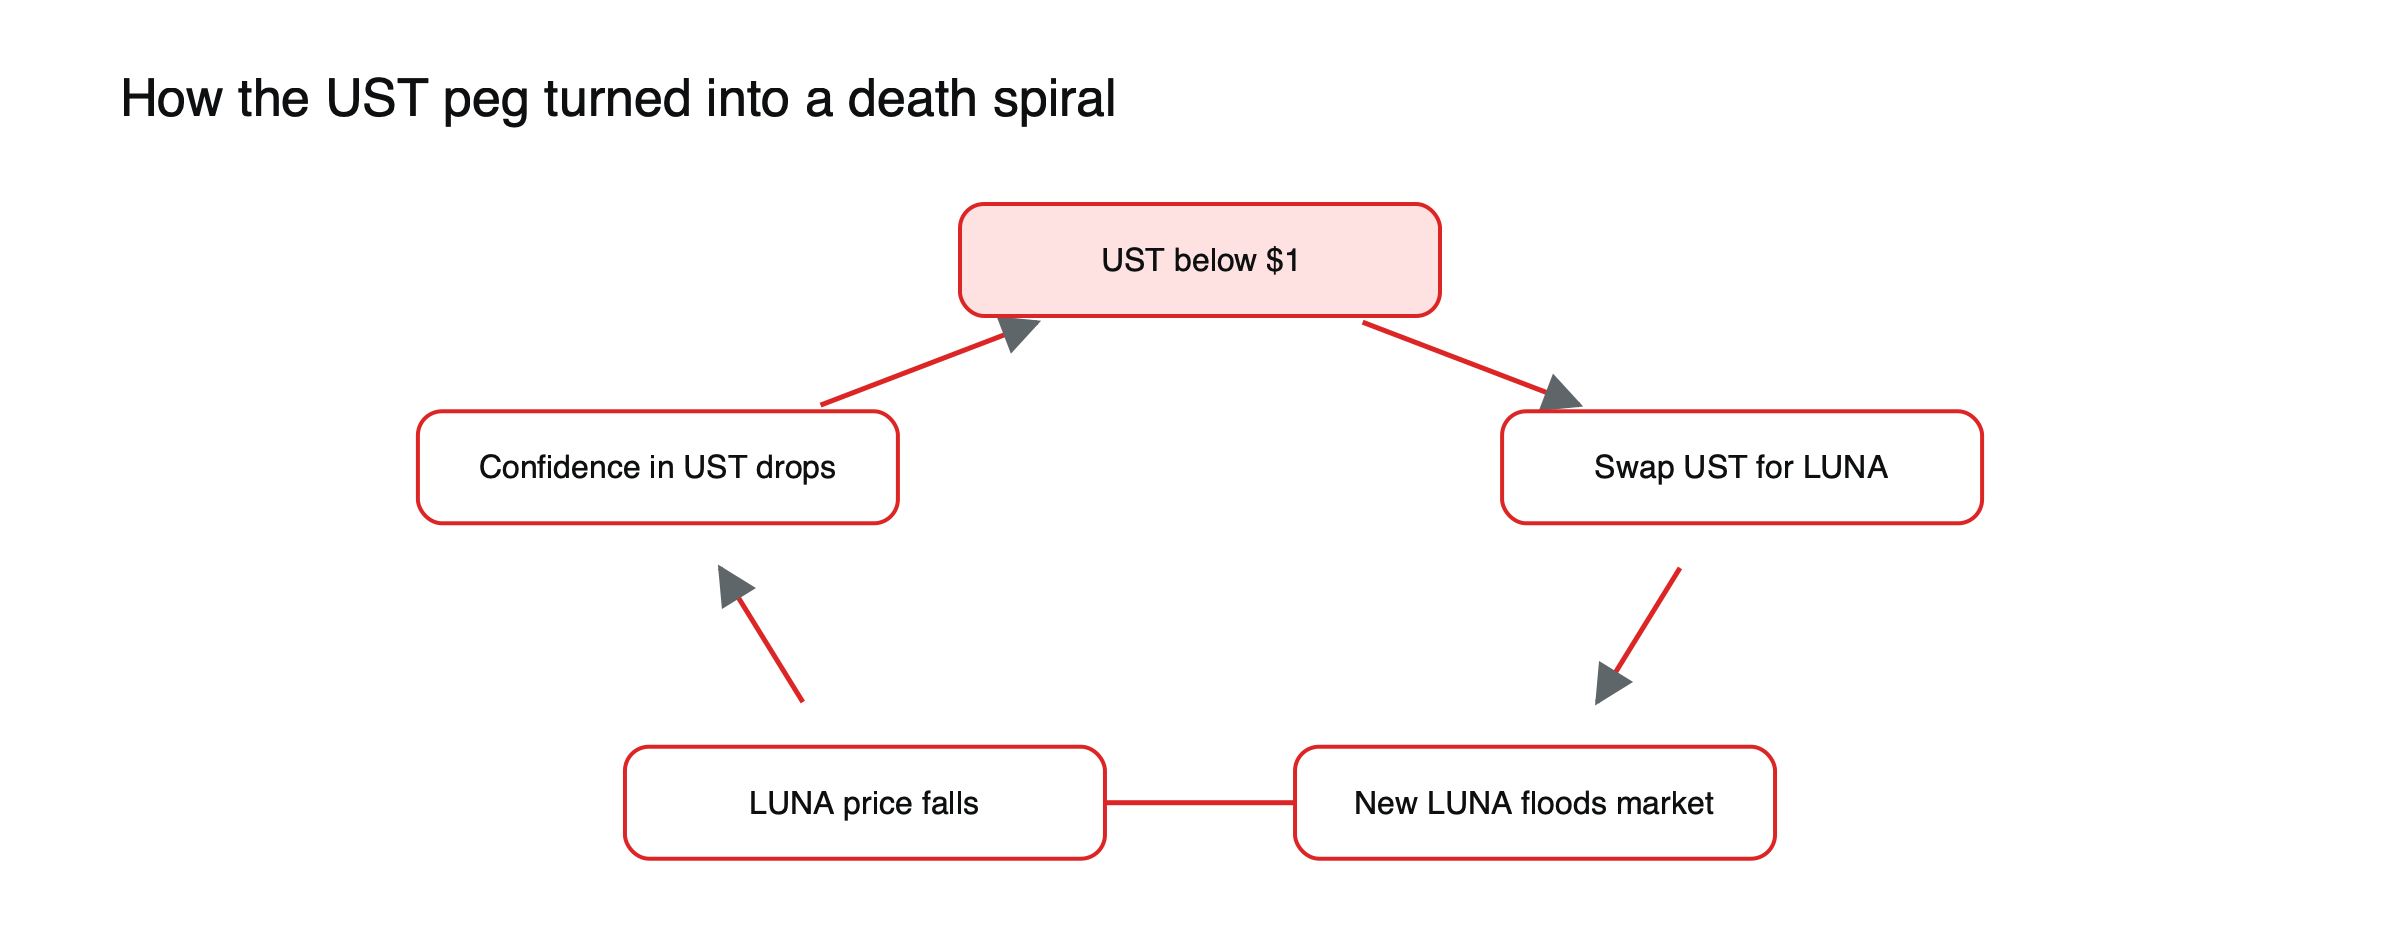 Рисунок: петля обратной связи, которая сломала UST в мае 2022 года.
Предупреждающие признаки, которые были видны заранее
Несколько рисков были видны любому, кто внимательно присматривался до мая 2022 года:
- Доходность без понятного источника. Около 20% годовых по токену, привязанному к доллару, выплачиваемые стабильно, подразумевали субсидии, которые не могли длиться вечно.
- Рефлексивное обеспечение. Поддержка UST обеспечивалась токеном LUNA, стоимость которого во многом зависела от доверия к самому UST.
- Концентрация. Значительная доля UST находилась в одном протоколе, Anchor, поэтому изменение его доходности могло вызвать массовый выход средств.
- Буфер меньше риска. Несколько миллиардов долларов резервов стояли за предложением стейблкоина, которое было в несколько раз больше.
Ни один из этих факторов сам по себе не доказывал, что крах неизбежен, но вместе они описывали систему, которая работала только до тех пор, пока сохранялось доверие.
Что осталось у держателей
Для обычных держателей крах произошёл быстрее, чем большинство успело среагировать. Те, кто держал UST во время обвала, остались с токеном, стоившим несколько центов; те, кто держал LUNA, увидели, как его цена упала почти до нуля. LFG заявил, что попытается компенсировать убытки пользователям, начиная с самых мелких держателей, но его оставшиеся резервы составляли крошечную долю потерь. Через несколько недель был запущен новый блокчейн Terra с новым токеном LUNA, распределённым среди бывших держателей, а исходная цепь продолжила существовать как Terra Classic. Ни то, ни другое не вернуло утраченного, а новый токен никогда не приблизился ни по стоимости, ни по роли к прежнему LUNA.
Ущерб вышел за пределы пользователей Terra. Кредиторы, фонды и торговые компании, которые держали UST или LUNA либо выдавали займы тем, кто их держал, понесли убытки, которые способствовали волне банкротств в криптоиндустрии позже в 2022 году.
Почему эта идея возвращается
Несмотря на историю с Terra, привлекательность стейблкоина, не зависящего от банков, сохраняется. Стейблкоины с резервным обеспечением требуют, чтобы компания держала доллары и казначейские облигации в традиционной финансовой системе, а это подразумевает кастодиальные услуги, регулирование и возможность заморозки средств. Алгоритмическая или криптонативная модель обещает независимость от всего этого и может быть более эффективной с точки зрения капитала. Более поздние проекты пытаются сохранить эти преимущества с помощью механизмов защиты, которых не было у Terra, например избыточного обеспечения внешними активами или хеджированных позиций на рынках деривативов, но у каждого подхода есть собственные режимы отказа. См. что такое синтетический стейблкоин, привязанный к доллару.
Что это изменило
Алгоритмические стейблкоины потеряли доверие. Большинство новых стейблкоинов с тех пор опираются на резервы из наличных денег и краткосрочных государственных облигаций.
Доходность стала подвергаться большей проверке. Высокая и стабильная доходность без понятного источника стала красным флагом, а не аргументом в пользу продукта.
Регулирование ускорилось. Законодатели в нескольких юрисдикциях начали требовать резервного обеспечения и права на погашение для стейблкоинов.
Об актуальных рисках стейблкоинов читайте в материале о рисках стейблкоинов. Для знакомства с основами см. что такое стейблкоин.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Коллапс Terra/Luna: исследование провала стейблкоина (7 мая 2022 года; $285 млн на Binance; около $45 млрд; Anchor около 20%; хронология Квона) — LearnSignal
- Как алгоритмический стейблкоин уничтожил $40 млрд (приговор в 15 лет в декабре 2025 года) — Netcoins
- Признание вины Дю Квона: «алгоритмическая» мечта Terra заканчивается мошенничеством (дизайн mint-burn; $40–60 млрд) — FinTelegram, 2025
- Luna Foundation Guard заявил, что потратил $2,8 млрд на защиту привязки UST (80 081 BTC и $49,8 млн в стейблкоинах; Terraform Labs $613 млн; аудит JS Held) — The Block