
Почему пузыри так трудно распознать в режиме реального времени
Пузыри на рынках трудно выявить в режиме реального времени, потому что одни и те же данные могут подтверждать две разные версии событий. Быстрый рост цен может отражать спекуляции, а может отражать реальные изменения в росте, технологиях, рисках или процентных ставках.
Пузыри на рынках трудно выявить в режиме реального времени, потому что одни и те же данные могут подтверждать две разные версии событий. Быстрый рост цен может отражать спекуляции, а может отражать реальные изменения в росте экономики, технологиях, рисках или процентных ставках. Различие становится очевидным только после того, как ожидания не оправдываются. До этого момента даже изощрённые модели оценки опираются на допущения, которые могут меняться.
Пузырь отчасти является утверждением о ненаблюдаемой справедливой стоимости
Назвать актив дорогим легко. Назвать его пузырём гораздо сложнее.
Пузырь обычно означает, что цена существенно превысила стоимость, обоснованную ожидаемыми будущими денежными потоками, полезностью или экономическими фундаментальными факторами. Проблема в том, что эти фундаментальные факторы нельзя полностью наблюдать.
Для акции инвесторам приходится оценивать будущую выручку, маржу, потребности в реинвестировании, ставки дисконтирования и риск. Небольшие изменения этих допущений могут привести к большим изменениям оценочной справедливой стоимости, особенно для активов, ожидаемые денежные потоки которых приходятся на далёкое будущее.
Для криптоактивов проблема может быть ещё сложнее, поскольку обычной модели денежных потоков может не существовать вовсе. Аналитики вместо этого могут спорить об использовании сети, ограниченности предложения, генерации комиссий, монетарных свойствах или спросе на место в блоках.
Поэтому цена может выглядеть иррациональной в рамках одной модели и обоснованной в рамках другой.
Конец 1990-х годов показывает, как фундаментальные факторы и спекуляции могут existовать одновременно
Эпоха дот-ком запомнилась как хрестоматийный пример пузыря, однако лежавшие в её основе технологические изменения были реальными.
Внедрение интернета быстро расширялось. Стоимость вычислений и связи снижалась. Стали возможны новые бизнес-модели. Производительность выросла в отдельных секторах экономики. Капитальные вложения в технологическую инфраструктуру резко увеличились.
В то же время оценки многих технологических компаний и интернет-акций намного превысили то, что могли поддержать их будущие денежные потоки. Некоторые компании со слабой экономикой получали финансирование лишь потому, что были связаны с правильной темой.
Именно эта смесь и делает пузыри трудными для распознавания в реальном времени. Вопрос редко звучит так: «Реальна ли эта технология?» Более трудный вопрос: «Какая часть будущего уже заложена в цену и какие компании действительно её получат?»
Бен Бернанке высказал схожую мысль в речи в Федеральной резервной системе в 2002 году, после краха дот-ком. Он утверждал, что ФРС не может надёжно выявлять пузыри в момент их формирования, поскольку фундаментальная стоимость зависит от таких переменных, как ожидаемые дивиденды и премии за риск, которые сами по себе неопределённы.
Рост цен сам по себе не доказывает наличие пузыря
График, ушедший почти вертикально вверх, заставляет людей нервничать. Но сам по себе он недостаточное доказательство.
Цены могут резко расти, потому что растут ожидания по прибыли, меняется инфляция, снижаются процентные ставки, появляется ограничение предложения или рынок переоценивает структурный сдвиг. Сильный тренд впоследствии может развернуться, хотя в самом начале он не был иррациональным.
Верно и обратное. Спокойный и упорядоченный рынок может содержать серьёзную уязвимость, если под поверхностью накопились левередж, рост кредитования или скрытая концентрация рисков.
Исследования МВФ о спекулятивных пузырях подчёркивают эту проблему. Одних только ценовых показателей недостаточно, чтобы отличить иррациональный ажиотаж от рациональной реакции на снижение воспринимаемого риска. Поэтому предлагаемая МВФ система наблюдения сочетает ценовые сигналы с количественными показателями, такими как объём эмиссии, торговый объём, потоки средств в фонды и данные опросов об ожиданиях.
Мультипликаторы оценки помогают, но каждому из них нужна история о знаменателе
Коэффициенты «цена/прибыль», «цена/выручка» и «рыночная капитализация/ВВП» могут показать, что актив дорог по сравнению с историей. Но они не могут точно сказать, когда дороговизна становится неустойчивой.
Знаменатель меняется.
Компания, прибыль которой растёт на 30% в год, может оправдать более высокий мультипликатор, чем компания с ростом 3%. Более низкая безрисковая ставка может оправдать более высокую приведённую стоимость удалённых денежных потоков. Сдвиг в структуре рынка может изменить маржу. Инфляция может искажать номинальные сравнения.
Поэтому оценка обычно лучше описывает риск будущей доходности, чем определяет месяц, когда пузырь лопнет.
Высокие оценки могут сохраняться годами. Они также могут вырасти ещё сильнее перед коррекцией.
Пузыри часто проявляют себя в количественных показателях, а не только в ценах
Некоторые из самых полезных сигналов опасности находятся за пределами главного графика.
Следите за:
- быстрым ростом левереджа или маржинального долга;
- необычно слабыми стандартами кредитования или эмиссии;
- потоком новых выпусков от эмитентов, которые стремятся монетизировать спрос;
- торговым объёмом, не связанным с долгосрочным владением;
- бизнес-планами, построенными главным образом на продолжении роста цен активов;
- нарративы, которые рассматривают условия финансирования как постоянные;
- инвесторы отказываются от обычных методов оценки, потому что «на этот раз всё иначе».
Ни один из этих признаков сам по себе не доказывает наличие пузыря. Вместе же они описывают рынок, на котором цена всё больше зависит от новых денег и оптимистичных допущений.
Это полезнее, чем спрашивать, не вырос ли индекс слишком сильно.
Короткие продажи не упрощают выявление пузырей
Если актив явно переоценён, почему скептически настроенные инвесторы просто не продают его в короткую позицию, пока цена не упадёт?
Потому что правота в оценке стоимости — это не то же самое, что правота в выборе момента.
Короткая позиция может терять деньги долгое время, пока цена продолжает расти. Заём бумаг может стать дорогим или недоступным. Убытки по короткой позиции теоретически не ограничены. Карьерный риск важен для профессиональных управляющих, чьи клиенты могут не выдержать многолетнего отставания от рынка.
Эти ограничения арбитража позволяют дорогим активам дорожать ещё сильнее, прежде чем рынок наконец изменит направление.
Поэтому пузырь может пережить широко распространённый скепсис.
Регуляторы сталкиваются с ещё более сложной версией проблемы
Трейдер может решить не участвовать. Центральный банк, рассматривающий вопрос о реакции на подозреваемый пузырь, должен взвесить цену ошибки.
Аргумент Бернанке 2002 года был прямолинейным: чтобы определить пузырь, нужно не только оценить неопределённую фундаментальную стоимость, но и верить, что центральный банк сделает это лучше рынка. Он также утверждал, что процентные ставки — грубый инструмент для воздействия на один конкретный рынок активов.
Более поздняя основа Федеральной резервной системы по финансовой стабильности отражает ту же осторожность. Вместо того чтобы однозначно объявлять отдельный актив «в пузыре», она отслеживает ряд факторов давления на оценки и выясняет, взаимодействуют ли завышенные цены с кредитным плечом, трансформацией сроков или слабым управлением рисками.
Уязвимость часто важнее ярлыка.
Пузырь становится очевидным, когда ломается механизм финансирования
Многие пузыри заканчиваются, когда меняется механизм, который их поддерживает.
Это может быть:
- повышение процентных ставок;
- дефицит кредита;
- прибыль не оправдывает заложенных ожиданий;
- новые выпуски бумаг перекрывают спрос;
- мошенничество или проблема в учёте подрывает доверие;
- технологический нарратив оказывается экономически слабее ожидаемого.
Как только петля обратной связи меняет направление, данные, которые были неоднозначными на подъёме, становятся легче интерпретировать.
Инвесторы, покупавшие потому, что цены продолжали расти, теперь сталкиваются с падением стоимости залога. Компании, которые легко финансировали убытки, вынуждены беречь деньги. Импульс превращается из источника спроса в источник предложения.
Задним числом всё внезапно выглядит блестяще.
Лучше, чем объявлять пузырь: опишите условия, необходимые для такой цены
Более полезный подход — спросить, что должно оставаться верным, чтобы сегодняшняя оценка работала.
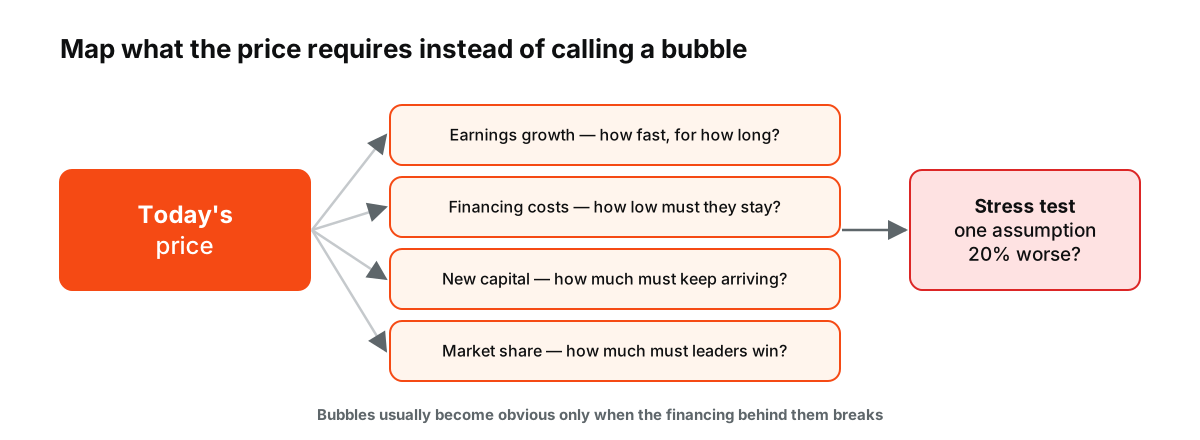
Рисунок: вместо того чтобы называть пузырь, перечислите, что требуется от цены, и проверьте, что произойдёт, если одно допущение окажется на 20% менее благоприятным.
С какой скоростью должна расти прибыль? Насколько низкой должна оставаться стоимость финансирования? Сколько нового капитала должно продолжать поступать? Какую долю рынка должны захватить ведущие компании? Что произойдёт, если одно допущение окажется на 20% менее благоприятным?
Это не даёт драматичного ярлыка «пузырь или не пузырь». Зато даёт нечто более полезное: карту рисков, заложенных в цене.
Рынок всё ещё может расти. Задача — понять, чего именно цена требует от будущего.
Источники
- Выявление спекулятивных пузырей: система наблюдения на двух опорах — рабочий документ МВФ, ноябрь 2014
- «Пузыри» на ценах активов и денежно-кредитная политика — ФРС, 15 октября 2002
- Доклад о финансовой стабильности: оценки активов — ФРС, ноябрь 2020
- Natural Selection: тактика и стратегия с секторами акций — S&P Dow Jones Indices, июль 2024