
A Regra “Sell in May and Go Away” Se Sustenta?
A expressão “Sell in May and go away” descreve uma tendência histórica de os retornos das ações serem mais fortes de novembro a abril do que de maio a outubro. Estudos posteriores indicam que esse padrão enfraqueceu em amostras recentes.
“Sell in May and go away” descreve uma tendência histórica de os retornos das ações terem sido mais fortes de novembro a abril do que de maio a outubro. O padrão apareceu em pesquisas acadêmicas influentes em muitos mercados, mas estudos posteriores constataram que ele enfraqueceu em amostras mais recentes. Trata-se de sazonalidade, e não de uma regra confiável de timing.
A frase trata, na verdade, de duas janelas de seis meses
A estratégia costuma ser descrita de forma mais dramática do que a pesquisa que lhe serve de base.
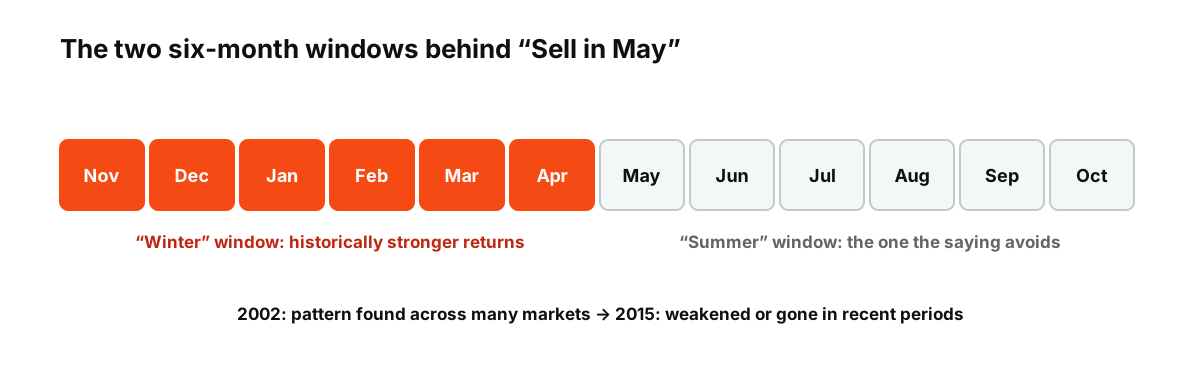
Figura: As duas janelas por trás do ditado. Bouman e Jacobsen (2002) documentaram a diferença; um estudo de 2015 constatou que ela enfraqueceu ou desapareceu em períodos recentes.
O teste básico compara os retornos do mercado acionário durante:
- De novembro a abril, às vezes chamado de período de inverno; e
- De maio a outubro, às vezes chamado de período de verão.
Se a primeira janela produzir retornos consistentemente mais altos, um investidor poderia, teoricamente, manter ações no inverno e migrar para caixa no verão.
A ideia também é conhecida como indicador Halloween, porque o período de manutenção de ações começa por volta do fim de outubro.
Soa maravilhosamente simples. Os mercados têm o hábito de tornar regras simples caras assim que todos as aprendem.
O estudo de 2002 tornou o efeito famoso nas finanças acadêmicas
Sven Bouman e Ben Jacobsen publicaram um artigo influente no American Economic Review em 2002, examinando o indicador Halloween em mercados acionários internacionais.
As evidências sugeriram que os retornos no período de novembro a abril foram significativamente mais fortes do que os de maio a outubro em muitos países, com o padrão especialmente notável na Europa. O resultado era difícil de explicar por modelos padrão baseados em risco, razão pela qual passou a ser conhecido como uma anomalia.
O artigo não provou que todo período de verão dá prejuízo. Ele mostrou uma diferença nos retornos históricos médios entre as duas janelas.
Essa distinção é importante. Um efeito sazonal médio pode coexistir com muitos anos individuais que fazem o oposto.
Sazonalidade não é o mesmo que um sinal de negociação
Suponha que uma amostra histórica mostre retornos médios de inverno de 8% e retornos médios de verão de 2%. Isso não significa que o próximo retorno de verão será de 2%, nem mesmo positivo.
A dispersão em torno das médias pode ser enorme.
Uma grande surpresa nos resultados, recessão, guerra, mudança de política ou evento de liquidez superará qualquer tendência do calendário. Na maioria dos anos, o mercado reage a informações que nada têm a ver com o mês exibido no topo da tela.
A sazonalidade é melhor tratada como uma probabilidade prévia fraca: algo que pode deslocar levemente a distribuição histórica, e não algo que substitui a análise de valuation, lucros ou condições macroeconômicas.
Pesquisas posteriores constataram que o efeito se tornou menos convincente
Um estudo de 2015 publicado no International Review of Financial Analysis revisitou o efeito Halloween e constatou que ele havia enfraquecido fortemente ou desaparecido em períodos mais recentes em vários mercados.
Exatamente isso deveria tornar os investidores cautelosos com regras de calendário famosas.
Uma anomalia pode enfraquecer por diversos motivos:
- Os investidores ficam sabendo dela. Se capital suficiente negociar o padrão, os preços se ajustam mais cedo.
- A estrutura do mercado muda. Custos de negociação, fluxos globais de capital e a participação institucional evoluem.
- A amostra original pode conter sorte. Com padrões sazonais possíveis suficientes, alguns parecerão incomumente fortes por acaso.
- O mecanismo econômico pode mudar. Um comportamento ligado a antigos padrões de férias, impostos ou liquidez pode desaparecer.
Um efeito histórico publicado não tem garantia de sobreviver ao contato com uma estrutura de mercado diferente.
Os custos de transação já não são o principal problema
Quando a estratégia se tornou popular pela primeira vez, trocar uma carteira duas vezes por ano gerava comissões e spreads significativos para muitos investidores.
Esses custos caíram acentuadamente em muitos mercados.
Isso não torna a estratégia mais forte. Apenas remove um atrito.
A questão mais ampla é o custo de oportunidade. Algumas das maiores altas de ações ocorrem em períodos que uma regra estrita de Sell in May classificaria como a metade fraca do ano. Perder um pequeno número de grandes dias de alta pode ter mais impacto do que evitar meses com retornos médios ligeiramente menores.
A posição em caixa também rende de forma diferente conforme o ambiente de juros. Uma estratégia sazonal testada em uma época de juros altos não é diretamente comparável com outra usada quando os rendimentos do caixa estavam próximos de zero.
O efeito é difícil de separar de outros padrões de mercado
Anomalias de calendário se sobrepõem.
Janeiro tem seu próprio efeito famoso. Vendas para compensação de perdas fiscais podem influenciar o comportamento de fim de ano. As temporadas de balanços se repetem trimestralmente. Os anos fiscais variam entre países. Feriados alteram a liquidez. Eleições e ciclos de bancos centrais podem criar padrões que coincidem com partes do calendário.
Isso torna difícil uma explicação econômica clara para o Sell in May.
Se um padrão não tem um mecanismo estável, a confiança em sua persistência futura deve ser menor do que a confiança em uma relação com uma cadeia causal clara.
Um verão forte pode quebrar a regra sem refutar o histórico
Um dos erros mais fáceis é julgar uma anomalia de longo prazo por um único ano.
Se as ações sobem de maio a outubro, as pessoas dizem que a regra morreu. Se caem, a frase volta às manchetes.
Nenhuma das duas situações diz muito.
Um efeito sazonal é uma afirmação sobre a distribuição de muitas observações. As questões relevantes são se a diferença média continua estatisticamente significativa, se ela se sustenta fora da amostra e se ainda importa após custos e risco.
Esses testes são bem mais exigentes do que encontrar um gráfico memorável.
Por que a frase sobrevive mesmo quando a vantagem enfraquece
“Sell in May and go away” tem uma vantagem que a maior parte da pesquisa de investimento não tem: ela rima.
Regras memoráveis se espalham mais rápido do que regras condicionais.
Compare:
Às vezes, as ações mostraram retornos médios mais altos de novembro a abril, mas a magnitude varia conforme o mercado e o período.
com:
Sell in May and go away.
A segunda versão vai vencer toda conversa de jantar. Mas também perde a maior parte da incerteza.
O folclore dos mercados financeiros muitas vezes sobrevive porque comprime uma observação histórica complicada em uma frase que as pessoas conseguem lembrar. Isso a torna útil como pergunta de pesquisa e perigosa como regra automática.
O melhor uso é como verificação, não como comando de calendário
A sazonalidade pode ser um dado entre outros quando concorda com evidências mais importantes.
Se avaliações, revisões de lucros, liquidez, política monetária e posicionamento já apontam para um mercado frágil, uma janela sazonal historicamente mais fraca pode acrescentar contexto. Se essas variáveis apontam na direção oposta, o calendário não deve se sobrepor a elas.
A pesquisa histórica por trás do Sell in May é real. Também é real a evidência de que o efeito não foi igualmente forte em todos os períodos.
Isso leva a uma conclusão menos chamativa: a anomalia é interessante o bastante para ser medida, mas não é estável o bastante para conduzir todo o processo decisório.
Aplicando a ideia, com um exemplo
Suponha que um investidor siga a regra estritamente: mantém um fundo indexado de novembro a abril e caixa de maio a outubro. (Valores ilustrativos.) Em um ano em que o índice sobe 6% no semestre de inverno e cai 2% no de verão, a regra ganha os 6% e evita a perda. Em um ano em que o índice sobe 4% no inverno e 10% no verão, ela ganha apenas 4% e perde completamente a metade mais forte. Ao longo de muitos anos, o resultado depende da frequência com que os verões são fortes, e algumas altas de verão perdidas podem anular o benefício dos anos em que a regra funcionou.
Custos e impostos
Entrar e sair do mercado duas vezes por ano gera custos de negociação e, para investidores tributáveis, pode realizar ganhos que de outra forma seriam adiados. O caixa mantido durante o verão rende juros, o que ajuda em anos com juros altos. Esses detalhes práticos podem importar tanto quanto o tamanho da diferença sazonal em si.
Usando sazonalidade com CFDs
Para traders de CFDs, uma tendência sazonal é, no máximo, um fator de fundo discreto. Manter um CFD comprado em índice durante os meses de inverno para capturar uma possível vantagem sazonal significa pagar financiamento todas as noites, o que pode consumir uma grande parte de uma pequena vantagem média. A alavancagem também transforma oscilações comuns de verão em ganhos ou perdas significativos, independentemente do que o calendário indique. Veja como funcionam os CFDs de índices de ações.
Outros padrões de calendário
“Sell in May” é um dos vários efeitos de calendário discutidos pelos investidores, ao lado do efeito de janeiro, do rali de fim de ano e dos padrões em torno de feriados. A maioria compartilha a mesma fraqueza: aparecem em médias históricas de longo prazo, mas não são confiáveis em nenhum ano específico e tendem a perder força depois de se tornarem amplamente conhecidos. Veja se o efeito de janeiro ainda existe.
O que importa mais do que o calendário
Taxas de juros, lucros, avaliações e o ciclo econômico têm muito mais influência nos retornos de qualquer período de seis meses do que a estação do ano. Um verão com inflação em queda e lucros em alta pode ser muito forte; um inverno com recessão pode ser muito fraco. Veja o que move os índices de ações e quanto tempo duram os mercados de alta. As médias sazonais podem descrever bem o passado sem dizer muito sobre o comportamento dos mercados no ano seguinte.
Perguntas frequentes
A estratégia “sell in May” ainda funciona?
Pesquisas posteriores констатаram que o efeito é mais fraco em amostras mais recentes, e muitos verões recentes foram fortes. Ele é mais bem visto como uma tendência histórica do que como uma regra confiável.
De onde vem a expressão?
É um antigo ditado do mercado, popular em Londres, que aconselhava os investidores a vender na primavera e voltar no outono.
Este artigo é um conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.