
Cómo difieren las normas sobre stablecoins entre la UE y EE. UU.
Comparación de las normas sobre stablecoins de la UE (MiCA) y de EE. UU. (GENIUS Act): puntos en común, diferencias de calendario, supervisión y tratamiento de las stablecoins extranjeras.
Al comparar la regulación de stablecoins en la UE y en EE. UU., ambas coinciden en lo básico: reservas completas, emisores autorizados, derechos de reembolso y ausencia de intereses para los titulares. Difieren en los plazos, la supervisión y el tratamiento de las stablecoins extranjeras. Las normas de MiCA sobre stablecoins se aplican desde el 30 de junio de 2024; la GENIUS Act de EE. UU. entrará en vigor a más tardar el 18 de enero de 2027.
La UE: MiCA
Con arreglo al Reglamento relativo a los mercados de criptoactivos de la UE (MiCA), una stablecoin vinculada a una única moneda oficial es un «token de dinero electrónico». Su emisor debe estar autorizado como entidad de dinero electrónico o como banco en un país de la UE, mantener las reservas separadas de su propio dinero y permitir a los titulares reembolsar a la par. Los emisores no pueden pagar intereses por mantener el token. Las stablecoins vinculadas a cestas de activos se rigen por normas distintas y más estrictas sobre «tokens referenciados a activos». MiCA también limita el grado en que una stablecoin extranjera de gran tamaño no denominada en euros puede utilizarse como medio de intercambio dentro de la UE. Nuestra guía sobre qué es MiCA explica la normativa en su conjunto.
EE. UU.: la GENIUS Act
La GENIUS Act, firmada el 18 de julio de 2025, crea un marco federal para las «stablecoins de pago». Los emisores necesitan una licencia de reguladores federales o estatales aprobados y deben mantener reservas 1:1 limitadas a una lista cerrada de activos: efectivo, depósitos bancarios asegurados, letras del Tesoro con vencimiento en 93 días, acuerdos de recompra a corto plazo y determinados fondos del mercado monetario. Deben publicar informes mensuales sobre las reservas, examinados por una firma de auditoría y certificados por los directivos, y no pueden pagar a los titulares intereses ni rendimientos. En caso de quiebra, los titulares tienen derechos de prioridad sobre las reservas.
Comparación directa
| UE (MiCA) | EE. UU. (GENIUS Act) | |
|---|---|---|
| En vigor | Normas sobre stablecoins desde el 30 de junio de 2024 | Vigente a más tardar el 18 de enero de 2027 |
| Emisor | Entidad de dinero electrónico o banco autorizado | Emisor federal o estatal con licencia |
| Reservas | Respaldo completo, segregado | 1:1, lista cerrada de activos similares al efectivo |
| Intereses a los titulares | Prohibidos | Prohibidos |
| Divulgación | Obligatoria, con supervisión del regulador | Informes públicos mensuales, examinados y certificados |
| En caso de quiebra | Derechos de reembolso protegidos | Los titulares tienen prioridad sobre las reservas |
| Plataformas | Los exchanges solo listan tokens conformes para usuarios de la UE | Desde el 18 de julio de 2028, los proveedores de servicios ofrecen solo stablecoins permitidas |
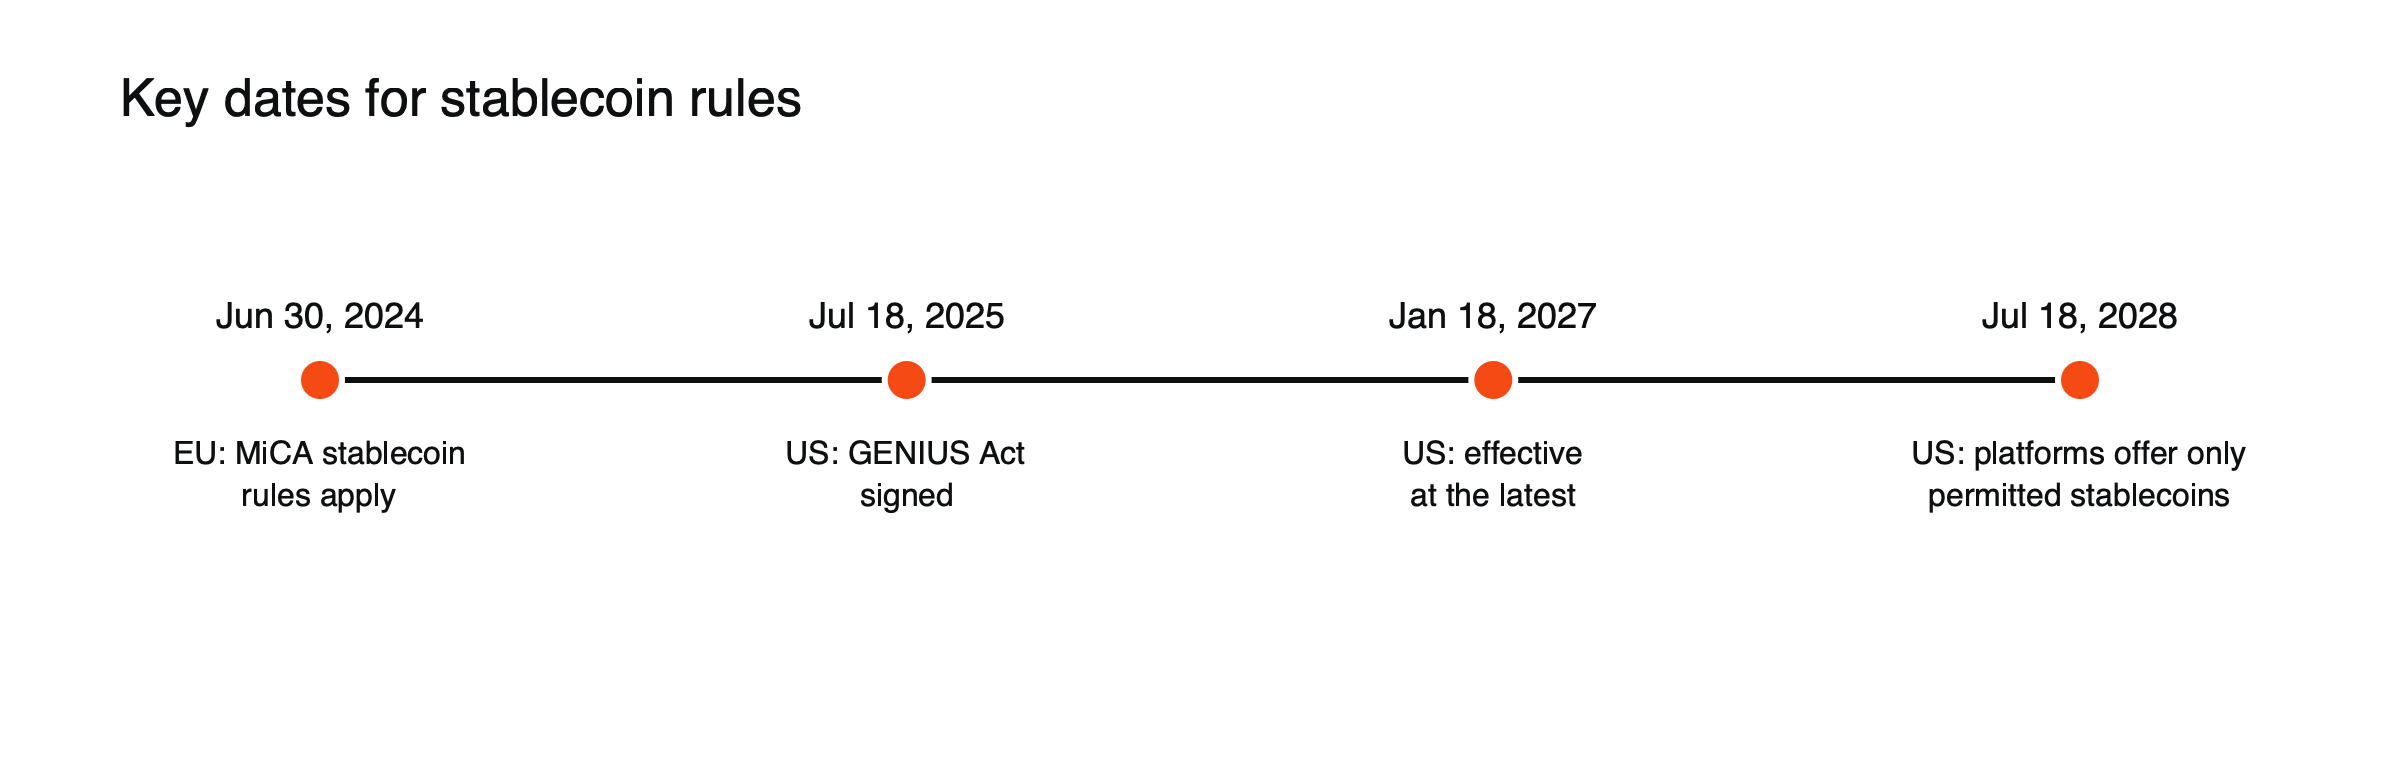 Figura: Fechas clave de las normas sobre stablecoins en la UE y EE. UU.
Fechas clave
| Fecha | Hecho |
|---|---|
| 30 de junio de 2024 | Las normas de MiCA sobre stablecoins empiezan a aplicarse en la UE |
| 18 de julio de 2025 | La GENIUS Act se firma y se convierte en ley en EE. UU. |
| A más tardar el 18 de enero de 2027 | La GENIUS Act entra en vigor, o 120 días después de las normas definitivas si esto ocurre antes |
| 18 de julio de 2028 | Los proveedores de servicios de EE. UU. solo podrán ofrecer stablecoins de pago permitidas |
Dónde difieren realmente
Plazos. La UE actuó primero; las normas de EE. UU. aún se están redactando y se aplicarán gradualmente hasta 2028.
Quién supervisa. La UE utiliza autoridades nacionales bajo un único conjunto de normas. EE. UU. reparte la supervisión entre reguladores federales y estatales.
Stablecoins extranjeras. MiCA restringe el uso de stablecoins grandes no denominadas en euros en los pagos de la UE. La ley estadounidense establece sus propias condiciones para los emisores extranjeros cuyos tokens se ofrecen a usuarios de EE. UU.
Límites a las stablecoins en divisas extranjeras en la UE
MiCA hace más que autorizar emisores. También limita el grado en que las stablecoins vinculadas a monedas no pertenecientes a la UE pueden usarse en pagos dentro de la UE: una vez que un token vinculado a una moneda extranjera supera aproximadamente 200 millones de euros en transacciones de pago diarias en la UE, el emisor queda sujeto a restricciones sobre nuevas emisiones. El objetivo es proteger el papel del euro en los pagos europeos. La ley estadounidense no contempla un límite equivalente para los tokens en euros u otras divisas extranjeras, lo que refleja la posición del dólar como la moneda que ya utilizan la mayoría de las stablecoins.
Qué ocurrió con los tokens que no cumplían
La regulación cambia lo que las plataformas pueden listar. En la UE, los proveedores de servicios de criptoactivos solo pueden ofrecer a los usuarios de la UE stablecoins autorizadas, por lo que los tokens cuyos emisores no obtuvieron autorización fueron retirados de la negociación para los clientes de la UE en varias plataformas reguladas. En Estados Unidos está previsto un cambio similar: a partir de julio de 2028, los proveedores de servicios solo podrán ofrecer stablecoins de pago que cumplan los requisitos de la GENIUS Act, lo que llevará a los emisores a obtener licencias o aprobaciones extranjeras comparables.
Emisores extranjeros que atienden a usuarios estadounidenses
La GENIUS Act no excluye simplemente las stablecoins emitidas en el extranjero. Los emisores extranjeros podrían estar autorizados a atender a usuarios estadounidenses si están sujetos a un régimen regulatorio que las autoridades estadounidenses consideren comparable y si cumplen condiciones adicionales, como poder acatar las órdenes legales de las autoridades estadounidenses. El rigor con que se evalúe la comparabilidad determinará si las grandes stablecoins offshore seguirán ampliamente disponibles en las plataformas estadounidenses una vez terminado el periodo de transición.
Qué deben informarte los emisores
Ambos regímenes hacen hincapié en la divulgación. Con MiCA, los emisores publican un libro blanco (white paper) y lo mantienen actualizado, y los supervisores pueden exigir cambios. Con la GENIUS Act, los emisores publican informes mensuales sobre los tokens en circulación y la composición de las reservas, revisados por una firma de contadores públicos registrada y certificados por altos directivos. Para los usuarios, esto significa que la información básica necesaria para valorar una stablecoin regulada (qué la respalda y cómo se canjea) debería ser pública y reciente.
Lo que aún no está resuelto
Ambos marcos dejan abiertas cuestiones que las normas de desarrollo y la práctica supervisora responderán en los próximos años. Entre ellas están cómo se clasifican los productos que generan rendimiento construidos sobre stablecoins, cómo encajan las stablecoins descentralizadas sin un emisor único, con qué rapidez se reconocen como comparables los regímenes extranjeros y cómo tratan los supervisores las stablecoins usadas principalmente en las finanzas descentralizadas (DeFi) en lugar de para pagos. Mientras esos detalles no se asienten, la situación práctica para los usuarios es que la disponibilidad y las protecciones pueden variar de una plataforma y región a otra.
Qué significa para los usuarios
- Menos stablecoins, pero mejor documentadas en las plataformas reguladas de ambas regiones.
- Sin intereses por parte de las stablecoins de pago, lo que empuja a los productos de rendimiento a formas separadas y reguladas. Nuestra guía sobre stablecoins que generan rendimiento los explica.
- Listas de tokens distintas según la región: una stablecoin disponible en un lugar puede no ofrecerse en otro.
Qué viene después
Las normas siguen desarrollándose mediante reglamentos de aplicación en ambas regiones, por lo que los detalles aquí expuestos pueden cambiar. Para los conceptos básicos, lee qué es una stablecoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Preguntas frecuentes
¿Estas normas hacen que las stablecoins no tengan riesgo?
No. Exigen reservas, divulgación y derechos de reembolso, lo que hace que los fallos sean menos probables y las pérdidas menores, pero no pueden eliminar por completo el riesgo de mercado, operativo o del emisor. Una stablecoin regulada puede seguir cotizando por debajo de su paridad en una crisis.
¿Qué normas me afectan?
Sobre todo las normas del lugar donde está regulada la plataforma que te presta el servicio. Un residente de la UE que use un exchange con licencia en la UE verá la lista de tokens de MiCA; un usuario estadounidense verá los tokens que cumplan las normas de EE. UU. una vez que estas se apliquen. En general, no hay restricciones para mantener tokens en una cartera de autocustodia, pero sí las hay para las plataformas que usas para comprarlos, venderlos o canjearlos.
Fuentes
- Mejores stablecoins en euros 2026 (normas MiCA para tokens de dinero electrónico en vigor desde el 30 de junio de 2024) — Eco
- Límite diario de 200 millones de euros de MiCA (prohibición de intereses del artículo 50; límites a stablecoins no denominadas en euros) — BlockEden, mayo de 2026
- Las stablecoins en euros alcanzan máximos históricos bajo MiCA (reservas segregadas; derechos de reembolso) — BeInCrypto vía Yahoo Finance, 2026
- GENIUS Act (lista de reservas; entrada en vigor en la primera de estas fechas: 18 de enero de 2027 o 120 días después de las normas finales; prioridad en caso de quiebra) — Paxos
- ¿Qué es la GENIUS Act? (firmada el 18 de julio de 2025; plazo para las plataformas el 18 de julio de 2028) — Transak