
O que é crédito privado tokenizado?
Entenda o que é o crédito privado tokenizado, como funcionam as camadas sênior e júnior e por que a diferença entre valor distribuído e valor representado é importante.
O crédito privado tokenizado é o empréstimo a empresas ou pessoas físicas fora dos mercados públicos de títulos de dívida, com os empréstimos ou as cotas em um fundo de empréstimos registrados como tokens em blockchain. Os investidores recebem juros pagos pelos tomadores. Em setembro de 2026, cerca de US$ 8 bilhões estavam livremente negociáveis em redes públicas, enquanto um volume muito maior foi registrado on-chain sem ser negociável.
Como funciona
- Um credor ou fundo concede empréstimos, por exemplo a pequenas empresas, consumidores ou empresas de cripto.
- Os empréstimos, ou as cotas em um conjunto deles, são emitidos como tokens.
- Os tomadores pagam juros, que são repassados aos detentores de tokens após as taxas.
- Se os tomadores deixarem de pagar, os detentores absorvem as perdas, às vezes após uma camada júnior.
Quem toma empréstimos
Os tomadores por trás do crédito tokenizado variam muito: fintechs que financiam empréstimos ao consumidor e a pequenas empresas, empresas que financiam faturas e embarques comerciais, incorporadores imobiliários e empresas de negociação de cripto que tomam recursos para fazer formação de mercado. Cada um carrega riscos muito diferentes. Um conjunto de faturas de curto prazo de empresas consolidadas se comporta de forma bem diferente de um conjunto de empréstimos a um punhado de empresas de negociação, mesmo que ambos sejam descritos como crédito privado.
A diversificação dentro de um conjunto ajuda, mas só até certo ponto. Cinquenta empréstimos a pequenas empresas de um mesmo setor e de um mesmo país podem entrar em default ao mesmo tempo em uma recessão, por isso a distribuição dos tomadores entre setores e regiões importa tanto quanto o número deles.
Sênior e júnior: como as perdas são divididas
Muitos conjuntos dividem os investidores em camadas. Suponha um conjunto de US$ 10 milhões com uma camada júnior de US$ 2 milhões e uma camada sênior de US$ 8 milhões. (Valores ilustrativos.) A camada júnior paga uma taxa mais alta porque absorve as perdas primeiro.
- Se os calotes custarem US$ 500 mil, a camada júnior perde 25% do seu dinheiro e os detentores da camada sênior não perdem nada.
- Se os calotes custarem US$ 2,5 milhões, a camada júnior é totalmente eliminada e os detentores da camada sênior perdem US$ 500 mil, cerca de 6% da sua participação.
Saber em qual camada você está, e quão espessa é a camada abaixo da sua, importa mais do que a taxa anunciada. As posições júnior costumam ser detidas pelo gestor ou por investidores especializados justamente porque são arriscadas. Quando um conjunto oferece a investidores de varejo a camada júnior com uma taxa atraente, isso merece ser questionado antes da compra.
Distribuído vs representado
Os provedores de dados separam dois números. O valor distribuído conta os tokens que os detentores podem transferir e negociar em blockchains públicas: cerca de US$ 7,96 bilhões em crédito em setembro de 2026. O valor representado conta os empréstimos registrados em blockchain, mas que não são livremente transferíveis: cerca de US$ 37,8 bilhões. O segundo número mostra o quanto as finanças tradicionais estão usando blockchains como ferramenta de registro.
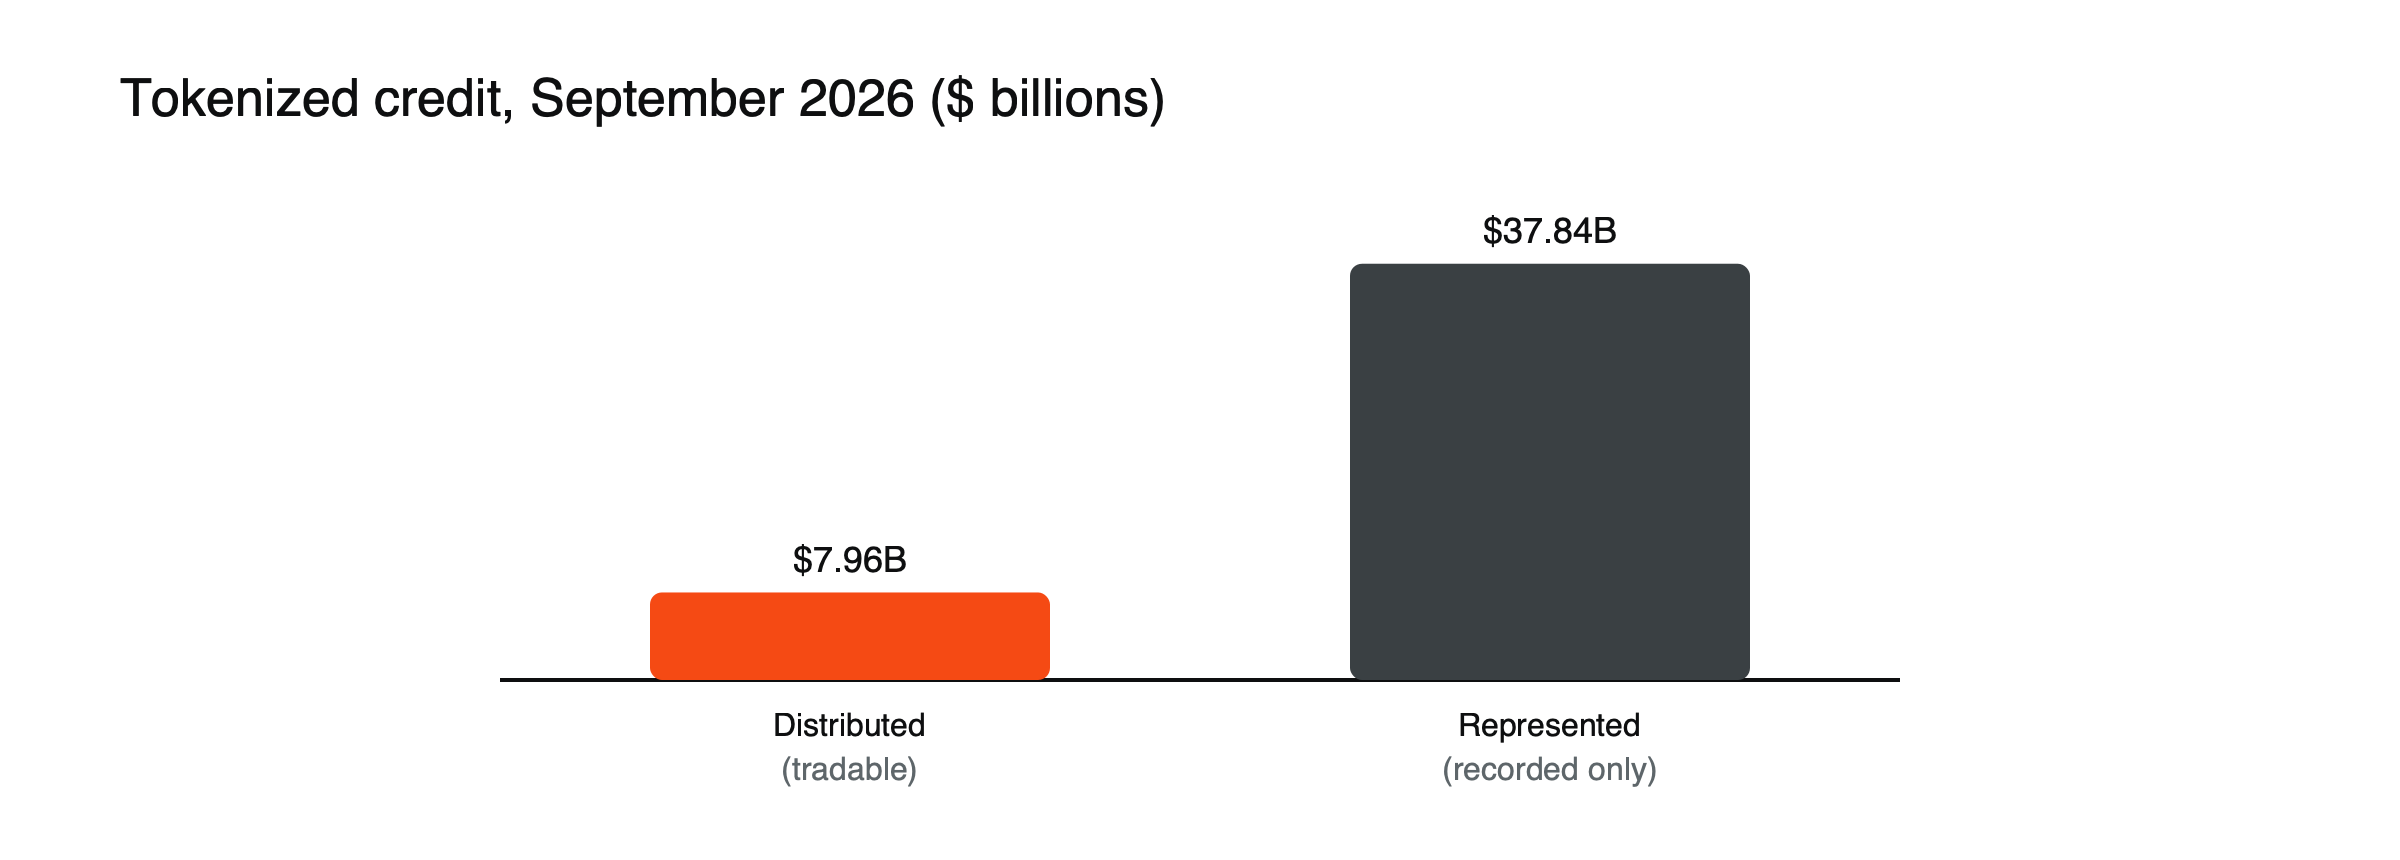
Figura: Crédito tokenizado distribuído vs representado. Fonte: rwa.xyz via Eco, 15 de setembro de 2026.
Por que cresceu
O crédito privado foi a maior categoria tokenizada no início de 2025, cerca de 61% dos ativos do mundo real tokenizados segundo uma contagem, antes de os produtos de Tesouro ultrapassarem essa categoria. Os credores usam a tokenização para alcançar novos investidores e liquidar operações mais rapidamente; os investidores são atraídos por taxas de juros acima das do título público.
O que define a taxa
O rendimento do crédito privado é formado por várias partes: o nível geral das taxas de juros, um prêmio pela chance de calote dos tomadores, um prêmio por manter o dinheiro preso em empréstimos difíceis de vender e taxas do gestor e da plataforma. Quando um conjunto paga bem acima dos rendimentos de títulos públicos, cada uma dessas partes está fazendo o seu trabalho. Uma taxa que parece generosa pode simplesmente refletir tomadores mais fracos ou prazos de bloqueio mais longos, o que é uma compensação pelo risco e não uma pechincha.
Lições do ano difícil dos empréstimos com cripto
Em 2022, vários conjuntos de crédito on-chain que tinham emprestado a empresas de negociação de cripto sofreram calotes quando o mercado colapsou e empresas ligadas a corretoras que faliram não conseguiram pagar. Empréstimos concedidos com pouca ou nenhuma garantia, com base na reputação dos tomadores, mostraram-se difíceis de recuperar. Produtos posteriores se voltaram mais para tomadores do mundo real, garantias e gestores consolidados, mas o episódio mostrou como o risco de crédito pode se converter rapidamente em perdas quando os tomadores estão concentrados em um único setor.
Como o desempenho é divulgado
Bons gestores informam regularmente como o pool está se saindo: quantos empréstimos estão atrasados, quantos entraram em default, quanto foi recuperado e o grau de concentração dos tomadores. Alguns publicam dados do pool on-chain, para que pagamentos e perdas possam ser acompanhados à medida que ocorrem. A ausência de relatórios regulares e detalhados é, por si só, um sinal de risco, pois no crédito privado os problemas costumam se acumular silenciosamente antes de aparecer como defaults.
Em comparação com um fundo de títulos
| Pool de crédito privado tokenizado | Fundo de títulos públicos | |
|---|---|---|
| Tomadores | Empresas privadas ou indivíduos | Governos e empresas listadas |
| Precificação | Avaliações periódicas | Preços diários de mercado |
| Liquidez | Limitada; períodos de bloqueio são comuns | Diária, em mercados normais |
| Informação | Relatórios do gestor, com níveis variados de detalhe | Registros públicos e ratings |
| Rendimento típico | Mais alto | Mais baixo |
Riscos a conhecer
- Risco de crédito: os tomadores podem entrar em default, e as recuperações podem levar anos.
- Risco de liquidez: os empréstimos nem sempre podem ser vendidos rapidamente; os resgates podem ser limitados.
- Transparência: as informações por empréstimo costumam ser limitadas.
- Risco do gestor: os retornos dependem de quão bem o credor seleciona e monitora os tomadores.
Uma taxa mais alta significa mais risco, não um retorno gratuito. Veja de onde vem o rendimento no DeFi e como verificar o que lastreia um ativo tokenizado. Para a categoria mais ampla, leia o que é a tokenização de RWA.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Perguntas a fazer antes de investir
- Quem são os tomadores e qual é o grau de concentração do pool?
- Há garantia e quem a executaria após um default?
- Em qual camada você está e qual é o tamanho da camada abaixo da sua?
- Por quanto tempo seu dinheiro fica bloqueado e como funcionam os resgates?
- Quanta informação por empréstimo o gestor publica e com que frequência?
Perguntas frequentes
O crédito privado tokenizado é mais seguro do que emprestar no DeFi?
Ele é diferente, não automaticamente mais seguro. Depende de tomadores do mundo real, contratos jurídicos e do julgamento de um gestor, enquanto o empréstimo no DeFi depende de sobrecolateralização e liquidações automáticas. Ambos podem falhar, de maneiras diferentes.
Posso vender minha posição antes do prazo?
Às vezes, se o token for negociado em mercado secundário ou se o pool permitir resgates. Porém, a liquidez costuma ser limitada e pode desaparecer justamente quando é mais necessária.