
Por qué el yen se fortalece cuando caen los mercados globales
Por qué el yen suele subir cuando caen los mercados globales: la operación de carry trade, los activos extranjeros de Japón y el episodio de agosto de 2024.
El papel del yen como refugio seguro se debe a dos fuerzas. Los inversores piden dinero prestado barato en yenes para comprar activos extranjeros con mayor rentabilidad y recompran yenes para cerrar esas operaciones cuando los mercados caen. Japón también tiene la mayor posición neta de inversión extranjera, de unos 3,3 billones de dólares. En julio y agosto de 2024, el yen subió un 14 % frente al dólar en menos de un mes.
La operación de carry trade
Durante años, Japón mantuvo los tipos de interés cerca de cero. Los inversores pedían yenes prestados a bajo costo y compraban activos que pagaban más, como bonos y acciones estadounidenses. La operación gana dinero mientras el yen se mantenga débil. Si el yen se fortalece, la deuda denominada en otras monedas aumenta, y los inversores se apresuran a cerrar posiciones, lo que empuja al yen aún más al alza.
La operación de carry trade, ilustrada
Supongamos que un inversor pide prestados 150 millones de yenes a un interés cercano a cero cuando el dólar se cotiza a 150 yenes, los convierte en 1 millón de dólares y compra bonos estadounidenses que rinden un 5 %. (Cifras ilustrativas.) Mientras el yen siga débil, la operación genera alrededor de un 5 % anual. Si el yen se fortalece un 14 %, hasta unos 129 por dólar, devolver el préstamo de 150 millones de yenes costará ahora unos 1,16 millones de dólares, borrando años de intereses en cuestión de semanas. Para limitar las pérdidas, los inversores compran yenes para pagar sus préstamos, lo que empuja al yen aún más alto.
Los activos extranjeros de Japón
Décadas de superávits en la cuenta corriente dejaron a los inversores japoneses con grandes tenencias en el extranjero. Cuando aumenta el riesgo, parte de ese dinero puede repatriarse, lo que incrementa la demanda de yenes.
5 de agosto de 2024
El Banco de Japón subió los tipos al 0,25 % y anunció que reduciría las compras de bonos, mientras crecían las preocupaciones sobre la economía estadounidense. El yen se disparó, se deshicieron las operaciones de carry trade y el Nikkei 225 cayó un 12,4 % el 5 de agosto, su peor jornada desde 1987.
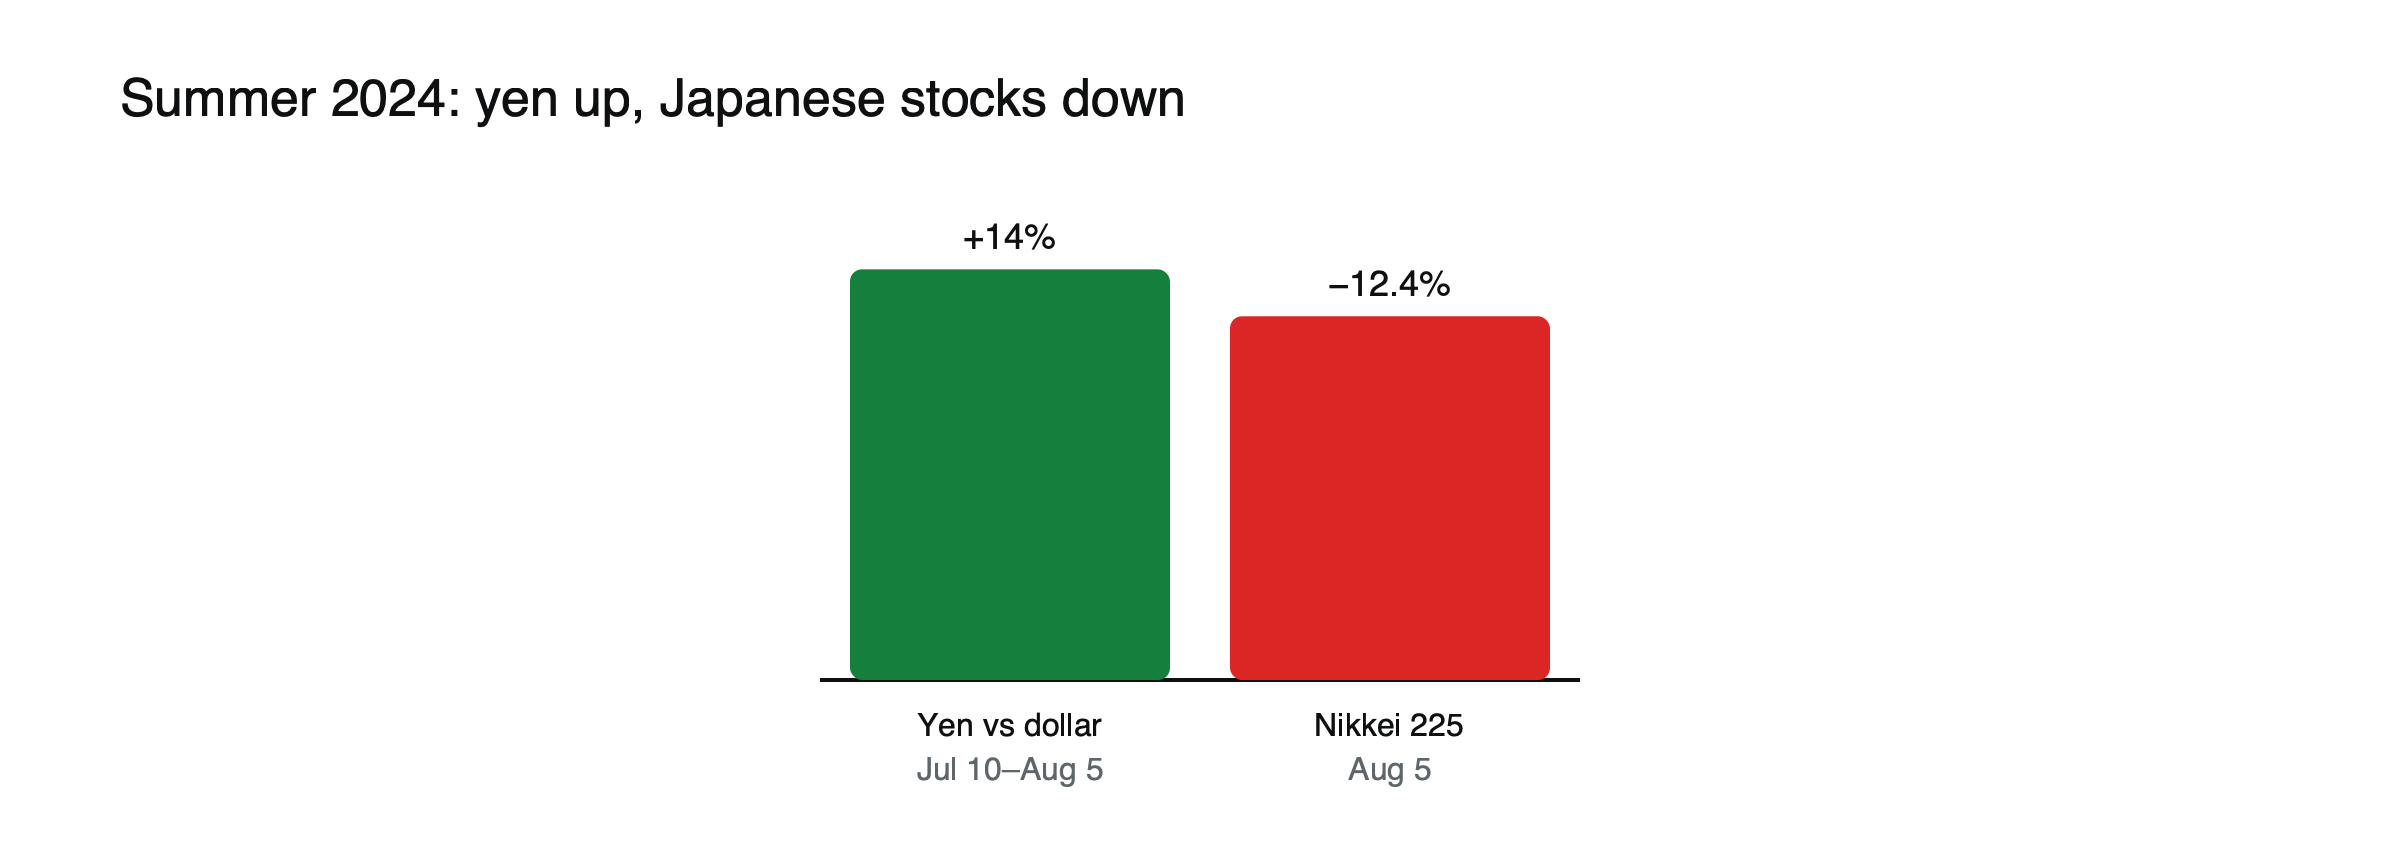 Figura: El repunte del yen y el desplome bursátil de Japón en 2024. Fuentes: Schwab; Money by CJ.
Los días alrededor del 5 de agosto
El yen se apreció alrededor de un 14 % frente al dólar entre el 10 de julio y el 5 de agosto de 2024. El Nikkei 225 cayó alrededor de un 12,4 % el 5 de agosto, y el VIX llegó a dispararse brevemente hasta cerca de 65. Al día siguiente, el Nikkei se recuperó cerca de un 10,2 %, su mayor ganancia diaria registrada, después de que el Banco de Japón indicara que no subiría los tipos mientras los mercados estuvieran inestables. La velocidad de ambos movimientos mostró lo saturada que estaba la operación de carry trade.
Cómo se propagó la conmoción
Las pérdidas se extendieron a Europa y a las criptomonedas antes de que los mercados se recuperaran al día siguiente. Consulte por qué la volatilidad de un mercado se traslada a otros.
Cuando el patrón no se cumple
El yen no es un refugio seguro en todas las crisis. Si la conmoción procede de Japón o si los tipos japoneses suben por motivos internos, el yen puede moverse sin que exista tensión global. Su papel depende del tamaño de las posiciones financiadas en yenes en ese momento. Para entender cómo interactúan las divisas con otros activos, lea Bitcoin, oro y dólar bajo estrés de mercado y por qué las correlaciones tienden a uno en una crisis.
Los inversores japoneses en el extranjero
La posición neta de inversión extranjera de Japón, de unos 3,3 billones de dólares, incluye grandes tenencias de bonos y acciones extranjeras de fondos de pensiones, aseguradoras y particulares. Cuando los mercados caen o los tipos japoneses suben, parte de ese dinero regresa a casa, lo que aumenta la demanda de yenes. La perspectiva de que mayores rentabilidades japonesas hagan más atractivos los bonos nacionales es una de las razones por las que los inversores siguen de cerca la política del Banco de Japón. Consulte cómo el mercado de bonos japonés afecta a las rentabilidades globales.
El yen y otros refugios
El yen suele subir junto al franco suizo, los bonos del Tesoro estadounidense y el oro en episodios de aversión al riesgo, pero por razones distintas. El franco se beneficia de la estabilidad y los superávits de Suiza; los Treasuries, de su profundidad y liquidez; el oro, de su papel como reserva de valor. Los movimientos del yen suelen ser los más bruscos debido a los cierres de operaciones de carry trade. Consulte qué hace que una divisa sea un refugio seguro.
Operar con el patrón
Los operadores a veces observan el yen como una señal de alerta temprana: una subida repentina del yen puede indicar que se acumula tensión en las posiciones de riesgo globales antes de que aparezca en los precios de las acciones. Pero como el yen también se mueve según la política japonesa y los tipos de interés de EE. UU., una subida del yen por sí sola no es prueba de una caída global. Comprobar si otros indicadores de riesgo se mueven en la misma dirección ayuda a evitar falsas alarmas.
Una lista de verificación
- ¿Qué tan grandes son las posiciones financiadas en yenes, a juzgar por el posicionamiento en futuros?
- ¿Se está desplazando el Banco de Japón hacia tipos de interés más altos?
- ¿Están bajando los rendimientos de EE. UU., lo que estrecha la diferencia de tipos?
- ¿También están subiendo otros activos refugio?
La larga caída del yen y las intervenciones
El yen se debilitó durante años mientras los tipos de interés japoneses se mantenían cerca de cero y los de EE. UU. subían. Japón intervino varias veces para respaldarlo: unos ¥6,35 billones en octubre de 2022, unos ¥9,79 billones en abril y mayo de 2024 y unos ¥5,53 billones en julio de 2024. En 2026, volvió a intervenir: unos ¥11,7 billones en abril y mayo y un récord de ¥15,4 billones entre el 30 de julio y el 26 de agosto, incluida la primera compra conjunta de yenes por parte de EE. UU. y Japón desde 1998. Un yen débil y las grandes posiciones de carry trade prepararon el terreno para los bruscos giros que convierten al yen en un activo refugio durante las ventas masivas.
El cambio del Banco de Japón
En 2024, el Banco de Japón puso fin a los tipos de interés negativos y a su política de limitar los rendimientos a largo plazo, y comenzó a subir los tipos. Cada paso hacia tipos japoneses más altos reduce la brecha con otros países y hace menos atractivos los carry trades financiados en yenes, lo que aumenta el riesgo de desarmes repentinos cuando los mercados globales se tambalean. Como resultado, las reuniones del Banco de Japón se han convertido en eventos importantes para los mercados globales.
Cuando la intervención y la aversión al riesgo coinciden
Si el yen ya sube por una caída global, y Japón ha intervenido recientemente para respaldarlo, el movimiento puede ser especialmente brusco: los especuladores que estaban cortos en yenes se apresuran a cerrar sus posiciones a la vez. Los operadores con posiciones financiadas en yenes vigilan tanto el riesgo global como los comentarios oficiales japoneses en busca de señales de alerta.
Malas interpretaciones habituales
- Suponer que la fortaleza del yen siempre significa una crisis global.
- Ignorar la política japonesa al explicar los movimientos del yen.
El yen y las acciones japonesas
Un yen más fuerte tiende a perjudicar a los exportadores japoneses, porque sus ingresos en el extranjero valen menos en yenes, lo que pesa sobre el Nikkei 225. Cuando el yen se dispara en una caída global, las acciones japonesas pueden caer más que otros mercados, como ocurrió el 5 de agosto de 2024. Cuando el yen se debilita, los exportadores japoneses suelen subir. Consulte qué es el Nikkei 225.
Carry trades en otras divisas
Los carry trades no se limitan al yen. Los inversores también han pedido prestado en francos suizos y, en ocasiones, en euros, cuando sus tipos de interés eran muy bajos, para comprar divisas y activos de mayor rendimiento. Cuando esas operaciones se deshacen, las divisas de financiación suben y las divisas objetivo, a menudo de mercados emergentes, caen. El yen es el ejemplo más destacado por el tamaño de las posiciones financiadas en yenes y por el largo periodo de tipos cercanos a cero en Japón. Consulte qué es un carry trade.
Señales de que podría producirse un desarme
Entre las señales de alerta se incluyen una brecha cada vez menor entre los tipos de interés japoneses y estadounidenses, un giro restrictivo del Banco de Japón, posiciones cortas especulativas muy grandes en yenes que se reflejan en los datos de futuros y una volatilidad creciente en los mercados globales. Cuando varias aparecen juntas, los carry trades se vuelven vulnerables a una repentina avalancha de salidas.
El yen en 2026
En 2026, el yen volvió a debilitarse, lo que provocó intervenciones japonesas récord y, en julio, la primera compra conjunta de yenes por parte de EE. UU. y Japón desde 1998. Las intervenciones pueden provocar subidas bruscas y rápidas del yen, lo que añade otra fuente de movimientos repentinos a la historia del carry trade.
Operar alrededor del yen
Los operadores con exposición a cruces con el yen suelen reducir el tamaño de sus posiciones antes de las reuniones del Banco de Japón y de la publicación de datos de EE. UU., y vigilan los comentarios de los funcionarios japoneses en busca de pistas sobre posibles intervenciones. Como los movimientos del yen pueden ser repentinos y grandes, los stops a menudo no se ejecutan en mercados rápidos, por lo que dimensionar las posiciones teniendo en cuenta los saltos de precio importa más de lo habitual. Quienes mantienen posiciones en acciones japonesas o en activos de riesgo globales pueden usar el yen como indicador temprano de tensión. En particular, una fortaleza repentina del yen suele merecer una mirada más atenta a otros mercados.
Preguntas frecuentes
¿El yen es siempre un activo refugio?
Normalmente en los movimientos globales de aversión al riesgo, pero no cuando la sacudida procede de Japón.
¿Por qué cayó tanto el yen antes de 2024?
Porque las tasas de interés de Japón se mantuvieron cerca de cero mientras las tasas de EE. UU. subían bruscamente, lo que hizo que el yen resultara atractivo para pedir prestado y vender.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el monto que inviertas.
Fuentes
- Reversión del carry trade: ¿realmente terminó? (el yen +14 % frente al dólar del 10 de julio al 5 de agosto de 2024; posición neta de inversión extranjera de Japón de 3,3 billones de dólares) — Schwab vía Advisor Perspectives
- ¿Qué es el ‘carry trade del yen’? (el BoJ subió las tasas al 0,25 % y anunció menos compras de bonos; Nikkei −12,40 %) — GKToday
- El carry trade del yen que hundió los mercados en agosto de 2024 (el peor día desde 1987) — Money by CJ
- El Banco de Japón tranquiliza a los mercados (Nikkei +10,2 % el 6 de agosto de 2024) — FinanzaOnline, 7 de agosto de 2024
- Reversión del carry trade del yen: episodio de 2024 (VIX brevemente en 65 el 5 de agosto) — Lambda Finance, 2026
- Historia de las intervenciones de Japón en los mercados cambiarios (octubre de 2022: ¥6,35 billones; abril-mayo de 2024: ¥9,79 billones; julio de 2024: ¥5,53 billones; abril-mayo de 2026: ¥11,7 billones) — Reuters vía Investing.com, 2026
- Japón gastó un récord de 96.000 millones de dólares en intervenciones cambiarias del yen (¥15,4 billones entre el 30 de julio y el 26 de agosto de 2026; primera compra conjunta de yenes por parte de EE. UU. y Japón desde 1998) — Kuwait Times / AFP, agosto de 2026