
Что такое VIX и почему его называют индексом страха?
Краткое введение в VIX: что он измеряет, как читать его уровни, почему его называют индексом страха и как им торгуют.
VIX, или Cboe Volatility Index, измеряет, насколько рынок ожидает колебаний S&P 500 в ближайшие 30 дней, используя цены опционов на S&P 500. Его называют «индексом страха», потому что обеспокоенные инвесторы платят больше за опционы защиты, и это заставляет его расти. Его рекордное закрытие — 82,69 16 марта 2020 года, в день, когда S&P 500 упал почти на 12%.
Как это работает
VIX рассчитывается на основе цен широкого набора опционов на S&P 500 и выражается как годовой процент. VIX, равный 20, означает ожидаемые годовые колебания примерно на 20%, или приблизительно 20 ÷ √12 ≈ 5,8% за месяц. Он не предсказывает направление рынка, а только ожидаемый размер колебаний.
Что означают уровни VIX, на примере
| VIX | Ожидаемое месячное движение (примерно одно стандартное отклонение) | Ожидаемое дневное движение |
|---|---|---|
| 15 | Около 4,3% | Около 0,9% |
| 20 | Около 5,8% | Около 1,3% |
| 30 | Около 8,7% | Около 1,9% |
| 40 | Около 11,5% | Около 2,5% |
(Приблизительные пересчёты: месячное ≈ VIX ÷ √12; дневное ≈ VIX ÷ √252.) Движения больше этих регулярно происходят, потому что доходности рынка имеют более толстые хвосты, чем нормальное распределение.
Типичные уровни
- Среднее: около 19,5 в период с 1990 года по начало 2022 года.
- Спокойные рынки: ниже 15; он опускался до минимумов около 9 в 2017–2018 годах.
- Стресс: выше 30.
- Кризисы: 89,53 внутри дня в октябре 2008 года; 82,69 при закрытии в марте 2020 года.
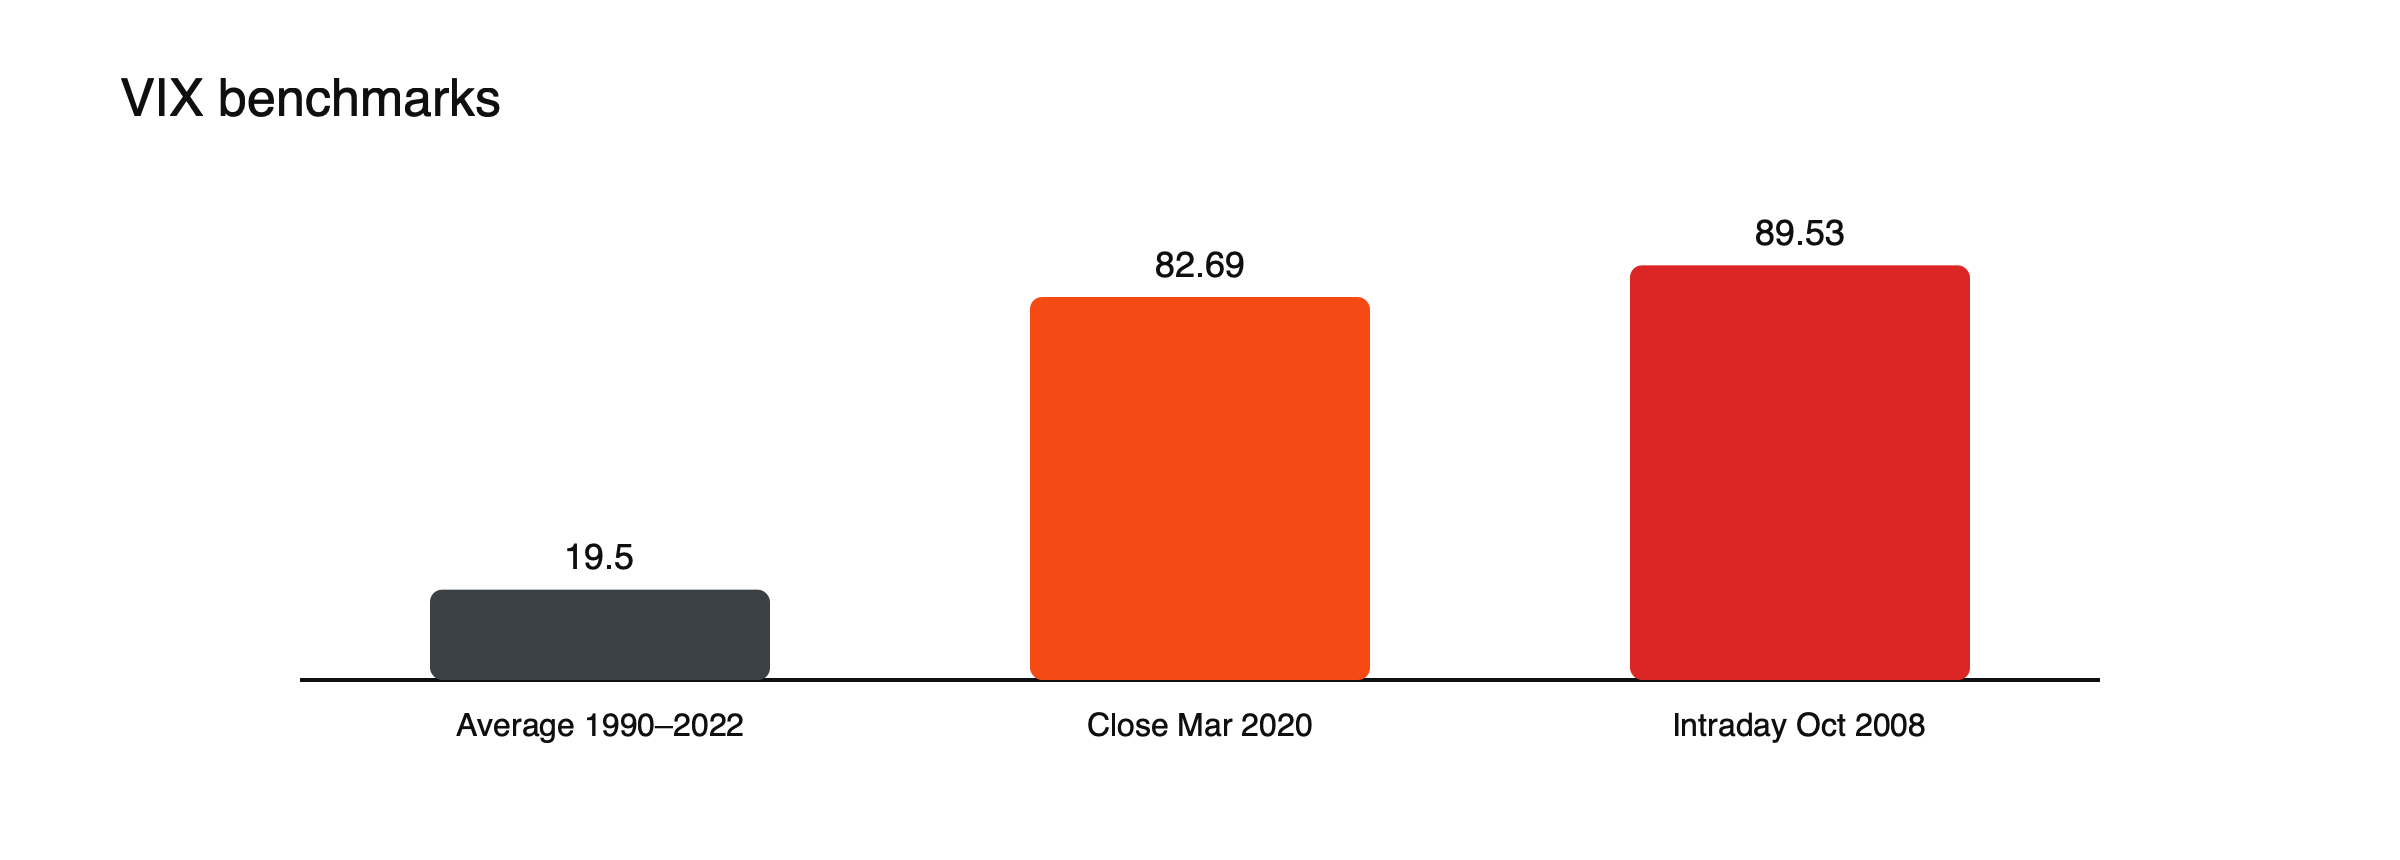
Рисунок: ориентиры VIX. Источники: John Hancock; Datahub.
Почему он резко растёт. Когда акции резко падают, инвесторы спешат купить опционы пут как страховку, и цены опционов, а вместе с ними и VIX, растут. VIX обычно растёт, когда акции падают, и снижается, когда они растут.
Пики на практике
16 марта 2020 года, когда пандемия била по рынкам, S&P 500 упал почти на 12%, а VIX закрылся на рекордном уровне 82,69. 5 августа 2024 года, во время распада сделок carry trade на японскую иену, VIX ненадолго вырос примерно до 65 в начале торгов, прежде чем откатиться в течение нескольких дней. Такие пики обычно недолговечны: VIX стремится вернуться к своему среднему уровню, когда непосредственная паника проходит, поэтому его описывают как индикатор возврата к среднему.
Как им торгуют
Самого VIX купить нельзя; трейдеры используют фьючерсы, опционы и биржевые продукты на VIX, цены которых могут заметно отличаться от индекса спот. Некоторые провайдеры предлагают CFD на фьючерсы VIX. См. ошибки, которые трейдеры допускают при интерпретации VIX.
Фьючерсы на VIX и кривая
Фьючерсы на VIX отражают ожидаемую волатильность на будущие даты. На спокойных рынках контракты с более дальним сроком обычно торгуются выше спотового VIX — это ситуация контанго, поскольку инвесторы ожидают, что волатильность со временем вырастет с низких уровней. Во время паники кривая инвертируется: контракты ближайшего срока оказываются выше более отдалённых. Продукты, которые держат фьючерсы на VIX и постоянно перекатывают позиции, в условиях контанго непрерывно теряют стоимость, поэтому продукты на покупку волатильности, как правило, снижаются со временем, если только не случается пик. См. что такое контанго и бэквардация.
Когда ставка против волатильности оборачивается провалом
Продукты, зарабатывающие на падении волатильности, стали популярными во время затишья 2017 года. В феврале 2018 года резкий скачок VIX за один день уничтожил большую часть стоимости таких продуктов — эпизод, известный как Volmageddon. Он показал, как стратегии, приносящие небольшие, но стабильные доходы на спокойных рынках, могут понести тяжёлые убытки, когда волатильность возвращается.
Посмотрите что такое Volmageddon, почему волатильность одного рынка распространяется на другие и что движет фондовыми индексами.
Использование VIX для определения размера позиций
Поскольку VIX оценивает ожидаемые движения, он может помочь определить размер позиций в CFD на индексы. При VIX на уровне 20 позиция по S&P 500 может ожидать дневных колебаний около 1,3%; при 40 — около 2,5%. Трейдер, который поддерживает постоянный риск, может сократить экспозицию к индексу вдвое, когда VIX удваивается. При стоимости US$ 2 за пункт по американскому индексу, близкому к 5 000, движение в 1,3% соответствует примерно US$ 130; при VIX 40 типичная дневная колебательность этой же позиции практически удваивается. (Иллюстративные значения.) См. как рассчитать размер позиции в CFD с учетом риска на сделку.
Другие индексы волатильности
Похожие индексы существуют и для других рынков: VSTOXX для EURO STOXX 50, VXN для Nasdaq 100 и индекс MOVE для волатильности казначейских облигаций США. Они, как правило, растут вместе при глобальных распродажах, но различия между ними могут показать, где сосредоточен стресс, например в долговых инструментах, а не в акциях.
VIX и направление акций
VIX обычно движется в направлении, противоположном S&P 500: растет, когда акции падают, и снижается, когда они растут. Это происходит потому, что инвесторы покупают защиту при падении рынков, а рынки в снижении, как правило, волатильнее, чем рынки в росте. Однако связь не является постоянной: во время сильных и спекулятивных подъемов VIX может расти вместе с акциями, поскольку инвесторы покупают колл-опционы, что также повышает подразумеваемую волатильность.
Структура срочности как сигнал
Сравнение спот-VIX с фьючерсами на VIX или с индексами волатильности более длинных сроков показывает, как инвесторы ожидают изменения волатильности. Когда краткосрочная ожидаемая волатильность поднимается выше долгосрочных ожиданий и формируется инвертированная структура срочности, рынки находятся под сильным стрессом. Когда она возвращается к норме, паника, как правило, ослабевает. Трейдеры наблюдают за формой кривой так же внимательно, как и за ее уровнем.
Низкая волатильность и самоуспокоенность
Длительные периоды очень низких значений VIX могут побуждать к увеличению позиций и к стратегиям, которые зависят от сохранения спокойствия. Когда волатильность затем резко возрастает, как в феврале 2018 года, такие позиции могут быстро закрываться, усиливая движение. Низкий VIX означает, что спокойствие ожидается, но не гарантировано.
Распространенные ошибочные интерпретации
- Рассматривать VIX как прогноз направления движения.
- Полагать, что продукты, связанные с VIX, точно повторяют спот-VIX.
- Продавать волатильность только потому, что она кажется высокой, без учета размера позиции на случай новых пиков.
Подразумеваемая и реализованная волатильность
VIX измеряет подразумеваемую волатильность, заложенную в цены опционов. Реализованная волатильность — это то, насколько индекс реально двигался. Подразумеваемая волатильность, как правило, немного выше реализованной, потому что инвесторы платят премию за защиту. Когда реализованная волатильность резко превышает подразумеваемую, рынок движется сильнее, чем ожидалось, как правило, во время внезапных распродаж; когда подразумеваемая волатильность долго остается заметно выше реализованной, опционы дороги относительно реальных движений.
VIX и другие рынки
Пики VIX часто совпадают с движениями на других рынках: государственные облигации растут в цене, иена и швейцарский франк укрепляются, кредитные спреды расширяются, а валюты, чувствительные к риску, слабеют. Наблюдение за этими сигналами в совокупности дает более полное представление о глубине падения. См. почему волатильность одного рынка распространяется на другие.
Чек-лист по VIX
- VIX находится выше или ниже своего среднего значения за длительный период?
- Структура срочности нормальная или инвертированная?
- Как соотносится реализованная волатильность?
- Есть ли запланированные важные события, например решения центральных банков?
- Был ли размер позиций по индексам скорректирован с учетом текущей волатильности?
Торговля волатильностью через CFD
Некоторые провайдеры предлагают CFD на фьючерсы VIX. Их цены следуют за фьючерсами, а не за спотовым VIX, и обновляются при каждой экспирации; поэтому в спокойные периоды при контанго перекатывание постепенно съедает длинные позиции. Цены могут открываться с сильными гэпами, когда волатильность резко растёт, часто значительно за пределами стоп-приказов, а требования к марже обычно выше, чем по индексам акций. Длинные позиции по волатильности подходят для краткосрочных хеджей вокруг конкретных событий; короткие позиции могут принести очень большие убытки при внезапном всплеске. Размер позиции необходимо рассчитывать на экстремальное движение, а не на типичное.
Волатильность вокруг событий
VIX часто растёт в дни перед важными запланированными событиями, такими как решения центральных банков или выборы, и снижается после их завершения. Трейдеры, которые понимают эту закономерность, не воспринимают каждый рост перед событием как сигнал о надвигающихся проблемах.
Часто задаваемые вопросы
Означает ли высокий VIX, что акции упадут?
Не обязательно. Высокий VIX показывает, что ожидаются крупные движения; он часто возникает после того, как акции уже упали, а рынки иногда сильно восстанавливались после периодов очень высокой волатильности.
Можно ли торговать VIX напрямую?
Нет. Сам индекс нельзя купить; трейдеры используют фьючерсы, опционы и другие продукты, связанные с VIX, цены которых часто отличаются от спотового VIX.
Значения кредитного плеча, маржи и издержек, приведённые в этой статье, являются иллюстративными примерами. Реальные условия зависят от провайдера, инструмента и правил вашей страны.
Эта статья носит образовательный характер и не является инвестиционной, финансовой, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированные средства.
Источники
- Индекс страха: что VIX говорит о рыночной панике (производный от опционов на S&P 500; ожидаемые движения на 30 дней; рекордное закрытие 82,69 16 марта 2020 года; 89,53 внутри дня в октябре 2008 года; минимумы около 9 в 2017–2018 годах) — Datahub
- Что инвесторам нужно знать о рыночной волатильности и VIX (среднее закрытие 19,5 в период с 1990 года по март 2022 года; S&P 500 −11,98% 16 марта 2020 года) — John Hancock Investment Management
- Волатильность и доходность акций (пиковое закрытие VIX 82,69 16 марта 2020 года; 30-дневная мера на основе опционов на S&P 500) — First Trust, март 2020
- Расформирование сделок carry trade с иеной: эпизод 2024 года (VIX ненадолго достиг 65 5 августа) — Lambda Finance, 2026