
Что такое EV/EBITDA и когда он лучше P/E?
EV/EBITDA сравнивает стоимость компании с ее прибылью до вычета процентов, налогов, амортизации и износа. Разберем расчет, пример и случаи, когда этот мультипликатор информативнее P/E.
EV/EBITDA сравнивает корпоративную стоимость (EV), то есть рыночную капитализацию плюс долг минус денежные средства, с прибылью до вычета процентов, налогов, амортизации и износа (EBITDA). Поскольку показатель учитывает долг и не зависит от финансирования и учетных решений, он часто оказывается полезнее P/E при сравнении компаний с разной долговой нагрузкой. EV в 2,2 млрд долларов при EBITDA в 200 млн долларов дает мультипликатор 11.
Как рассчитать
- Корпоративная стоимость (EV) = рыночная капитализация + долг − денежные средства
- EBITDA = операционная прибыль + амортизация и износ
- EV/EBITDA = EV ÷ EBITDA
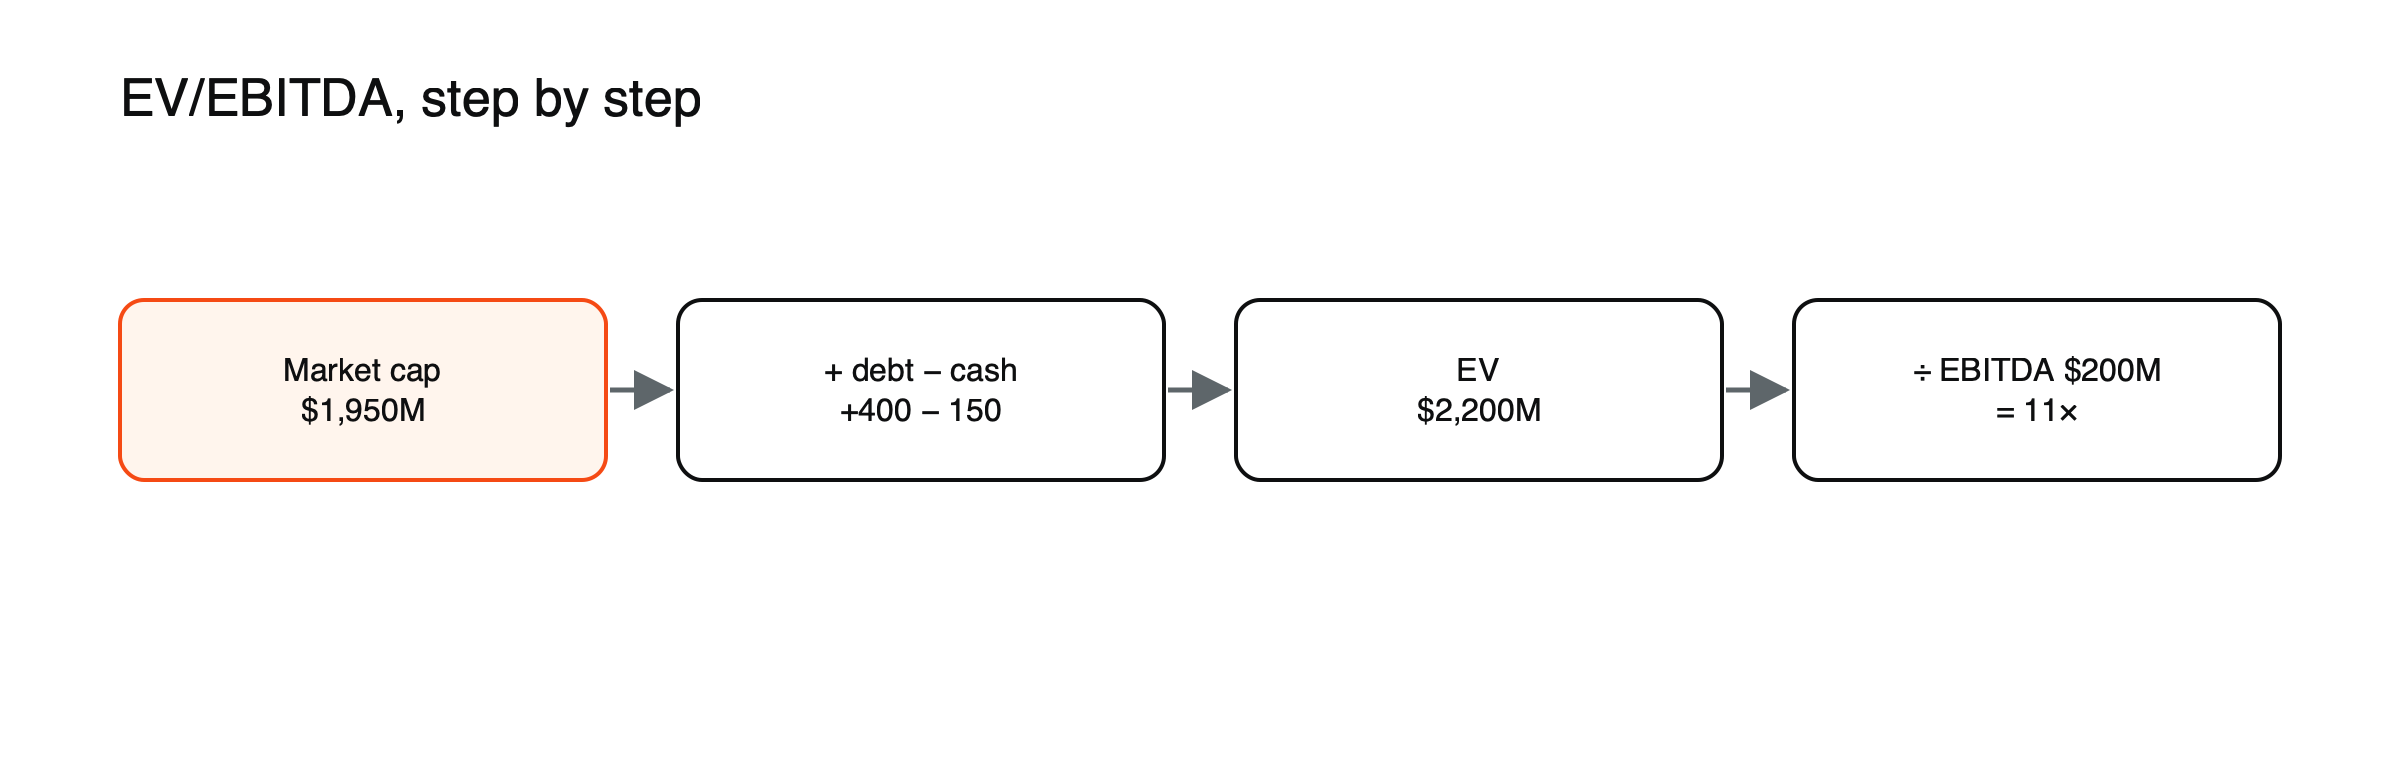
Рисунок: от рыночной капитализации к EV/EBITDA (гипотетический пример, млн долларов).
Пример расчета (ExampleCo)
- Цена акции 39 долларов × 50 млн акций = рыночная капитализация 1 950 млн долларов
- Долг 400 млн долларов, денежные средства 150 млн долларов → EV = 2 200 млн долларов
- Операционная прибыль 150 млн долларов + амортизация и износ 50 млн долларов = EBITDA 200 млн долларов
- EV/EBITDA = 11×; для сравнения P/E = 39 ÷ 1,95 = 20×
Две компании: разбор
Компания X и компания Y имеют рыночную стоимость по 1 000 млн долларов и P/E, равный 10. У X нет долга, а EBITDA составляет 160 млн долларов; у Y чистый долг равен 1 500 млн долларов, а EBITDA составляет 300 млн долларов. EV/EBITDA компании X равен 1 000 ÷ 160 ≈ 6,3; у Y он равен 2 500 ÷ 300 ≈ 8,3. По P/E они выглядят одинаково дорогими; по EV/EBITDA Y примерно на треть дороже, поскольку покупка Y означает принятие на себя ее долга. Чистый долг Y также в пять раз превышает ее EBITDA, и этот риск P/E не учитывает. (Гипотетические цифры.)
Когда он лучше P/E
- Разный уровень долга: P/E не учитывает долг, а EV его включает.
- Анализ поглощений: покупатель платит за всю компанию, включая долг.
- Разная налоговая политика или политика амортизации в разных странах или отраслях.
Что входит в корпоративную стоимость
Базовая формула прибавляет долг и вычитает денежные средства, но полный расчет часто включает и другие требования к бизнесу: обязательства по аренде, привилегированные акции, доли миноритарных акционеров в дочерних компаниях и иногда дефицит пенсионных обязательств. Разные поставщики данных включают разные статьи, поэтому значения EV/EBITDA для одной и той же компании могут различаться в зависимости от источника. Сравнение компаний по одному источнику и одной методике делает сопоставление корректным.
Родственные показатели
- EV/EBIT использует операционную прибыль после амортизации, что лучше отражает стоимость оборудования для капиталоемких бизнесов. EV/EBIT ExampleCo равен 2 200 ÷ 150 ≈ 14,7.
- EV/выручка сравнивает корпоративную стоимость с выручкой, что полезно для компаний с небольшой прибылью или без нее. У ExampleCo этот показатель равен 2 200 ÷ 1 000 = 2,2.
- EV/свободный денежный поток сравнивает стоимость с денежным потоком, генерируемым после инвестиций.
(Гипотетические цифры.)
Ограничения
EBITDA не учитывает капитальные расходы, которые могут быть значительными для промышленных или телекоммуникационных компаний; в таких случаях лучшим показателем может быть свободный денежный поток. См. как рассчитать свободный денежный поток. Показатель также не учитывает проценты, что важно при большой долговой нагрузке.
См. также как рассчитать и читать коэффициент P/E и что движет ценами акций.
EV/EBITDA при поглощениях
Поскольку покупатель приобретает всю компанию, включая ее долг, цены поглощений часто описываются как кратные EBITDA. Если аналогичные бизнесы переходили из рук в руки по 12 EBITDA, то листинговая компания, торгующаяся по 9 EBITDA, может привлечь интерес покупателей. Премии при поглощении, которые часто составляют от 20% до 40% выше рыночной цены, зачастую обосновываются ожидаемой покупателем экономией затрат, что после сделки повысит EBITDA.
Скорректированная EBITDA
Компании часто публикуют скорректированную EBITDA, исключая такие статьи, как выплаты на основе акций, расходы на реструктуризацию или приобретение. Корректировки могут быть разумными, но они могут и завышать EBITDA, делая оценки и показатели долговой нагрузки лучше, чем они есть на самом деле. Кредиторы и инвесторы все чаще изучают, насколько скорректированная EBITDA отличается от нескорректированного показателя.
Различия между секторами
Типичные мультипликаторы EV/EBITDA сильно различаются: быстрорастущие технологические компании often торгуются с высокими мультипликаторами, тогда как коммунальные предприятия, телекоммуникационные компании и зрелые промышленные фирмы обычно торгуются ниже. Как и в случае с P/E, наиболее полезные сравнения проводятся внутри сектора и с собственной историей компании.
От мультипликатора к цене акции
Мультипликаторы можно преобразовать в оценочную стоимость. Если похожие компании торгуются при 12-кратном EBITDA, применение этого мультипликатора к EBITDA ExampleCo в размере 200 млн долларов дает стоимость предприятия (EV) в 2 400 млн долларов. Вычитание чистого долга в 250 млн долларов оставляет стоимость собственного капитала в 2 150 млн долларов, или примерно 43 доллара за акцию при текущей цене 39 долларов. Если аналоги торгуются лишь с 9-кратным мультипликатором, тот же метод дает примерно 31 доллар за акцию. (Гипотетические данные.) Результат полностью зависит от выбранного мультипликатора, поэтому аналитики рассматривают диапазон аналогов, а не одно число.
Долг как риск, а не только стоимость
EV/EBITDA добавляет долг к стоимости, но не показывает, насколько этот долг рискован. Это показывает отношение чистого долга к EBITDA: коэффициент 1,25 у ExampleCo умеренный, тогда как у компании с показателем 5 и выше сильная зависимость от стабильной прибыли и готовности кредиторов. Две компании с одинаковым EV/EBITDA могут нести совершенно разные риски, если одна финансируется в основном долгом, а другая собственным капиталом.
Циклическая EBITDA
Как и в случае с P/E, низкий EV/EBITDA циклической компании может отражать пиковую прибыль. Если EBITDA упадет вдвое в период спада, мультипликатор 6 на той же стоимости предприятия станет 12, а при росте долга — еще выше. Использование средней EBITDA за цикл или прогнозов на более слабый год дает более справедливое сравнение.
Распространенные ошибки в интерпретации
- Сравнение EV/EBITDA между отраслями с очень разными потребностями в капитале.
- Игнорирование аренды и других обязательств, похожих на долг.
- Отождествление скорректированной EBITDA с денежным потоком.
ExampleCo в сравнении с аналогами
| Компания | EV/EBITDA | Чистый долг/EBITDA | Перспективы роста |
|---|---|---|---|
| ExampleCo | 11,0× | 1,3× | Умеренные |
| Аналог 1 | 9,0× | 3,0× | Медленные |
| Аналог 2 | 12,5× | 0,5× | Умеренные |
| Аналог 3 | 14,0× | Чистая денежная позиция | Быстрые |
(Гипотетические компании.) ExampleCo находится в середине диапазона. Аналог 1 выглядит дешевле, но несет значительно больше долга и имеет более медленный рост; Аналог 3 выглядит дорогим, но имеет чистую денежную позицию и более быстрый рост. Таблица показывает, почему один мультипликатор редко позволяет определить, дешева ли акция: причины каждого показателя важны не меньше самого показателя.
Как его используют трейдеры
Трейдеры редко принимают решения только на основании EV/EBITDA, но резкие изменения мультипликатора компании относительно аналогов могут сигнализировать о смене настроений, возможной цели для поглощения или проблемах, которые рынок уже заметил. В период публикации результатов пересмотры прогнозов EBITDA двигают мультипликатор так же сильно, как и изменения цены. Сравнение мультипликатора до и после крупного движения цены акции показывает, было ли это движение вызвано новыми ожиданиями по прибыли или изменением того, сколько инвесторы готовы платить.
Краткая проверка EV/EBITDA
- Какие статьи включены в стоимость предприятия: аренда, привилегированные акции, доли миноритарных акционеров?
- Отчетная или скорректированная EBITDA и насколько велики корректировки?
- Какая часть EBITDA необходима для капитальных расходов?
- Находится ли EBITDA вблизи циклического пика или дна?
- Как мультипликатор соотносится с близкими аналогами и с собственной историей компании?
- Изменился бы вывод, если использовать EV/EBIT или свободный денежный поток?
Ответы на эти вопросы помогают поместить один мультипликатор в правильный контекст и избежать ложной точности.
Часто задаваемые вопросы
Почему использовать EBITDA, а не чистую прибыль?
EBITDA ближе к операционной генерации денежных средств и не зависит от способа финансирования компании или от того, как она амортизирует активы, что упрощает сравнение компаний с разной долговой нагрузкой и учетной политикой.
Может ли EV быть ниже рыночной капитализации?
Да, если у компании денежных средств больше, чем долга. Чистые денежные средства вычитаются, поэтому EV оказывается ниже рыночной капитализации.
Данные компании в этой статье являются гипотетическим примером («ExampleCo») и приведены для иллюстрации.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.