
¿Son las materias primas una buena cobertura contra la inflación?
Las materias primas pueden ser una buena cobertura contra las sorpresas inflacionarias, pero la cobertura es imperfecta: son volátiles, pueden caer en recesiones y conllevan costes de roll.
Las materias primas pueden ser una buena cobertura contra las sorpresas inflacionarias, porque el aumento de los precios de la energía, los metales y los alimentos suele provocar inflación. En 2022 ganaron alrededor de un 18 % mientras las acciones estadounidenses caían cerca de un 18 % y los bonos un 16 %. Pero la cobertura es imperfecta: son volátiles, pueden caer en recesiones y conllevan costes de roll.
Por qué pueden cubrir la inflación
- Vínculo directo: la energía y los alimentos son componentes importantes de los índices de precios al consumo.
- Shocks de oferta: los eventos que impulsan la inflación, como el embargo petrolero de 1973 o la crisis energética de 2022, empujan primero al alza los precios de las materias primas.
- Baja correlación con las acciones y los bonos en periodos inflacionarios.
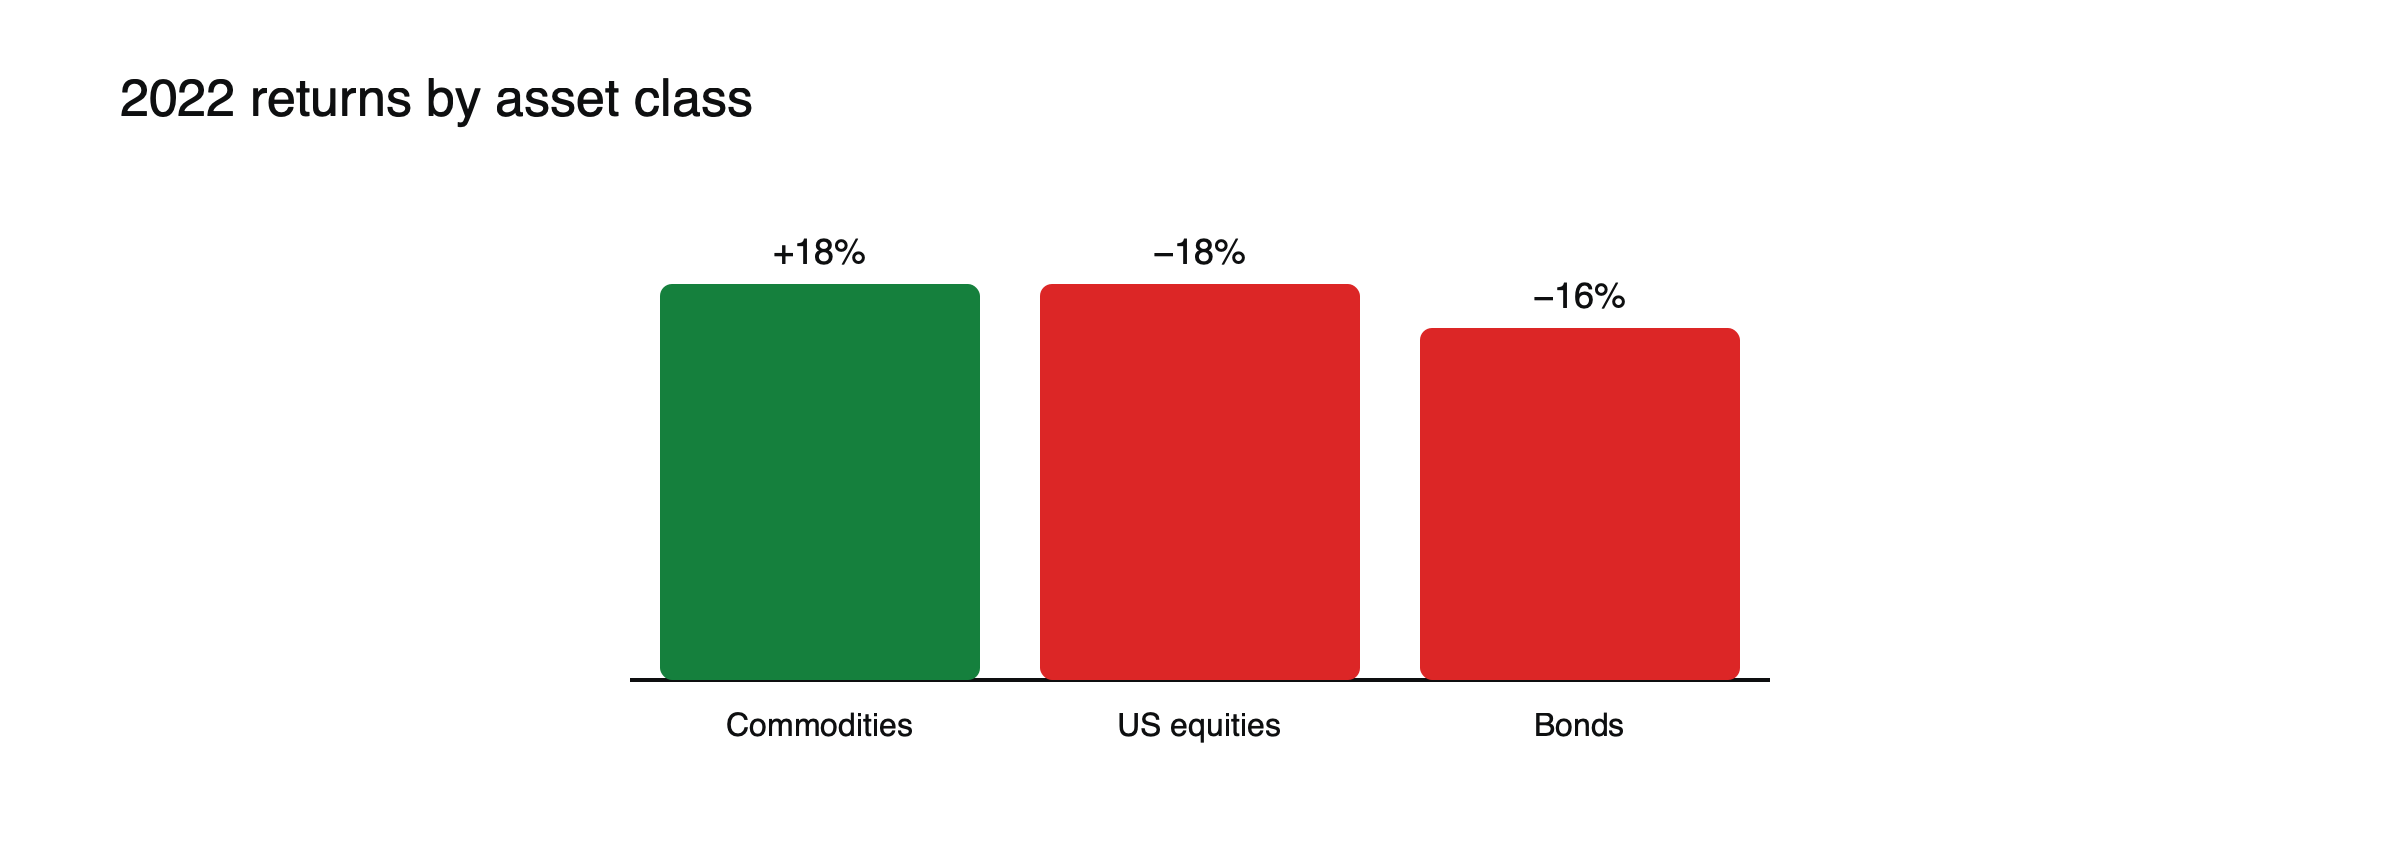
Figura: Rendimientos por clase de activo en 2022. Fuente: WisdomTree.
Sorpresas inflacionarias frente a inflación esperada
Los mercados incorporan con antelación la inflación esperada en los tipos de interés y en muchos activos. Lo que perjudica a las carteras es una inflación que resulta superior a lo esperado, y ese tipo de sorpresa suele estar provocado por el aumento de los precios de las materias primas, especialmente la energía. Por ello, las materias primas tienden a proteger frente a la parte no anticipada de la inflación. Cuando la inflación es alta pero estable y bien anticipada, ofrecen mucha menos protección.
2022 en cifras
En 2022, la inflación en numerosas economías alcanzó sus niveles más altos en décadas. Una cesta amplia de materias primas ganó alrededor de un 18 %, mientras que las acciones estadounidenses cayeron cerca de un 18 % y los bonos alrededor de un 16 %, uno de los pocos años en los que ambas clases de activos principales perdieron dinero al mismo tiempo. La energía lideró las ganancias cuando la invasión rusa de Ucrania alteró el suministro. El oro, a menudo considerado la cobertura clásica contra la inflación, cerró el año prácticamente plano, lastrado por el aumento de los tipos de interés reales. Consulta por qué el oro cae cuando suben los rendimientos reales.
Cuándo fallan
- Desaceleraciones impulsadas por la demanda: en las recesiones, las materias primas pueden caer aunque la inflación siga siendo alta.
- Distintas materias primas, distintos resultados: el oro estuvo prácticamente plano en 2022 mientras la energía se disparaba.
- Momento: las materias primas cubren las sorpresas inflacionarias, no la inflación que ya está descontada en los precios.
Los años setenta
La década de alta inflación que siguió al fin de la convertibilidad del dólar en oro y al shock petrolero de 1973 es el caso clásico de materias primas protegiendo frente a la inflación. Los precios del petróleo se cuadruplicaron en cuestión de meses en 1973-1974, y el oro subió muy por encima de su antiguo precio fijo de 35 dólares la onza. Los inversores que mantuvieron activos reales lo hicieron mucho mejor que quienes tenían bonos. Consulta qué causó la crisis del petróleo de 1973.
El coste de mantener
Las posiciones basadas en futuros pierden valor en contango a medida que se renuevan; los CFD añaden costes de financiación. Consulta qué son el contango y la backwardation.
Cómo las usan los inversores
Como una parte pequeña de una cartera diversificada más que como cobertura total, a menudo combinando energía, metales y agricultura. Consulta por qué 2022 fue una prueba para la diversificación.
Cuándo el oro no es la mejor cobertura
«El oro es la mejor cobertura contra la inflación» no se cumplió en 2022, cuando la energía funcionó mucho mejor. Consulta mitos sobre el oro que confunden a los traders novatos y cómo funcionan los CFD sobre materias primas.
Qué materias primas cubren qué
| Grupo de materias primas | Vínculo con la inflación | Principal debilidad |
|---|---|---|
| Energía | Directo, con gran peso en los precios al consumo | Muy volátil; cae en recesiones |
| Agricultura | Directo a través de los precios de los alimentos | Oscilaciones por clima y cosechas |
| Metales industriales | Indirecto, a través de los costes de producción | Muy sensibles al crecimiento |
| Oro | Depósito de valor a largo plazo | Sensible a los tipos de interés reales |
Una combinación suele funcionar mejor que cualquier materia prima individual, porque cada una responde a una fuente distinta de inflación.
El coste de mantener, paso a paso
Supongamos que una posición en petróleo basada en futuros se renueva cada mes en un mercado donde cada contrato siguiente cotiza alrededor de un 1% más alto. (Curva ilustrativa.) A lo largo de un año, los costes de renovación podrían restar aproximadamente un 10% a la rentabilidad, incluso si el precio del contrato de vencimiento más cercano termina donde empezó. En un CFD al contado, ese mismo coste de carry aparece como financiación. Una cobertura contra la inflación que cuesta un 10% anual en periodos tranquilos necesita una sorpresa inflacionaria grande para compensar, por lo que los inversores a largo plazo suelen preferir productos sin apalancamiento y los CFD encajan mejor con visiones a corto plazo. Consulte cómo la renovación de futuros ajusta el precio de un CFD sobre materias primas.
Materias primas frente a otras coberturas contra la inflación
Los bonos del Estado indexados a la inflación se ajustan directamente a los precios al consumo, ofreciendo una cobertura más precisa y con menor volatilidad, pero pueden perder valor cuando suben los tipos de interés reales, como ocurrió en 2022. El inmobiliario y las infraestructuras tienden a proteger durante periodos largos, pero reaccionan con lentitud. Algunas acciones, como las de productores de energía y materiales, se benefician de la subida de los precios de las materias primas. Las materias primas destacan por reaccionar con mayor rapidez ante sorpresas inflacionarias de origen en la oferta.
Dos tipos de inflación
| Inflación de origen en la oferta | Inflación de origen en la demanda | |
|---|---|---|
| Causa típica | Shock de suministro de energía o alimentos | Gasto fuerte, mercados laborales ajustados |
| Precios de las materias primas | Suben primero y con más rapidez | Suben con el crecimiento y luego pueden caer al subir los tipos |
| Ejemplo | 1973–1974, 2022 | Fases finales de expansiones fuertes |
| Materias primas como cobertura | Normalmente eficaces | Menos fiables |
Una cartera en 2022, ilustrada
Utilizando las cifras de 2022, una cartera con un 60% en acciones estadounidenses y un 40% en bonos habría perdido alrededor de un 17,2%. Si se hubiera trasladado un 10% a una cesta amplia de materias primas, quedando con un 55% en acciones, un 35% en bonos y un 10% en materias primas, la pérdida se habría reducido a alrededor de un 13,7%. (Cálculo ilustrativo con rentabilidades a nivel de índice, antes de costes.) La parte en materias primas no evitó las pérdidas, pero las atenuó en un año en el que las acciones y los bonos cayeron juntos.
Cuánto mantener
Los estudios sobre carteras diversificadas suelen considerar asignaciones modestas a materias primas, a menudo entre unos pocos puntos porcentuales y alrededor del diez por ciento, porque las posiciones mayores añaden mucha volatilidad. La cantidad adecuada depende del riesgo de inflación al que se enfrente el inversor, de lo que tenga en cartera y de su tolerancia a las caídas bruscas. Las materias primas son una posición de apoyo en la mayoría de las carteras, no el núcleo.
Formas de invertir en materias primas
Los inversores pueden tener materias primas a través de fondos que replican índices de futuros, fondos que poseen metales físicos, acciones de productores o instrumentos apalancados como los CFD. Los fondos sin apalancamiento son adecuados para una cobertura a largo plazo; los productores añaden riesgo empresarial y de mercado bursátil; los CFD encajan con visiones a corto plazo porque los costes de financiación y de renovación se acumulan con el tiempo. Consulte cómo funcionan los CFD sobre materias primas.
Malinterpretaciones habituales
- Esperar que las materias primas suban siempre que la inflación sea alta.
- Considerar el oro como la única cobertura contra la inflación.
- Ignorar el coste de mantener posiciones basadas en futuros.
Inflación, tipos de interés y materias primas
Cuando la inflación sube, los bancos centrales suelen subir los tipos de interés. Al principio, las materias primas pueden seguir subiendo porque los shocks que causaron la inflación siguen presentes. Pero los tipos más altos acaban frenando la actividad económica, reducen la demanda de energía y metales y encarecen el mantenimiento de inventarios, por lo que los precios de las materias primas a menudo tocan techo y caen mientras la inflación sigue elevada. Ese momento es una de las razones por las que los inversores que compran materias primas cuando la inflación ya es alta suelen llevarse decepciones.
La perspectiva a largo plazo
En periodos muy largos, las rentabilidades de las materias primas en conjunto han sido irregulares. Han funcionado bien en décadas marcadas por shocks de oferta e inflación creciente, como los años setenta y los dos mil, y mal en décadas de oferta abundante e inflación baja, como los años ochenta y noventa. Por ello, las materias primas se entienden mejor como protección frente a tipos concretos de inflación que como una reserva de valor fiable a largo plazo, algo que el oro se aproxima más a ser en horizontes muy largos, a pesar de sus propias oscilaciones.
Lista de verificación para la cobertura contra la inflación
- ¿La inflación actual está impulsada por shocks de oferta o por una demanda fuerte?
- ¿Los bancos centrales están subiendo los tipos con la rapidez suficiente para frenar la demanda?
- ¿Qué materias primas están más directamente vinculadas a la inflación que quieres cubrir?
- ¿Cuánto costará mantener la posición durante el periodo?
- ¿Cuánta volatilidad puedes soportar?
- ¿Serviría mejor a este propósito un fondo sin apalancamiento que una posición apalancada?
- ¿Cómo sabrás si la cobertura está funcionando?
Responder a estas preguntas antes de comprar ayuda a decidir si las materias primas se ajustan a tu situación y, en tal caso, en qué formato.
Preguntas frecuentes
¿Debo mantener materias primas para protegerme contra la inflación?
Muchos inversores mantienen una asignación moderada como parte de una cartera diversificada, aceptando la volatilidad a cambio de protección frente a sorpresas inflacionarias. Las posiciones apalancadas se adaptan mejor a visiones a corto plazo que a coberturas a largo plazo.
¿Por qué cayeron las materias primas en algunos periodos inflacionarios?
Porque las desaceleraciones económicas pueden reducir la demanda más rápido de lo que se modera la inflación, y porque los precios podrían ya reflejar la inflación esperada.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Las materias primas son mucho más que una cobertura contra la inflación (2022: materias primas +18%, oro aproximadamente plano, renta variable de EE. UU. −18%, bonos −16%) — WisdomTree
- La bestia de la estanflación se agita (el embargo de 1973 cuadruplicó los precios del petróleo en pocos meses) — Bank of Finland Bulletin, abril de 2022