
¿Qué ocurrió el Jueves Negro de Bitcoin, el desplome de marzo de 2020?
El 12 de marzo de 2020, Bitcoin cayó cerca de un 50% en un día en medio de la crisis del COVID-19. Las ventas forzadas en un mercado lleno de posiciones apalancadas hicieron el resto.
El «Jueves Negro» de Bitcoin es el nombre que los traders dieron al 12 de marzo de 2020, cuando Bitcoin cayó alrededor de un 50% desde su máximo en aproximadamente un día, llegando a cotizar brevemente en el rango de los 3.000 dólares altos en algunos intercambios. Una carrera global hacia el efectivo al inicio de la crisis del COVID-19 golpeó un mercado repleto de posiciones apalancadas, y las ventas forzadas hicieron el resto.
El contexto
A principios de marzo de 2020, los mercados de todo el mundo reevaluaban el impacto de la pandemia. Las acciones caían con rapidez, y los inversores vendían casi cualquier activo que pudiera venderse para obtener efectivo o cubrir pérdidas en otro lugar. La negociación de acciones en EE. UU. fue detenida por los interruptores automáticos de mercado en cuatro ocasiones ese mes, incluido el propio 12 de marzo. Incluso el oro, el refugio seguro tradicional, cedió casi un 15% en cinco sesiones desde su máximo del 9 de marzo, mientras los inversores buscaban desesperadamente dólares.
Bitcoin no tenía ninguna protección especial frente a esa carrera. Era simplemente otro activo que podía venderse y, a diferencia de las acciones, podía venderse las 24 horas, incluso cuando otros mercados estaban cerrados. Dentro del mundo cripto, una gran parte de la negociación se realizaba con dinero prestado mediante derivados como los futuros perpetuos. Ese apalancamiento es lo que convirtió un mal día en uno histórico.
Cómo se desarrolló el desplome
Dos oleadas. Bitcoin se deslizó durante el 12 de marzo en dos fuertes oleadas, la segunda prolongándose después de medianoche hasta el 13 de marzo. En su peor momento había caído más de un 50% desde el máximo del día, cotizando brevemente cerca de 3.600 dólares en algunas plataformas, antes de rebotar hasta alrededor de 5.500 dólares.
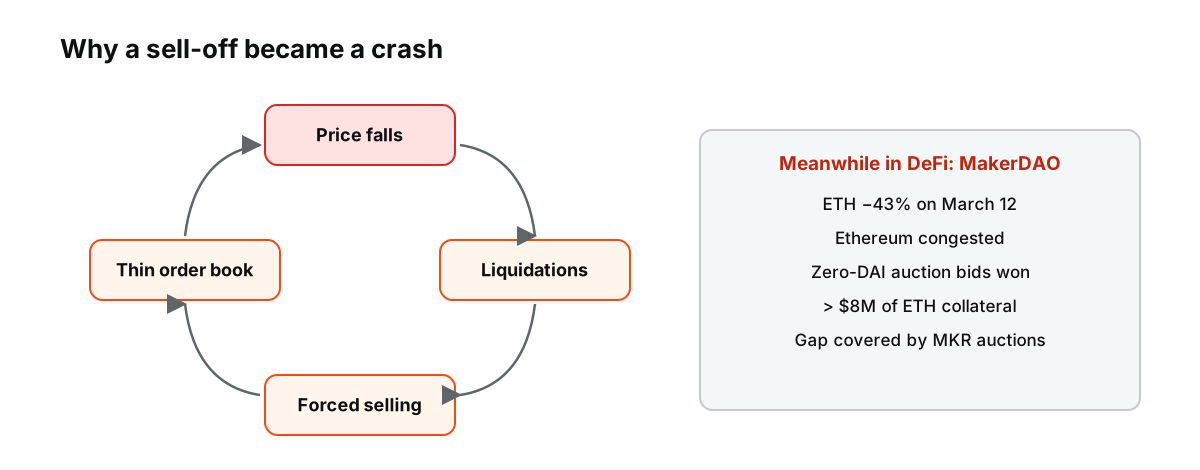
Figura: La espiral de liquidaciones detrás del Jueves Negro, y el fallo paralelo en las subastas de MakerDAO.
Precios que no coincidían. El mínimo exacto depende del intercambio, porque los precios en distintas plataformas se separaron a medida que la liquidez desaparecía. En un momento dado, la diferencia entre BitMEX y Coinbase llegó a casi 800 dólares. Consulta por qué la misma moneda tiene precios distintos en diferentes intercambios.
La espiral de liquidaciones. A medida que los precios caían, las posiciones largas apalancadas alcanzaban sus niveles de liquidación y se cerraban automáticamente mediante ventas, lo que empujaba los precios aún más abajo y desencadenaba más liquidaciones. En BitMEX, entonces una de las mayores plataformas de derivados, un análisis de Multicoin Capital estimó unos 200 millones de dólares en posiciones pendientes de liquidación frente a solo unos 20 millones de dólares en órdenes de compra en el libro de órdenes en el momento crítico. Consulta cómo funcionan las cascadas de liquidaciones.
Una caída en el fondo. BitMEX dejó de funcionar durante un breve periodo en el punto álgido de la segunda oleada, con muy poco quedando en el lado de compra de su libro de órdenes. Algunos traders creen que la pausa impidió que la cascada fuera más profunda; otros la criticaron. En cualquier caso, mostró cuánto dependía el mercado de que unas pocas plataformas siguieran operativas.
Cómo se veía una liquidación desde dentro
Consideremos a un trader que abrió una posición larga apalancada 10x el 11 de marzo, con bitcoin cerca de 7.900 dólares. Con 1.000 dólares de margen, la posición controlaba 10.000 dólares en bitcoin. Con un apalancamiento de 10x, una caída de aproximadamente un 9,5% basta para agotar el margen, por lo que la posición se liquidaría en torno a 7.150 dólares. (Cifras ilustrativas; los niveles exactos dependen de las normas y comisiones de cada intercambio).
El Jueves Negro, bitcoin no cayó un 9,5%. Cayó más de un 50%. La posición de ese trader se habría cerrado en la primera hora del desplome, mucho antes del mínimo, y el motor de liquidación del intercambio habría vendido ese bitcoin en un mercado que ya caía. Multiplica eso por miles de posiciones con distintos niveles de apalancamiento y la espiral se vuelve clara: cada liquidación añadía presión vendedora que empujaba al siguiente grupo de posiciones por encima de sus límites.
Por qué la segunda oleada llegó de noche
Los mercados de criptomonedas nunca cierran, pero la liquidez no es constante. El segundo y más profundo tramo del desplome se prolongó después de medianoche hasta el 13 de marzo, cuando muchos traders y creadores de mercado estaban menos activos y los libros de órdenes eran más delgados. En un mercado de 24 horas, el peor momento puede llegar cuando pocas personas están mirando, y las liquidaciones automáticas no esperan a que nadie se despierte.
El lado DeFi: las subastas de oferta cero de MakerDAO
El desplome también puso a prueba las finanzas descentralizadas (DeFi). MakerDAO, el protocolo detrás de la stablecoin DAI, mantiene ETH como colateral y lo subasta cuando los préstamos quedan infracolateralizados. El ETH cayó alrededor de un 43 % el 12 de marzo, y la red de Ethereum se congestionó, ya que todos se apresuraron a transaccionar al mismo tiempo.
Con pocos postores capaces de conseguir que sus transacciones se procesaran, algunos liquidadores ganaron subastas de colateral con ofertas de cero DAI. Los analistas estimaron que de esta forma se tomaron más de 8 millones de dólares en ETH, lo que dejó al sistema varios millones de DAI en déficit. MakerDAO cubrió la diferencia acuñando y subastando nuevos tokens MKR, y luego cambió las reglas de sus subastas para que las ofertas de cero ya no pudieran ganar.
Lecciones que extrajo el mundo DeFi
El episodio de Maker se convirtió en un caso de estudio para los préstamos descentralizados. Los protocolos que dependen de las liquidaciones necesitan que estas funcionen cuando la red está más saturada, justo cuando las transacciones son más lentas y caras. Los feeds de precios, llamados oráculos, pueden retrasarse en mercados rápidos, y las subastas que asumen muchos postores competidores pueden fallar cuando estos no logran que sus transacciones se procesen. Los prestatarios aprendieron que un colchón de colateral que parece generoso en un día tranquilo puede desaparecer en cuestión de horas. Consulta qué es un oráculo de blockchain.
¿Se suponía que bitcoin era un refugio seguro?
Antes de marzo de 2020, bitcoin a menudo se describía como «oro digital», un activo que aguantaría cuando cayeran los mercados tradicionales. El Jueves Negro no respaldó esa idea, al menos a corto plazo. En la carrera por conseguir efectivo, bitcoin se comportó como un activo arriesgado y muy apalancado: cayó junto con las acciones, e incluso más. Los defensores argumentaban que una crisis de liquidez, en la que todo se vende, es una prueba deficiente del papel a largo plazo de cualquier activo. Ambos puntos pueden ser ciertos. Lo que el día mostró con claridad es que la correlación de bitcoin con las acciones puede dispararse justo cuando más se necesita la diversificación. Consulta por qué las criptomonedas y las acciones tecnológicas suelen cotizar como el mismo activo de riesgo.
Lo que el Jueves Negro enseñó a los traders
El apalancamiento impulsa los desplomes. La primera ola de ventas vino de fuera del mundo cripto, pero las liquidaciones la convirtieron en un colapso. El tamaño de las posiciones y los colchones de margen determinan quién sobrevive a un día como este.
La profundidad del libro de órdenes desaparece justo cuando se necesita. Los precios cotizados significan poco si no hay compradores cerca de ellos. Consulta qué es un libro de órdenes y qué es el deslizamiento (slippage).
Las redes se congestionan bajo presión. El pico de comisiones de Ethereum fue parte de lo que rompió las subastas de Maker. En Bitcoin, una demanda elevada también eleva las comisiones; consulta cómo acelerar una transacción de Bitcoin atascada.
El riesgo de plataforma es real. Las caídas de servicio, las diferencias de precios entre exchanges y los motores de liquidación desiguales significaron que la misma posición podía sobrevivir en una plataforma y ser liquidada en otra.
Si un desplome como este vuelve a ocurrir
- Mantén un apalancamiento suficientemente bajo para que un movimiento del 50 % no te liquide.
- Mantén un colchón de margen en lugar de operar con posiciones cerca de sus límites.
- Espera que las órdenes stop se ejecuten muy lejos de su nivel cuando los libros de órdenes se adelgazan.
- Evita depender de una sola plataforma que esté disponible en el peor momento.
- Recuerda que los precios pueden recuperarse tras un desplome por ventas forzadas, lo cual ofrece poco consuelo a quien fue liquidado en el mínimo.
Lo que vino después
El desplome marcó el mínimo de ese ciclo. El S&P 500 tocó fondo el 23 de marzo, tras el anuncio de la Reserva Federal de compras ilimitadas de activos. Dos meses después llegó el halving de mayo de 2020, y bitcoin siguió hasta nuevos máximos en 2021. Consulta qué ocurrió con Bitcoin después de cada halving, y para lo básico, qué es Bitcoin.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- 12 de marzo: el día en que se rompió la estructura del mercado cripto (análisis de Multicoin Capital, vía Unchained) — Unchained
- TowerWatch #10: La gran venta — BlockTower Capital, marzo de 2020