
Como Ler uma Curva de Futuros
Para ler uma curva de futuros, liste os preços dos contratos de uma commodity por mês de entrega, plote-os do mais próximo ao mais distante, veja se a linha sobe (contango) ou desce (backwardation), verifique a diferença entre os dois primeiros meses e compare com as semanas anteriores. O formato sinaliza se a oferta é abundante ou restrita.
Para ler uma curva de futuros, liste os preços dos contratos de uma commodity por mês de entrega, plote-os do mais próximo ao mais distante, veja se a linha sobe (contango) ou desce (backwardation), verifique a diferença entre os dois primeiros meses e compare com as semanas anteriores. O formato sinaliza se a oferta é abundante ou restrita.
Antes de começar
Obtenha os preços de liquidação de vários meses consecutivos do mesmo contrato na bolsa ou em uma fonte de dados de mercado.
Lendo passo a passo
Liste os preços por vencimento
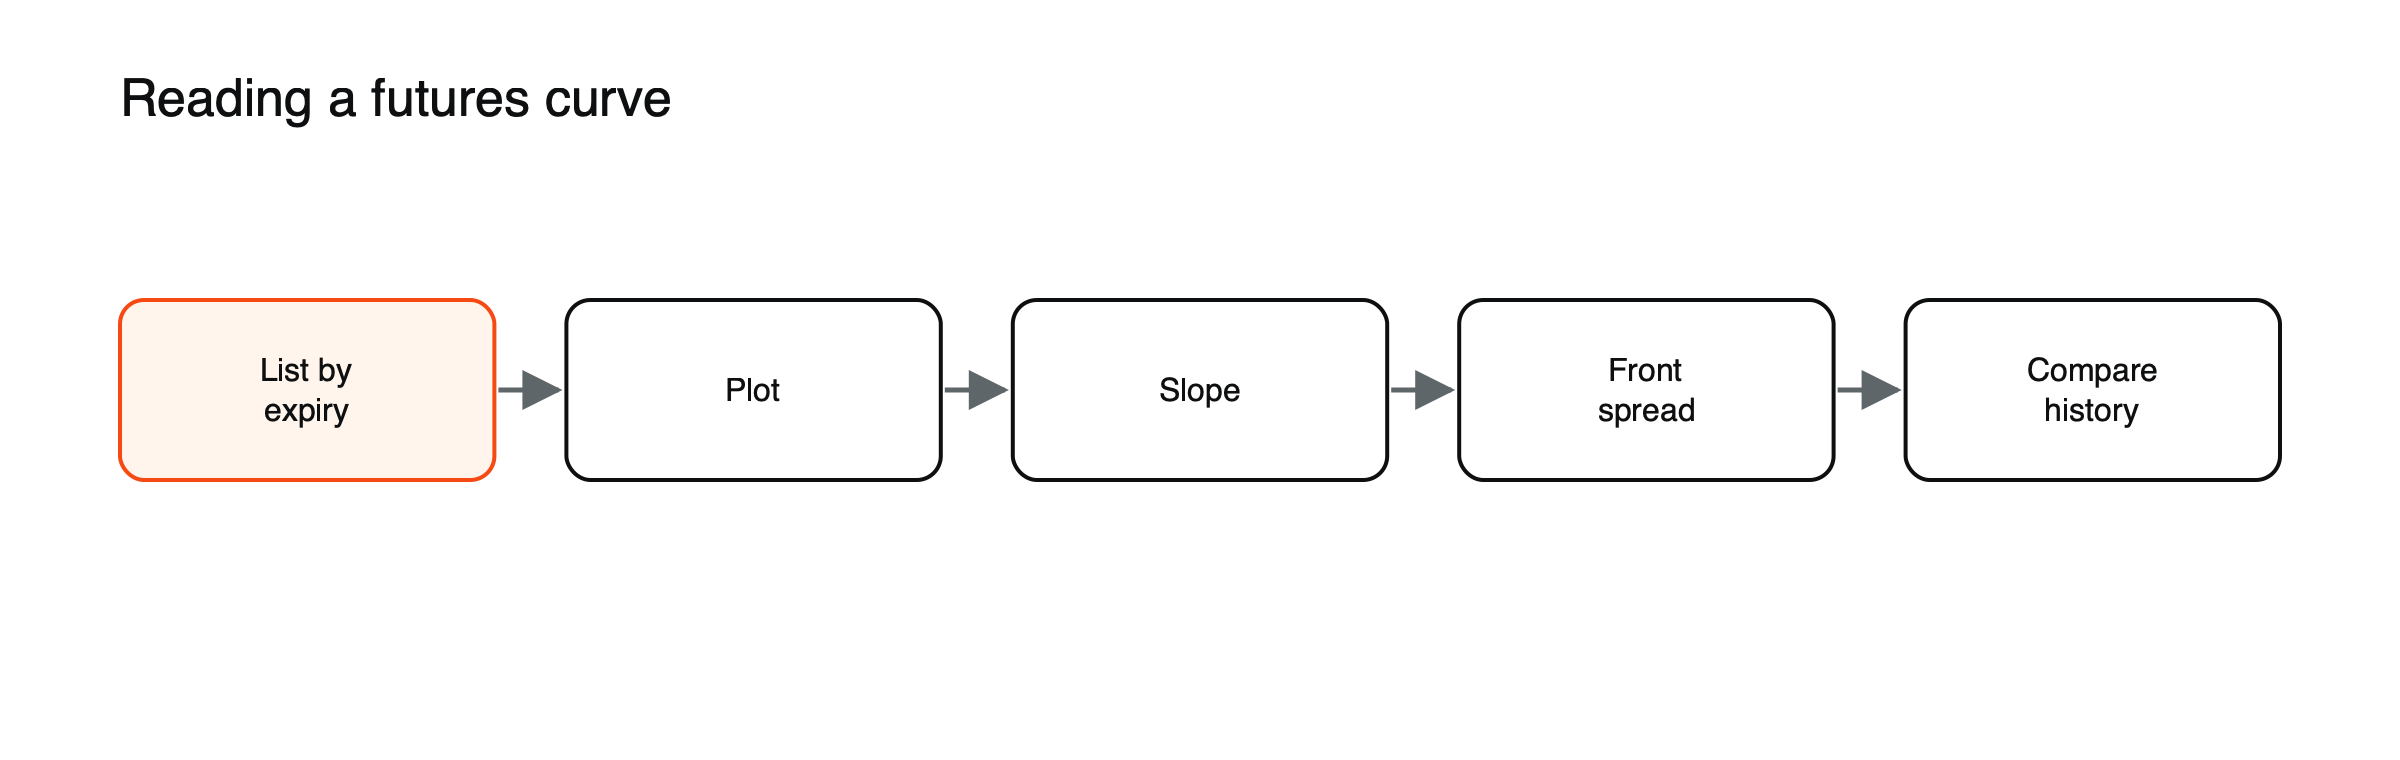
Figura: Como ler uma curva de futuros.
Primeiro o mês mais próximo, depois cada mês seguinte.
Plote a curva
Data de entrega no eixo horizontal, preço no eixo vertical.
Identifique a inclinação
Em alta: contango, geralmente com oferta abundante. Em queda: backwardation, geralmente com oferta restrita. Veja o que são contango e backwardation.
Verifique o spread frontal
A diferença entre os dois primeiros meses mostra a pressão de curto prazo. Em abril de 2020, o spread entre maio e junho do petróleo disparou para mais de $58 na liquidação.
Compare com o histórico
Uma mudança de backwardation para contango pode sinalizar enfraquecimento da demanda, e vice-versa.
O que isso significa para as posições. Um contango acentuado torna custosa a rolagem de posições compradas; a backwardation pode ajudá-las. Veja como a rolagem de um futuro ajusta o preço de um CFD de commodity.
Uma curva, analisada passo a passo
| Contrato | Preço |
|---|---|
| Mês 1 | $80.00 |
| Mês 2 | $80.60 |
| Mês 3 | $81.10 |
| Mês 4 | $81.50 |
| Mês 5 | $81.80 |
| Mês 6 | $82.00 |
(Preços ilustrativos do petróleo.) A curva sobe, portanto o mercado está em contango. O spread frontal, entre os meses um e dois, é de $0,60. Ao longo de seis meses, a curva sobe $2,00, ou 2,5%. Em um ano nesse ritmo, a inclinação valeria aproximadamente 6% a 7%, o que é mais ou menos o que uma posição comprada rolada mês a mês abriria mão se o formato permanecesse o mesmo. O achatamento na parte final da curva sugere que o mercado vê a oferta de curto prazo como abundante, mas espera que ela se equilibre mais adiante.
Formatos além de uma simples inclinação
As curvas nem sempre são linhas retas. Uma curva pode estar em backwardation nos primeiros meses e em contango mais adiante, o que frequentemente indica uma escassez de curto prazo que o mercado espera que se alivie. As curvas de gás natural costumam mostrar corcovas sazonais, com contratos de inverno acima dos de verão. As curvas agrícolas podem subir ou descer em torno das colheitas. Reconhecer o formato normal de cada commodity é o primeiro passo para identificar quando algo incomum está acontecendo.
O que move a curva
A parte frontal da curva reage mais às condições atuais: relatórios de estoques, paradas em refinarias, clima e interrupções de oferta. A parte final da curva reflete expectativas de longo prazo sobre custos de produção, investimento e demanda. Quando um choque de oferta acontece, a parte frontal costuma se mover muito mais que a final, acentuando a backwardation. Quando a demanda desaba, a parte frontal cai mais, aprofundando o contango. Observar qual parte se move indica se a notícia é vista como temporária ou duradoura.
Spreads de calendário como indicadores
A diferença de preço entre dois meses de contrato é chamada de spread de calendário. Os traders acompanham spreads como o mês um contra o mês dois, ou dezembro deste ano contra dezembro do ano seguinte, porque eles reagem rapidamente às mudanças de oferta e demanda. Um spread que passa de negativo para positivo, ou o contrário, pode ser um sinal precoce de que o equilíbrio do mercado está mudando, muitas vezes antes que o preço principal deixe isso evidente.
Erros comuns
Ler a curva como uma previsão dos preços futuros à vista, ignorando que a curva pode mudar de formato rapidamente. Veja como funcionam os CFDs de commodities.
Curvas para diferentes commodities
A curva do ouro normalmente fica em contango leve, próxima ao custo de financiamento, porque o metal é barato para armazenar. O petróleo bruto oscila entre contango e backwardation conforme os estoques. O gás natural apresenta forte sazonalidade. Metais industriais podem entrar em backwardation acentuada durante escassez, como em alguns casos de squeeze em metais. Comparar a curva com seu padrão habitual importa mais do que seu formato absoluto. Veja o que são contango e backwardation.
Usando a curva ao planejar uma operação
Antes de manter uma posição em commodity por semanas, verifique a curva. Em um contango acentuado, uma posição comprada enfrentará custos de rolagem ou financiamento mais altos, por isso o movimento de preço esperado precisa superar esse custo. Em backwardation, a curva trabalha a favor de uma posição comprada. Para posições vendidas, os efeitos se invertem. A curva não indica para onde os preços irão, mas indica quanto custará manter uma posição ao longo do caminho.
Onde encontrar os dados
As bolsas publicam preços de liquidação para cada mês de vencimento, e muitos serviços de dados de mercado traçam a curva diretamente. Algumas corretoras mostram os preços de vários meses em suas plataformas. Salvar um instantâneo da curva toda semana torna as mudanças de formato fáceis de observar ao longo do tempo.
A curva em abril de 2020
O mercado de petróleo de abril de 2020 mostra a rapidez com que uma curva pode mudar de formato. Com a queda da demanda e o enchimento dos armazéns no polo de entrega, o contrato de maio, que vencia, liquidou a menos US$ 37,63 em 20 de abril, enquanto o contrato de junho liquidou a US$ 20,43. Uma curva que estava em contango moderado tornou-se extremamente íngreme na parte frontal em poucos dias. Operadores que acompanhavam o spread frontal perceberam a tensão se acumulando muito antes de o preço principal ficar negativo.
A curva e os estoques
O formato da curva está intimamente ligado aos estoques. Quando os estoques são altos, os detentores precisam ser remunerados para continuar armazenando, por isso contratos mais distantes são negociados acima dos mais próximos, e surge o contango. Quando os estoques são baixos, os consumidores disputam o fornecimento imediato e surge a backwardation. Os relatórios semanais de estoques, portanto, costumam mover o spread frontal tanto quanto o preço principal. Veja como ler o relatório semanal de estoques de petróleo da EIA.
Uma curva de gás natural
As curvas de gás natural normalmente mostram um padrão sazonal que se repete: meses de inverno com preço acima dos meses de verão, porque a demanda por aquecimento atinge o pico no inverno, enquanto a produção permanece relativamente estável. Um operador que lê a curva do gás observa se o prêmio de inverno é maior ou menor do que o habitual, em vez de verificar se a curva sobe ou desce como um todo.
Formatos comuns num relance
| Formato | Como aparece | Leitura comum |
|---|---|---|
| Contango | Meses posteriores mais altos | Oferta abundante, custos de armazenagem |
| Backwardation | Meses posteriores mais baixos | Oferta apertada no momento |
| Contango frontal acentuado | Grande diferença entre os dois primeiros meses | Pressão sobre armazenagem, demanda fraca de curto prazo |
| Backwardation frontal acentuada | Contrato mais próximo muito acima dos meses posteriores | Escassez aguda |
| Corcovas sazonais | Picos em certos meses | Ciclos de demanda recorrentes |
| Misto | Backwardation no curto prazo, contango no longo prazo | Aperto de curto prazo deve diminuir |
(Tendências gerais; o contexto determina a leitura.)
Comparar o formato atual com a mesma data em anos anteriores, especialmente para commodities sazonais, mostra se a forma atual da curva é normal para a época do ano ou sinaliza uma mudança incomum na oferta e na demanda.
Perguntas frequentes
Uma curva ascendente significa que os preços vão subir?
Não. O contango reflete principalmente custos de armazenagem e financiamento e as condições atuais de oferta, não uma previsão de alta do preço à vista.
Qual parte da curva importa mais para operadores de CFDs?
Geralmente a parte frontal, porque a maioria dos CFDs acompanha o contrato mais próximo ou um preço à vista de curto prazo, e as rolagens ocorrem entre os dois primeiros meses.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Futuros de petróleo dos EUA caem abaixo de zero (WTI de maio a menos US$ 37,63, junho US$ 20,43; investidores ignoraram o vencimento mensal) — Hart Energy, abril de 2020
- Preços do petróleo WTI para maio se recuperam antes do vencimento do contrato (liquidação de −US$ 37,63; contango acentuado; traders rolam ou recebem entrega em Cushing) — ICIS, abril de 2020