
De onde vem o rendimento do DeFi?
Um guia sobre as fontes de rendimento no DeFi: juros de empréstimos, taxas de negociação, staking, ativos do mundo real, funding de derivativos e emissões de tokens, e por que a origem de cada uma importa.
O rendimento do DeFi vem de alguém pagando por algo: tomadores de empréstimo pagando juros, traders pagando taxas, uma blockchain pagando recompensas de staking, ativos do mundo real pagando juros ou traders de derivativos pagando funding. Quando nenhuma dessas fontes explica o retorno, ele geralmente vem de tokens recém-emitidos, e esse tipo de rendimento tende a diminuir à medida que os tokens são vendidos.
As principais fontes
Juros pagos por tomadores. Protocolos de empréstimo repassam aos depositantes os juros pagos pelos tomadores. Esses juros sobem quando a demanda por empréstimos é alta. Veja como funciona o empréstimo no DeFi.
Taxas de negociação. Provedores de liquidez recebem uma parcela de cada swap feito em seu pool. Isso depende do volume de negociação e vem acompanhado de perda impermanente. Veja o que é um pool de liquidez.
Recompensas de staking da rede. Blockchains de prova de participação pagam validadores em moedas novas e em taxas. Tokens de staking líquido repassam essas recompensas. Veja o que é staking em cripto.
Ativos do mundo real. Produtos tokenizados de Tesouro e alguns módulos de poupança de stablecoins repassam os juros da dívida pública e de outros ativos.
Funding de derivativos. Estratégias que mantêm cripto e vendem futuros, como dólares sintéticos, recebem pagamentos de funding quando os traders estão, em termos líquidos, comprados. Veja o que é uma stablecoin de dólar sintético.
Emissões de tokens. Protocolos emitem seus próprios tokens e os entregam aos usuários para atrair depósitos.
Por que a fonte importa
As cinco primeiras são pagas por alguém fora do protocolo em troca de um serviço. Elas ainda podem cair, mas estão ligadas a atividade real. As emissões são diferentes: o próprio protocolo cria a recompensa, e seu valor depende do preço de mercado do token. No boom do DeFi de 2020–2021, muitos rendimentos altos eram pagos principalmente nesses tokens; à medida que os farmers os vendiam, preços e rendimentos caíam juntos.
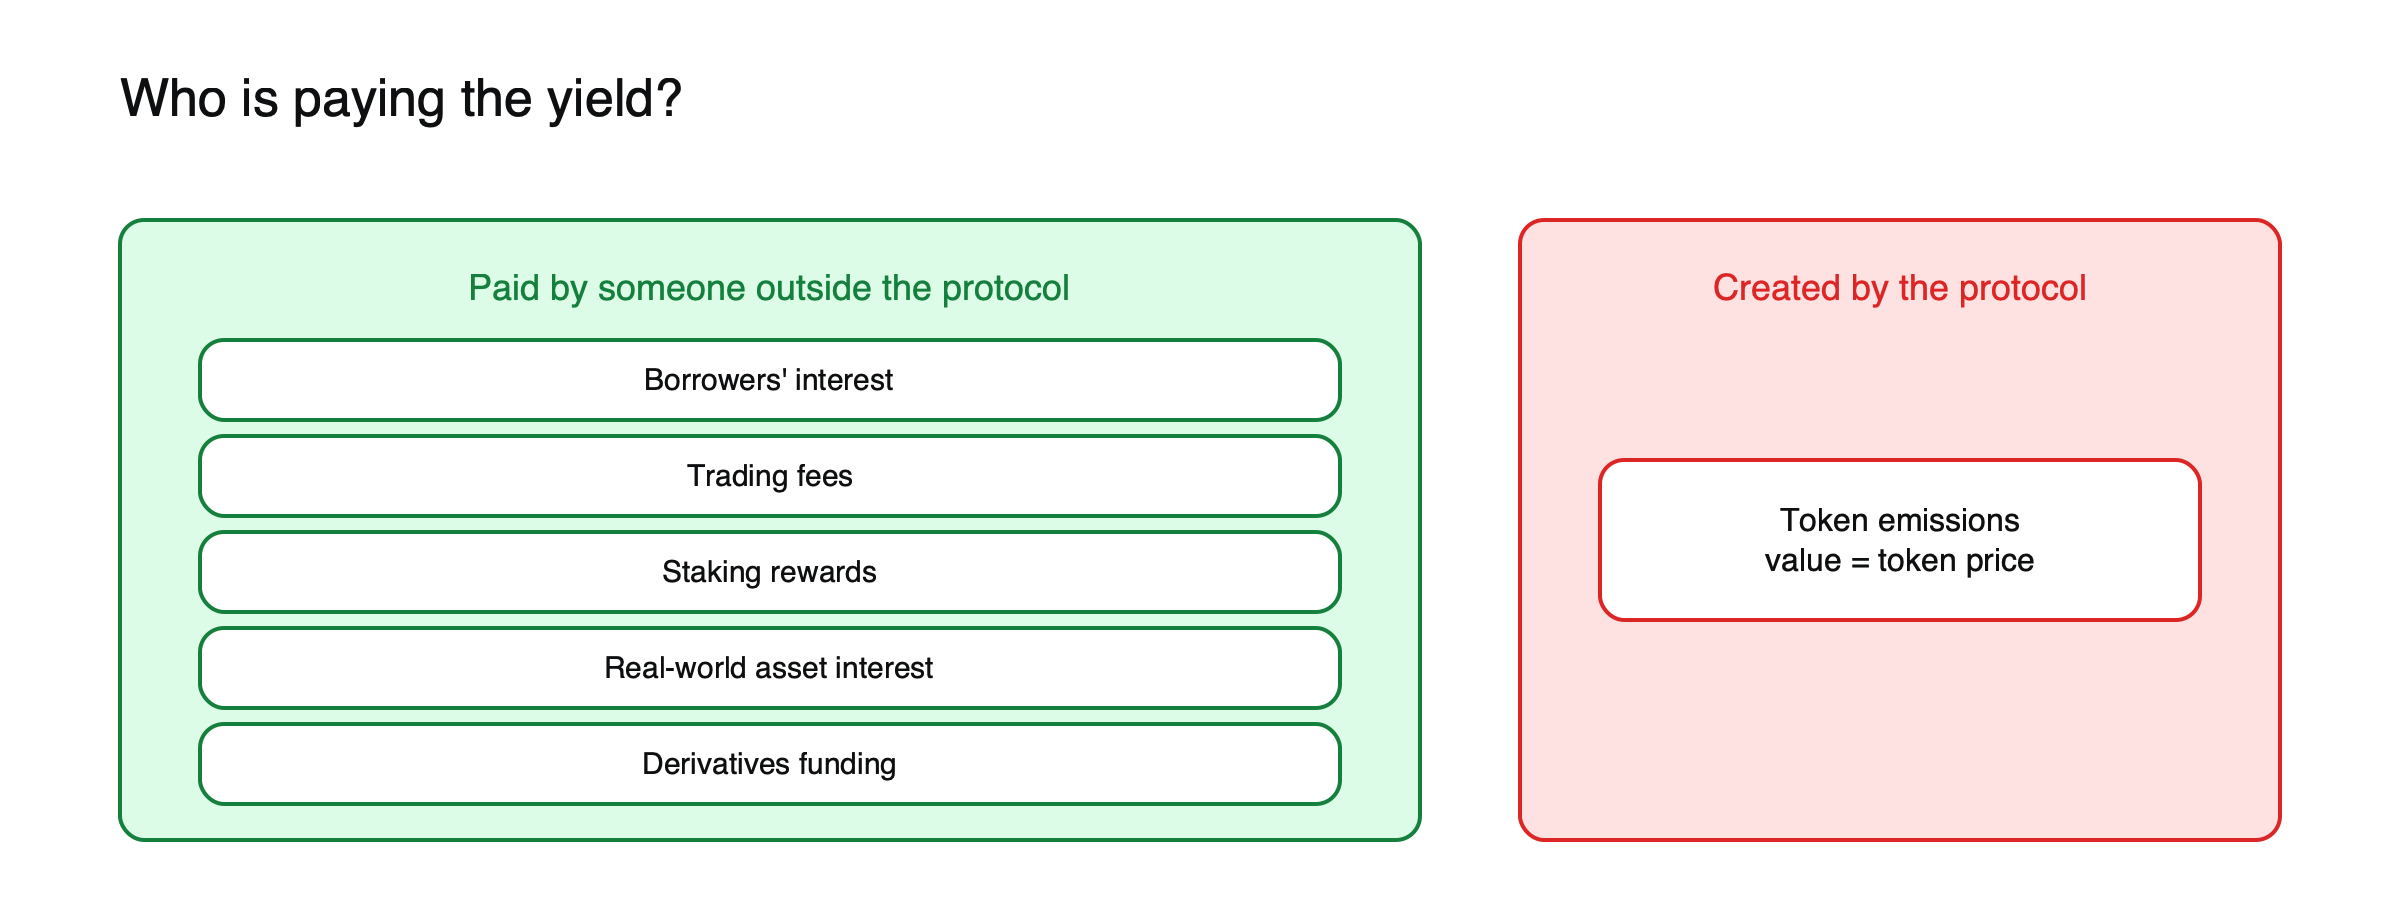 Figura: Pergunte quem paga. Pagadores externos sustentam um rendimento; tokens recém-emitidos dependem do preço do token.
Um rendimento, desmontado
Suponha que um pool de stablecoin anuncie 12% ao ano: 4% em juros pagos por tomadores e 8% em token de recompensa do protocolo. (Valores ilustrativos.) Os 4% dependem da demanda por empréstimos e vão variar com ela, mas são pagos na stablecoin que você depositou. Os 8% dependem do preço do token de recompensa; se esse preço cair pela metade, a parte da recompensa cai para 4% e o total para 8%. Se as recompensas acabarem, o total cai para o que os tomadores pagarem. Analisar um rendimento dessa forma transforma um número atraente em duas promessas muito diferentes.
Como cada fonte se comporta em uma queda
| Fonte | O que costuma acontecer quando os mercados caem |
|---|---|
| Juros pagos por tomadores | Caem conforme a demanda por alavancagem diminui |
| Taxas de negociação | Podem subir com a volatilidade, mas a perda impermanente também sobe |
| Recompensas de staking | Relativamente estáveis em moeda; valem menos em dólares |
| Juros de ativos do mundo real | Acompanham as taxas do governo, não os preços das criptos |
| Funding de derivativos | Podem ficar negativos quando os traders se tornam baixistas |
| Emissões de tokens | Perdem valor à medida que os tokens de recompensa caem |
Rendimento sobre rendimento
Algumas estratégias empilham fontes com dinheiro emprestado. Por exemplo, um usuário pode fazer staking de ether, depositar o token de staking como garantia, tomar mais ether emprestado e fazer staking dele também, repetindo o ciclo. Se o staking paga 3% e o empréstimo custa 2,5%, uma posição montada com três vezes o stake original rende cerca de 9% sobre o valor em staking, menos 5% sobre o valor emprestado, ou aproximadamente 4% sobre o dinheiro próprio do usuário. (Valores ilustrativos.) O retorno extra é pequeno comparado ao risco extra: se o token de staking passar a ser negociado abaixo do ether, ou se as taxas de empréstimo subirem, a posição pode perder dinheiro rapidamente ou ser liquidada.
Taxas ao longo do caminho
Os rendimentos anunciados costumam ser mostrados antes dos custos. Taxas de cofres e protocolos, taxas de rede para depositar, reivindicar e sacar, e o custo de vender tokens de recompensa reduzem o que você efetivamente mantém. Em depósitos pequenos, esses custos podem consumir a maior parte de um rendimento modesto.
Comparando rendimentos de forma justa
Duas taxas que parecem semelhantes podem não ser. O APR mostra uma taxa anual simples, enquanto o APY inclui o efeito dos juros compostos, de modo que o mesmo retorno subjacente pode parecer maior como APY. Alguns painéis mostram retornos com base no último dia ou semana, que podem oscilar muito. E rendimentos medidos em um token volátil podem esconder perdas em termos de dólar. Comparar de forma adequada significa verificar o tipo de taxa, o período em que ela se baseia e a moeda em que é paga.
Uma escada aproximada de risco
As fontes de rendimento podem ser ordenadas, de forma bem aproximada, pelo quanto pode dar errado. Dívida pública tokenizada e staking em grandes redes ficam perto da extremidade inferior, com riscos concentrados principalmente em custódia, contratos inteligentes e preço. Em seguida vêm os empréstimos sobrecolateralizados, depois o fornecimento de liquidez em pares estáveis e, por fim, em pares voláteis. Loops alavancados e farms novas, pagas principalmente em seu próprio token, ficam no topo. Quanto mais alto o degrau, mais um rendimento depende de várias coisas darem certo ao mesmo tempo. Subir na escada é uma escolha, mas deve ser deliberada, com tamanhos de posição diminuindo conforme o risco aumenta. Muitas pessoas mantêm a maior parte de seus fundos em DeFi nos degraus inferiores e tratam os superiores como uma alocação separada, que poderiam perder sem alterar seus planos.
Como verificar um rendimento
- Encontre a divisão: a maioria dos painéis separa uma taxa entre rendimento base e tokens de recompensa.
- Pergunte quem paga, e se essa parte continuaria pagando sem incentivos.
- Verifique o token de recompensa: seu cronograma de oferta, quem o detém e quanto é vendido diariamente.
- Compare com referências mais seguras: uma taxa muito acima dos rendimentos de títulos públicos de curto prazo precisa de uma explicação clara.
Sinais de que um rendimento pode não durar
- A maior parte do retorno está no token do próprio protocolo.
- A taxa é fixa e muito alta, independentemente das condições de mercado.
- Depósitos e recompensas dependem de novos usuários entrando.
- A equipe não consegue explicar a origem em uma frase.
Um exemplo de alerta
O protocolo Anchor da TerraUSD ofereceu aos depositantes cerca de 20% ao ano sobre uma stablecoin antes de colapsar em maio de 2022. Nosso relato sobre o colapso da TerraUSD mostra como um rendimento sem fonte clara chegou ao fim.
A conclusão
Todo rendimento é o pagamento por um risco. Se você consegue nomear quem paga e por quê, pode julgar se o pagamento vale o risco. Se não consegue, presuma que o risco é seu. Para o panorama mais amplo, leia o que é DeFi e o que é yield farming.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Perguntas frequentes
O que é “rendimento real”?
O termo geralmente descreve retornos pagos a partir da receita real de um protocolo, como taxas, em vez de tokens recém-emitidos. É uma ideia útil, embora o rótulo às vezes seja usado de forma imprecisa em marketing.
Um rendimento pode ser negativo?
Sim, em algumas estratégias. Pagamentos de funding em estratégias baseadas em derivativos podem tornar-se negativos, e provedores de liquidez podem ganhar taxas e, ainda assim, perder valor por causa da perda impermanente.
Fontes
- The Harsh Reality of Real Yield (rendimentos subsidiados por emissões do token nativo e preços; mineração de liquidez do COMP em junho de 2020) — Stovetop
- Yield-Bearing Stablecoins Compared (rendimento a partir de receita de protocolo, ativos do mundo real ou derivativos) — Spark
- Ethena Labs: How USDe Works (taxas de funding pagas a vendidos; podem tornar-se negativas) — Portals
- The Terra/Luna Collapse (rendimento de cerca de 20% na Anchor) — LearnSignal