
Почему четырёхлетний цикл Bitcoin вызывает такие споры
Почему четырёхлетний цикл Bitcoin вызывает споры: механизм халвингов часто смешивают с более широкой рыночной историей и с непроверенным утверждением о повторяющемся цикле цены.
Споры вокруг четырёхлетнего цикла Bitcoin возникают потому, что один реальный механизм и гораздо более широкую рыночную историю часто принимают за одно и то же. Протокол сокращает награду за блок каждые 210 000 блоков, примерно раз в четыре года. Утверждение, что цена Bitcoin обязательно должна проходить повторяющийся четырёхлетний цикл подъёма и падения, доказать гораздо сложнее.
Часть про четыре года связана с графиком эмиссии Bitcoin
Майнеры получают вновь созданные биткоины в составе награды за блок.
Протокол начинался с субсидии блока 50 BTC. Субсидия уменьшается вдвое каждые 210 000 блоков, что при целевом интервале блоков Bitcoin составляет примерно четыре года.
Исторические халвинги уменьшали субсидию:
| Халвинг | Примерная дата | Субсидия после халвинга |
|---|---|---|
| Первый | ноябрь 2012 | 25 BTC |
| Второй | июль 2016 | 12,5 BTC |
| Третий | май 2020 | 6,25 BTC |
| Четвёртый | апрель 2024 | 3,125 BTC |
Этот механизм не является рыночным суеверием. Он входит в консенсусные правила Bitcoin.
Спорным остаётся другое: насколько это предсказуемое изменение предложения объясняет последующее поведение цены.
Аргумент о предложении интуитивно понятен
Халвинг сокращает количество новых биткоинов, которые майнеры могут создать за блок.
Если спрос остаётся постоянным, а поток нового предложения падает, цена может испытывать восходящее давление. Это базовый аргумент о дефиците, лежащий в основе нарратива о четырёхлетнем цикле.
Но «новая эмиссия падает» — не то же самое, что «доступное предложение уменьшается вдвое».
Существующие держатели могут продавать. Майнеры могут менять объём хранимых ими запасов. Балансы на биржах могут меняться. Деривативы могут создавать крупные синтетические позиции. ETF и институциональные инструменты могут менять спрос. Долгосрочные держатели могут внезапно начать торговать.
Халвинг меняет один поток на гораздо большем рынке.
Размер выборки очень мал
По состоянию на октябрь 2026 года Bitcoin пережил только четыре халвинга.
Это мучительно малая выборка, чтобы объявлять стабильный рыночный закон.
Хуже того, каждый халвинг происходил в разной макроэкономической среде.
Событие 2012 года случилось, когда Bitcoin всё ещё был небольшим нишевым рынком. Цикл 2016 года развивался до появления крупной институциональной рыночной структуры, существующей сегодня. Халвинг 2020 года пришёлся на чрезвычайную денежно-кредитную и фискальную политику периода пандемии. Событие 2024 года произошло после того, как спотовые ETF на Bitcoin изменили доступ к американскому рынку.
Если цена растёт после каждого такого эпизода, отделить эффект халвинга от всего остального трудно.
Четыре наблюдения не дают исследователям роскоши удерживать остальной мир неизменным.
Исследования не показывают одной чёткой ценовой реакции
В статье 2024 года в журнале Finance Research Letters, изучавшей халвинги 2012, 2016 и 2020 годов, обнаружены данные, которые усложняют популярную историю.
Авторы описывают два конкурирующих эффекта:
- эффект предложения, при котором снижение эмиссии может поддерживать цену; и
- эффект безопасности, при котором снижение доходов майнеров может давить на экономику майнинга и сетевую активность.
Их эмпирические результаты показали слегка отрицательные краткосрочные ценовые реакции вокруг изученных халвингов, а также снижение доходов майнеров и изменения комиссий и волатильности.
Это не доказывает, что халвинги являются медвежьим фактором. Это показывает, почему простое утверждение «халвинг происходит, цена растёт» слишком сильно.
Отдельное исследование 2026 года показало, что ожидания вокруг событий халвинга могут влиять на поведение финансовых рынков и что эффекты различаются в разных режимах. Доказательства снова выглядят условными, а не механическими.
Цикл может частично становиться самореферентным
Когда достаточно многие участники рынка верят в четырёхлетнюю закономерность, само убеждение может влиять на поведение.
Инвесторы могут накапливать активы перед халвингом, потому что ожидают, что другие поступят так же. Майнеры могут хеджировать будущие доходы. Аналитики могут публиковать модели циклов. Фонды могут приурочивать запуски или маркетинг к этому событию.
Так возникает петля ожиданий.
Движение цены, частично вызванное предвосхищением, позже может приводиться как доказательство того, что исходный цикл структурно неизбежен.
Рынки делают это часто. Календарное событие начинается с экономического механизма и постепенно привлекает позиционирование, которое усиливает это событие.
Глобальная ликвидность может выглядеть как цикл Bitcoin
Bitcoin исторически чувствителен к широким финансовым условиям.
Низкие реальные доходности, избыток ликвидности и сильный аппетит к риску могут поддерживать спекулятивные активы и активы с длинной дюрацией. Ужесточение условий может действовать противоположным образом.
Это создает серьезную проблему идентификации.
Ралли Bitcoin в 2020–2021 годах последовало за халвингом, но также произошло на фоне чрезвычайно высокой глобальной ликвидности, фискальных трансфертов, сильного участия розничных инвесторов и широкого бума в технологических и спекулятивных активах.
Снижение 2022 года последовало за завершением того цикла халвинга, но также совпало с агрессивным монетарным ужесточением и резким ростом глобальных доходностей.
Четырехлетний график может скрывать под собой обычный макроэкономический цикл.
Структура рынка менялась после каждого халвинга
Bitcoin в 2012 году и Bitcoin в 2026 году — это не один и тот же рынок.
Ликвидность стала глубже. Деривативы стали крупнее. Хранение активов стало более институциональным. Листинговые инвестиционные продукты дают доступ инвесторам, которые никогда не работают с кошельком. Регулирование развилось в основных юрисдикциях.
Субсидия за блок подчиняется тому же правилу. Рынок, который получает этот шок предложения, продолжает меняться.
Это означает, что даже реальный эффект может ослабевать, усиливаться или менять сроки по мере изменения объема и состава спроса.
Майнеры важны, но не в том упрощенном смысле, который обычно предполагают
Халвинги напрямую бьют по доходу майнеров от субсидии.
Майнер, получавший 6,25 BTC за блок до халвинга 2024 года, после него получал 3,125 BTC, не учитывая комиссии за транзакции. Если цена bitcoin и комиссии не компенсируют это, более слабые майнеры оказываются под давлением.
Это может влиять на:
- экономику оборудования;
- чувствительность к стоимости энергии;
- продажи майнеров;
- рост хешрейта;
- консолидацию среди майнеров.
Это реальные каналы передачи воздействия.
Но экономика майнеров — это не то же самое, что весь рынок Bitcoin. Крупный актив может поглощать меньшую эмиссию майнеров, не создавая предсказуемой ценовой траектории.
Более полезное различие — протокольный цикл и ценовой цикл
Протокольный цикл реален и поддается измерению. Субсидия снижается каждые 210 000 блоков.
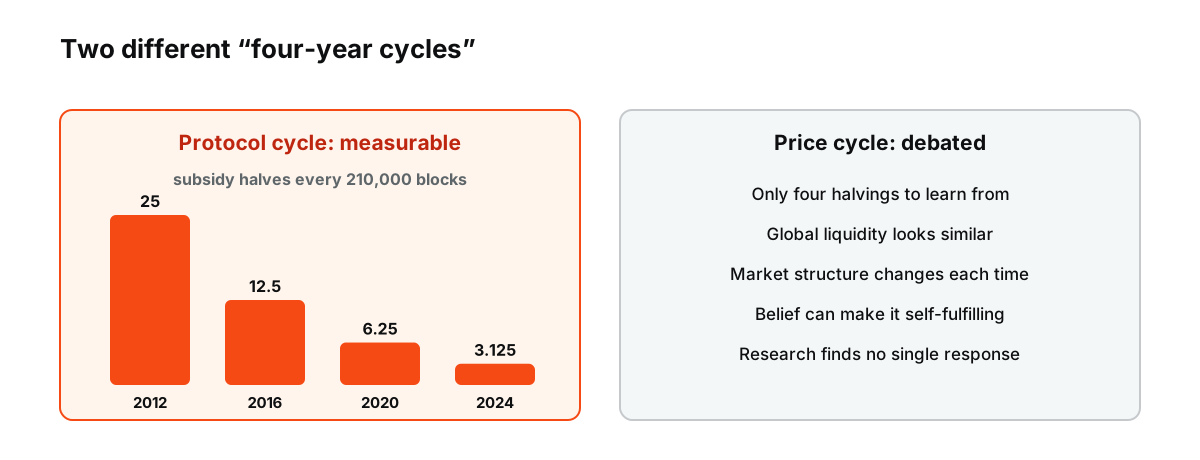 Рисунок: протокольный цикл — это правило, ценовой цикл — это предмет дискуссии. Данные о субсидии взяты из графика халвингов.
Ценовой цикл — это эмпирическое утверждение. На него может влиять протокольный цикл, но он также отражает ликвидность, леверидж, adoption, регулирование, структуру рынка и ожидания инвесторов.
Смешивание этих двух понятий создает ложную уверенность.
Халвинг дает Bitcoin регулярное событие предложения. Но он не дает трейдерам часов, которые гарантируют, когда начнется бычий рынок, насколько высоко он поднимется и когда закончится.
Поэтому четырехлетний цикл остается полезным для изучения и опасным для восприятия как закона.
Источники
- Block Chain Reference — Документация разработчиков Bitcoin
- Some Stylized Facts About Bitcoin Halving — Finance Research Letters, 2024
- An Empirical Examination of Bitcoin’s Halving Effects — Journal of Risk and Financial Management, май 2024
- The Impact of Bitcoin Halving Expectations on Financial Markets — Heliyon, сентябрь 2026