
Сырьевые товары и акции в периоды инфляции
В периоды высокой и растущей инфляции сырьевые товары исторически опережали акции. Разбираем цифры, 1970-е и 2022 год, а также роль сырьевых товаров в портфеле.
В сравнении сырьевых товаров и акций при инфляции сырьевые товары обычно выигрывали, когда инфляция была высокой и растущей. Одно исследование восьми таких периодов в США после Второй мировой войны показало, что акции в среднем приносили реальную доходность около −7% в год, а сырьевые товары — около +14%. В 2022 году широкий индекс сырьевых товаров вырос примерно на 18%, тогда как американские акции упали примерно на 18%.
Почему сырьевые товары, как правило, выигрывают
Цены на сырьевые товары являются прямой частью инфляции: когда энергоносители, металлы и продукты питания дорожают, владельцы сырьевых товаров получают выгоду. Акции страдают, потому что растут издержки на сырье и материалы, сжимается маржа прибыли, а более высокие процентные ставки снижают то, что инвесторы готовы платить за будущие прибыли.
Бок о бок
| Сырьевые товары | Акции | |
|---|---|---|
| Высокая и растущая инфляция (среднее по США после войны) | Около +14% реально в год | Около −7% реально в год |
| 1970–1981 | S&P GSCI вырос более чем на 700% | S&P 500 вырос чуть более чем на 40% |
| 2022 | Широкий индекс сырьевых товаров около +18% | S&P 500 около −18% |
| Долгосрочно, все периоды | Более низкая и более волатильная доходность | Более высокая доходность с течением времени |
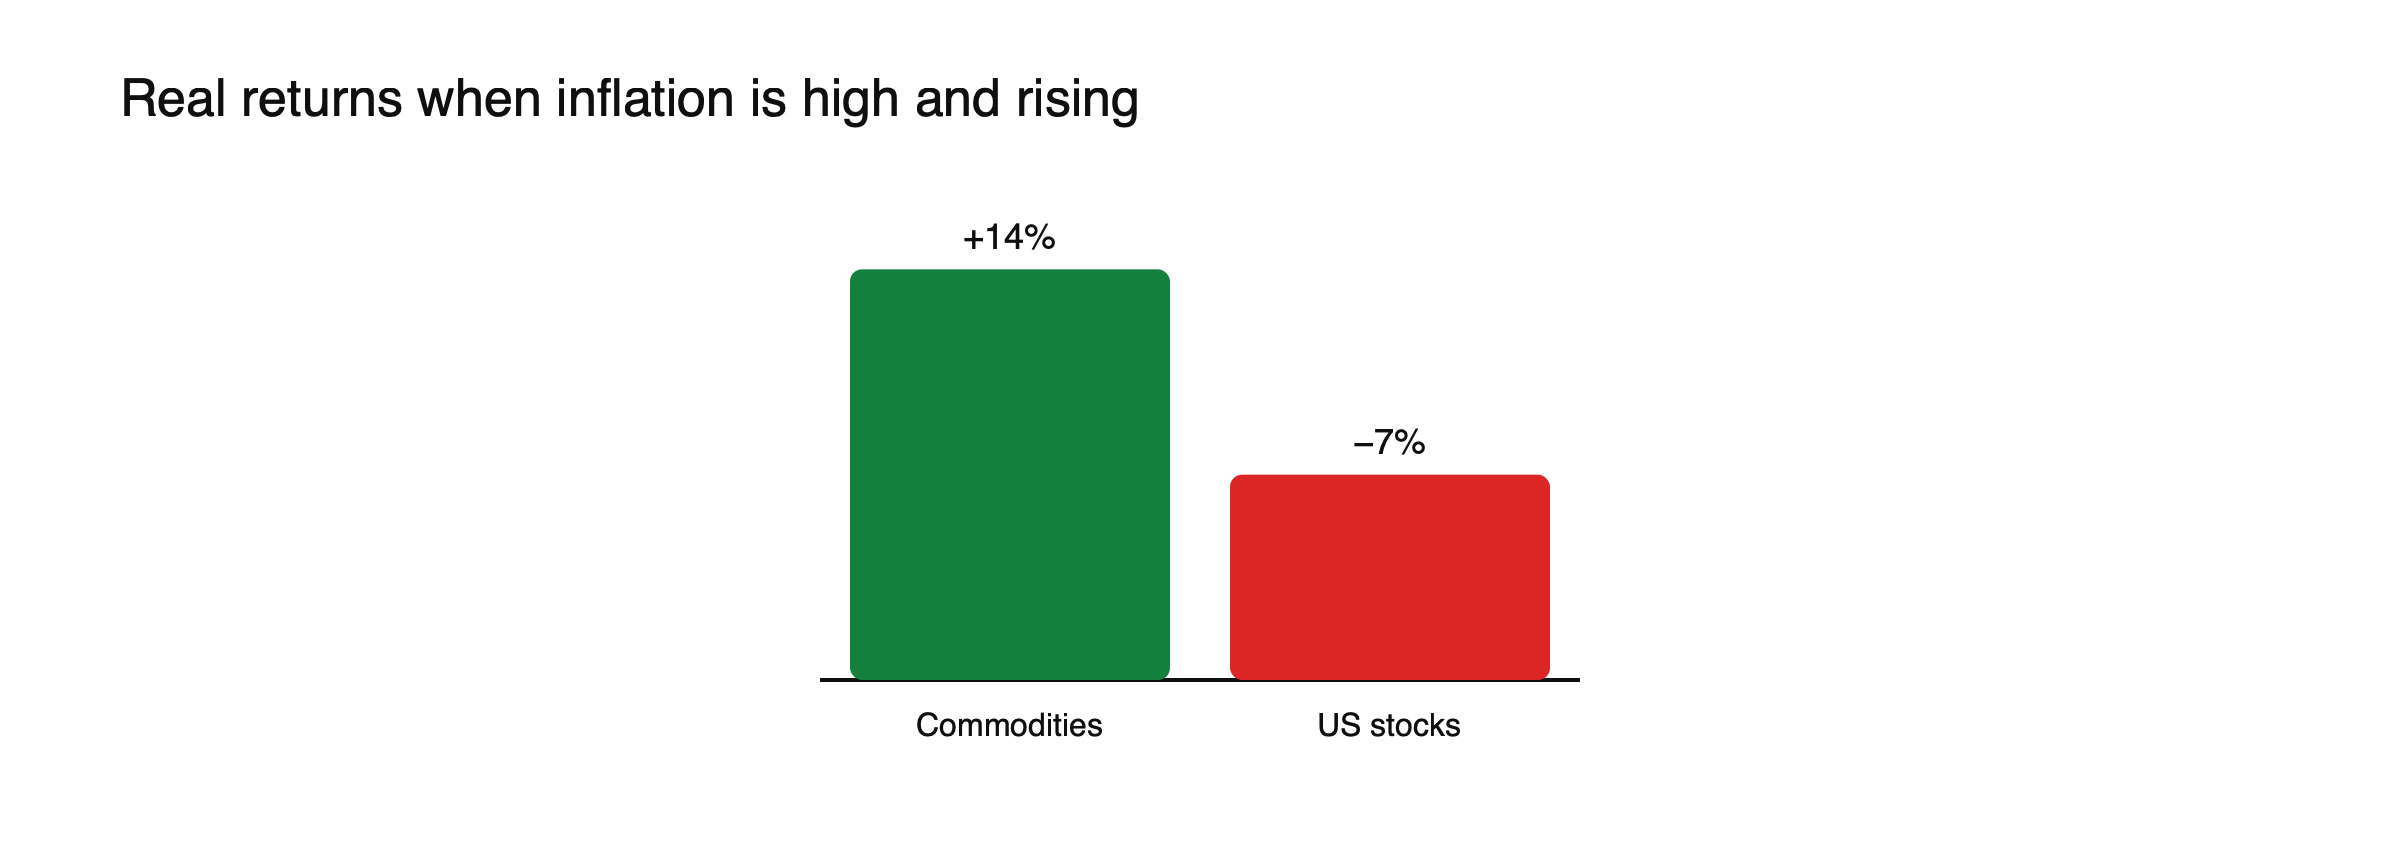 Рисунок: Реальная доходность при высокой и растущей инфляции. Источник: исследование Man Group/Duke через Bloomberg.
Семидесятые годы подробнее
1970-е принесли два нефтяных шока, ослабление доллара и инфляцию, достигшую двузначных значений. С 1970 по 1981 год широкий индекс сырьевых товаров вырос более чем на 700%, тогда как S&P 500 вырос в цене чуть более чем на 40%, что намного ниже инфляции. Акционеры понесли серьезные реальные потери, а владельцы сырьевых товаров получили вознаграждение. Это десятилетие остается главным ориентиром для понимания того, как ведут себя эти два класса активов, когда инфляция становится устойчивой. См. что 1970-е научили рынки об инфляции.
Не все сырьевые товары ведут себя одинаково
Энергоносители обычно были самым сильным хеджем от инфляции, поскольку напрямую её определяют. Промышленные металлы больше зависят от роста экономики и могут упасть, если инфляция приведет к рецессии. Сельскохозяйственные товары реагируют на погоду и предложение в той же мере, что и на инфляцию. Золото ведет себя иначе, чем все они, реагируя на реальные доходности и страх в такой же степени, как и на инфляцию. Широкий индекс сырьевых товаров объединяет все эти модели поведения.
Где привычный ответ меняется
На длинных горизонтах акции значительно опережали сырьевые товары, поскольку компании растут и реинвестируют, тогда как сырьевые товары не приносят дохода. Сырьевые товары также могут резко упасть, когда инфляцию удается укротить и ставки растут, как после 1980 года. Даже секторы, близкие к сырьевым, например энергетические акции, в одном исследовании дали лишь незначительно положительную реальную доходность в периоды высокой инфляции.
Хеджирование, рассчитанное для портфеля: иллюстрация
Предположим, портфель состоит из 90% акций и 10% широкого набора сырьевых товаров в таком году, как 2022, когда акции упали на 18%, а сырьевые товары выросли на 18%. (Иллюстративный расчет.) Портфель падает примерно на 14,4%, а не на 18%. В обычном году с низкой инфляцией позиция в сырьевых товарах может отставать, немного снижая доходность. Компромисс заключается в умеренном снижении доходности в обычные времена ради существенной защиты при инфляционных шоках.
Как инвесторы используют это сравнение
Сырьевые товары в первую очередь являются хеджем от неожиданных инфляционных скачков, а не долгосрочным драйвером роста. Время имеет значение: к моменту, когда инфляция становится очевидной, сырьевые товары могут уже сильно вырасти. См. что 2022 год научил инвесторов о диверсификации и как энергетические шоки передаются через инфляцию, ставки и валюты. Для взгляда на цикл прочитайте акции, облигации и сырьевые товары в цикле процентных ставок.
Какие акции выдерживают
Не все акции одинаково страдают от инфляции. Компании энергетического и сырьевого секторов, которые продают сырьевые товары, часто показывают относительно хорошие результаты, как и фирмы с сильной ценовой властью, способные переложить более высокие издержки на клиентов. Наибольший ущерб обычно несут компании с высоким долгом, низкой маржой или прибылью, которая ожидается в отдалённом будущем. Некоторые инвесторы предпочитают акции сырьевых производителей самим сырьевым товарам, хотя упомянутое выше исследование показало, что акции энергетического сектора дали лишь незначительный реальный прирост в периоды высокой инфляции. См. что движет ценами на сырую нефть.
Как получить экспозицию на сырьевые товары
Инвесторы обычно получают доступ к сырьевым товарам через фонды на основе фьючерсов, акции сырьевых производителей или CFD. Фонды на основе фьючерсов могут терять доходность, когда кривые фьючерсов находятся в контango, поскольку перекатывание контрактов стоит денег, поэтому их доходность может отличаться от спотовых цен. CFD обеспечивают прямую ценовую экспозицию с использованием кредитного плеча, но их удержание в течение долгих периодов сопряжено с расходами на финансирование.
Неожиданная инфляция против ожидаемой
Сырьевые товары, как правило, показывают лучшие результаты, когда инфляция выше ожиданий рынка. Инфляция, которая уже заложена в цены через доходности облигаций и фьючерсы на сырьё, даёт меньше выгоды, поскольку цены заранее скорректировались. Именно поэтому сырьевые товары часто резко растут в начале инфляционного шока, а затем останавливаются, когда шок становится широко признанным, даже если инфляция остаётся высокой.
Когда сырьевые товары падают вместе с акциями
В рецессиях, вызванных спадом спроса, сырьевые товары обычно падают вместе с акциями. Во второй половине 2008 года нефть обвалилась с уровня выше 140 долларов за баррель примерно до 32 долларов, поскольку финансовый кризис обрушил спрос, а акции упали вдвое. Сырьевые товары защищают от инфляционных шоков, но не от рецессий или финансовых кризисов. См. что происходило на рынках в 2008 году.
Скачок цен на нефть в 2026 году
После того как Ормузский пролив был фактически закрыт в начале 2026 года, цена нефти Brent выросла примерно с 72 до около 120 долларов, а затем вернулась примерно к 72 долларам к началу июля по мере возобновления транзита. Инвесторы, купившие нефть в начале шока, быстро получили прибыль, тогда как те, кто покупал вблизи пика, понесли убытки по мере возвращения предложения. Этот эпизод показал, как быстро хеджирование сырьевыми товарами может развернуться. См. как энергетические шоки распространяются по рынкам.
Валюты сырьевых экспортеров
Валюты сырьевых экспортеров, такие как австралийский и канадский доллары и норвежская крона, часто растут вместе с ценами на сырьевые товары. Некоторые инвесторы используют их как альтернативный способ получить экспозицию на сырьевые циклы с меньшей волатильностью, чем у самих сырьевых товаров, но с дополнительной чувствительностью к местным процентным ставкам.
Распространённые ошибочные трактовки
- Считать сырьевые товары хеджем в каждом спаде.
- Покупать после того, как инфляция уже широко ожидается.
После пика инфляции
Когда центральные банки наконец взяли инфляцию под контроль после 1980 года с помощью резкого повышения процентных ставок, сырьевые товары вошли в длительный спад, тогда как акции начали исторический бычий рынок. Этот разворот показал другую сторону сравнения: сырьевые товары выигрывают, пока инфляция растёт, но могут терять позиции годами, когда её удаётся укротить. Инвесторы, державшие сырьевые товары как постоянную ставку на инфляцию, сильно пострадали в последующие десятилетия.
Другие реальные активы
Сырьевые товары — не единственные активы, связанные с инфляцией. Облигации, индексируемые на инфляцию, напрямую корректируются вместе с ценами; недвижимость и инфраструктура могут со временем повышать арендную плату и тарифы, хотя они также чувствительны к процентным ставкам. Каждый из них обеспечивает свой тип защиты, и их сочетание может снизить риск зависимости от одного хеджа. См. что такое реальная доходность.
Тайминг перехода
Переход от акций к сырьевым товарам работает лучше всего на раннем этапе инфляционного сюрприза, который трудно распознать в реальном времени. Сигналы, за которыми следят инвесторы, включают рост ожидаемой инфляции (breakeven inflation), ужесточение предложения в энергетике или металлах и отставание центральных банков от кривой. Поскольку эти сигналы несовершенны, многие инвесторы поддерживают небольшую постоянную долю сырьевых товаров вместо попыток поймать момент для перехода.
Торговля инфляционными шоками с помощью CFD
Трейдеры часто выражают взгляды на инфляцию через CFD на нефть, золото, широкие индексы сырьевых товаров и индексы акций с большим весом сырьевых секторов. CFD на сырьевые товары могут резко двигаться на новостях о предложении, а удержание позиций в течение недель добавляет расходы на финансирование. Позиции, размер которых рассчитан на обычную волатильность, могут быть подавлены при шоке предложения, поэтому размер позиции и размещение стоп-ордеров должны учитывать значительно более широкие диапазоны, типичные для инфляционных периодов.
Контрольный список
- Инфляция выше ожиданий или уже заложена в цены?
- Какие сырьевые товары её определяют: энергоносители, продовольствие или металлы?
- Отстают ли центральные банки от кривой или опережают её?
- Сохраняется ли рост экономики или рецессия становится более вероятной?
Ответы помогают определить, сохранят ли сырьевые товары опережающую динамику по сравнению с акциями или «окно возможностей» уже закрылось.
Сырьевые товары и доллар
Поскольку большинство сырьевых товаров оценивается в долларах, более слабый доллар обычно поддерживает их цены, а более сильный — давит на них. В 2022 году сырьевые товары росли, несмотря на резкое укрепление доллара, что показывает, насколько мощными были шоки предложения. В более обычных инфляционных периодах направление доллара может усиливать или уменьшать рост сырьевых товаров, поэтому за ним стоит следить наряду с данными по инфляции. Два фактора могут усиливать друг друга, когда они движутся в одном направлении. См. как сильный доллар влияет на сырьевые товары, развивающиеся рынки и криптовалюты.
Часто задаваемые вопросы
Являются ли сырьевые товары хорошей долгосрочной инвестицией?
На длинных периодах они уступали акциям, поскольку не приносят дохода. Их основная роль — защита от неожиданного роста инфляции.
Обгоняло ли золото акции в инфляционные периоды?
Часто, но не всегда. В 2022 году золото было примерно на нулевом уровне, тогда как акции упали примерно на 18%.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Знаете ли вы хорошую защиту от инфляции? (исследование Man Group/Duke: акции США −7% в реальном выражении, сырьевые товары +14% в реальном выражении в восьми периодах высокой инфляции; акции энергетических компаний лишь незначительно положительные) — Bloomberg via Advisor Perspectives, апрель 2022
- Высокая инфляция не заложена в цены (1970–1981: S&P GSCI вырос более чем на 700%, S&P 500 — чуть более чем на 40%) — Vontobel
- Сырьевые товары — это больше, чем защита от инфляции (2022: сырьевые товары +18%, акции США −18%) — WisdomTree
- Колебания цен на нефть (WTI выше 140 долларов за баррель в начале июля 2008 года, падение до 32,40 доллара в декабре 2008 года) — Oxford Institute for Energy Studies, Oxford Energy Forum, ноябрь 2009
- ОПЕК+ принимает решение о дополнительном увеличении добычи по мере возобновления транзита через Ормузский пролив (Brent около 72 долларов 3 июля, снизившись примерно с 120 долларов после начала конфликта) — FN News, июль 2026