
Почему корреляции стремятся к единице в кризис
В кризис активы, которые обычно движутся независимо, начинают падать вместе. Разбираем, почему так происходит: вынужденные продажи, одни и те же инвесторы, единый страх и падение ликвидности.
Корреляции в кризис имеют тенденцию «стремиться к единице»: активы, которые обычно движутся независимо друг от друга, начинают падать вместе. Инвесторы продают всё, что могут продать, чтобы получить наличные или снизить риск, а позиции с плечом вынужденно закрываются. В 2007–2008 годах корреляции между многими классами активов резко выросли; в марте 2020 года даже золото и биткоин падали вместе с акциями в ходе бегства к наличности.
Почему это происходит
- Вынужденные продажи: маржин-коллы и изъятия средств вынуждают продавать ликвидные активы независимо от их перспектив.
- Одни и те же инвесторы: крупные фонды владеют многими классами активов и сокращают все из них одновременно.
- Единый драйвер: в кризис один страх доминирует на всех рынках.
- Ликвидность: покупатели отступают, поэтому цены повсеместно падают ещё сильнее.
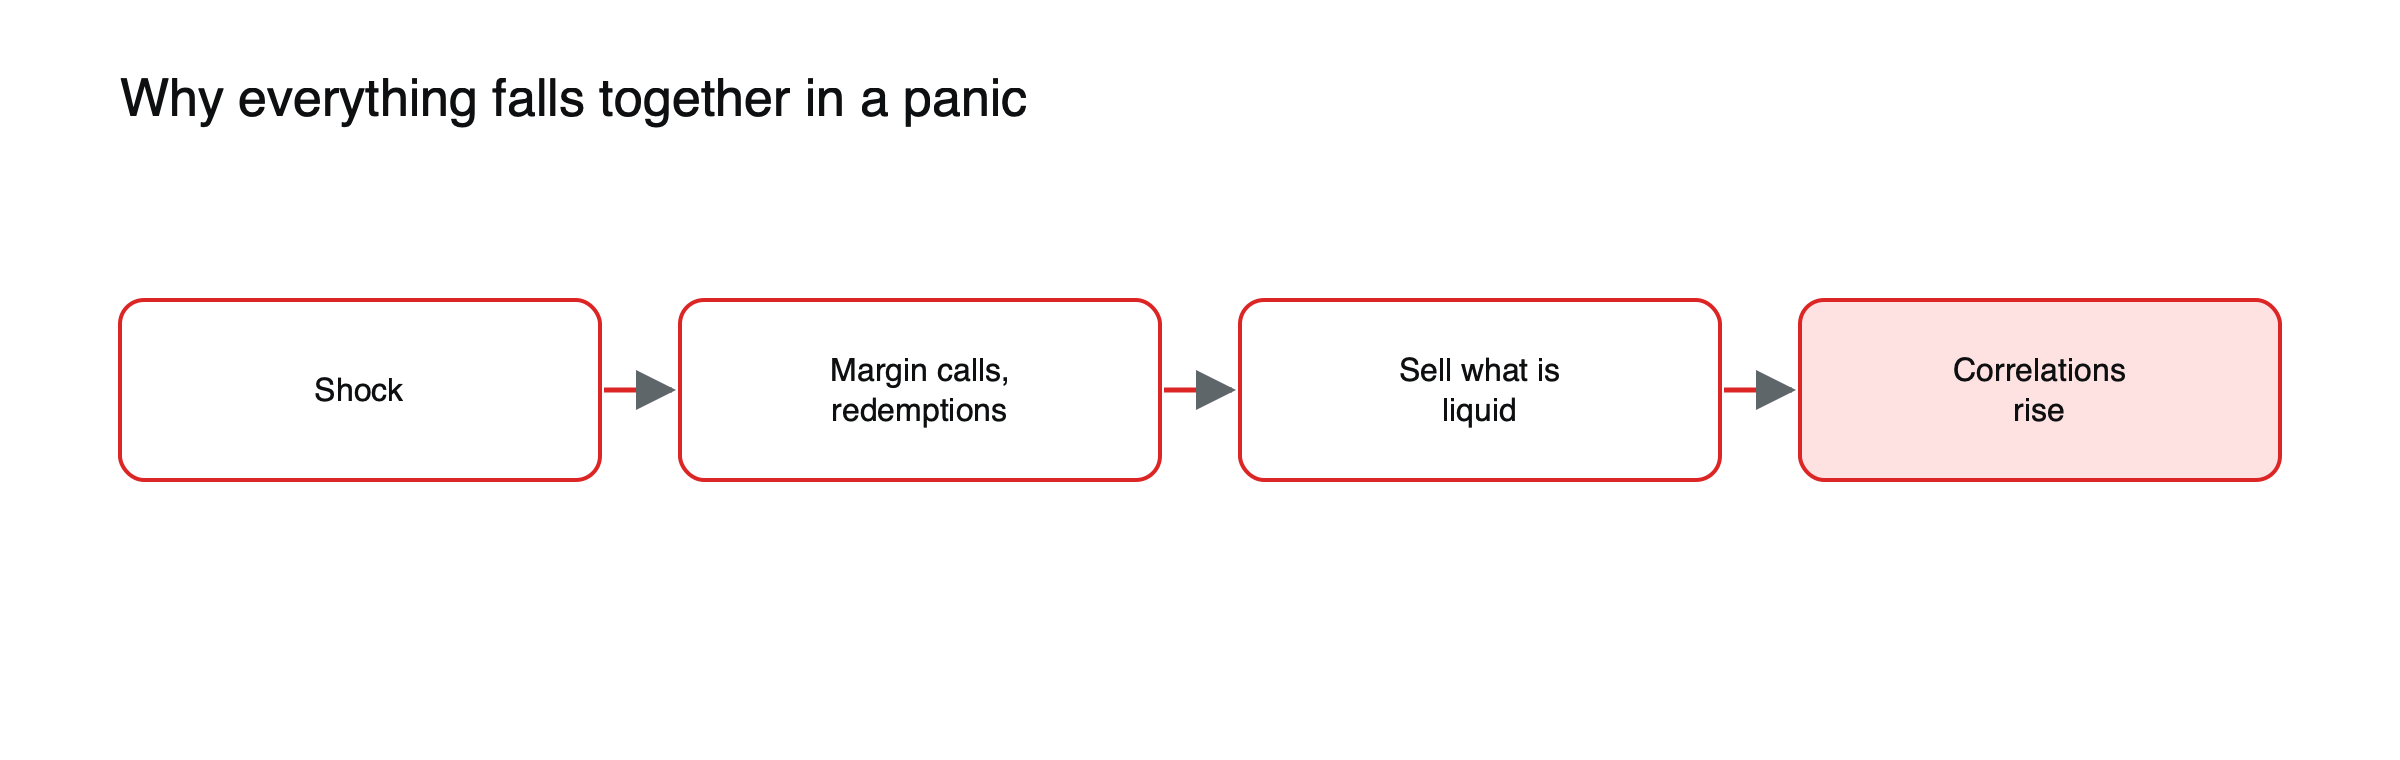
Рисунок: как вынужденные продажи толкают корреляции к единице.
Вынужденная продажа на примере
Предположим, фонд с использованием заёмных средств (плечо) держит акции, корпоративные облигации, золото и криптовалюту. (Иллюстративный сценарий.) Акции падают на 15% за неделю, и кредиторы фонда требуют больше залога. Фонд не может легко продать сильнее всего упавшие акции, не зафиксировав убытки, поэтому продаёт то, что ликвидно и ещё сохраняет стоимость: золото, казначейские облигации, даже свои лучшие по доходности позиции. Эти активы тоже падают не потому, что изменились их перспективы, а потому, что их можно было продать. Повторяясь во многих фондах, так корреляции и подскакивают в кризис.
2008
По мере распространения кризиса корреляции между акциями, кредитными и альтернативными активами резко выросли. Основным исключением были государственные облигации: казначейские облигации в том году подорожали примерно на 20%.
Март 2020
Корреляция биткоина с акциями, которая до этого была близка к нулю, резко выросла во время обвала; золото упало примерно на 15% за пять торговых сессий; даже доходности казначейских облигаций ненадолго подскочили, поскольку инвесторы продавали защитные активы ради наличных.
Август 2024
Раскрутка carry-трейда, финансируемого в иенах, за один день ударила по акциям в Японии, Европе и США, а также по криптовалютам. См. почему иена растёт, когда мировые рынки распродаются.
Измерение скачка на примере
Корреляция варьируется от −1, полной противоположности, до +1, полного совпадения движений. Предположим, что акции и биткоин обычно имеют корреляцию около 0,1, то есть почти не связаны. (Иллюстративные цифры.) За неделю паники, когда оба актива продаются ради наличных, она может вырасти до 0,7 или выше. Портфель, построенный на предположении о корреляции 0,1, потерял бы за эту неделю гораздо больше, чем ожидалось. Корреляции, измеренные в спокойные времена, занижают риск одновременного владения несколькими рискованными активами.
Что, как правило, по-прежнему диверсифицирует
Высококачественные государственные облигации в периоды опасений за рост, наличные, а иногда доллар США и золото на более длинных отрезках времени. Диверсификация лучше всего работает в течение месяцев и лет, а не в самые худшие дни. См. Биткоин, золото и доллар в условиях рыночного стресса.
Что это означает
Закладывайте в план, что диверсификация может кратковременно не сработать при обвале: поддерживайте низкое плечо и достаточно наличных, чтобы избежать вынужденных продаж. См. почему волатильность на одном рынке переходит на другие , что 2022 год показал инвесторам о диверсификации и почему корреляция акций и облигаций изменилась после 2021 года.
Почему диверсификация в спокойные периоды вводит в заблуждение
Большинство моделей риска оценивают корреляции по недавней истории, которая в основном спокойна. Поэтому они показывают, что сочетание акций, корпоративных облигаций, сырьевых товаров и альтернативных активов хорошо диверсифицировано. В кризис эти активы часто оказываются связаны одним доминирующим риском: потребностью в ликвидности. Стресс-тестирование портфеля с кризисными корреляциями, а не средними, даёт более реалистичную картину возможных потерь.
Инфляционные шоки устроены иначе
В 2022 году проблемой была не бегство в наличность, а инфляция. Акции и облигации на протяжении большей части года падали вместе, поскольку рост ставок бил по обоим классам активов. Это другой тип распада корреляций, который длился месяцами, а не днями. Основным диверсификатором в том году были сырьевые товары. См. что 2022 год показал инвесторам о диверсификации.
Практические способы защиты
Низкий уровень кредитного плеча означает, что инвестор не вынужден продавать в худший момент. Наличные и высококачественные государственные облигации обеспечивают ликвидность, когда она нужна. Определение размера позиций с учетом корреляций в кризис и суммирование экспозиции по активам, которые склонны падать вместе, помогает не обнаружить скрытую концентрацию риска во время обвала. См. объяснение корреляции между акциями и облигациями.
После кризиса
Корреляции обычно возвращаются к прежним значениям, когда вынужденные продажи заканчиваются и центральные банки восстанавливают ликвидность. Затем активы снова расходятся в соответствии со своими фундаментальными показателями, часто с резкими отскоками. Инвесторы, которые были вынуждены продавать в panic, упускают эти отскоки. Поэтому избегание вынужденных продаж важнее, чем прогнозирование самого кризиса.
Акции и облигации в динамике
Примерно два десятилетия до 2022 года акции и высококачественные государственные облигации, как правило, двигались в противоположных направлениях, поскольку инфляция была низкой и стабильной, а главной угрозой для рынков был слабый рост. Когда инфляция вернулась как главный риск, зависимость изменилась на противоположную, и оба класса активов падали вместе. Знак корреляции между акциями и облигациями зависит от того, что доминирует в страхах инвесторов: рост или инфляция. См. объяснение корреляции между акциями и облигациями.
Меняющиеся корреляции криптовалют
В первые годы биткоин двигался в основном независимо от традиционных рынков. По мере прихода институциональных и леверидж-инвесторов его корреляция с технологическими акциями выросла, особенно во время распродаж. В кризисах, вызванных нехваткой ликвидности, криптовалюты, как правило, падают вместе с акциями, часто сильнее, что подрывает их роль диверсификатора именно тогда, когда это нужнее всего. См. биткоин, золото и доллар в условиях рыночного стресса.
Сырьевые товары в кризисы
Сырьевые товары ведут себя по-разному в зависимости от характера кризиса. В обвалах, вызванных спадом спроса, как в 2008 и 2020 годах, нефть и промышленные металлы резко падали вместе с акциями. При шоках предложения, например при сбоях в энергетике, сырьевые товары могут расти, пока акции падают. Их диверсифицирующая роль зависит от природы шока.
Доллар как диверсификатор
В глобальных кризисах доллар часто укреплялся, поскольку инвесторы и заемщики спешно искали доллары, что делает его одним из более надежных диверсификаторов для инвесторов не из США. Для инвесторов из США владение частью активов в иностранной валюте в такие периоды иногда увеличивало убытки.
Распространенные ошибки в трактовке
- Считать средние корреляции надежными в условиях обвала.
- Предполагать, что любой актив, назваемый убежищем, устоит.
Март 2020 года шаг за шагом
В конце февраля 2020 года акции начали падать, а казначейские облигации выросли в цене, что соответствовало обычному страху перед замедлением роста. К середине марта распродажа переросла в бегство в наличность: золото упало примерно на 15% за пять торговых сессий, доходность казначейских облигаций выросла, несмотря на падение акций, а корреляция биткоина с акциями резко подскочила. Как только Федеральная резервная система 23 марта запустила масштабную поддержку, корреляции вернулись к прежним значениям, и активы начали восстанавливаться исходя из собственных достоинств. Эта последовательность показывает разницу между обычной распродажей и кризисом ликвидности.
Волатильность и корреляция
Корреляции и волатильность, как правило, растут вместе. Когда индекс VIX резко растет, доля акций, движущихся в одном направлении, увеличивается, и межактивные корреляции тоже растут. Рост волатильности, таким образом, является сигналом о том, что диверсификация может вот-вот ослабнуть. См. что такое VIX.
Портфель с учетом кризисных рисков: иллюстрация
Предположим, что портфель состоит из 50% акций, 20% корпоративных облигаций, 10% сырьевых товаров, 10% криптовалют и 10% наличных. (Иллюстративная структура, не рекомендация.) В кризисе ликвидности первые четыре позиции могут упасть вместе, и только наличные сохранят свою стоимость. Замена части корпоративных облигаций и криптовалют высококачественными государственными облигациями и поддержание нулевого кредитного плеча оставили бы большую часть портфеля способной устоять в самые тяжелые дни, но ценой некоторой доходности в спокойные периоды. Компромисс заключается между стабильной доходностью в хорошие времена и устойчивостью в плохие.
Корреляции внутри фондового рынка
Даже внутри фондовых рынков корреляции растут в кризисы: большинство акций падают вместе независимо от сектора или качества. Защитные секторы обычно всё же падают меньше, но в самые тяжёлые дни они редко растут. Отбор акций мало защищает при широкой панике.
Ликвидность как скрытый фактор
Общая нить в кризисных корреляциях — ликвидность: когда инвесторам нужны деньги, они продают то, что могут продать, а не то, что хотели бы. Активы, которые легко продать, например золото, крупные акции и государственные облигации, часто падают в начале паники именно по этой причине, даже если их долгосрочные перспективы хороши. Продажа ликвидных активов в первую очередь рациональна для каждого инвестора, но в совокупности она быстро распространяет панику по рынкам.
Часто задаваемые вопросы
Диверсификация всё ещё работает?
Да, на горизонте месяцев и лет. Она наименее надёжна в худшие дни кризиса, когда корреляции резко возрастают.
Какие активы сохранили диверсифицирующую роль в 2008 году?
Высококачественные государственные облигации, особенно казначейские облигации США, которые в том году выросли примерно на 20%.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Фьючерсы и опционы на VIX (корреляции между акциями, облигациями и альтернативными активами заметно выросли в 2007–2008 годах) — ASX / исследовательская работа UMass
- Биткоин против акций (корреляции выросли в середине марта 2020 года при бегстве к наличности; затронуто также золото) — исследовательская заметка Xetra, июнь 2020
- Корреляция доходностей акций и облигаций становится положительной (облигации в 2008 году +20,1%) — Voronoi
- Обзор марта 2020 года (золото потеряло почти 15% за пять торговых сессий) — Nasdaq