
Как энергетические шоки передаются через инфляцию, ставки и валюты
Энергетический шок распространяется по рынкам поэтапно: рост цен на топливо и газ подталкивает инфляцию, центральные банки ужесточают политику или откладывают снижение ставок, расходы сокращаются, а валюты стран-импортеров энергии ослабевают. Эмбарго 1973 года вчетверо подняло цены на нефть за несколько месяцев; в 2022 году европейский газ достиг примерно десятикратного нормального уровня, а евро опустился ниже паритета.
Энергетический шок распространяется по рынкам поэтапно: рост цен на топливо и газ повышает инфляцию, центральные банки ужесточают политику или откладывают снижение ставок, расходы сокращаются, а валюты стран-импортеров энергии ослабевают. Эмбарго 1973 года вчетверо подняло цены на нефть за несколько месяцев; в 2022 году европейский газ достиг примерно десятикратного нормального уровня, а евро опустился ниже паритета.
Цепочка последствий
- Цены: стоимость топлива, отопления и электроэнергии растёт напрямую; за ней следует рост издержек на транспорт и производство.
- Инфляция: общая инфляция растёт в первую очередь; риск состоит в том, что она распространяется на заработные платы и другие цены.
- Процентные ставки: центральные банки оказываются перед дилеммой: ужесточить политику для борьбы с инфляцией или смягчить её для поддержки роста.
- Рост: домохозяйства и компании располагают меньшими средствами на всё остальное.
- Валюты: валюты стран-импортеров энергии, как правило, ослабевают, что делает импортируемую энергию ещё дороже.
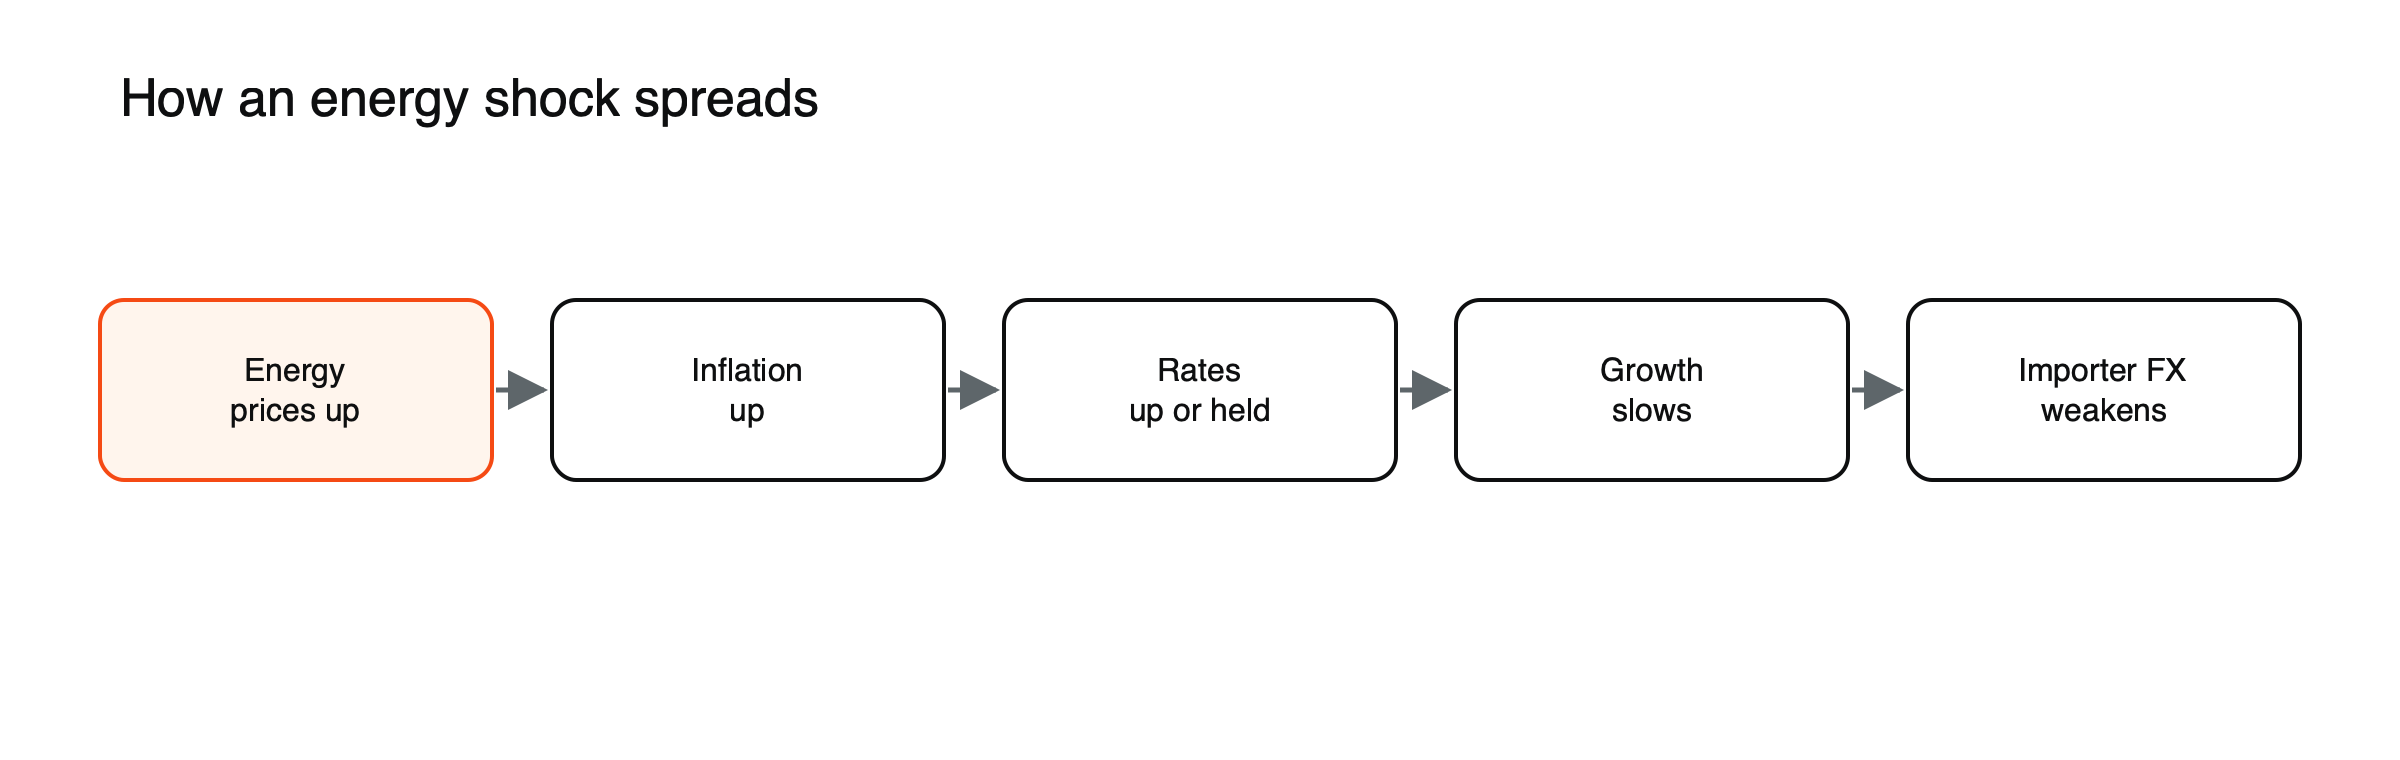
Рисунок: как энергетический шок проходит через экономику и рынки.
1973 против 2022
1973. После эмбарго в октябре 1973 года инфляция резко выросла в США и большинстве крупных европейских экономик, а затем выпуск снизился. Рост европейской экономики сократился между 1973 и 1975 годами на величину до 8 процентных пунктов.
2022. После вторжения России в Украину европейские цены на газ достигли до 500 долларов за баррель нефтяного эквивалента, примерно в десять раз выше нормального уровня, а евро опустился ниже паритета с долларом. Экономики были менее зависимы от нефти, чем в 1970-х, что смягчило удар, но сильнее зависели от газа.
2026 год: Ормузский пролив
После военных действий на Ближнем Востоке 28 февраля 2026 года транзит через Ормузский пролив, по которому обычно проходит около пятой части мировых потоков сырой нефти и топлива, фактически был прекращён. Цена нефти Brent выросла примерно с 72 до 120 долларов, а цены на нефть и топливо резко росли в течение первого квартала. Когда транзит возобновился и ОПЕК+ увеличила добычу, Brent снизилась примерно до 72 долларов к началу июля. Этот эпизод показал, как быстро энергетический шок может распространиться через инфляционные ожидания, доходности облигаций и валюты, и как быстро он может обратиться вспять, когда поставки восстанавливаются.
Как реагируют рынки
Акции энергетических компаний и экспортёров сырья, как правило, растут; энергоёмкие отрасли, потребительские акции и облигации, как правило, теряют. В 2022 году сырьевые товары подорожали, а акции и облигации подешевели. См. сравнение сырьевых товаров и акций в периоды инфляции.
Перенос инфляции на примере
Предположим, что энергия составляет около 8% индекса потребительских цен страны, а цены на энергию выросли на 40%. (Иллюстративные цифры.) Общая инфляция вырастет примерно на 3 процентных пункта только за счёт энергии, без учёта эффектов второго круга через транспорт, продовольствие и заработные платы. Если цены на энергию затем вернутся к прежнему уровню, общая инфляция так же механически снизится, поэтому центральные банки сосредотачиваются на том, распространяется ли шок на базовую инфляцию.
Дилемма центрального банка
Энергетический шок одновременно повышает инфляцию и ослабляет рост. Ужесточение политики борется с инфляцией, но углубляет спад; смягчение поддерживает рост, но рискует допустить закрепление инфляции. Центральные банки обычно игнорируют короткие и резкие шоки, если инфляционные ожидания остаются якорными, но жёстко реагируют, если шок длится или начинает подталкивать зарплаты и ожидания, как это произошло во многих странах в 2022 году.
Ограничения. Каждый шок отличается: сокращение предложения, всплески спроса и ответные меры политики различаются. Доверие к центральным банкам и энергоэффективность сейчас смягчают последствия по сравнению с 1970-ми. См. когда цены на нефть становятся проблемой для всей экономики и акции, облигации и сырьевые товары в цикле процентных ставок.
Валюты импортёров и экспортёров
Импортёры энергоресурсов, такие как еврозона, Япония и многие развивающиеся рынки, платят больше за импорт при росте цен на энергию, что ухудшает их торговый баланс и ослабляет их валюты. Экспортёры, такие как Норвегия и Канада, часто видят укрепление своих валют. В 2022 году евро и иена резко подешевели, в то время как сырьевые валюты держались лучше — эту закономерность трейдеры отслеживают каждый раз, когда цены на нефть или газ резко растут. См. что движет ценами на сырую нефть.
Облигационные рынки
Энергетические шоки могут повысить доходности облигаций через рост инфляционных ожиданий или снизить их, если рынки ожидают, что шок вызовет рецессию и снижение ставок. Первый эффект, как правило, доминирует в начале, второй — позже. Наблюдение за точкой безубыточности инфляции (breakeven inflation) вместе с реальными доходностями показывает, какой из эффектов преобладает. См. как читать точку безубыточности инфляции.
Отраслевые сектора на фондовых рынках
Производители энергии, нефтепереработчики и некоторые компании сырьевого сектора, как правило, выигрывают, тогда как авиакомпании, химические компании, транспортные компании и компании потребительского сектора дискреционного спроса страдают. Коммунальные компании могут действовать в любом направлении в зависимости от того, как регулируются их тарифы. Индексы с высокой долей энергетических компаний, например FTSE 100, часто опережают рынок во время энергетических всплесков.
Список наблюдения за энергетическими шоками
- Цены на нефть и газ и кривые фьючерсов
- Точка безубыточности инфляции и рекомендации центральных банков
- Валюты крупных импортёров и экспортёров энергии
- Цены акций энергетического сектора и энергоёмких компаний
- Новости о судоходстве и поставках по ключевым маршрутам
Шок 1979 года
Иранская революция в 1979 году нарушила поставки нефти и примерно удвоила цены на нефть, усилив инфляцию, которая и так была высокой после шока 1973 года. В Соединённых Штатах инфляция поднялась до двузначных значений, и Федеральная резервная система ответила очень высокими процентными ставками, что способствовало рецессиям в начале 1980-х годов. Этот эпизод показал, как второй энергетический шок на фоне высокой инфляции может привести к гораздо более жёсткой денежно-кредитной политике, чем первый.
Газовые и нефтяные шоки
Нефтяные шоки распространяются по всему миру через цены на топливо, поскольку нефть торгуется по всей планете. Газовые шоки могут носить более региональный характер, поскольку газ часто транспортируется по трубопроводам или специализированными судами, поэтому цены могут резко расходиться между регионами. В 2022 году европейские цены на газ взлетели значительно выше уровней США, что ударило по европейской промышленности и домохозяйствам гораздо сильнее, чем по американским.
Меры государственной политики
Правительства реагируют на энергетические шоки выпуском средств из стратегических резервов, субсидиями, ценовыми ограничениями и мерами по наращиванию предложения. В 2022 году Соединённые Штаты выпустили крупные объёмы нефти из своего стратегического резерва, а европейские правительства значительно тратили средства, чтобы защитить домохозяйства от роста цен на газ и электроэнергию. Такие меры смягчают шок, но могут увеличить государственные заимствования.
Шоки, которые угасают
Не каждый всплеск длится долго. Когда предложение восстанавливается или спрос падает, цены на энергию могут снизиться так же быстро, как выросли, как это произошло с Brent в середине 2026 года после открытия Ормузского пролива. Рынки, которые закладывали устойчивый шок, затем разворачиваются, часто резко.
Распространённые ошибки в интерпретации
- Предположение, что каждый энергетический всплеск ведёт к инфляции в стиле 1970-х.
- Игнорирование того, как валюты усиливают или смягчают шок.
Взгляд домохозяйств и компаний
Для домохозяйств более высокие счета за энергию сокращают деньги, остающиеся на другие расходы, что бьёт по ритейлерам, ресторанам и компаниям, работающим в сфере путешествий. Для компаний рост затрат на энергию сжимает маржу, если они не могут переложить его на клиентов. Энергоёмкие отрасли, такие как химическая промышленность, сталелитейная и производство удобрений, могут полностью сократить выпуск, если цены останутся высокими, как это сделали некоторые европейские производители в 2022 году. Эти эффекты требуют months, чтобы проявиться в экономических данных, но часто сразу влияют на цены акций.
Торговля энергетическими шоками
Трейдеры часто реагируют на энергетические шоки сразу на нескольких рынках: длинные позиции по CFD на нефть или газ, короткие позиции по акциям энергоёмких компаний, длинные позиции по сырьевым валютам и короткие позиции по валютам импортёров. Такие позиции могут двигаться очень быстро, а шоки могут резко развернуться, когда предложение восстанавливается, поэтому важны расчёт размера позиций с учётом крупных колебаний и заранее продуманные точки выхода. См. когда цены на нефть становятся проблемой для всей экономики.
Инфляционные ожидания
Самый большой долгосрочный риск энергетического шока заключается в том, что он повышает инфляционные ожидания, из-за чего работники и компании закладывают более высокую инфляцию в зарплаты и цены. По этой причине центральные банки внимательно следят за долгосрочными инфляционными ожиданиями, а рынки следят за реакцией центральных банков.
Энергия и доллар
Поскольку нефть оценивается в долларах, энергетический шок в сочетании с сильным долларом бьёт по импортёрам дважды: растёт долларовая цена энергоресурсов и одновременно увеличивается местная стоимость каждого доллара. Такое сочетание сдавило многие экономики в 2022 году.
Уроки повторяющихся шоков
Каждый энергетический шок чему-то научил рынки: в 1973 и 1979 годах — тому, что энергия может вызвать устойчивую инфляцию; в 2022 году — тому, что зависимость от газа может быть так же опасна, как зависимость от нефти; в 2026 году — тому, что шоки могут быстро развернуться, когда поставки восстанавливаются. Трейдеры, которые помнят эти закономерности, с меньшей вероятностью будут считать, что нынешний шок повторит сценарий предыдущего. У каждого эпизода свой набор факторов предложения, спроса, политики и валютных эффектов, и именно раннее понимание этого набора важнее всего.
Часто задаваемые вопросы
Всегда ли энергетические шоки вызывают рецессии?
Нет. Многие из них замедляли рост без рецессий, особенно когда были кратковременными или компенсировались поддержкой со стороны политики.
Почему современные экономики менее чувствительны к нефти?
Они используют меньше нефти на единицу выпуска, чем в 1970-х годах, хотя некоторые страны, особенно в Европе, стали больше зависеть от природного газа.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Стагфляционный зверь просыпается (эмбарго 1973 года почти учетверило цены на нефть за несколько месяцев; рост ВВП в Европе снизился на up to 8 пунктов в 1973–1975 годах) — Bank of Finland Bulletin, апрель 2022
- Ожидает ли частный сектор стагфляции в еврозоне? (рост инфляции с последующим падением выпуска после 1973 года; меньшая зависимость от нефти и большая зависимость от газа сегодня) — Европейский центральный банк, 2022
- Энергетический кризис в Европе (цена газа достигала 500 долларов за баррель нефтяного эквивалента, примерно в десять раз выше нормы) — Foreign Policy, август 2022
- Строгая экономия следует за российской дерзостью (евро упал ниже паритета с долларом) — PKF Malta, сентябрь 2022
- Цены на сырую нефть и нефтепродукты резко выросли в 1 квартале 2026 года (после военных действий на Ближнем Востоке 28 февраля и фактического закрытия Ормузского пролива) — Управление энергетической информации США (EIA), апрель 2026
- ОПЕК+ решает об увеличении добычи по мере возобновления транзита через Ормузский пролив (Brent около 72 долларов 3 июля, по сравнению с примерно 120 долларами после начала конфликта) — FN News, июль 2026