
Por que os preços dos títulos caem quando os rendimentos sobem
Entenda por que os preços dos títulos caem quando os rendimentos sobem, com exemplos numéricos de um título de 10 anos.
Os preços dos títulos caem quando os rendimentos sobem porque os cupons são fixos: se novos títulos pagam mais, um título antigo só é vendido por um preço menor, baixo o suficiente para que seu rendimento se iguale ao do mercado. Um título de 10 anos, com cupom de 4%, precificado em US$ 1.000, cai para cerca de US$ 923, aproximadamente 7,7%, se os rendimentos subirem para 5%, e sobe para cerca de US$ 1.085 se caírem para 3%.
Exemplo prático
- Título: valor de face de US$ 1.000, cupom anual de 4%, 10 anos
- Rendimento de mercado 4% → preço US$ 1.000
- Rendimento de mercado 5% → preço ≈ US$ 922,78 (−7,7%)
- Rendimento de mercado 3% → preço ≈ US$ 1.085,30 (+8,5%)
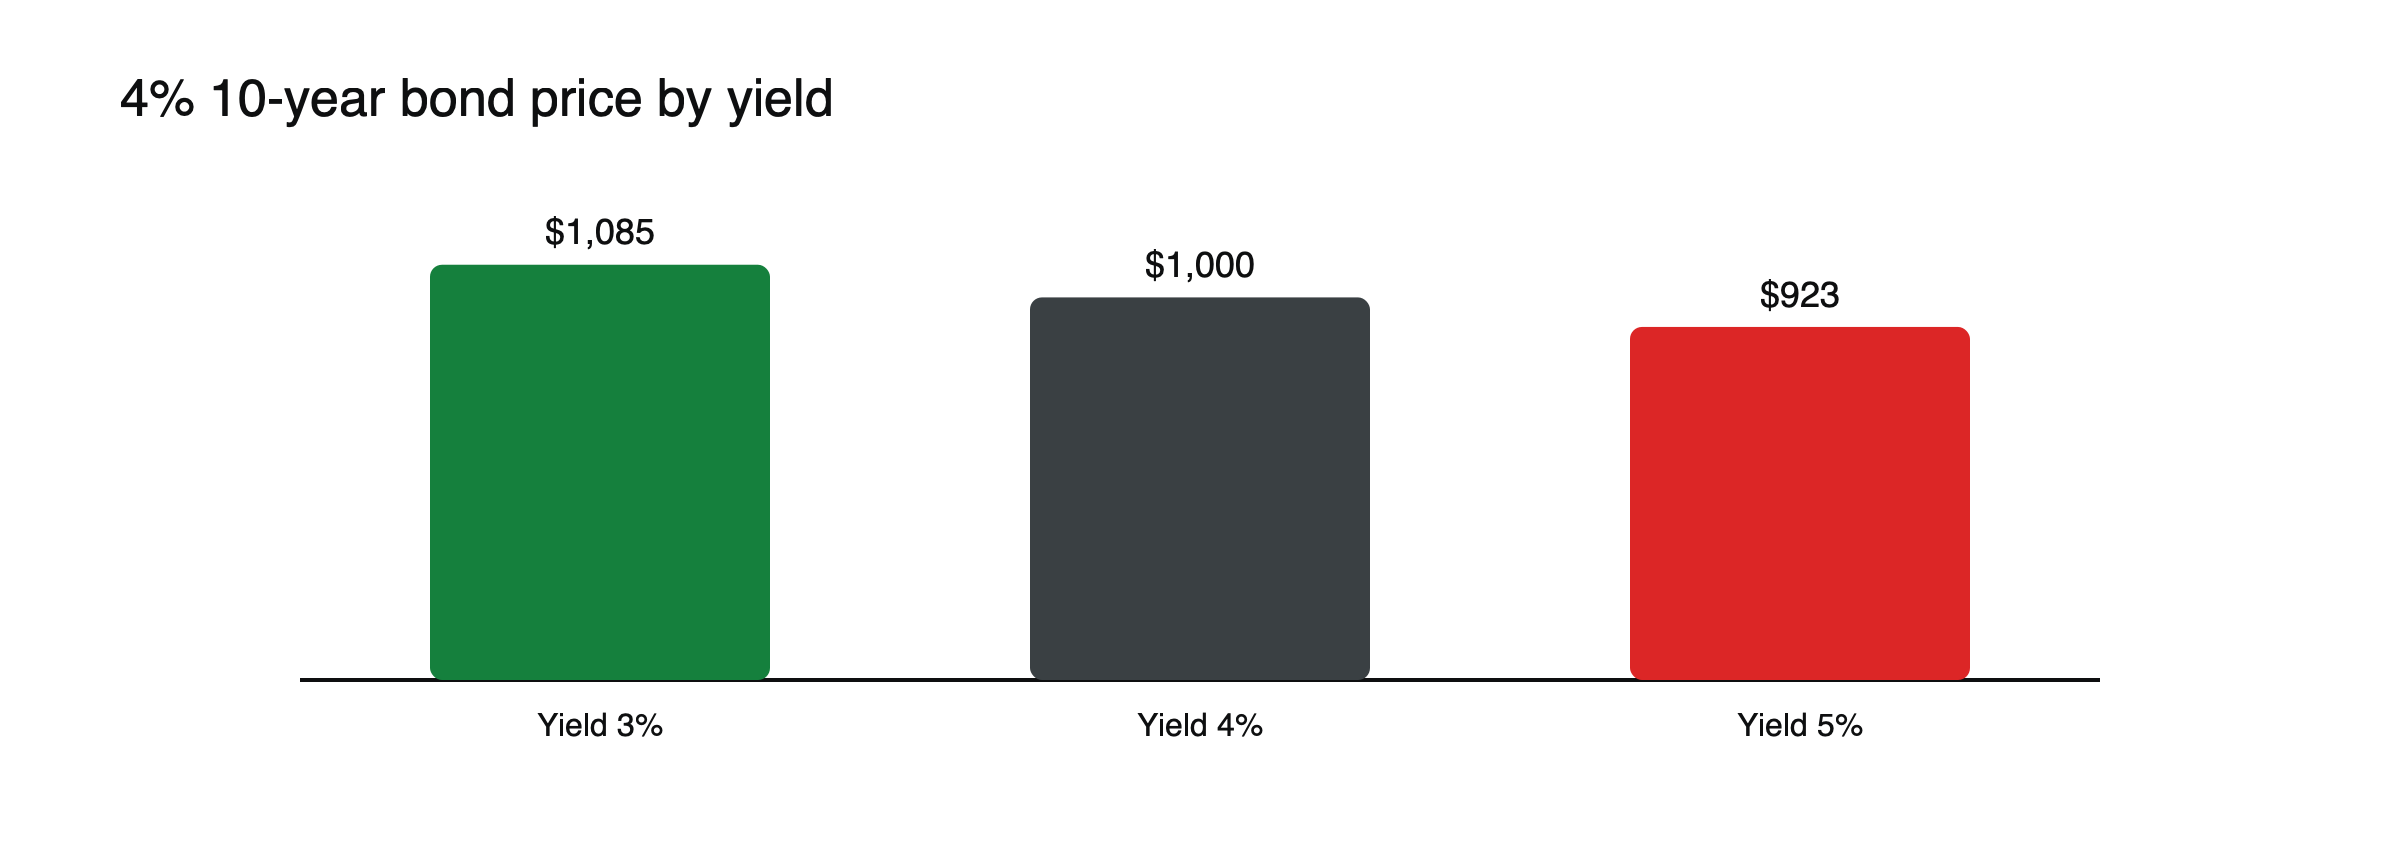 Figura: o preço se move na direção oposta ao rendimento (valores de exemplo).
(Valores de exemplo.)
O preço em diferentes rendimentos
| Rendimento de mercado | Preço de um título de 4% com 10 anos | Variação em relação ao par |
|---|---|---|
| 2% | Cerca de US$ 1.179,65 | +18,0% |
| 3% | Cerca de US$ 1.085,30 | +8,5% |
| 4% | US$ 1.000,00 | 0% |
| 5% | Cerca de US$ 922,78 | −7,7% |
| 6% | Cerca de US$ 852,80 | −14,7% |
(Valores de exemplo, com cupons anuais.) Uma queda de 1 ponto percentual nos rendimentos eleva o preço mais do que uma alta de 1 ponto o reduz, efeito chamado convexidade, que favorece o detentor do título.
Por que títulos mais longos oscilam mais
Quanto mais distantes os fluxos de caixa, mais uma variação do rendimento afeta seu valor hoje. Em 2022, os Treasuries de 2 anos perderam cerca de 4%, enquanto os de 10 anos perderam cerca de 16%. Veja como a duration de um título prevê as variações de preço.
Títulos zero-cupom
Um título zero-cupom não paga juros; é vendido com desconto e reembolsa o valor de face no vencimento. Um zero de 10 anos precificado para render 4% custa cerca de US$ 675,56; se os rendimentos subirem para 5%, ele cai para cerca de US$ 613,91, uma queda de cerca de 9,1%, maior que a queda de 7,7% do título com cupom de 4%. Sem cupons ao longo do caminho, todo o seu valor vem no final, por isso ele é mais sensível aos rendimentos.
O que move os rendimentos
A política do banco central, as expectativas de inflação, o crescimento e o endividamento do governo. Veja como as decisões dos bancos centrais movem as moedas para o lado da política.
2022 como caso extremo
Enquanto o Fed elevava os juros rapidamente, o rendimento do Treasury de 10 anos subiu de cerca de 1,5% para cerca de 4,2%, e o principal índice de títulos dos EUA perdeu 13%, seu pior ano desde 1976.
Cupom versus rendimento
O cupom é fixado quando o título é emitido; o rendimento muda com o preço. Um título com cupom de 2% comprado por US$ 850 pode render mais de 4% até o vencimento, enquanto um título com cupom de 6% comprado por US$ 1.150 pode render menos que seu cupom. Comparar títulos pelo rendimento até o vencimento, e não pelo cupom, mostra qual realmente paga mais. Veja como calcular o rendimento até o vencimento.
Manter até o vencimento
As variações de preço importam mais para quem vende antes do vencimento. Um investidor que mantém um título de alta qualidade até o vencimento recebe os cupons e o valor de face, independentemente das oscilações de preço no período. Em 2022, investidores que mantiveram títulos individuais até o vencimento viram perdas no papel, mas receberam o reembolso integral, enquanto os que venderam, ou que possuíam fundos sem vencimento, realizaram as perdas ou as viram refletidas nos preços dos fundos.
O outro lado
Rendimentos mais altos significam renda futura maior; títulos comprados depois da alta dos rendimentos rendem mais. Veja como funcionam os títulos.
Rendimentos em alta e renda futura, ilustrado
Suponha que um investidor tenha um fundo de títulos rendendo 1,5% quando os juros disparam, e o preço do fundo cai 10%. (Valores de exemplo.) O fundo passa a comprar novos títulos que rendem cerca de 4,5%, então sua renda aproximadamente triplica ao longo do tempo, à medida que os títulos antigos vencem e são substituídos. Após alguns anos, a renda maior pode compensar a perda inicial para um investidor paciente. Rendimentos em alta prejudicam os preços de hoje, mas melhoram os retornos de amanhã.
Rendimentos e outros mercados
Os rendimentos dos títulos afetam quase todos os outros mercados. A alta dos rendimentos eleva os custos de empréstimo para empresas e famílias, reduz o valor dos lucros futuros das empresas e pode fortalecer a moeda. Veja como as taxas de juros afetam os preços das ações.
Preços limpos e preços sujos
Os preços dos títulos geralmente são cotados como preço limpo, sem os juros do cupom acumulados desde o último pagamento. O comprador paga o preço limpo mais os juros acumulados, que juntos formam o preço sujo. Para um título com cupom anual de 4%, cerca de US$ 10 de juros por US$ 1.000 se acumulam a cada três meses; assim, um título cotado a US$ 1.000 três meses após a data do cupom custa cerca de US$ 1.010 no total. (Valores de exemplo.) Cotar preços limpos evita que os gráficos de preços oscilem nas datas de pagamento dos cupons.
Spreads sobre títulos públicos
Os rendimentos dos títulos corporativos costumam ser descritos como um spread sobre um título público de prazo semelhante. Se um Tesouro americano de 10 anos rende 4% e o título de 10 anos de uma empresa rende 5,5%, o spread é de 1,5 ponto, compensando o risco de crédito e a menor liquidez. Os preços dos títulos corporativos podem, portanto, cair mesmo quando os rendimentos dos títulos públicos permanecem estáveis, se os spreads se ampliarem por preocupações com a economia. Veja o que é um spread de crédito.
Inflação e rendimentos
Os investidores exigem rendimentos que cubram a inflação esperada mais um retorno real. Quando as expectativas de inflação sobem, os rendimentos tendem a subir e os preços dos títulos tendem a cair, mesmo que o banco central não tenha se movido. A diferença entre os rendimentos de títulos comuns e de títulos indexados à inflação mostra o que o mercado espera para a inflação. Veja o que é a inflação de equilíbrio (breakeven).
Fuga para a segurança
Em pânicos de mercado, os investidores costumam comprar títulos públicos, o que eleva seus preços e reduz seus rendimentos, mesmo enquanto as ações caem. Esse padrão torna os títulos de alta qualidade úteis para diversificação em muitas crises, embora não quando a inflação é a principal ameaça, como em 2022, quando os preços de títulos e ações caíram juntos.
Interpretações equivocadas comuns
- Tratar o cupom como se fosse o rendimento.
- Presumir que os títulos não podem perder valor.
Um fundo de títulos em um ano de juros em alta, ilustrado
Suponha que um investidor tenha US$ 10.000 em um fundo de títulos com duração de 6 quando os rendimentos sobem 2 pontos ao longo de um ano. O efeito no preço é de aproximadamente -12%, cerca de -US$ 1.200, parcialmente compensado por um ano de renda, talvez US$ 250 com um rendimento inicial de 2,5%. O fundo termina o ano com queda de cerca de 9,5%. (Valores de exemplo.) No ano seguinte, o rendimento mais alto do fundo, agora em torno de 4,5%, gera cerca de US$ 450 se os juros pararem de subir, iniciando a lenta recuperação.
Títulos curtos quase não se movem
Um título de 2 anos com cupom de 4% cai apenas para cerca de US$ 981,41 se os rendimentos subirem para 5%, uma queda de menos de 2%, porque o capital retorna em breve e pode ser reinvestido à taxa mais alta. Por isso, títulos curtos e Letras do Tesouro são usados para manter caixa com segurança quando se espera alta das taxas. Veja uma comparação entre Letras do Tesouro, notas e títulos.
Títulos longos em períodos de queda de juros
A mesma sensibilidade funciona no sentido inverso. Um título de 30 anos com cupom de 4% subiria para cerca de US$ 1.196 se os rendimentos caíssem para 3%, e para cerca de US$ 1.448 se caíssem para 2%. Títulos longos podem gerar ganhos expressivos quando os juros caem bruscamente, por isso são populares entre traders que apostam em cortes de juros e entre investidores que buscam proteção contra recessões.
Lendo as variações de rendimento nas notícias
Os relatórios de mercado costumam descrever as variações dos títulos em pontos-base, centésimos de ponto percentual. Uma alta de 15 pontos-base no rendimento do título de 10 anos equivale a 0,15 ponto, o que, para um título de 10 anos com duração de cerca de 8, implica uma queda de preço de cerca de 1,2%. Variações de 10 a 20 pontos-base em um dia são comuns em torno de grandes dados econômicos e reuniões de bancos centrais; variações de 30 ou mais pontos-base sinalizam uma mudança significativa nas expectativas. Converter pontos-base em variações de preço facilita a avaliação das notícias sobre títulos. Muitos traders mantêm uma tabela mental simples dessas conversões para os prazos e mercados que acompanham com mais atenção no dia a dia.
Perguntas frequentes
Se os preços caem quando os rendimentos sobem, por que comprar títulos quando as taxas estão baixas?
Pela renda, estabilidade e diversificação. Mas rendimentos iniciais baixos deixam menos margem de proteção contra a alta das taxas, como mostrou 2022.
Todos os títulos reagem da mesma forma?
Não. Títulos mais longos e de cupom mais baixo reagem mais; os títulos corporativos também reagem a preocupações com crédito.
Os valores de alavancagem, margem e custos neste artigo são valores de exemplo, apenas para ilustração. Os termos reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Por que investidores comuns foram tão atingidos em 2022 (Bloomberg US Aggregate −13,1% até 28 de dezembro, pior resultado desde 1976; rendimento do Treasury de 10 anos de cerca de 1,5% para cerca de 4,2%) — Yahoo Finance Morning Brief, dezembro de 2022
- Títulos: boletim do primeiro semestre de 2023 (retornos do Tesouro em 2022 de −4,1% no título de 2 anos a −16,3% no de 10 anos; grau de investimento próximo de −16%) — WisdomTree
- Maior desconto em títulos em décadas (preço médio dos títulos do Agg de cerca de US$ 93,25; rendimento até o vencimento de 4%–5%; preços e rendimentos se movem em sentido inverso) — Landmark Wealth Management