
Ошибки с кредитным плечом, которые опустошают новые счета CFD
Ошибки с плечом, которые истощают новые счета CFD: использование максимального доступного плеча, расчёт размера позиции по свободной марже, а не по риску, торговля без стоп-лосса, усреднение убыточных позиций, игнорирование овернайт-финансирования и удержание позиций через важные события. Каждая из них превращает обычную убыточную сделку в гораздо более крупный убыток.
Ошибки с кредитным плечом в CFD, которые опустошают новые счета: использование максимального доступного плеча, расчёт размера позиции по свободной марже, а не по риску, торговля без стоп-лосса, усреднение убыточных позиций, игнорирование овернайт-финансирования и удержание позиций через важные события. Каждая из них превращает обычную убыточную сделку в гораздо более крупный убыток.
Два трейдера, один и тот же рынок
Самый наглядный способ понять, чего стоят ошибки с плечом, — проследить за двумя трейдерами на одних и тех же движениях цены. Оба открывают счета с $10,000, оба ожидают роста EUR/USD от 1.1000, и оба ошибаются. Единственное различие — то, как они используют плечо. (Условный сценарий; один лот движется примерно на $10 за пункт.)
Решение первое: сколько торговать
Трейдер A открывает 1 стандартный лот, позицию стоимостью около $110,000, потому что платформа это позволяет и маржи примерно $3,667 достаточно на счёте. Эффективное плечо составляет около 11 к 1.
Трейдер B сначала решает, что одна сделка не должна стоить больше 1% счёта, то есть $100, а затем рассчитывает размер по стоп-лоссу. Результат — 0.2 лота стоимостью около $22,000, эффективное плечо около 2.2 к 1.
Максимальное доступное плечо, 30 к 1 для основной валютной пары по правилам ЕС для розничных трейдеров, не played никакой роли в решении Трейдера B. См. что такое плечо в торговле CFD.
Решение второе: где выйти
Трейдер A не ставит стоп, планируя следить за сделкой. Трейдер B ставит стоп на 50 пунктов ниже точки входа, где идея явно неверна.
Пара падает на 100 пунктов за два дня. Трейдер B закрывается по стопу на полпути вниз с убытком около $100. Трейдер A теряет около $1,000, а уровень маржи счёта упал примерно до 245%. Ничто ещё не заставило Трейдера A выйти, поэтому удержание позиции кажется разумным. См. как работают стоп-лосс ордера.
Решение третье: что делать с убыточной позицией
Трейдер A решает, что цена теперь выгодна, и покупает ещё один лот по 1.0900, удваивая позицию и используемую маржу до около $7,300. Трейдер B, уже вышедший из рынка, ждёт нового сетапа.
Пара падает ещё на 80 пунктов. Два лота Трейдера A теряют ещё около $1,600. Капитал составляет около $7,400, а уровень маржи едва выше 100%: margin call. Усреднение убыточной сделки с плечом не снизило риск; оно удвоило скорость убытков.
Решение четвёртое: цена ожидания
Надеясь на отскок, Трейдер A удерживает два лота в течение десяти ночей. При условной ставке $7 за лот за ночь финансирование составляет около $140, а уровень маржи опускается ниже 100%. По крупной позиции с плечом даже небольшие ежедневные списания сдвигают счёт, у которого не осталось запаса прочности. См. как рассчитать овернайт-финансирование.
Решение пятое: удержание позиции через выходные
Над выходными ожидается важное объявление. Трейдер A оставляет оба лота открытыми. В понедельник пара открывается на 120 пунктов ниже, и этот гэп сразу обходится примерно в $2,400. Капитал падает примерно до $4,860, уровень маржи — около 67%, всего в небольшом шаге от уровня стоп-аута в 50%. См. почему цены открываются с гэпом по выходным.
Трейдер B закрыл позицию задолго до этого и не открывал новых позиций перед объявлением.
Чем всё закончилось
| Трейдер A | Трейдер B | |
|---|---|---|
| Начальный баланс | $10,000 | $10,000 |
| Эффективное плечо при входе | Около 11:1 | Около 2.2:1 |
| Стоп-лосс | Нет | 50 пунктов |
| Усреднение убыточной позиции | Да, ещё один лот | Нет |
| Количество ночей в позиции | Десять, плюс выходные | Нет после стопа |
| Примерная стоимость счёта | Около $4,860 | Около $9,900 |
| Убыток | Около 51% | Около 1% |
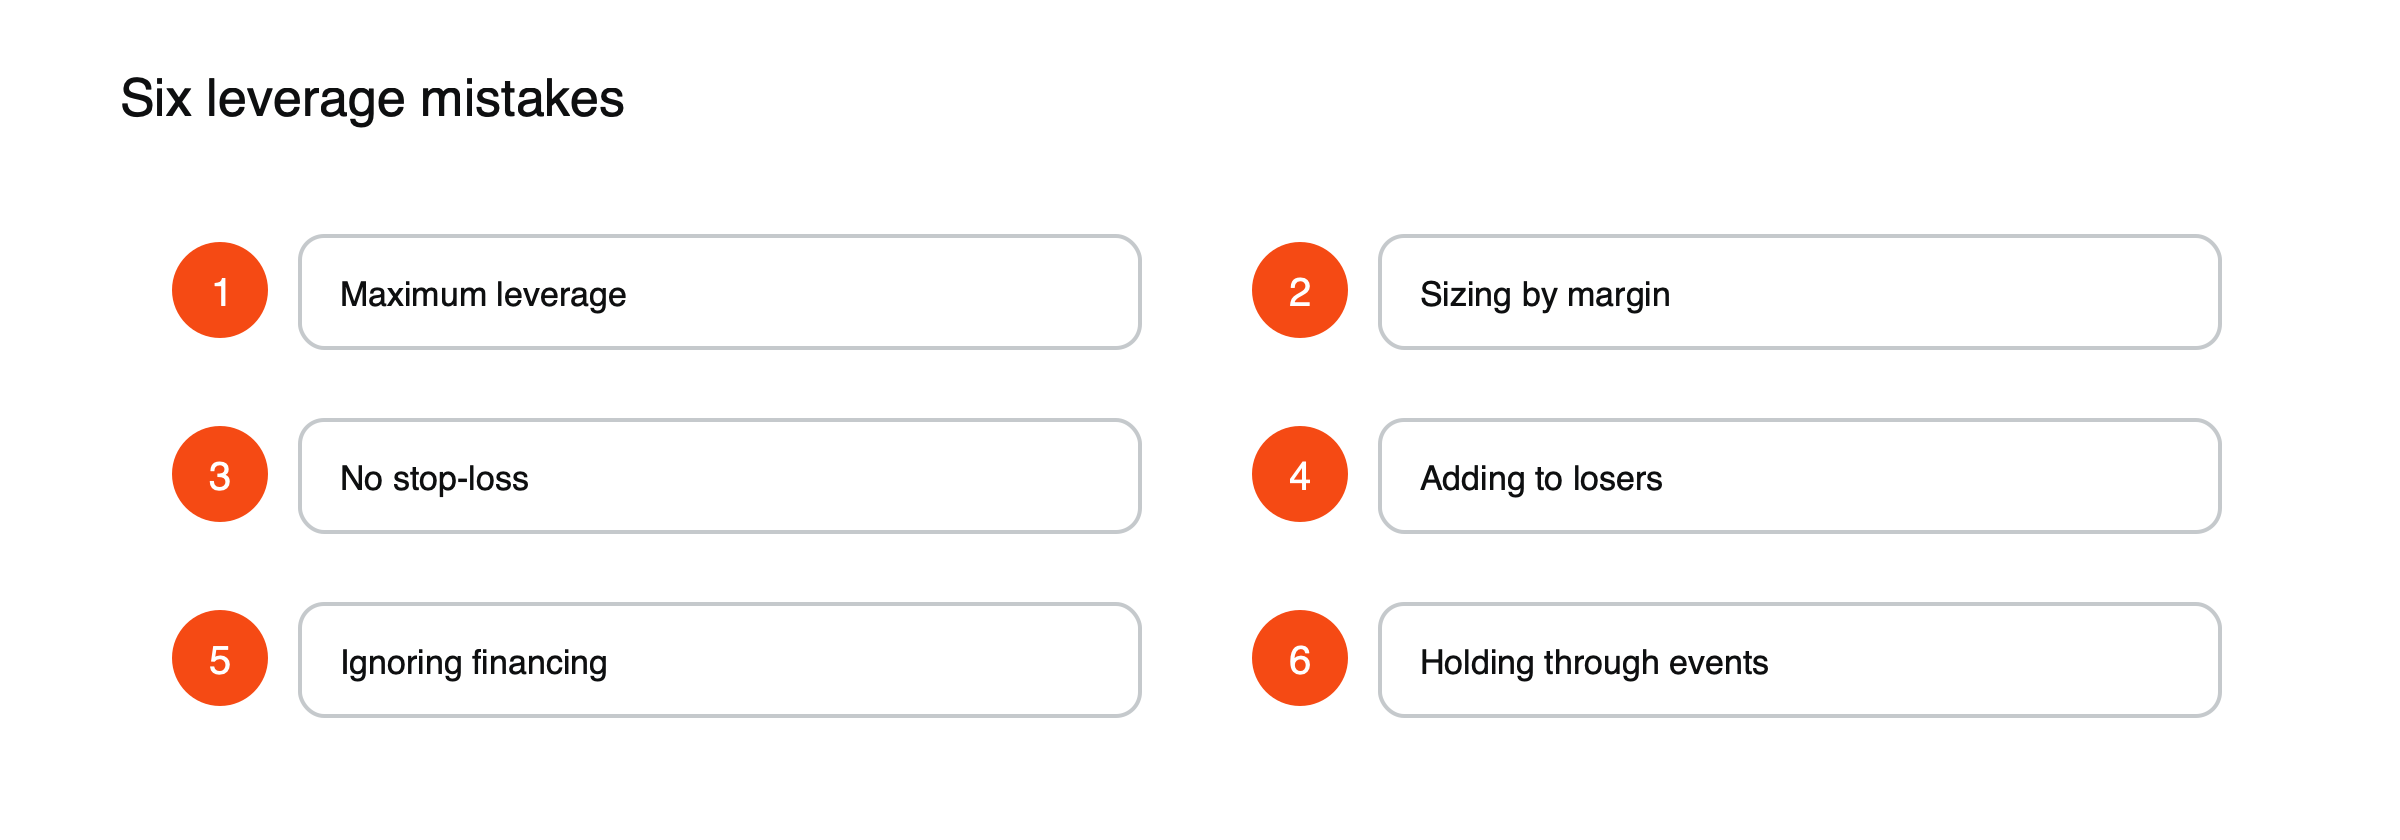
Рисунок: Шесть привычек, которые истощают счета с плечом.
Оба трейдера придерживались одной и той же ошибочной идеи. Один потерял несколько минут разочарования; другой потерял половину счёта и находится в шаге от принудительного закрытия позиций.
Почему каждая ошибка казалась разумной
Ни один из выборов трейдера A не выглядел безрассудным в тот момент. Использование полного лота казалось нормальным, потому что платформа приняла ордер, а маржи хватало. Отсутствие стопа казалось разумным, ведь план состоял в том, чтобы наблюдать за сделкой. Добавление позиции по более низкой цене казалось покупкой с выгодой. Удержание позиции через финансирование и выходные казалось терпением. Каждое решение принималось после того, как предыдущее уже пошло не так, под давлением открытого убытка, а именно в такой момент суждения слабее всего.
Что говорили предупреждения
Счёт трейдера A подавал ясные сигналы на каждом этапе. После первого падения на 100 пипсов уровень маржи снизился с более чем 270% примерно до 245%, что всё ещё было комфортно, но быстро падало. После добавления второго лота он упал едва выше 100%, платформа выдала маржин-колл и заблокировала новые позиции. После десяти ночей финансирования он опустился чуть ниже 100%. Каждый сигнал был шансом сократить позицию с меньшим убытком, чем при следующем. Восприятие падающего уровня маржи как информации, а не как шума, который нужно переждать, — один из самых простых навыков, отличающих счета, которые выживают, от тех, которые нет. На большинстве платформ такие оповещения можно отправлять на телефон, и установка уровней значительно выше маржин-колла даёт время на действия, пока выбор ещё прост.
Правила, которые могли изменить результат
- Определите максимальный убыток на сделку до выбора размера позиции.
- Ставьте стоп при каждом входе, на уровне, где идея становится неверной.
- Никогда не добавляйте к убыточной позиции.
- Оцените стоимость финансирования, прежде чем держать позицию дольше нескольких ночей.
- Сокращайте или закрывайте позиции до запланированных выходных или ночных событий.
Любое из этих правил значительно сократило бы убыток трейдера A; все они вместе описывают, как торговал трейдер B.
После убытка
Самый опасный момент может наступить после крупного убытка, когда желание быстро отыграть потери приводит к ещё более крупным позициям. Разумная реакция противоположна: меньший размер, пауза перед следующей сделкой и разбор того, что пошло не так, пока детали ещё свежи.
Что увидели регуляторы
Эти закономерности не гипотетические. Когда европейские регуляторы ограничивали CFD в 2018 году, они назвали главной проблемой чрезмерное кредитное плечо и отметили, что от 74% до 89% розничных счетов обычно теряют деньги. В Австралии регулятор установил, что розничные клиенты 13 эмитентов CFD потеряли более 774 млн долларов США всего за пять недель в период рыночных потрясений 2020 года, прежде чем ввёл собственные ограничения на плечо.
Общая нить
Кредитное плечо не меняет того, хороша ли торговая идея; оно меняет скорость, с которой плохая идея наносит ущерб, и количество плохих решений, которое счёт может пережить. Трейдер A сделал пять выборов, каждый из которых в тот момент выглядел оправданным. Трейдер B принял одно решение в начале — сколько рисковать — и позволил всему остальному следовать из него. См. что происходит при маржин-колле и стоп-ауте и как рассчитать размер позиции CFD на основе риска на сделку.
Значения плеча, маржи и издержек в этой статье приведены для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- ESMA согласовало ограничение CFD (чрезмерное кредитное плечо; 74%–89% розничных счетов теряют деньги) — ESMA
- Распоряжение ASIC о вмешательстве в продукты (розничные клиенты 13 эмитентов CFD потеряли более 774 млн долларов США за пять недель 2020 года) — Mondo Visione
- Кризис Швейцарского национального банка (стопы не исполнены; отрицательные балансы) — investingLive