
Как работает овернайт-финансирование позиции CFD
Как ежедневное финансирование CFD начисляется или списывается, если позиция удерживается после времени отсечки провайдера, и как ставки и комиссии влияют на лонги и шорты.
Овернайт-финансирование CFD — это ежедневное списание или начисление, которое применяется, если вы удерживаете позицию по наличному CFD после времени отсечки провайдера. Поскольку позиция фактически финансируется заёмными средствами, лонги обычно платят базовую ставку плюс комиссию, а шорты получают базовую ставку минус комиссию или платят, если комиссия больше. За недели это может превысить спред.
Зачем нужно финансирование
Когда вы покупаете наличный CFD, вы получаете экспозицию на полную стоимость актива, внося только маржу. С экономической точки зрения остальная часть финансируется от вашего имени, поэтому вы платите за неё проценты каждую ночь. Короткая позиция работает наоборот: вы фактически удерживаете денежные средства от продажи актива, поэтому можете получать проценты за вычетом комиссии провайдера. Финансирование позволяет поддерживать справедливость цен CFD по отношению к владению активом или его заимствованию с течением времени.
Как это рассчитывается
Для CFD на индексы и акции распространённая структура такова:
Ежедневное финансирование = стоимость позиции × (базовая ставка ± комиссия провайдера) ÷ 365 (или 360, в зависимости от валюты)
- Лонг: базовая ставка + комиссия, списывается.
- Шорт: базовая ставка − комиссия, зачисляется, если результат положительный, и списывается, если отрицательный.
Базовые ставки — это ставки овернайт-кредитования, такие как SOFR для долларов США или SONIA для фунта стерлингов. Комиссии провайдеров в размере около 2,5–3% годовых распространены.
По рынкам
- Индексы и акции: базовая ставка плюс комиссия, как описано выше. Шорт по акциям может включать плату за заимствование.
- Форекс: основано на разнице процентных ставок между двумя валютами (ставка tom-next) плюс комиссия; позиции, удерживаемые через отсечку в среду, обычно облагаются за три дня, чтобы покрыть выходные.
- Сырьевые товары: наличные CFD отражают рыночную стоимость удержания (cost of carry) плюс комиссия.
- CFD на основе фьючерсов: ежедневного финансирования нет, поскольку стоимость удержания заложена в цене фьючерса; расходы возникают при ролловере.
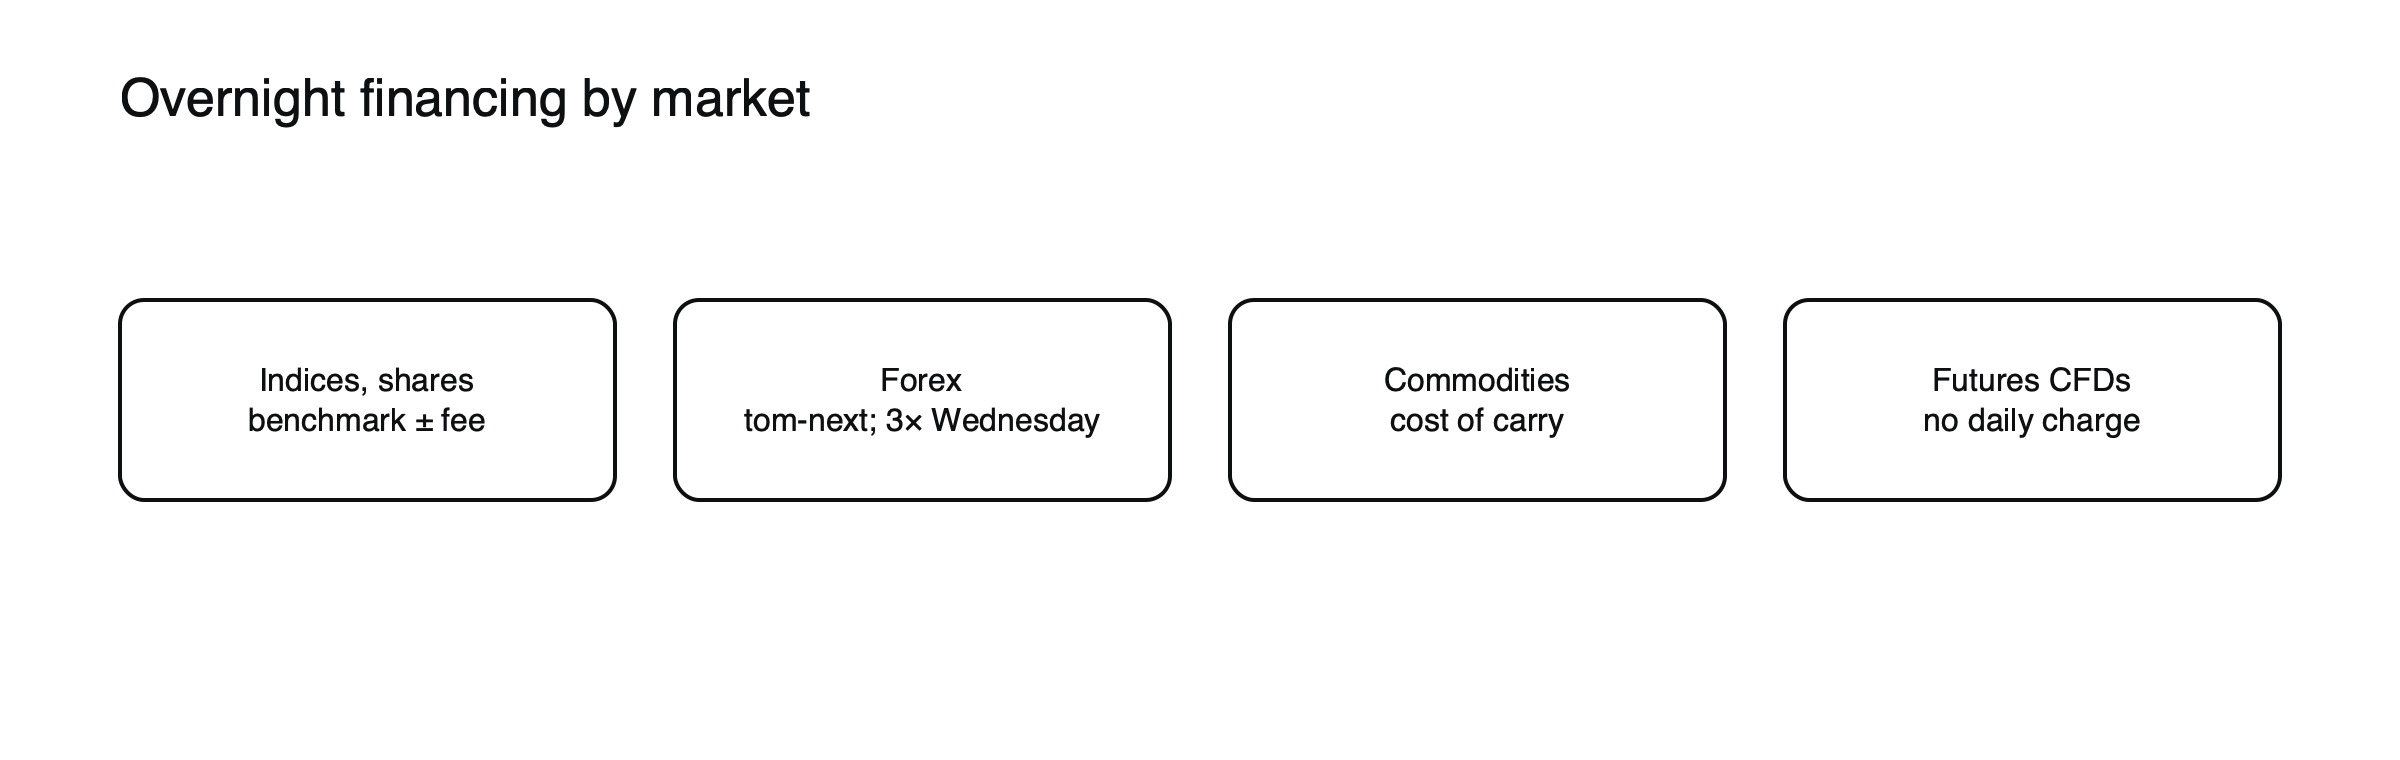 Рисунок: как овернайт-финансирование различается по рынкам.
Откуда берётся базовая ставка
Базовые ставки отслеживают ставки овернайт-кредитования в каждой валюте, например SOFR для долларов США, SONIA для фунта стерлингов и €STR для евро. Они в основном меняются вместе с ключевыми ставками центральных банков. Когда центральные банки повышают ставки, финансирование для длинных позиций растёт, а короткие позиции могут получать больше; когда они снижают ставки, финансирование лонгов падает, а начисления по шортам могут превратиться в списания, поскольку комиссия провайдера вычитается из меньшей базовой ставки.
Лонги и шорты в разных ставочных условиях
| Базовая ставка | Комиссия | Лонг платит | Шорт получает или платит |
|---|---|---|---|
| 5,0% | 2,5% | 7,5% годовых | Получает 2,5% |
| 2,5% | 2,5% | 5,0% годовых | Примерно ничего |
| 1,0% | 2,5% | 3,5% годовых | Платит 1,5% |
(Примерные цифры.) В периоды низких ставок платить могут обе стороны, что делает длительное удержание любой наличной CFD-позиции более дорогим.
У шорта по акциям есть дополнительная стоимость
Короткие позиции по отдельным акциям CFD могут включать плату за заимствование сверх финансирования, отражающую стоимость заимствования акций на базовом рынке. Для сильно шортируемых акций эта плата может быть высокой и может измениться в короткий срок.
Бессвоповые счета
Некоторые провайдеры предлагают счета без овернайт-процентов, часто для клиентов, которые по религиозным причинам не могут платить или получать проценты. Как правило, они заменяют финансирование фиксированной административной комиссией или более широкими спредами, поэтому удержание позиций всё равно имеет стоимость.
Когда это применяется
Только к позициям, открытым на момент ежедневной отсечки, часто в 22:00 по времени Великобритании или в 17:00 по времени Нью-Йорка. Закрытие до отсечки позволяет этого избежать.
Почему это важно
Годовая ставка 6,5% стоит примерно 17,81 доллара за ночь на позицию в 100 000 долларов. См. как рассчитать овернайт-финансирование перед удержанием сделки и во что на самом деле обходится сделка CFD. Для знакомства с основами прочитайте что такое CFD.
Финансирование и долгосрочные позиции
Денежные CFD (cash CFD) предназначены для краткосрочной торговли. Тот, кто хочет держать индекс или акцию год и более, платит финансирование каждую ночь за всю позицию, которое при типичных ставках может составлять несколько процентов стоимости позиции в год, что заметно больше комиссий за владение самим активом или через фонд. Для долгосрочной экспозиции покупка самого актива обычно дешевле. См. CFD против владения активом.
Как это отображается в выписке
Финансирование отображается отдельной ежедневной строкой в большинстве отчётов по счёту, часто с пометкой swap, rollover или overnight funding, с указанием инструмента и суммы. Регулярная проверка этих строк показывает, сколько на самом деле стоит удержание позиций, что легко упустить, когда ночное списание невелико.
Праздники и необычные недели
Вокруг государственных праздников, когда дни расчётов смещаются, провайдеры могут начислять дополнительные ночи в другой день, чем обычно. Проверка праздничного графика провайдера помогает избежать сюрпризов при удержании позиций в эти периоды.
Денежные CFD или CFD на фьючерсах?
Для коротких сроков удержания денежные CFD обычно дешевле, так как финансирование оплачивается только за ночи, когда позиция открыта. Для позиций, которые удерживаются неделями или месяцами, CFD на фьючерсах могут оказаться дешевле, поскольку стоимость переноса заложена в цену фьючерса, которая может быть ниже суммы ночных списаний. При этом спреды у них шире, а при экспирации требуется перенос позиции на следующий контракт. Сравнение ожидаемого финансирования по денежному CFD со спредом и стоимостью переноса фьючерсной версии показывает, какой вариант подходит для запланированного срока удержания.
Часто задаваемые вопросы
Взимается ли финансирование в выходные?
Да, через дополнительные ночи, начисляемые в один будний день, обычно в среду для валют, что покрывает период выходных расчётов. На других рынках выходные списания могут применяться в пятницу.
Влияет ли финансирование на маржу?
Финансирование списывается с баланса счёта или зачисляется на него, поэтому оно меняет капитал (equity) и, следовательно, уровень маржи, хотя само требование к марже не меняется.
Месяц финансирования по трём позициям
Допустим, счёт удерживает три позиции в течение 30 ночей: длинный индексный CFD на $50,000 под 6.5%, один лот длинной валютной пары со свопом −$7 за ночь и короткий CFD на акцию на $10,000, который приносит чистые 1%. (Примерные значения.)
- Индекс: около $8.90 за ночь, $267 за месяц
- Валютная пара: $7 за ночь, $210 за месяц
- Короткая позиция по акции: начисление около $0.27 за ночь, $8 за месяц
Чистое финансирование составляет примерно $469 за месяц. Ни одно из этих списаний не выглядит большим за одну ночь, но вместе они представляют собой реальные издержки, которые должны быть компенсированы движением цены, прежде чем счёт начнёт приносить прибыль.
Вопросы, которые стоит задать провайдеру
- Какой бенчмарк и какая комиссия применяются к каждому рынку и как часто они меняются?
- Во сколько наступает ежедневное время отсечки и какой день несёт выходные начисления?
- Есть ли плата за заимствование для коротких позиций по акциям?
- Как обрабатываются праздники?
- Есть ли варианты без свопов и что они взимают вместо этого?
Ответы на эти вопросы обычно содержатся в опубликованных провайдером условиях контракта, но прямой запрос снимает оставшиеся сомнения перед удержанием позиций в течение нескольких недель.
Значения кредитного плеча, маржи и издержек в этой статье приведены в качестве примеров для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Почему начисляется овернайт-финансирование и как оно рассчитывается (административная комиссия ± SONIA/SOFR ÷ 365/360; tom-next для FX; тройное финансирование по средам; стоимость переноса для сырья) — IG
- Как рассчитывается финансирование на других рынках (бенчмарк ± 2.5% по валюте) — IG Switzerland
- Что такое ставки свопа (применяются после ежедневного отсечения; тройная среда) — ActivTrades