
Как Volkswagen в 2008 году ненадолго стала самой дорогой компанией в мире
Шорт-сквиз Volkswagen в конце октября 2008 года: как Porsche скрыто выстроила контроль над акциями, почему хедж-фонды не смогли закрыть короткие позиции и как цена VW выросла примерно с €200 до €1 005.
Шорт-сквиз Volkswagen произошёл в конце октября 2008 года, когда Porsche объявила о контроле примерно над 74% обыкновенных акций VW. Поскольку Нижняя Саксония владела 20%, в свободном обращении было лишь около 6% акций при доле проданных в шорт (short interest) около 12%. Игроки, открывшие короткие позиции, бросились покупать, и цена VW выросла примерно с €200 до €1 005, ненадолго сделав компанию самой дорогой в мире.
Хронология
- 2008: Porsche постепенно наращивает долю в VW; хедж-фонды продают акции в шорт, ожидая их падения.
- Пятница, 24 октября: акции VW закрылись около €210.
- Воскресенье, 26 октября: Porsche объявила о 42,6% акций плюс 31,5% опционов с расчётом деньгами, всего около 74,1%.
- Понедельник, 27 октября: акции VW открылись около €348 и закрылись около €517.
- Вторник, 28 октября: акции ненадолго торговались выше €1 000; рыночная капитализация VW превысила капитализацию ExxonMobil.
- Следующие дни: Porsche выпустила часть акций, чтобы ослабить давление, и цена снизилась.
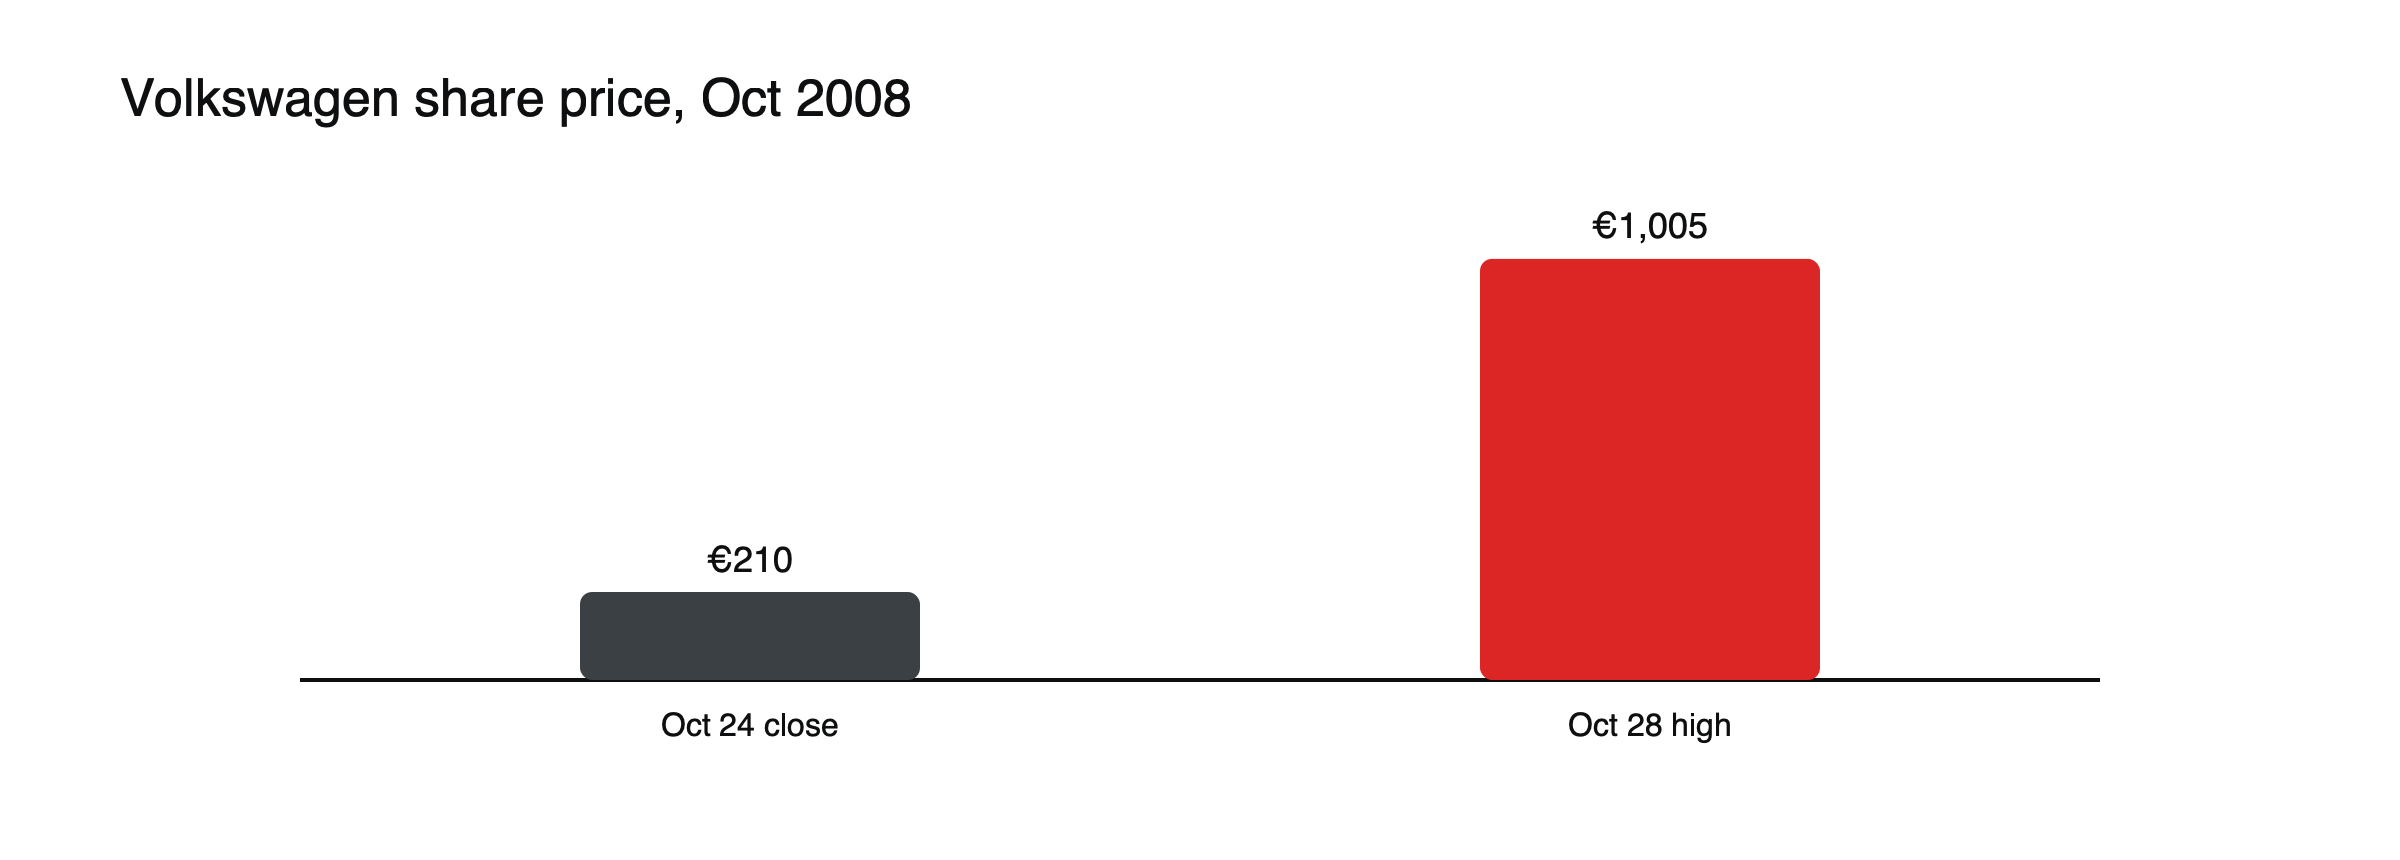 Рисунок: Шорт-сквиз Volkswagen за два торговых дня. Источники: Capital.com; International Banker.
Как Porsche наращивала свою долю
В течение 2007 и 2008 годов Porsche, тогда значительно меньшая по размеру компания, чем Volkswagen, постоянно увеличивала свою позицию в акциях VW. Помимо акций, которыми она владела напрямую, она создала значительную позицию через опционы с расчётом деньгами, которые давали ей экономическую выгоду от других акций без обязанности раскрывать их как доли по правилам того времени. Многие инвесторы полагали, что Porsche владеет примерно 35% и остановится далеко от полного контроля. Объявление в воскресенье о том, что она фактически контролирует около 74%, стало для рынка неожиданностью.
Почему хедж-фонды были в короткой позиции
Многие хедж-фонды использовали популярную стратегию: покупали привилегированные акции VW без права голоса и продавали обыкновенные, рассчитывая, что большой разрыв в ценах сократится. Другие просто продавали обыкновенные акции в шорт, полагая, что оценка VW, раздутая покупками Porsche, не выдержит, когда экономика вступит в рецессию. Обе группы должны были купить обыкновенные акции, чтобы закрыть короткие позиции, и объявление показало, что их почти не осталось в продаже.
Кто владел акциями
Porsche контролировала около 74% через акции и опционы, Нижняя Саксония владела около 20%, и лишь около 6% оставались свободно торгуемыми, что примерно вдвое меньше доли акций, проданных в шорт.
Понедельник и вторник
В понедельник, 27 октября, обыкновенные акции VW открылись около €348 и закрылись около €517, в то время как игроки в шорт спешили закрыть позиции на рынке с малым количеством продавцов. Во вторник цена ненадолго достигла €1 000, и на короткое время рыночная капитализация VW превысила капитализацию ExxonMobil, сделав её самой дорогой публичной компанией в мире, хотя автомобильный бизнес VW за два дня не изменился. Позднее Porsche согласилась выпустить часть акций, чтобы ослабить дефицит, и через несколько дней цена снизилась.
Эффект для индексов
Рост акций VW сделал её гораздо более весомой в индексе DAX в Германии, из-за чего фонды, которые повторяют индекс, были вынуждены покупать ещё больше акций VW, усиливая давление и искажая сам индекс. Deutsche Börse, которая управляет DAX, ответила изменением правил, ограничивающих вес любой отдельной компании в индексе. Эпизод показал, как давление на одну акцию может перекинуться на индексы, которые её включают.
Почему это произошло
Доля проданных в шорт акций превысила количество акций, доступных для покупки. Игрокам в шорт пришлось покупать у немногих владельцев, готовых продавать, почти по любой цене.
Последствия
Хедж-фонды потеряли миллиарды. Сама Porsche позднее столкнулась с финансовыми трудностями, а VW в итоге поглотила автомобильный бизнес Porsche.
Падение самой Porsche
Построение доли в VW обременило Porsche долгами, и по мере углубления финансового кризиса и исчезновения кредита компании стало трудно рефинансироваться. Её генеральный директор покинул пост в 2009 году, а план Porsche по поглощению VW был отменён: в итоге VW приобрела автомобильный бизнес Porsche. Инвесторы, потерявшие деньги в ходе сжатия, подали иски против Porsche, обвиняя её во введении рынка в заблуждение относительно своих намерений; эти процессы тянулись годами.
Изменения правил раскрытия информации
Затем немецкие регуляторы ужесточили правила раскрытия позиций, открытых через деривативы, такие как опционы с расчётом в денежной форме, чтобы крупные экономические доли больше не могли накапливаться без видимости для рынка. Аналогичные изменения последовали и в других европейских странах. Цель состояла в том, чтобы не допустить повторения ситуации, когда истинный владелец компании оставался неизвестен рынку до слишком позднего момента.
Уроки
Проверяйте free float, а не только акции в обращении; раскрытие крупных долей может за одну ночь изменить предложение; сжатия могут затронуть даже крупные зрелые компании. См. что такое short squeeze, что такое short-интерес и что движет ценами акций.
Хронология в кратком виде
| Дата | Событие | Обыкновенные акции VW |
|---|---|---|
| 2007–2008 | Porsche наращивает долю; фонды продают VW в короткую позицию | Растут |
| Пятница, 24 октября 2008 | Закрытие перед объявлением | Около €210 |
| Воскресенье, 26 октября | Porsche раскрывает контроль примерно 74,1% | Рынок закрыт |
| Понедельник, 27 октября | Шортисты спешат закрыть позиции | Открытие около €348, закрытие около €517 |
| Вторник, 28 октября | VW ненадолго становится самой дорогой компанией в мире | Пик около €1005 |
| Следующие дни | Porsche высвобождает часть акций | Снижаются |
Уроки для трейдеров CFD
Для тех, кто продаёт акции в короткую позицию через CFD, сжатие VW служит напоминанием проверять free float и то, кто владеет остальными акциями, а не только количество акций в обращении. Стоп-ордер, выставленный выше цены, был бы исполнен значительно выше своего уровня ранним утром понедельника, а брокеры могут повысить требования к марже или закрыть позиции в экстремальных условиях. Короткие позиции в компаниях с доминирующим акционером несут скрытый риск: предложение акций может исчезнуть за одну ночь. См. мифы о короткой продаже, которые вводят в заблуждение новых трейдеров.
Парная сделка в иллюстрации
Предположим, что фонд имел длинную позицию в привилегированных акциях VW и равную по стоимости короткую позицию в обыкновенных акциях, ставя на то, что большая премия обыкновенных акций сократится. (Иллюстративные позиции.) В пятницу перед объявлением обыкновенные акции торговались около €210. По закрытию понедельника они стоили около €517, тогда как привилегированные акции, не имевшие права голоса и не участвовавшие в дефиците, упали. Обе ноги сделки потеряли деньги одновременно: короткая позиция против фонда выросла почти на 150%, а длинная упала. Сделка, задуманная как нейтральная к рынку, превратилась в один из худших убытков года, потому что два класса акций перестали вести себя похоже.
Почему важен free float
В акции в обращении учитывается каждая акция, которую выпустила компания; free float учитывает только те, что доступны для торговли. Поскольку Porsche контролировала около 74%, а Нижняя Саксония около 20%, free float VW составлял около 6%, примерно половину от проданных в короткую позицию акций. Шортисты, смотревшие на общее количество акций в обращении, видели крупную и ликвидную компанию; смотревшие на free float увидели бы ловушку. См. что такое short-интерес.
Два знаменитых сжатия в сравнении
| Volkswagen 2008 | GameStop 2021 | |
|---|---|---|
| Триггер | Раскрытие скрытой доли | Скоординированные покупки розничных и опционных инвесторов |
| Проданный интерес | Около 12% против 6% свободного флоата | Около 140% свободного флоата |
| Наибольшее движение | С около €210 до €1.005 | С около US$17 до US$483 |
| Длительность | Дни | Недели |
Почему шортисты не могли ждать
В конце 2008 года банки сокращали кредиты и требовали от хедж-фондов больше залога. Фонды, которые были в короткой позиции по VW, сталкивались с растущими маржин-коллами по позиции, которая продолжала двигаться против них, при отсутствии признаков появления новых доступных акций. Ждать, пока цена упадёт, для многих из них было невозможно: им нужно было покупать по той цене, которую требовали продавцы, то есть именно та динамика, которая превращает сжатие в пик. Рынку просто не хватало продавцов.
Часто задаваемые вопросы
Изменился ли бизнес VW во время сжатия?
Нет. Рост был вызван исключительно нехваткой акций, доступных для покупки, а не какими-либо изменениями в операционной деятельности или прибыли Volkswagen.
Могло ли такое сжатие произойти сегодня?
Правила раскрытия информации теперь строже, что делает построение скрытой доли такого типа гораздо сложнее, но сжатия по-прежнему случаются всякий раз, когда проданный интерес высок по отношению к свободно доступным акциям.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Anatomy of a short squeeze (доля 74% у VW; свободный флоат 6% против проданного интереса 12%; с около €200 до более €900; проданный интерес GameStop около 140% свободного флоата) — Janus Henderson
- The Volkswagen short squeeze (Porsche 42,6% плюс 31,5% в опционах = 74,1%; до €1.005; самая дорогая компания мира 28 октября) — International Banker
- Biggest short squeezes (открытие €348, закрытие €517 27 октября 2008 года) — IG
- What is a short squeeze? (Нижняя Саксония 20%; менее 6% доступно) — BrokerChooser