
Как количественное смягчение изменило рынки после 2008 года
Количественное смягчение (QE) — масштабная покупка облигаций центральным банком, призванная снизить долгосрочные ставки. После 2008 года баланс ФРС вырос примерно с 1 трлн до 9 трлн долларов США.
Количественное смягчение (QE, по английской аббревиатуре) — это масштабная покупка центральным банком облигаций с целью снижения долгосрочных ставок, когда базовые ставки находятся вблизи нуля. После 2008 года последовательные раунды увеличили баланс ФРС с менее чем 1 трлн долл. США примерно до 9 трлн долл. США в 2022 году. QE снизил стоимость заимствований, сгладил волатильность и совпал с продолжительным ростом цен на активы.
Хронология
- Ноябрь 2008 года (QE1): покупки начинаются после краха Lehman; к июню 2010 года баланс достигает около 2,3 трлн долл. США.
- Ноябрь 2010 года (QE2): покупки казначейских облигаций на 600 млрд долл. США; около 2,8 трлн долл. США к середине 2011 года.
- Сентябрь 2012 года (QE3): покупки без установленного срока на 85 млрд долл. США в месяц; около 4,5 трлн долл. США к 2014 году.
- 2017–2019 годы: первый раунд монетарного ужесточения.
- Март 2020 года: QE в связи с пандемией добавляет триллионы за несколько месяцев.
- 2022 год: баланс достигает пика около 9 трлн долл. США; покупки завершаются в марте, и начинается монетарное ужесточение.
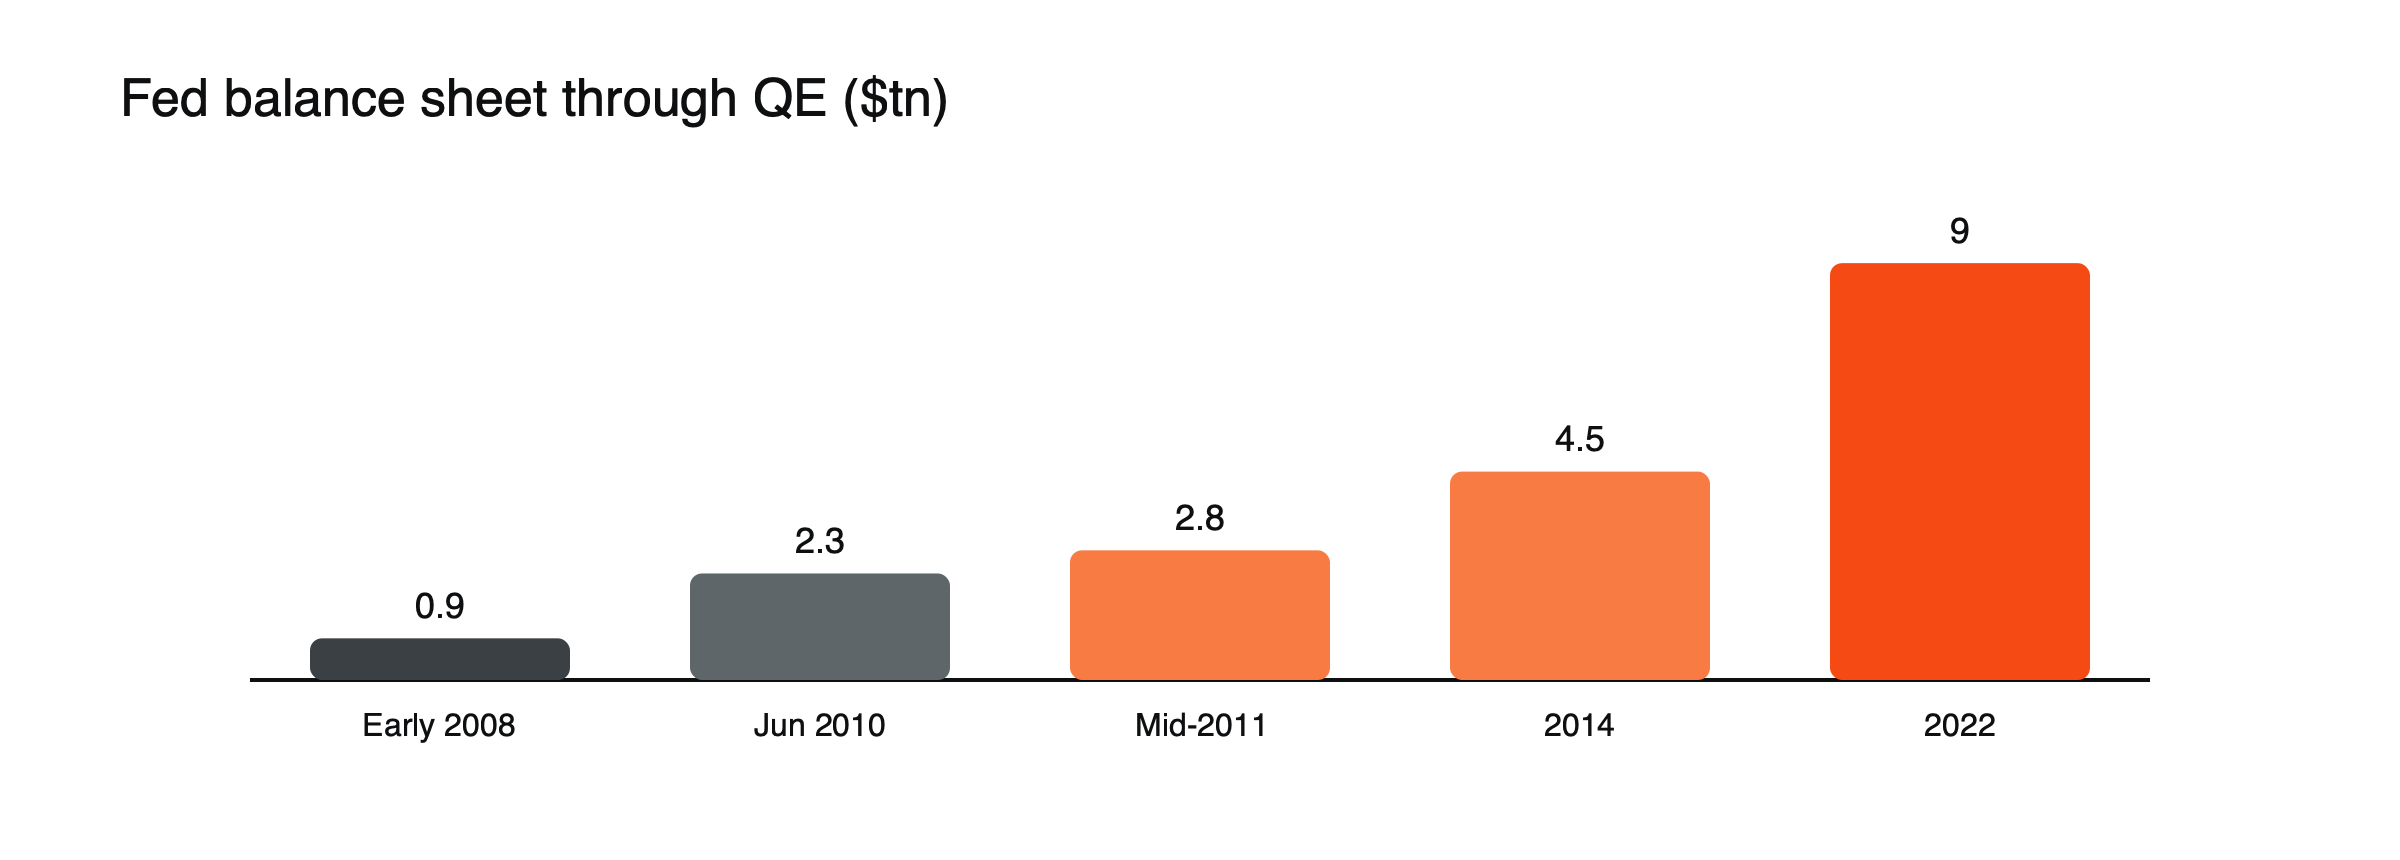 Рисунок: Баланс ФРС в ходе раундов QE (в триллионах долларов). Источники: MUFG; Quoth the Raven.
Как работает QE
Центральный банк создает новые резервы и использует их для покупки государственных облигаций, а иногда ипотечных или корпоративных облигаций у банков и инвесторов. Покупки повышают цены облигаций и снижают доходность, особенно по более длинным срокам погашения. Продавцы получают денежные средства, которые многие реинвестируют в другие активы, например в корпоративные облигации или акции, что также повышает цены этих активов. QE также сигнализирует о намерении центрального банка поддерживать мягкую денежно-кредитную политику в течение длительного периода, что снижает ожидания по будущим ставкам.
QE в мире
ФРС действовала не одна. Банк Японии применял количественное смягчение в начале 2000-х годов и значительно расширил его с 2013 года. Банк Англии начал покупать гилты в 2009 году, а Европейский центральный банк запустил масштабные покупки в 2015 году, а затем добавил программу в связи с пандемией в 2020 году. В начале 2020-х годов центральные банки в совокупности владели большой долей государственных облигаций своих правительств. Подробнее: почему Банк Японии прекратил контроль кривой доходности.
Что дало QE
- Процентные ставки: снизил долгосрочную доходность и срочные премии.
- Рисковые активы: побудил инвесторов переходить к акциям, кредитам и другим активам в поисках более высокой доходности.
- Волатильность: подавлялась в течение длительных периодов.
- Экономика: умеренная поддержка роста и инфляции, которая была выше, чем в случае бездействия.
Механизм QE на примере
Предположим, что пенсионный фонд владеет 10-летними государственными облигациями с доходностью 3%, и покупки центрального банка снижают доходность до 2%. (Иллюстративный сценарий.) Фонд продает часть облигаций центральному банку по более высоким ценам и ищет другие активы, которые приносят больший доход. Он покупает корпоративные облигации, что также снижает их доходность, и добавляет акции, выплачивающие дивиденды в размере 3%. Когда такое стремление к доходности повторяется тысячами инвесторов, цены растут на многих рынках, и это один из основных каналов, через которые QE поддерживает экономику и цены активов.
Аргументы в пользу QE
Сторонники считают, что QE помог предотвратить более глубокие кризисы в 2008 и 2020 годах.
Аргументы против
Критики утверждают, что QE раздул цены активов, усилил неравенство в богатстве и сделал рынки зависимыми от поддержки центральных банков. Инфляция 2021–2022 годов вновь вызвала сомнения в его побочных эффектах.
QE и инфляция
В большую часть 2010-х годов QE не привёл к высокой инфляции, что стало неожиданностью для критиков, которые ожидали именно такого результата. Инфляция оставалась низкой отчасти потому, что банки держали новые резервы, вместо того чтобы кредитовать всё, и потому что другие факторы сдерживали цены. В 2020 и 2021 годах, однако, массивный QE сочетался с крупными государственными расходами и шоками предложения, и инфляция резко выросла. Этот эпизод возобновил дискуссию о том, становится ли QE более инфляционным, когда он сопровождается значительным фискальным стимулированием.
QE и рынки: кратко
| Период | Программа | Рыночный контекст |
|---|---|---|
| 2008–2010 | QE1 | Восстановление после кризиса; акции достигают минимума в марте 2009 года |
| 2010–2011 | QE2 | Восстановление продолжается; сырьевые товары растут |
| 2012–2014 | QE3 | Рост акций; турбулентность из-за тейпера в 2013 году |
| 2020–2022 | QE пандемии | Быстрое восстановление; бум в технологиях и криптовалютах |
Разворот
Сокращение баланса, то есть quantitative tightening, оказалось труднее калибровать. См. что количественное ужесточение делает с ликвидностью рынка, почему Банк Японии прекратил контроль кривой доходности и на что смотрят рынки на заседании центрального банка.
Паника из-за тейпера
Когда в 2013 году ФРС сигнализировала, что может замедлить QE3, доходность 10-летних казначейских облигаций США выросла примерно с 2% в мае до примерно 3% в декабре, валюты развивающихся рынков упали, а золото снизилось. Эпизод показал, насколько рынки стали зависимы от QE, и какой осторожности потребуется от центральных банков при объявлении о его завершении. См. что представляла собой паника из-за тейпера 2013 года.
Уроки для трейдеров
Периоды QE благоприятствовали длинным позициям в акциях, облигациях и других рисковых активах, а объявления о более медленных покупках или о сокращении баланса часто вызывали падения. Трейдеры научились следить за балансами центральных банков так же внимательно, как за процентными ставками. В следующем кризисе возобновление QE, вероятно, станет одним из первых инструментов, и рынки могут быстро реагировать на любые признаки этого.
QE и доллар
QE ФРС, как правило, ослабляло доллар, снижая доходности в США и увеличивая предложение долларов, тогда как QE других центральных банков, например ЕЦБ с 2015 года, как правило, ослабляло их валюты по отношению к доллару. Относительные программы QE, таким образом, определяли тенденции валютного рынка в 2010-х годах. См. как сильный доллар влияет на сырьевые товары, развивающиеся рынки и криптовалюты.
QE и банковские резервы
QE значительно увеличил резервы, которые банки держат в центральном банке. Изобилие резервов поддерживало спокойствие на рынках финансирования и изменило способ, которым центральные банки устанавливают процентные ставки: теперь они платят проценты по резервам, а не регулируют их дефицит. Последующее сокращение резервов через QT оказалось деликатной задачей. См. что количественное ужесточение делает с ликвидностью рынка.
QE и неравенство
Поскольку QE повысил цены акций, облигаций и недвижимости, он принёс больше пользы тем, кто уже владел этими активами, чем тем, у кого их не было. Критики утверждают, что он усилил неравенство в богатстве; сторонники отвечают, что альтернатива, более глубокая рецессия с большей безработицей, нанесла бы больший ущерб домохозяйствам с низким доходом.
QE и криптовалюты
QE пандемии в 2020 и 2021 годах совпал с бумом криптовалют и спекулятивных активов, поскольку дешёвые деньги и низкие ставки побуждали инвесторов принимать больше риска. Когда QE завершился и ставки выросли в 2022 году, эти активы резко подешевели.
Распространённые заблуждения
- Считать, что QE всегда вызывает высокую инфляцию.
- Полагать, что QE влияет только на рынок облигаций.
Управление кривой доходности
Банк Японии развил QE дальше с 2016 года: он установил целевой ориентир для доходности 10-летних государственных облигаций и покупал столько бумаг, сколько требовалось, чтобы удерживать её близко к цели. Эта политика называется управлением кривой доходности. С конца 2022 года банк поэтапно смягчал её и в основном отказался от неё в 2024 году. Эксперимент показал и мощь покупок центральных банков, и трудность выхода из такой политики.
QE в следующем кризисе
Центральные банки использовали QE во всех крупных кризисах после 2008 года и, вероятно, будут использовать его снова. Поскольку рынки это знают, они могут быстро реагировать на сигналы о возобновлении покупок облигаций и расти в ожидании поддержки. Но при инфляции, более высокой, чем в 2010-х годах, центральные банки могут быть осторожнее с запуском крупных программ, что может усложнить сдерживание будущих кризисов.
Измерение эффектов QE
Экономисты оценивают эффекты QE, наблюдая за движениями рынков вокруг объявлений и моделируя, насколько он снизил доходности и премии за срок. Оценки сильно различаются, но большинство исследований показывает, что первые программы, объявленные во время кризисов, имели наибольший эффект, тогда как последующие раунды оказывали меньшее влияние, поскольку рынки уже начинали их ожидать.
QE и волатильность
Действуя как крупный и предсказуемый покупатель, центральные банки на длительные периоды сглаживали волатильность рынков облигаций. Более низкая волатильность побуждала инвесторов принимать на себя больше риска и использовать больше заёмных средств.
QE и корпоративные займы
Более низкие долгосрочные ставки позволили компаниям годами брать займы под низкий процент, рефинансируя долг по низким фиксированным ставкам. Многие использовали деньги на инвестиции, но некоторые финансировали выкуп акций и поглощения. Когда ставки выросли после 2022 года, компании, которые зафиксировали долгосрочный долг, какое-то время были защищены, что помогает объяснить, почему более высокие ставки не сразу сказались на корпоративных финансах. Такая задержка удивила некоторых инвесторов, которые ожидали гораздо более быстрого давления на прибыль и маржу компаний.
Часто задаваемые вопросы
QE — это то же самое, что печатание денег?
QE создаёт резервы центральных банков, но эти резервы используются для покупки облигаций, а не раздаются напрямую, поэтому его влияние на расходы является косвенным.
Вызвало ли QE инфляцию 2021–2022 годов?
Он внёс вклад наряду с фискальными стимулами и шоками предложения; экономисты всё ещё спорят о том, насколько большим был этот вклад.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Конец QT (QE1 в декабре 2008 года, QE2 в ноябре 2010 года, QE3 в сентябре 2012 года, QE во время COVID в марте 2020 года; от менее чем 1 трлн долл. до 9 трлн долл.; эффекты на премии, волатильность и цены активов) — MUFG, декабрь 2025
- Баланс ФРС подпитывает культуру спасений (QE1 — до 2,3 трлн долл. в июне 2010 года; QE2 — до около 2,8 трлн долл.; QE3 — до 4,5 трлн долл.) — Quoth the Raven
- Периоды QE и QT (QE1 — 25 ноября 2008 года; QE2 — 600 млрд долл.; QE3 — 85 млрд долл. в месяц) — примечания к скрипту TradingView
- Без «taper tantrum» на этот раз? (доходность 10-летних казначейских облигаций США выросла примерно с 2% в мае 2013 года до примерно 3% в декабре) — FRED Blog, Федеральный резервный банк Сент-Луиса
- Банк Японии повысил ставки впервые за 17 лет (YCC с 2016 года; полоса расширена в конце 2022 года; YCC в основном отменён в 2024 году) — The Conference Board, март 2024