
Как рассчитать цену ликвидации в сделке с кредитным плечом на криптовалюте
Приблизительная оценка цены ликвидации для изолированной маржи по формулам для лонга и шорта, с примером при плече 10x и ставке поддерживающей маржи 0,5%. Комиссии и фандинг меняют итоговую цифру.
Для изолированной маржи приблизительная оценка цены ликвидации такова: лонг = вход × (1 − 1 ÷ плечо + ставка поддерживающей маржи) и шорт = вход × (1 + 1 ÷ плечо − ставка поддерживающей маржи). При плече 10x и ставке поддерживающей маржи 0,5% лонг ликвидируется примерно после падения на 9,5%. Комиссии и фандинг меняют реальную цифру.
Термины
Плечо: размер позиции, делённый на вашу маржу. $1 000 маржи при плече 10x контролируют позицию в $10 000.
Ставка поддерживающей маржи (MMR): минимальная доля стоимости позиции, которая должна оставаться в качестве маржи. Обычно она составляет около 0,5% для небольших позиций и растёт для крупных.
Изолированная маржа: под риском находится только маржа, выделенная для этой позиции. При кросс-марже весь ваш баланс поддерживает позицию, поэтому цена ликвидации зависит также от других ваших позиций.
Пример 1: лонг с плечом 10x
Вход $60 000, плечо 10x, MMR 0,5%.
Цена ликвидации = $60 000 × (1 − 0,10 + 0,005) = $60 000 × 0,905 = $54 300, падение на 9,5%.
Пример 2: шорт с плечом 10x
Тот же вход и MMR, позиция шорт.
Цена ликвидации = $60 000 × (1 + 0,10 − 0,005) = $65 700, рост на 9,5%.
Как плечо влияет на цену ликвидации
Лонг при $60 000, MMR 0,5%:
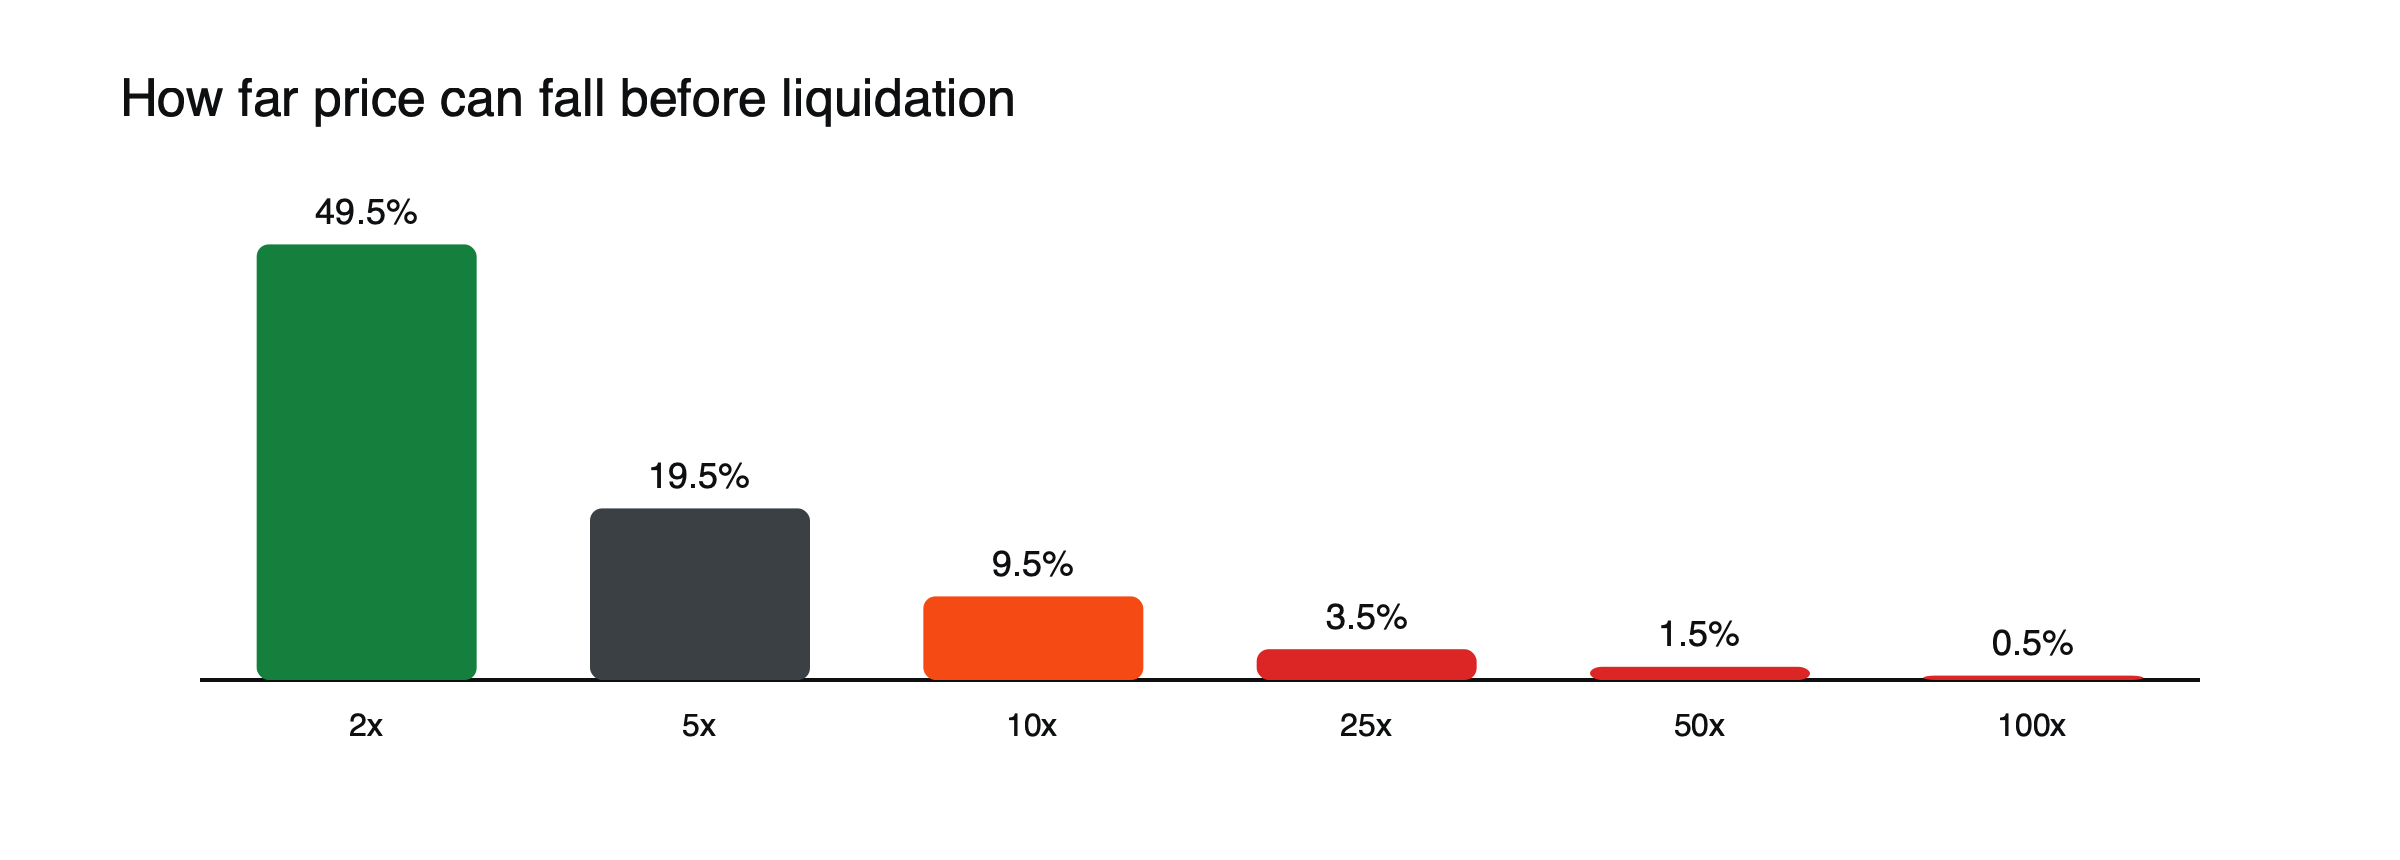 Рисунок: падение до ликвидации для лонга в зависимости от плеча (MMR 0,5%, оценка до учёта комиссий).
| Плечо | Цена ликвидации | Падение до ликвидации |
|---|---|---|
| 2x | $30 300 | 49,5% |
| 5x | $48 300 | 19,5% |
| 10x | $54 300 | 9,5% |
| 25x | $57 900 | 3,5% |
| 50x | $59 100 | 1,5% |
| 100x | $59 700 | 0,5% |
При плече 50x или 100x достаточно обычного внутридневного движения цены.
Пример 3: крупная позиция
Биржи повышают ставку поддерживающей маржи для более крупных позиций. Допустим, тот же лонг с плечом 10x при $60 000 достаточно велик, чтобы попасть в уровень с MMR 1%. (Условный уровень.)
Цена ликвидации = $60 000 × (1 − 0,10 + 0,01) = $54 600, падение всего на 9,0% вместо 9,5%.
Чем крупнее позиция, тем меньше у неё запаса хода, даже при том же плече.
Пример 4: комиссии и фандинг
Вернёмся к лонгу на $10 000 с $1 000 маржи при $60 000. Допустим, из маржи списаны $8 торговых комиссий и $12 фандинга, и остаётся $980. Эффективное плечо теперь составляет около 10,2x.
Цена ликвидации ≈ $60 000 × (1 − 1 ÷ 10,2 + 0,005) ≈ $54 420, примерно на $120 ближе, чем исходная оценка.
Небольшие издержки накапливаются при долгом удержании позиции, особенно когда фандинг высокий.
Пример 5: кросс-маржа
Теперь допустим, что тот же лонг на $10 000 использует кросс-маржу, а весь ваш счёт содержит $5 000 без других позиций. Баланс счёта, а не только $1 000, поддерживает сделку, поэтому эффективное плечо составляет 2x.
Цена ликвидации ≈ $60 000 × (1 − 0,5 + 0,005) = $30 300.
Позиция может выдержать гораздо большее падение, но если цена действительно дойдёт до этого уровня, вы потеряете почти все $5 000, а не $1 000.
Что меняет реальную цифру
- Комиссии и фандинг, списанные с маржи, приближают ликвидацию.
- Ступенчатая MMR: для крупных позиций требуется больше поддерживающей маржи.
- Марк-цена: для ликвидации используется марк-цена биржи, а не цена последней сделки.
- Добавление маржи отодвигает ликвидацию дальше; добавление к убыточной позиции может приблизить её.
Перед подтверждением ордера биржа показывает точную цену ликвидации; используйте её, а не оценку.
Цена ликвидации и цена банкротства
Важны две цены. Цена ликвидации — это уровень, при котором биржа забирает вашу позицию под свой контроль, пока на счёте ещё остаётся некоторая маржа. Цена банкротства — это уровень, при котором ваша маржа была бы в точности равна нулю. Разрыв между ними, задаваемый поддерживающей маржой, даёт бирже возможность закрыть позицию так, чтобы убыток не превысил вашу маржу. Если ей удаётся закрыть позицию выше цены банкротства, остаток обычно направляется в страховой фонд биржи, а не возвращается вам.
Частичная ликвидация
Некоторые биржи закрывают крупные позиции поэтапно, ликвидируя ровно столько, сколько нужно, чтобы вернуть оставшуюся позицию выше требуемого уровня поддерживающей маржи. В результате у вас может остаться позиция меньшего размера и новая, немного иная цена ликвидации, которая тоже может быть достигнута, если рынок продолжит движение.
Полезное эмпирическое правило: сравните расстояние до ликвидации с типичным дневным диапазоном колебаний актива. Если биткоин часто движется на 3–5% за день, позиция, которая ликвидируется при движении на 3,5%, с большей вероятностью будет закрыта обычным рыночным шумом, а не потому, что торговая идея оказалась неверной. Более низкое плечо превращает этот шум в то, что позиция может пережить.
Как сдвинуть цену ликвидации
- Добавьте маржу к позиции: это снижает эффективное плечо и отодвигает ликвидацию дальше.
- Уменьшите размер позиции, что даёт такой же эффект.
- Не усредняйте убыточную позицию с большим плечом: добавление к убыточному лонгу увеличивает размер позиции и может приблизить ликвидацию.
- Закройте часть позиции заранее, а не ждите, пока биржа сделает это за вас по худшей цене.
Оставьте запас хода
Стоп-лосс должен находиться заметно раньше вашей цены ликвидации, а расстояние до ликвидации должно быть большим по сравнению с обычными дневными колебаниями актива. На быстром рынке цена может одновременно пройти множество уровней ликвидации; см. что вызывает каскады ликвидаций, ошибки в бессрочных фьючерсах, ведущие к ликвидации и что такое бессрочные фьючерсы.
Торговля с плечом увеличивает как убытки, так и прибыль и может привести к быстрой потере всей вашей маржи.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Стоп-лосс до ликвидации
В лонге с плечом 10x, описанном выше, ликвидация находится на уровне 54 300 $. Стоп-лосс, например при падении на 4%, закроет сделку примерно по 57 600 $, потеряв около 400 $ из 1 000 $ маржи вместо практически всей суммы. (Иллюстративный пример.) На быстрых рынках стоп может исполниться ниже своего уровня, поэтому его размещение заметно раньше ликвидации, а не просто выше неё, оставляет запас на такое проскальзывание.
Часто задаваемые вопросы
Почему цена ликвидации на бирже отличается от моего расчёта?
Биржи учитывают точные уровни поддерживающей маржи, комиссии, фандинг и правила расчёта цены маркировки, а в режиме кросс-маржи учитываются и другие позиции. Простая формула даёт оценку; действительным является число на экране ордера.
Меняется ли цена ликвидации после открытия сделки?
Да, если меняется маржа. На неё влияют платежи фандинга, комиссии, добавленная маржа и, в режиме кросс-маржи, прибыли или убытки по другим позициям.