
Почему оплата за поток ордеров так спорна
Оплата за поток ордеров (PFOF) финансировала торговлю без комиссии, но создает для брокеров стимул направлять ордера тому, кто платит больше. Разбираем, как это работает и почему правила в ЕС, Великобритании и США различаются.
Оплата за поток ордеров (PFOF) — это ситуация, когда маркет-мейкер платит брокеру за то, чтобы тот направлял ему ордера клиентов. Она финансировала торговлю без комиссии, но создает для брокеров стимул направлять ордера тому, кто платит, а не тому, кто предлагает лучшую цену. Великобритания запретила её с 2012 года, а ЕС полностью запрещает с 30 июня 2026 года; США разрешают её при условии раскрытия информации.
Как это работает
- Клиент размещает ордер через брокера.
- Брокер направляет его оптовому исполнителю, например Citadel Securities или Virtu.
- Оптовый исполнитель исполняет ордер, часто по немного лучшей цене, чем публичная котировка, и платит брокеру небольшую комиссию, обычно доли цента за акцию.
Экономика одного ордера на примере
Предположим, клиент покупает 200 акций, по которым котировка составляет $50,00 на покупку (bid) и $50,02 на продажу (ask). (Условный сценарий.) Оптовый исполнитель исполняет ордер по $50,015, то есть на полцента лучше цены ask, что дает клиенту $1,00 ценового улучшения. Он платит брокеру $0,0015 за акцию, или $0,30, за ордер. Затем оптовый исполнитель управляет своей позицией, стремясь заработать часть оставшегося спреда на множестве сделок. Клиент не платит комиссии, брокер получает $0,30, а оптовый исполнитель получает небольшую ожидаемую прибыль. Мог ли клиент получить лучшие условия в другом месте — вот в чем суть спора.
Аргументы в пользу
Сторонники утверждают, что розничные клиенты получают торговлю без комиссии и ценовое улучшение. Некоторые исследования показали, что выплаты PFOF были незначительны по сравнению с ценовым улучшением, которое получали клиенты.
Аргументы против
Критики говорят, что брокеры могут направлять ордера тому, кто платит больше, а не тому, кто обеспечивает наилучшее исполнение, и что практика поощряет частую торговлю. На PFOF пришлось 81% выручки Robinhood в первом квартале 2021 года, а Robinhood заплатила $65 млн для урегулирования обвинений SEC в связи с раскрытием информации об этой практике.
Опционы и поток ордеров
Выплаты за опционные ордера обычно намного больше в расчете на контракт, чем выплаты за ордера на акции, поскольку спреды по опционам шире. Поэтому торговля опционами особенно выгодна брокерам, которые полагаются на выплаты за поток ордеров. Критики утверждают, что это создает для брокеров стимул продвигать торговлю опционами неопытным клиентам, которые могут быстро потерять деньги. Сторонники возражают, что клиенты по-прежнему выигрывают от торговли без комиссии и конкурентного исполнения.
Раскрытие информации в США
Американские брокеры обязаны публиковать ежеквартальные отчеты о том, куда они направляют ордера и какие выплаты получают, а торговые площадки публикуют статистику качества исполнения, включая ценовое улучшение и скорость исполнения. Эти требования к раскрытию были обновлены в 2024 году, чтобы охватить больше компаний и предоставить более подробные показатели. Они позволяют проводить сравнения, хотя их интерпретация требует осторожности. См. почему лучшее исполнение важно для трейдеров.
Как различаются правила
| Подход | |
|---|---|
| Великобритания | Запрещено с 2012 года; в 2026 году FCA заявил, что пересмотрит свою позицию |
| Европейский союз | Запрещено по MiFIR; немецкое исключение закончилось 30 июня 2026 года |
| США | Разрешено при условии раскрытия; предложение SEC 2022 года было отозвано в 2025 году |
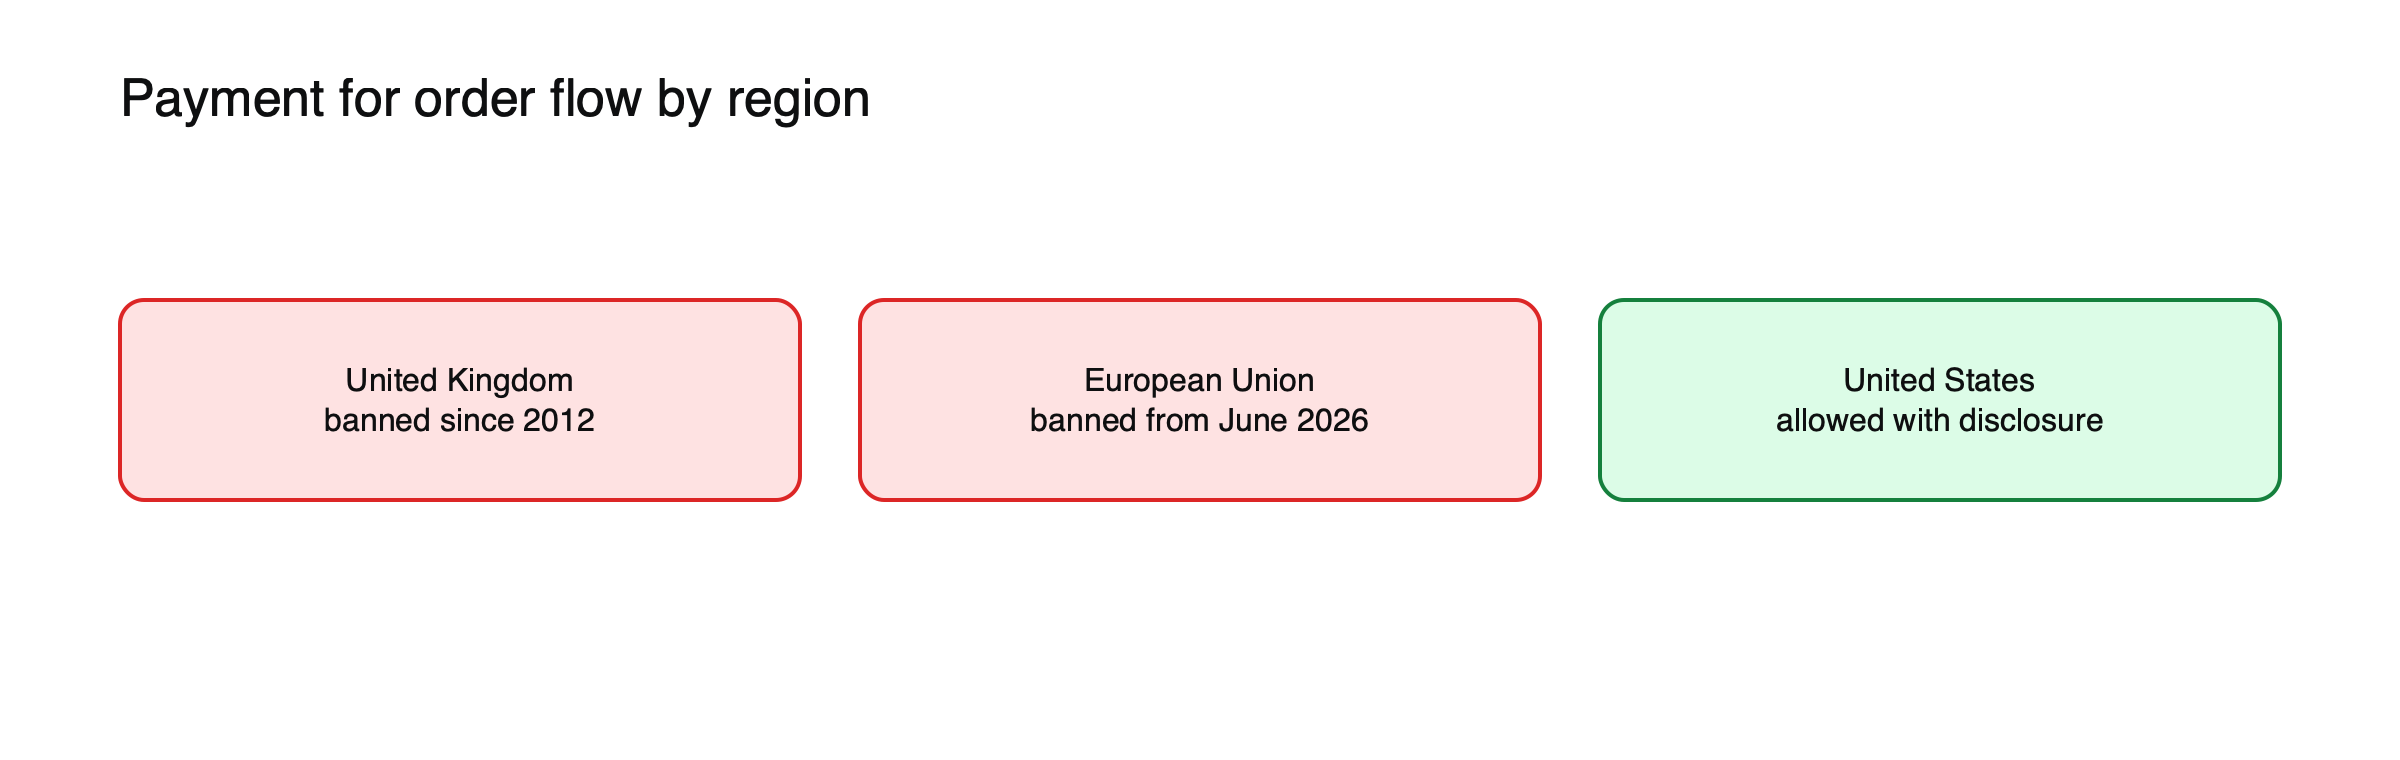 Рисунок: одна и та же практика, три регуляторных решения.
Что изменилось после запретов
Некоторые брокеры ЕС ввели абонентскую или иную плату, чтобы компенсировать утраченную выручку от PFOF. Один из анализов показал, что розничные спреды существенно не расширились после запрета в ЕС.
См. почему лучшее исполнение важно для трейдеров, как маркет-мейкеры зарабатывают деньги и что на самом деле изменила торговля без комиссии.
Внимание к мем-акциям
В январе 2021 года, когда Robinhood 28 января ограничила покупку акций GameStop и других бумаг на фоне безумия мем-акций, внимание переключилось на её зависимость от оплаты за поток ордеров, которая составляла 81% её выручки в первом квартале 2021 года. Слушания в Конгрессе изучали, создавала ли эта модель конфликты интересов, однако Конгресс не запретил её. См. что произошло при шорт-сквизе GameStop.
Как это сравнивается с ценообразованием CFD
Провайдеры CFD, как правило, не получают оплату за поток ордеров таким же образом, поскольку клиенты торгуют напрямую с провайдером. Вместо этого провайдер зарабатывает на спредах, комиссиях и финансировании. Конфликт интересов принимает иную форму: провайдер может получать прибыль, когда клиенты проигрывают, поэтому действуют правила лучшего исполнения и управления конфликтами интересов. См. как зарабатывают маркет-мейкеры.
Вопросы, которые стоит задать брокеру
- Получает ли брокер оплату за поток ордеров и от кого?
- Какое улучшение цены показывают его отчёты об исполнении?
- Направляются ли ордера на опционы иначе, чем ордера на акции?
- Какие комиссии заменяют оплату за поток ордеров там, где она запрещена?
Конкуренция между оптовыми продавцами
Несколько крупных оптовых продавцов обрабатывают большинство розничных ордеров на акции в США. Брокеры могут сравнивать их по улучшению цены, скорости и выплатам, и многие распределяют ордера между несколькими из них. Критики утверждают, что концентрация ограничивает конкуренцию и что больше розничных ордеров должны взаимодействовать на публичных биржах, где против них могли бы торговать другие инвесторы. Сторонники утверждают, что конкуренция оптовых продавцов за поток ордеров уже обеспечивает лучшие цены, чем биржи, для большинства розничных ордеров.
Что изменилось в 2026 году
Запрет ЕС полностью вступил в силу 30 июня 2026 года, когда завершился переходный период, допускавший оплату за поток ордеров в Германии. В Великобритании, где она запрещена с 2012 года, FCA в 2026 году заявило, что пересмотрит свою позицию. В США предложение 2022 года об изменении порядка обработки розничных ордеров было отозвано в 2025 году, и практика осталась разрешённой при условии раскрытия информации.
Криптовалюты и поток ордеров
Некоторые криптоприложения направляют ордера клиентов маркет-мейкерам или получают доход от спредов способами, схожими с оплатой за поток ордеров, хотя правила раскрытия информации часто менее развиты, чем для акций. Сравнение полученной цены с ценами на крупных биржах — один из способов оценить исполнение.
Распространённые неправильные представления
- Убеждение, что торговля без комиссии не имеет скрытых издержек.
- Предположение, что оплата за поток ордеров всегда означает худшие цены.
Сколько зарабатывают брокеры
Для некоторых брокеров оплата за поток ордеров составляет значительную долю выручки. У Robinhood она составляла 81% выручки в первом квартале 2021 года, на пике бума розничной торговли. Другие брокеры больше полагаются на проценты по клиентским средствам, маржинальное кредитование или подписки. Структура доходов важна, поскольку от неё зависит, какие виды деятельности брокер заинтересован поощрять. См. что на самом деле изменила торговля без комиссии.
Альтернативы оплате за поток ордеров
Там, где оплата за поток ордеров запрещена, брокеры перешли на другие модели: небольшие комиссии за сделку, ежемесячные подписки, сборы за конвертацию валют, направление ордеров на биржи с передачей клиентам ребейтов или доход от процентов на остатки средств. Один анализ показал, что розничные спреды существенно не расширились после запрета в ЕС, что указывает на то, что клиенты не проиграли в качестве исполнения, хотя некоторые столкнулись с новыми комиссиями.
Чтение статистики исполнения на примере
Предположим, один брокер сообщает о среднем улучшении цены в $1,50 на ордер на 100 акций и получает $0,15 на ордер в виде выплат, а другой сообщает об улучшении в $0,80 без выплат. (Иллюстративные цифры.) Только по этим данным клиенты первого брокера получают больше, несмотря на выплаты. Но статистика зависит от типов ордеров, их размеров и рыночных условий, поэтому сравнения лучше всего работают для похожих ордеров и периодов. Изучение одновременно данных об улучшении цены и о выплатах даёт более сбалансированную картину, чем любой из показателей по отдельности.
Почему регуляторы расходятся во мнениях
Регуляторы по-разному взвешивают одни и те же компромиссы. Великобритания и ЕС пришли к выводу, что конфликт интересов перевешивает выгоды, и запретили эту практику. Регуляторы США вместо этого опираются на раскрытие информации и обязанности по лучшему исполнению. Каждый подход отражает разную структуру рынка: в США есть крупная отрасль оптового маркет-мейкинга, тогда как европейские розничные ордера чаще направляются на биржи или брокерам, действующим как контрагенты.
Что это значит для трейдеров CFD и криптовалют
Оплата за поток ордеров в основном касается трейдеров акциями и опционами в США, которые пользуются брокерами без комиссий. Трейдеры CFD сталкиваются с другой структурой, где издержки проявляются в спредах, комиссиях и финансировании, а трейдеры криптовалютой часто платят через спреды в приложениях. В каждом случае практический вопрос один и тот же: какова совокупная стоимость сделки и справедливо ли исполнение по сравнению с более широким рынком? Ответить на него помогают сравнение цен исполнения с независимыми источниками котировок и изучение политики исполнения провайдера. Ответ часто важнее того, взимается ли видимая комиссия вообще. См. Издержки торговли CFD.
Часто задаваемые вопросы
Законна ли оплата за поток ордеров?
В США — да, при условии раскрытия информации. Она запрещена в Великобритании и, после переходного периода, во всём ЕС.
Делает ли она мои сделки дороже?
Данные противоречивы: одни исследования показывают, что клиенты получают улучшение цены, другие утверждают, что они могли бы получать лучшие цены на биржах.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Оплата за поток ордеров: объяснение (запрет в Великобритании с 2012 года; запрет в ЕС по статье 39a MiFIR с немецким переходным периодом до 30 июня 2026 года; брокеры добавили комиссии) — LearnSignal
- FCA рассматривает возможные изменения в оплате за поток ордеров (обзор FCA в 2026 году; полный запрет в ЕС с 30 июня 2026 года) — The TRADE
- Оплата за поток ордеров (предложение SEC отозвано в 2025 году) — Wikipedia
- Robinhood получает поддержку, когда Конгресс отказывается от запрета (PFOF — 81% выручки Robinhood в первом квартале 2021 года) — Fox Business
- Оплата за поток ордеров (мировое соглашение Robinhood с SEC на 65 миллионов долларов) — University of Miami International and Comparative Law Review
- Регуляторы упускают суть PFOF (выплаты 0,001–0,002 доллара за акцию против улучшения цены) — IFLR
- Оплата за поток ордеров (розничные спреды существенно не расширились после запрета в ЕС) — Fin Still
- Какими были крупнейшие шорт-сквизы в истории? (Robinhood приостановил покупки 28 января 2021 года) — IG