
Ошибки корреляции, которые незаметно удваивают ваш риск на Forex
Позиции, которые выглядят разными, могут быть одной и той же ставкой. Аудит примерного счёта показывает, как незаметно складывается риск на Forex.
Ошибки корреляции на Forex возникают, когда позиции выглядят разными, но по сути являются одной и той же ставкой: накопление долларовых пар в одном направлении, хеджирование парами, которые движутся одинаково, игнорирование общей валюты в кросс-курсах, доверие устаревшим корреляциям и забывание о том, как кризисы их меняют. Аудит одного примерного счёта показывает, насколько незаметно накапливается риск.
Рассматриваемый счёт
Трейдер с счётом в $20,000 держит шесть позиций, каждая из которых открыта по, казалось бы, отдельной причине. (Иллюстративный счёт и цены.)
| Позиция | Объём | Заявленная причина |
|---|---|---|
| Лонг EUR/USD по 1.1000 | 1 лот | ЕЦБ, как ожидается, сохранит жёсткую позицию |
| Лонг GBP/USD по 1.2700 | 1 лот | Сильный рост зарплат в Великобритании |
| Лонг AUD/USD по 0.6600 | 0.5 лота | Рост цен на железную руду |
| Шорт USD/CHF по 0.8800 | 0.5 лота | «Хедж» для остальных сделок |
| Лонг EUR/JPY по 165.00 | 0.5 лота | Сила евро, слабая иена |
| Шорт USD/CAD по 1.3600 | 0.5 лота | Рост цен на нефть |
Шесть идей, шесть пар. Аудит ниже разбирает их по одной валюте.
Находка 1: пять позиций, одна ставка на доллар
Разложив каждую пару на её две валюты, видно, что пять из шести позиций являются шортом по доллару США: около $110,000 через EUR/USD, $127,000 через GBP/USD, $33,000 через AUD/USD и по $50,000 через USD/CHF и USD/CAD. Счёт имеет короткую позицию примерно на $370,000 в долларах, что примерно в 18 раз превышает его капитал. Общий рост доллара на 2% против этих валют обошёлся бы примерно в $7,400, то есть более чем в треть счёта, независимо от того, насколько обоснована была каждая отдельная идея. Ошибка заключается в накоплении долларовых сделок; решение состоит в том, чтобы суммировать экспозицию по валютам, а не по парам.
Находка 2: хедж, который не является хеджем
Короткая позиция по USD/CHF должна была компенсировать риск. Но шорт USD/CHF означает короткую позицию по доллару и длинную по швейцарскому франку, что усиливает долларовую ставку, а не уравновешивает её. EUR/USD и USD/CHF обычно движутся в противоположных направлениях на графике, поэтому позиция и выглядела как хедж. Однако при одновременном лонге EUR/USD и шорте USD/CHF обе позиции получают прибыль или убыток от одних и тех же движений доллара. Ошибка заключается в хеджировании парой, взаимосвязь которой была понята неверно. Решение: прежде чем называть позицию хеджем, выпишите валюты, которые покупаются и продаются. См. how currency correlations work.
Находка 3: иена, спрятанная в кросс-курсе
Длинная позиция по EUR/JPY означает лонг по евро и шорт по иене. В сочетании с лонгом EUR/USD счёт в совокупности длинный примерно на 150,000 евро, а короткая позиция по иене добавляет второй, отдельный риск: в условиях снижения склонности к риску иена, как правило, резко укрепляется. Кросс-курс выглядел как вариация идеи по евро; на самом деле он добавил новую экспозицию, которая ведёт себя плохо именно в тех условиях, которые также ударили бы по позиции AUD/USD. Ошибка заключается в игнорировании кросс-курсов; решение состоит в том, чтобы разбивать каждый кросс-курс на его две валюты. См. how cross rates are calculated.
Находка 4: корреляция, принятая на веру
Короткая позиция по USD/CAD опирается на предположение, что рост цен на нефть поддерживает канадский доллар. Эта связь временами была сильной, а временами отсутствовала: корреляция между нефтью и канадским долларом снизилась примерно с 0.76 до около −0.1 в течение нескольких месяцев в 2010 и 2011 годах. Если сейчас на канадский доллар влияют процентные ставки или торговые новости, идея с нефтью может иметь мало общего с результатом. Ошибка заключается в доверии устаревшим данным; решение состоит в том, чтобы проверить актуальную взаимосвязь, прежде чем на неё полагаться. См. why USD/CAD moves with oil prices.
Находка 5: проверка на кризис
Наконец, аудит спрашивает, что произойдёт в день резкого снижения склонности к риску. Допустим, доллар растёт на 2% против евро, фунта, швейцарского франка и канадского доллара, австралийский доллар падает на 4%, а иена растёт на 3% против евро. Большинство позиций теряют вместе: шорты по доллару, лонг по австралийскому доллару и лонг по евро-иене одновременно движутся против счёта. Корреляции, которые в спокойных рынках казались умеренными, приближаются к единице. Ошибка заключается в забывании о кризисах; решение состоит в том, чтобы рассчитывать совокупную экспозицию для кризисного дня, а не для обычного. См. why correlations go to one in a crisis.
Счёт, пересобранный заново
Пересмотренная версия сохраняет две-три самые сильные идеи и рассчитывает их как одну совокупную ставку на доллар, при этом общий риск близок к тому, который трейдер принял бы по одной сделке. Если нужен настоящий хедж, его выбирают по валютам, например небольшую позицию, которая выигрывает при росте иены, а не по внешнему виду графика. Каждый кросс перечисляется по своим двум валютам, а корреляции перепроверяются ежемесячно.
Аудит в одной таблице
| Находка | Ошибка | Исправление |
|---|---|---|
| Короткие позиции по доллару в пяти сделках | Накопление сделок в одной и той же валюте | Суммировать экспозицию по каждой валюте |
| USD/CHF в шорте как «хедж» | Хеджирование парой, которая движется так же | Выписать валюты до хеджирования |
| EUR/JPY добавляет короткую иену | Игнорирование кроссов | Разбивать кроссы на две валюты |
| Считалось, что нефть и CAD связаны | Доверие устаревшим корреляциям | Перепроверять недавние взаимосвязи |
| Всё теряет в день бегства от риска (risk-off) | Игнорирование кризисов | Рассчитывать размер позиций на кризисный сценарий |
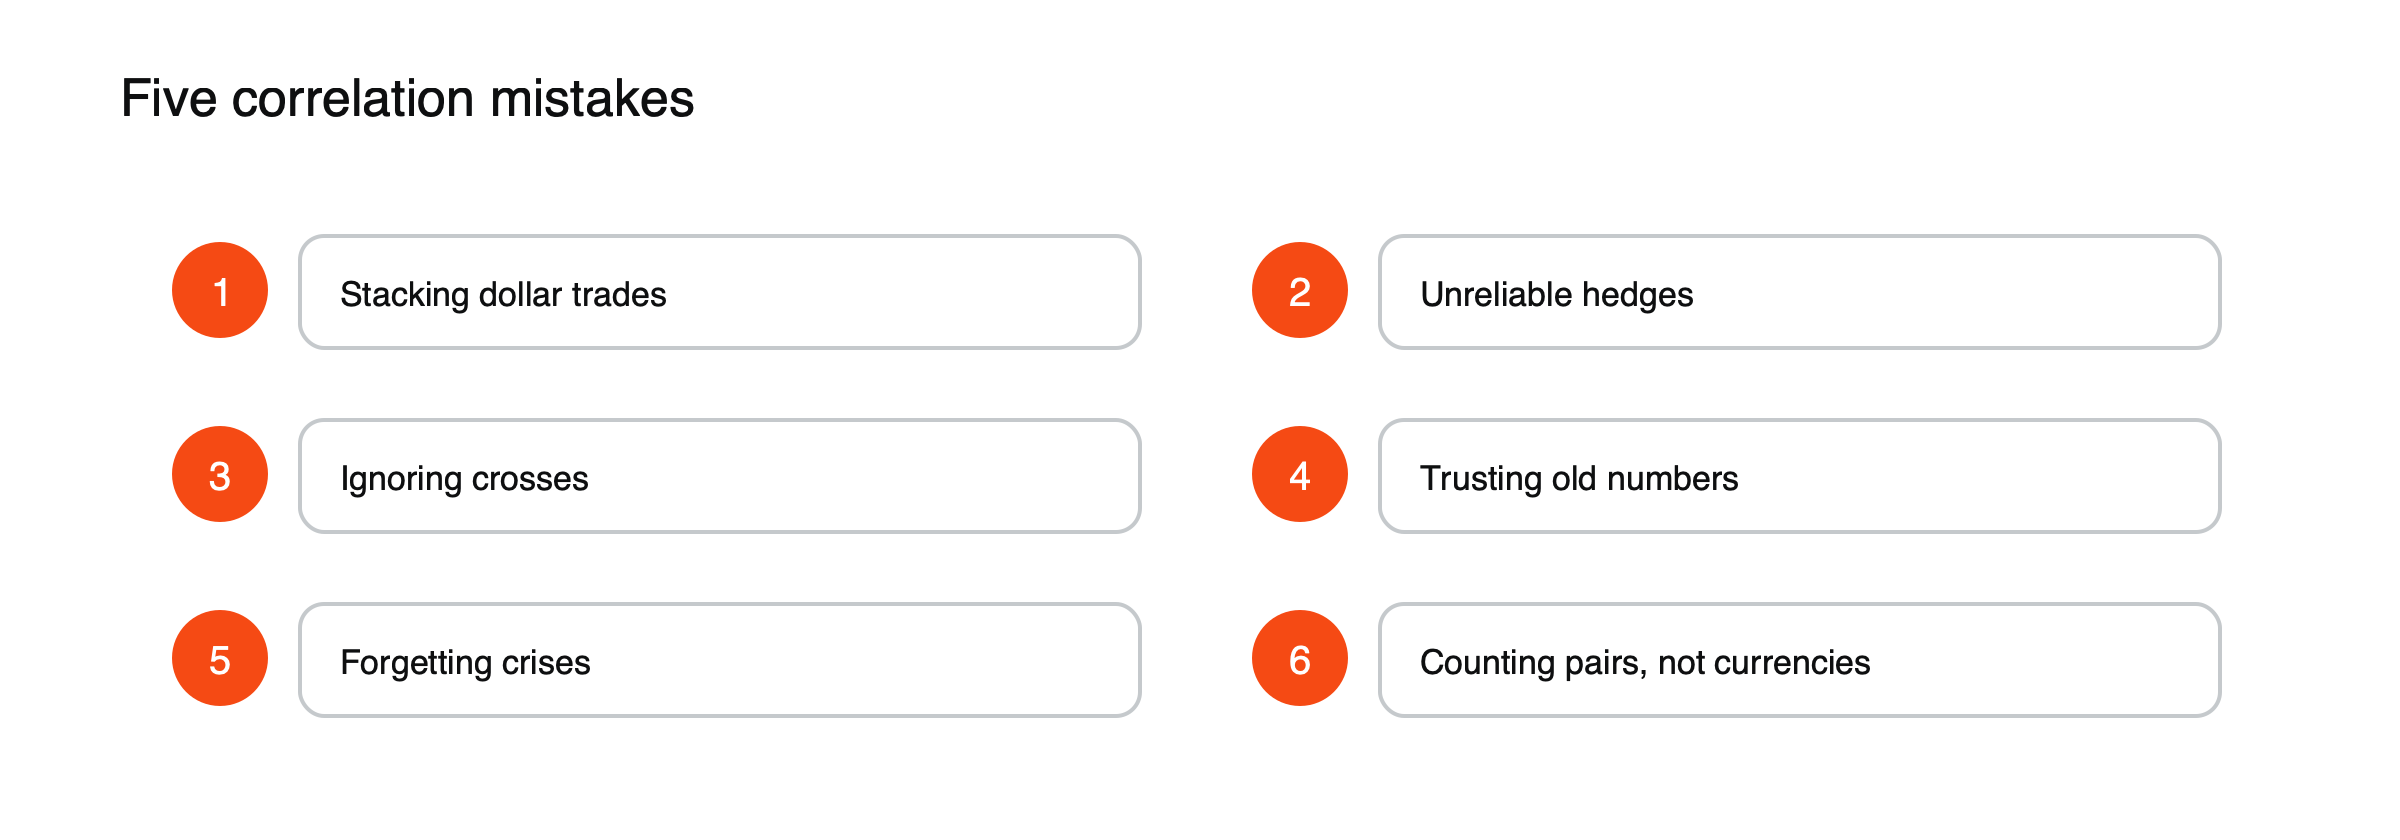
Рисунок: пять способов, которыми корреляция удваивает риск.
Аудит собственного счёта
Раз в неделю перечислите все открытые позиции по купленным и проданным валютам, подсчитайте экспозицию по каждой валюте в валюте вашего счёта и сравните самую большую экспозицию с вашим капиталом. Затем представьте движение валюты на 2% и резкий день risk-off и запишите убытки. Если любое из этих чисел больше того, что вы приняли бы по одной сделке, счёт несёт больше коррелированного риска, чем подсказывает количество позиций. См. как рассчитать размер позиции на форексе и что движет ценами валют.
Таблица экспозиции, разобранная по шагам
Пересчёт каждой ноги в доллары даёт самую ясную картину для примерного счёта. (Приблизительные значения при иллюстративных ценах, указанных выше.)
| Валюта | Чистая экспозиция | Кратность от капитала $20 000 |
|---|---|---|
| Доллар США | Около −$370 000 | Около 18,5 раза, короткая |
| Евро | Около +$165 000 | Около 8 раз, длинная |
| Фунт стерлингов | Около +$127 000 | Около 6 раз, длинная |
| Японская иена | Около −$55 000 | Около 3 раз, короткая |
| Швейцарский франк, канадский и австралийский доллары | Около +$50 000, +$50 000, +$33 000 | Около 2,5, 2,5 и 1,7 раза, длинная |
Если смотреть так, счёт — это не шесть сделок, а одна очень крупная ставка против доллара, меньшая ставка против иены и набор длинных позиций в валютах, которые склонны расти или падать вместе с глобальным аппетитом к риску.
Инструменты, которые помогают
Многие торговые платформы могут показывать экспозицию по валютам, а не по позициям, а шаблоны таблиц могут делать то же самое на основе списка открытых сделок. Таблицы корреляций, которые публикуют брокеры и поставщики данных, показывают недавние взаимосвязи между парами за разные периоды. Использование обоих инструментов, то есть экспозиции по валютам и актуальных корреляций, позволяет поймать большинство проблем, выявленных в этом аудите, до того, как они превратятся в убытки.
За пределами валютных пар
Тот же аудит применим к целым счетам, на которых наряду с валютами есть CFD на фондовые индексы, сырьевые товары или криптовалюты. Длинная позиция по фондовому индексу, длинная позиция по австралийскому доллару и длинная позиция в высокодоходной валюте, как правило, теряют вместе, когда аппетит к риску резко падает, тогда как золото и иена часто движутся в противоположную сторону. Объединение всех позиций в одном представлении экспозиции, сгруппированном по реакции на день risk-off, показывает, диверсифицирован ли счёт или просто выглядит крупнее, чем есть. См. риск-он против риск-офф.
Как часто пересматривать аудит
Валютные экспозиции меняются каждый раз, когда позиция открывается, закрывается или меняется в объёме, а корреляции смещаются под влиянием экономических новостей. Быстрая проверка в начале каждой недели, а также перед добавлением любой позиции в валюте, которая уже есть в портфеле, помогает поддерживать актуальную картину. Полный обзор, включая стресс-тест на кризис, имеет смысл проводить ежемесячно и после любого периода необычной рыночной напряжённости, когда взаимосвязи между валютами с наибольшей вероятностью изменились. Ведение датированного журнала каждой проверки также показывает, как экспозиция менялась со временем, и именно здесь скрытый риск часто незаметно накапливается.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.