
Что такое обратные ETF?
Обратные ETF стремятся обеспечить противоположную дневную доходность индекса с помощью фьючерсов или свопов. Из-за ежедневной перенастройки их результаты за недели и месяцы могут заметно отличаться от обратной доходности индекса.
Обратные ETF стремятся обеспечить противоположную доходность индекса за один день с помощью фьючерсов или свопов: если индекс сегодня падает на 1%, обратный ETF с коэффициентом −1x стремится вырасти примерно на 1%. Поскольку они ежедневно перенастраиваются, доходность за недели или месяцы может заметно отличаться от обратной доходности индекса. Они предназначены для краткосрочного использования.
Как они работают
Фонд использует деривативы, чтобы открыть короткую позицию, равную его активам, а затем ежедневно ребалансирует её, чтобы следующий день начинался с целевой экспозиции.
Почему долгосрочные результаты расходятся
Пример: индекс вырос со 100 до 110 (+10%), а затем вернулся к 100 (−9,09%). Итог — ноль. Обратный ETF с −1x падает на 10% до 90, а затем растёт на 9,09% примерно до 98,2, то есть убыток около 1,8%, хотя индекс закончил там же, где начинал. (Примерные значения.)
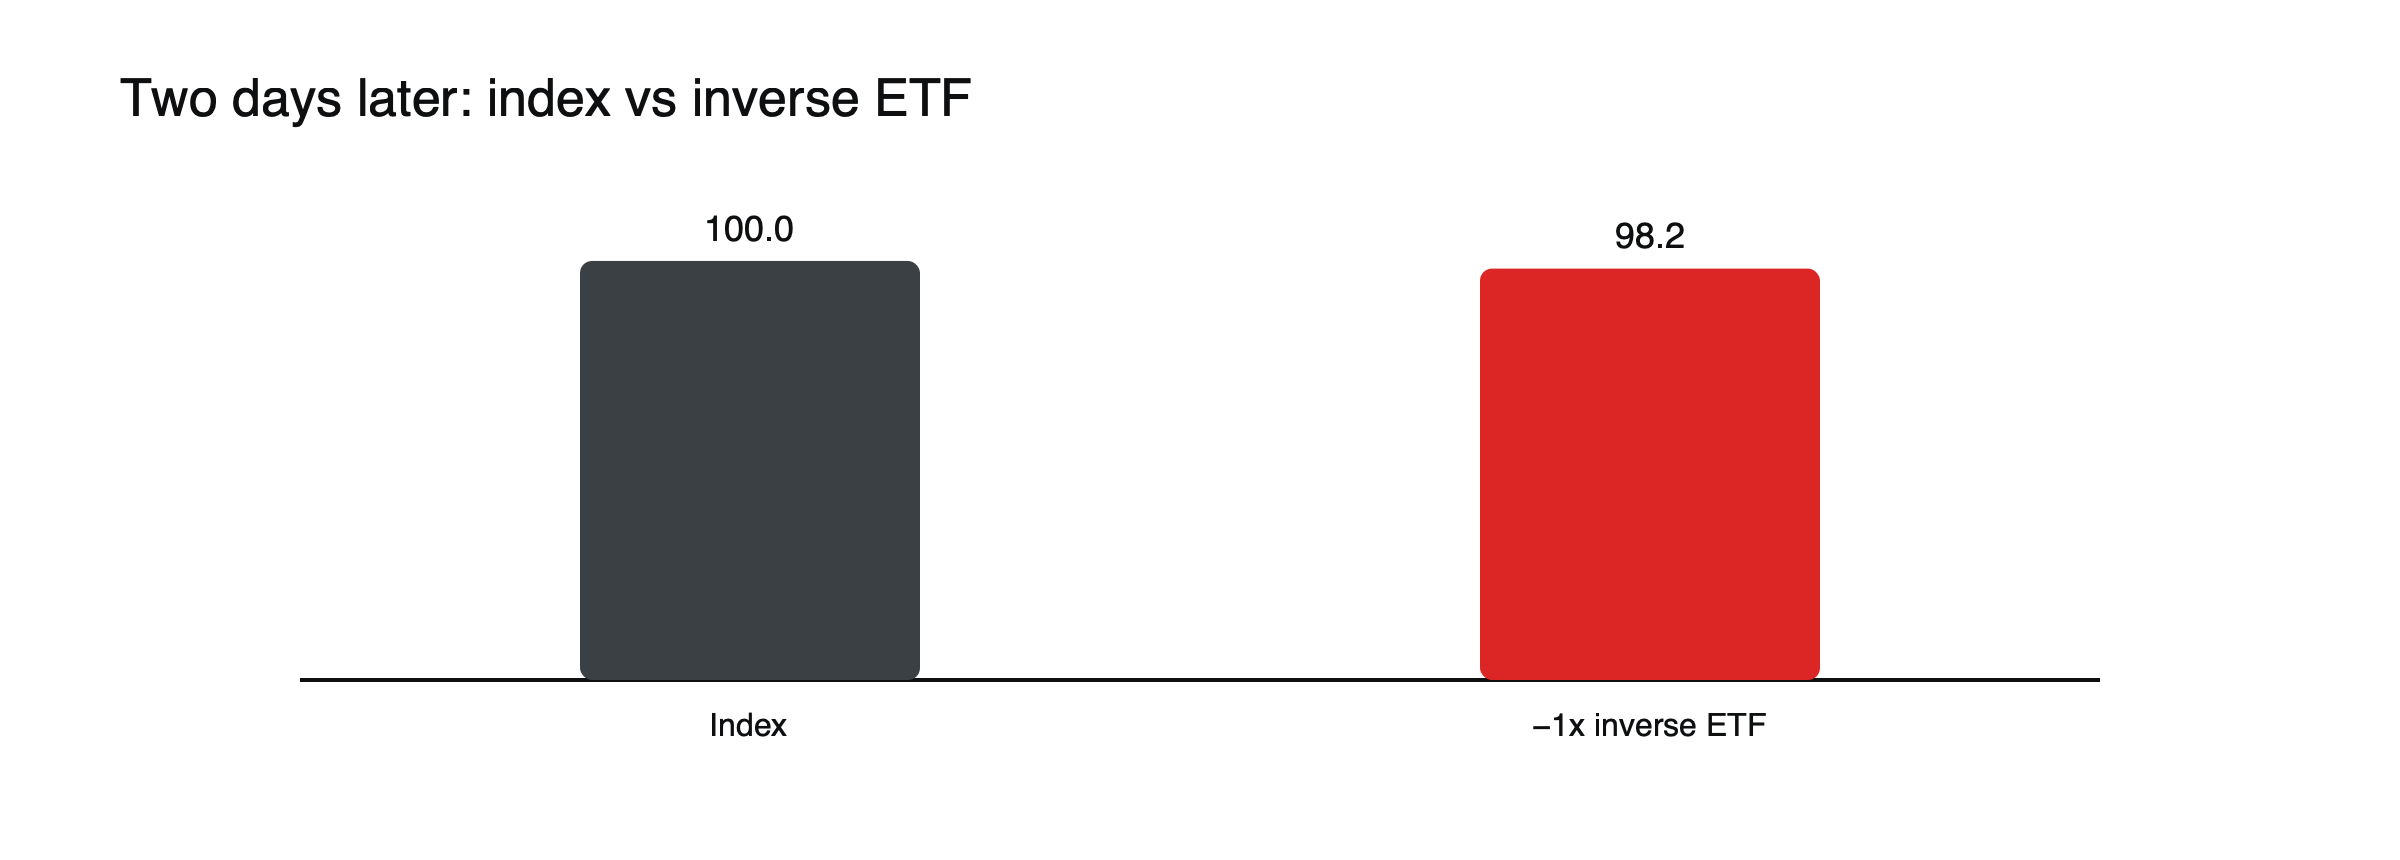
Рисунок: дрейф из-за ежедневной перенастройки (примерные значения).
Этот эффект усиливается с ростом волатильности и кредитного плеча. См. как распад из-за волатильности снижает доходность ETF с кредитным плечом.
Десять пилообразных дней, наглядно
Допустим, индекс в течение десяти торговых дней попеременно растёт на 3% и падает на 3%. В итоге он оказывается примерно на 0,45% ниже. Обратный ETF с −1x, от которого можно было бы ожидать роста около 0,45%, фактически тоже заканчивает примерно на 0,45% ниже, а обратный ETF с −2x — примерно на 1,8% ниже. (Примерные значения, до комиссий.) На боковом, волатильном рынке и индекс, и его обратный инструмент могут терять деньги одновременно.
Устойчивое снижение, наглядно
Теперь допустим, что индекс падает на 1% каждый день в течение десяти дней, то есть совокупно примерно на 9,6%. Обратный ETF с −1x растёт примерно на 1% в день, что с учётом сложения даёт прирост около 10,5%, немного больше падения индекса. В устойчивых трендах ежедневная перенастройка может работать в пользу держателя; проблема в том, что тренды редко движутся по прямой. (Примерные значения.)
Кто их использует
Трейдеры, которые ищут краткосрочную защиту от падения или хеджирование без маржинального счёта.
Риски
- Дрейф из-за сложных процентов на периодах длиннее одного дня.
- Более высокие комиссии, чем у обычных индексных ETF.
- Обратные версии с плечом (−2x, −3x) усиливают всё.
Сроки удержания
Обратные ETF рассчитаны на то, чтобы обеспечить свою целевую доходность за один день. В документах фонда обычно предупреждается, что доходность за более длительные периоды может существенно отличаться от обратной доходности индекса. Многие профессиональные пользователи держат их часами или днями, ежедневно проверяя позиции, а не используют как долгосрочное хеджирование.
Обратные ETF и шорт через CFD
Короткий CFD отслеживает обратную доходность индекса непрерывно, а не сбрасывает её ежедневно, но предполагает финансирование и требования к марже. См. как работает короткая продажа через CFD и что такое ETF.
Как устроены обратные ETF
Фонд обычно держит наличные и краткосрочные государственные ценные бумаги и заключает свопы или продаёт фьючерсы на сумму, равную его активам. В конце каждого дня он корректирует позиции, чтобы его экспозиция снова равнялась −1, либо −2, либо −3 от его активов. После дня, когда индекс падает, активы фонда выросли, и ему нужно увеличить короткую экспозицию; после роста — уменьшить её. Именно это ежедневное ребалансирование является источником как эффектов сложения, так и, в крупных фондах, торгов на закрытии.
Обратные ETF как хеджирование
Инвестор, владеющий акциями, может купить обратный ETF, чтобы частично компенсировать падение рынка без продажи акций и без маржинального счёта. За несколько дней хеджирование может работать хорошо. За месяцы, особенно на волатильных рынках, его стоимость может отклониться от задуманной компенсации, и инвестор может обнаружить, что потерял деньги, даже если рынок в целом незначительно упал. Регулярный пересмотр и перенастройка хеджа уменьшают это отклонение.
Комиссии и издержки
Обратные ETF обычно взимают значительно более высокие комиссии, чем обычные индексные ETF, часто около 1% в год, и несут издержки своих деривативов. Эти издержки добавляются к снижению доходности от ежедневной перенастройки на длительных периодах удержания.
Сравнение с короткой позицией через CFD
| Инверсный ETF | Короткая позиция по CFD | |
|---|---|---|
| Экспозиция | Сбрасывается ежедневно | Фиксированный размер до изменения |
| Необходимый счёт | Обычный брокерский счёт | Счёт CFD с маржинальным обеспечением |
| Максимальный убыток | Сумма инвестиции | Может превышать маржу; ограничен защитой от отрицательного баланса для розничных клиентов ЕС |
| Стоимость удержания | Комиссия фонда и издержки по производным инструментам | Ежедневное финансирование |
| Отслеживание в долгосрочной перспективе | Отклоняется на волатильных рынках | Напрямую следует за ценой |
Инверсные ETF при резком падении: пример
Предположим, индекс падает примерно на 12% за один день, как S&P 500 16 марта 2020 года. Инверсный ETF с множителем −1x вырос бы в этот день примерно на 12% до учёта комиссий, а версия с множителем −2x примерно на 24%. (Примерные значения.) В такие дни инверсные ETF работают так, как задумано. Сложности возникают в последующие дни, когда рынок резко колеблется в обе стороны, и ежедневный сброс начинает разъедать результат.
Инверсные фонды с кредитным плечом
Фонды, которые стремятся к −2x или −3x от дневной доходности, усиливают как прибыль в дни падения, так и убытки в дни роста, а их отклонение за время удержания больше. На волатильном боковом рынке они могут потерять значительную часть стоимости, даже если индекс в итоге снизится. Это одни из самых рискованных ETF, доступных частным инвесторам.
Инверсные облигационные и товарные фонды
Инверсные фонды существуют не только для акций, но и для облигаций, валют и сырьевых товаров. Они предлагают способы заработать на росте процентных ставок или на снижении цен на сырьё. Действует тот же механизм ежедневного сброса, а фонды, основанные на фьючерсах, также несут издержки на перекатывание позиций.
Мониторинг
Владельцы инверсных ETF должны ежедневно сравнивать результат фонда с индексом и решать, сохранять позицию, корректировать её или закрыть. Заранее установленный максимальный срок удержания помогает не перейти в долгосрочную позицию по случайности.
Распространённые неверные представления
- Ожидание точной обратной динамики индекса в течение недель или месяцев.
- Использование инверсных фондов с кредитным плечом как долгосрочного хеджа.
Инверсные ETF и опционы пут
Опционы пут на индекс или ETF тоже приносят прибыль при падении рынка, но их максимальный убыток равен уплаченной премии, и они не страдают от ежедневного сброса. Однако они теряют стоимость со временем, если рынок не падает. Для хеджирования на конкретный период опционы могут быть более предсказуемыми, чем инверсные ETF, хотя их использование сложнее.
Налоги и отчётность
Инверсные и леверидж-ETF могут распределять капитальные прибыли, полученные от их производных инструментов, а налоговый режим зависит от страны и структуры продукта. Проверка того, как такие фонды облагаются налогом в вашей стране, помогает избежать сюрпризов в конце года.
Выбор продукта
Сравнивайте отслеживаемый индекс, кредитное плечо, комиссии, размер фонда, дневной объём торгов и то, насколько точно фонд выполнял свою дневную цель в прошлом. Крупные и более ликвидные фонды обычно надёжнее отслеживают дневную цель.
Инверсные фонды на волатильных рынках
Инверсные фонды, отслеживающие волатильные индексы, например индексы технологических компаний или компаний малой капитализации, отклоняются сильнее, чем фонды на более спокойных рынках, потому что дневные колебания больше. За неспокойный месяц фонд с множителем −2x на волатильный индекс может потерять деньги, даже если индекс падает. Выбор наименее волатильного индекса, который соответствует нужному хеджу, снижает этот эффект.
Чек-лист перед покупкой
- Что именно вы хеджируете или на что ставите против?
- На сколько дней вы планируете удерживать позицию?
- Есть ли у фонда кредитное плечо и насколько волатилен его индекс?
- Какова годовая стоимость владения?
- Как вы будете проверять, что фонд всё ещё выполняет свою задачу?
После хеджа
Когда причина открытия инверсной позиции отпала, своевременное закрытие позволяет избежать медленной эрозии, которую вызывает ежедневный сброс на неспокойном рынке. Оценка результата относительно первоначальной цели, а также сравнение с тем, во что обошлись бы короткая позиция по CFD или хедж опционами, показывает, какой инструмент лучше подходит для будущих хеджей. Ведение записей по каждому хеджу, его стоимости и результату ускоряет и улучшает следующие решения.
Часто задаваемые вопросы
Может ли инверсный ETF упасть до нуля?
Инверсные фонды с кредитным плечом могут потерять почти всю стоимость при очень резком росте рынка. Фонды без плеча могут сильно потерять при сильных ростах, хотя полная потеря потребовала бы, чтобы индекс удвоился за один день.
Подходят ли инверсные ETF для долгосрочного удержания?
Как правило, они предназначены для краткосрочного использования; в их документах обычно прямо об этом сказано.
Цифры по плечу, марже и издержкам в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- День, когда VIX удвоился (инверсные и леверидж-продукты с ежедневным сбросом могут обрушиться за одно движение, как XIV в 2018 году) — Bloomberg
- Индекс волатильности поднялся выше 50 (петли обратной связи в инверсных продуктах на волатильность) — Bloomberg через BNN
- Что инвесторам нужно знать о рыночной волатильности и VIX (S&P 500 −11.98% 16 марта 2020 года) — John Hancock Investment Management