
Облигации инвестиционного класса и высокодоходные облигации
Облигации инвестиционного класса и высокодоходные («мусорные») облигации различаются по кредитному рейтингу. Первые имеют рейтинг BBB− или выше (Baa3 у Moody's) и платят меньшую доходность. Вторые имеют более низкий рейтинг, платят больше за более высокий риск дефолта и сильнее движутся вместе с экономикой и акциями.
Облигации инвестиционного класса и высокодоходные облигации различаются по кредитному рейтингу. Облигации инвестиционного класса, с рейтингом BBB− или выше (Baa3 у Moody’s), выпускаются эмитентами, которые, по оценкам, с большой вероятностью погасят долг, и платят более низкую доходность. Высокодоходные, или «мусорные», облигации имеют более низкий рейтинг и платят больше за более высокий риск дефолта; они сильнее движутся вместе с экономикой и акциями.
Сравнение
| Инвестиционный класс | Высокая доходность | |
|---|---|---|
| Рейтинги | BBB−/Baa3 и выше | Ниже BBB−/Baa3 |
| Риск дефолта | Ниже | Выше |
| Доходность | Ниже | Выше |
| Основная чувствительность | Процентные ставки | Кредитные условия и экономика |
| Поведение в рецессии | Более защитные | Падают вместе с акциями |
| Типичные эмитенты | Крупные, стабильные компании, правительства | Более мелкие или более закредитованные фирмы |
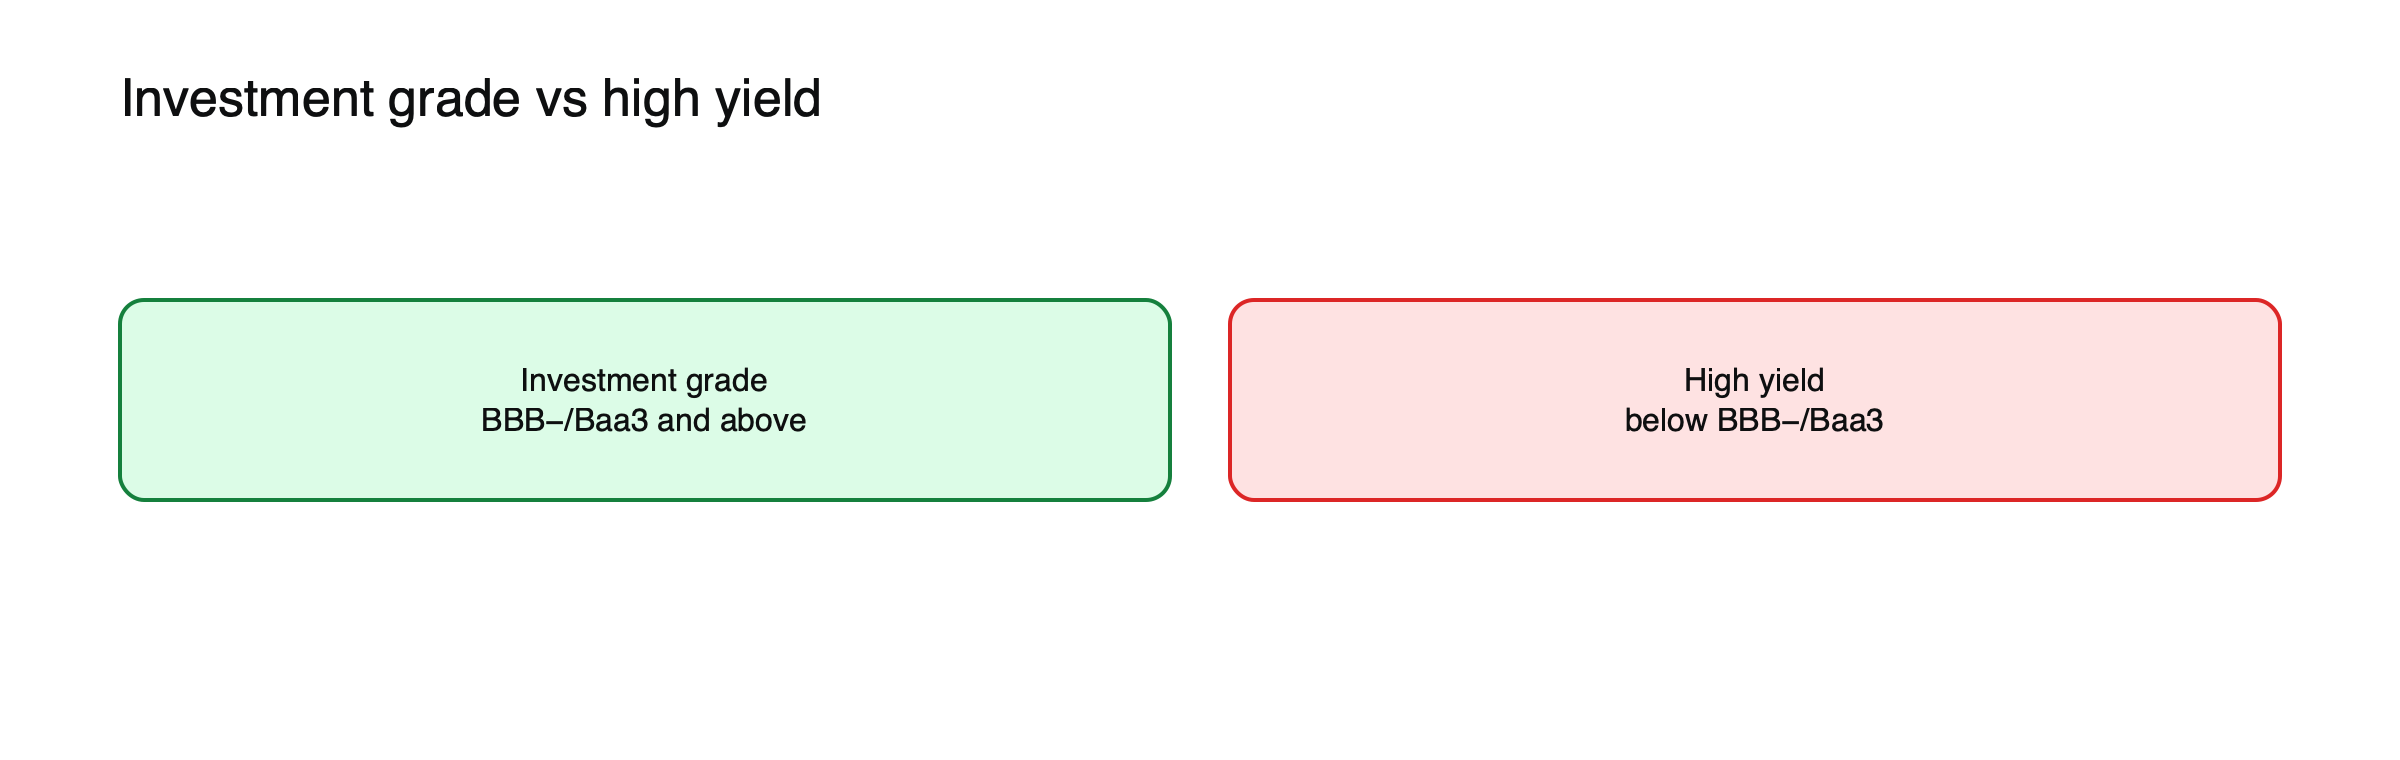
Рисунок: Граница рейтинга.
Шкала рейтингов
| S&P и Fitch | Moody’s | Категория |
|---|---|---|
| AAA | Aaa | Наивысшее качество |
| AA | Aa | Очень высокое качество |
| A | A | Выше среднего |
| BBB | Baa | Ниже среднего, самый низкий инвестиционный рейтинг |
| BB | Ba | Спекулятивный |
| B | B | Высокоспекулятивный |
| CCC и ниже | Caa и ниже | Существенный риск, близко к дефолту |
Знаки плюс и минус, а также цифры у Moody’s делят каждую категорию на более мелкие градации. Граница между BBB− и BB+ отделяет инвестиционный класс от высокой доходности и имеет значение, поскольку многие институты могут держать только облигации инвестиционного класса.
Кредитные спреды
Дополнительная доходность над государственными облигациями, кредитный спред, расширяется, когда инвесторы опасаются дефолтов, и сужается, когда они уверены. Спреды широко отслеживаемый показатель аппетита к риску.
Спреды в кризис
В марте 2020 года, когда пандемия ударила по рынкам, спреды высокодоходных облигаций США подскочили примерно до 1 087 базисных пунктов над казначейскими облигациями, то есть около 10,9 процентного пункта, поскольку инвесторы закладывали массовые дефолты. К июлю 2026 года они составляли около 270 базисных пунктов, близко к многолетним минимумам. Спреды облигаций инвестиционного класса движутся в том же направлении, но значительно слабее. См. что такое кредитный спред.
Как они вели себя в 2022 году
Рост ставок сильно ударил по облигациям инвестиционного класса, которые упали почти на 16% из-за их большей дюрации. Высокодоходные облигации, с меньшей дюрацией и более высокими купонами, упали меньше, но в рецессию несут больший кредитный риск.
Падшие ангелы и восходящие звёзды
Компании, рейтинги которых снижаются с инвестиционного класса до высокой доходности, называют «падшими ангелами». Их облигации часто резко падают, поскольку инвесторы, ограниченные облигациями инвестиционного класса, вынуждены продавать, что иногда создаёт выгодные возможности для покупателей высокодоходных облигаций. Компании, движущиеся в обратном направлении, «восходящие звёзды», могут увидеть рост цен на свои облигации, так как более широкий круг инвесторов получает возможность их покупать.
Рецессия в иллюстрации
Предположим, начинается рецессия и центральные банки снижают ставки. (Иллюстративный сценарий.) Доходность государственных облигаций падает, поднимая цены облигаций инвестиционного класса, которые в основном определяются ставками, возможно, на 5%. Спреды высокодоходных облигаций резко расширяются по мере роста опасений дефолтов, что перевешивает снижение государственной доходности, и высокодоходные облигации падают, возможно, на 10%. В 2022 году, напротив, рост ставок сильнее ударил по облигациям инвестиционного класса. Два класса реагируют на разные угрозы.
Когда инвестиционный класс теряет больше
Утверждение «инвестиционный класс — это безопасно» относится к риску дефолта, а не к цене: длинные высококачественные облигации могут потерять больше, чем мусорные облигации, когда ставки резко растут.
См. как дюрация облигации предсказывает движения цены, как рассчитать доходность до погашения и как работают облигации.
Уровень дефолтов
Дефолты среди эмитентов с инвестиционным рейтингом случаются редко, тогда как доля дефолтов по высокодоходным облигациям резко растёт в рецессии и снижается в периоды экономического роста. Когда дефолт всё же происходит, держатели облигаций обычно возвращают часть своих денег, но уровень возмещения сильно различается в зависимости от отрасли и от того, в каком месте очерёдности долгов компании находятся облигации. Высокая доходность компенсирует эти риски, и ключевой вопрос для инвесторов — достаточна ли дополнительная доходность.
Фонды и ETF
Большинство частных инвесторов выходят на оба рынка через фонды и ETF, которые распределяют риск между сотнями эмитентов. Фонды высокодоходных облигаций более волатильны и часто ведут себя как смесь облигаций и акций, тогда как фонды инвестиционного рейтинга больше похожи на фонды государственных облигаций с небольшой кредитной премией.
Кому что подходит
| Цель | Обычно более подходящий вариант |
|---|---|
| Стабильность и защита в рецессию | Инвестиционный рейтинг |
| Более высокий доход при готовности принять риск, сопоставимый с акциями | Высокая доходность |
| Диверсификация относительно акций | Инвестиционный рейтинг |
Купоны и дюрация на примере
Предположим, что фонд облигаций инвестиционного рейтинга держит облигации со средним сроком до погашения 10 лет и купонами 4%, при дюрации около 7, тогда как фонд высокодоходных облигаций держит облигации со средним сроком 6 лет и купонами 7%, при дюрации около 4. (Иллюстративные цифры.) Если государственные доходности вырастут на 2 пункта, а спреды останутся неизменными, фонд инвестиционного рейтинга упадёт примерно на 14%, а фонд высокодоходных облигаций — примерно на 8%, без учёта дохода. Более крупные купоны фонда высокодоходных облигаций также смягчают падение. Именно поэтому облигации инвестиционного рейтинга сильнее пострадали от шока ставок в 2022 году.
Ликвидность
Облигации инвестиционного рейтинга крупных эмитентов торгуются часто, тогда как многие высокодоходные облигации торгуются редко, особенно выпуски небольшого объёма. На напряжённых рынках высокодоходные облигации могут стать трудно продаваемыми без существенных ценовых уступок, а стоимость паёв фондов высокодоходных облигаций может упасть ниже стоимости их активов. Риск ликвидности — часть той премии, которую выплачивает более высокая доходность.
Ковенанты и защитные условия
Высокодоходные облигации часто включают ковенанты — обязательства эмитента, которые ограничивают дополнительные заимствования, продажу активов или выплату дивидендов, чтобы защитить держателей облигаций. На сильных рынках инвесторы иногда соглашаются на более слабые ковенанты ради более высокой доходности, что может сделать их более уязвимыми, если эмитент позже столкнётся с трудностями.
Структура по секторам
Два рынка включают разные отрасли. Индексы инвестиционного рейтинга в основном состоят из банков, коммунальных компаний и крупных промышленных и технологических компаний; индексы высокодоходных облигаций содержат больше энергетических, телекоммуникационных, развлекательных компаний и небольших промышленных фирм. Отраслевые шоки, например обвал цен на нефть, могут гораздо сильнее ударить по индексам высокодоходных облигаций.
Распространённые ошибки в трактовке
- Восприятие высокой доходности как выгодной сделки без учёта риска дефолта.
- Предположение, что фонды инвестиционного рейтинга не могут резко падать.
Ограничения рейтингов
Кредитные рейтинги являются мнениями, которые периодически пересматриваются, и они могут отставать от событий. До финансового кризиса 2008 года многие сложные ценные бумаги имели высшие рейтинги, которые впоследствии оказались серьёзно ошибочными. Рейтинги полезны для широких категорий, но спреды, которые меняются ежедневно, часто сигнализируют о проблемах раньше. Профессиональные инвесторы используют и то, и другое, а также собственный анализ эмитента.
Облигации развивающихся рынков
Облигации правительств и компаний развивающихся рынков охватывают всю шкалу рейтингов — от инвестиционного уровня до глубоко спекулятивного. Они добавляют валютные, политические риски и риски ликвидности, а при выпуске в долларах важна также способность эмитента зарабатывать доллары. Их доходности и спреды, как правило, движутся вместе с глобальным аппетитом к риску и курсом доллара.
Кредиты и частное кредитование
Наряду с высокодоходными облигациями компании с более низким рейтингом привлекают средства через левериджированные кредиты, которые обычно предусматривают плавающую ставку и имеют приоритет над облигациями, а также всё чаще через фонды частного кредитования, которые выдают займы напрямую. Эти рынки быстро росли в годы низких ставок и менее прозрачны, чем публичные рынки облигаций, что затрудняет оценку их рисков.
Высокодоходные облигации и акции
Высокодоходные облигации часто движутся вместе с ценами акций, поскольку оба зависят от прибыли компаний и состояния экономики. Во время распродаж высокодоходные облигации обычно падают меньше акций, но значительно больше облигаций инвестиционного рейтинга. Инвесторы, которые держат высокодоходные облигации для диверсификации относительно акций, могут обнаружить, что в период спада это даёт меньше, чем ожидалось.
Выбор структуры портфеля на примере
Инвестор, которому нужен доход от облигаций, может держать 70% в фонде инвестиционного класса и 30% в высокодоходном фонде. (Иллюстративное распределение, не рекомендация.) Часть в инвестиционном классе обеспечивает стабильность и, как правило, растёт в периоды рецессий, когда доходности государственных облигаций снижаются. Высокодоходная часть добавляет доход в хорошие времена, но может резко упасть в плохие. Изменение пропорций смещает баланс между доходом и устойчивостью. Прежде чем выбирать, полезно проверить дюрацию, средний рейтинг и спред каждого фонда: это показывает, как он, вероятно, поведёт себя при росте ставок или ослаблении экономики.
Рост ставок и дефолты
Повышение процентных ставок требует времени, прежде чем повлияет на эмитентов высокодоходных облигаций, поскольку многие из них занимали под фиксированную ставку, когда ставки были низкими. По мере погашения этих облигаций и необходимости рефинансирования под более высокие ставки процентные расходы растут, а более слабые компании могут вообще не суметь рефинансироваться. Инвесторы следят за графиком погашения высокодоходного долга, который иногда называют «стеной погашений», как за признаком будущих дефолтов. Рост уровня дефолтов обычно сначала проявляется в самых низкорейтинговых облигациях, спреды которых расширяются раньше остальных.
Часто задаваемые вопросы
Почему высокодоходные облигации называют «мусорными»?
Неформальный термин отражает их более высокий риск дефолта. Многие эмитенты при этом являются надёжными компаниями, просто с большим долгом или меньшей историей работы.
Могут ли облигации инвестиционного класса дефолтить?
Редко, но да. Понижение рейтинга обычно происходит первым, поэтому за рейтингами и спредами внимательно следят.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Облигации: итоги первого полугодия 2023 года (доходность казначейских облигаций в 2022 году от −4,1% для 2-летних до −16,3% для 10-летних; инвестиционный класс почти −16%) — WisdomTree
- Bloomberg US Aggregate Bonds (индекс облигаций инвестиционного класса; в 2022 году −13,0%) — Up My Interest
- Кредитный спред облигаций (OAS американских высокодоходных облигаций 1 087 б.п. 23 марта 2020 года; около 270 б.п. 10 июля 2026 года) — BIT Knowledge Hub