
Почему цены на нефть ушли в минус в апреле 2020 года?
Почему цены на нефть стали отрицательными в апреле 2020 года: обвал майского контракта WTI, переполненные хранилища и ценовая война.
Цены на нефть ушли в отрицательную зону 20 апреля 2020 года: истекающий майский контракт на WTI упал с 17,73 доллара и закрылся на отметке −37,63 доллара за баррель. Локдауны обрушили спрос, хранилища в пункте поставки Кушинг заполнялись, а держатели, которые не могли принять нефть, платили другим, чтобы те забрали их контракты. Это был первый случай за 37 лет.
Хронология
- Март–апрель 2020 года: локдауны резко сократили спрос на топливо; ценовая война добавила предложение.
- Начало апреля: запасы в Кушинге быстро растут; кривая фьючерсов переходит в глубокий контango.
- 20 апреля: за день до истечения майский контракт обрушился до −37,63, коснувшись −40,32; июньский контракт закрылся на отметке 20,43.
- 21 апреля: майский контракт истекает и возвращается в положительную зону.
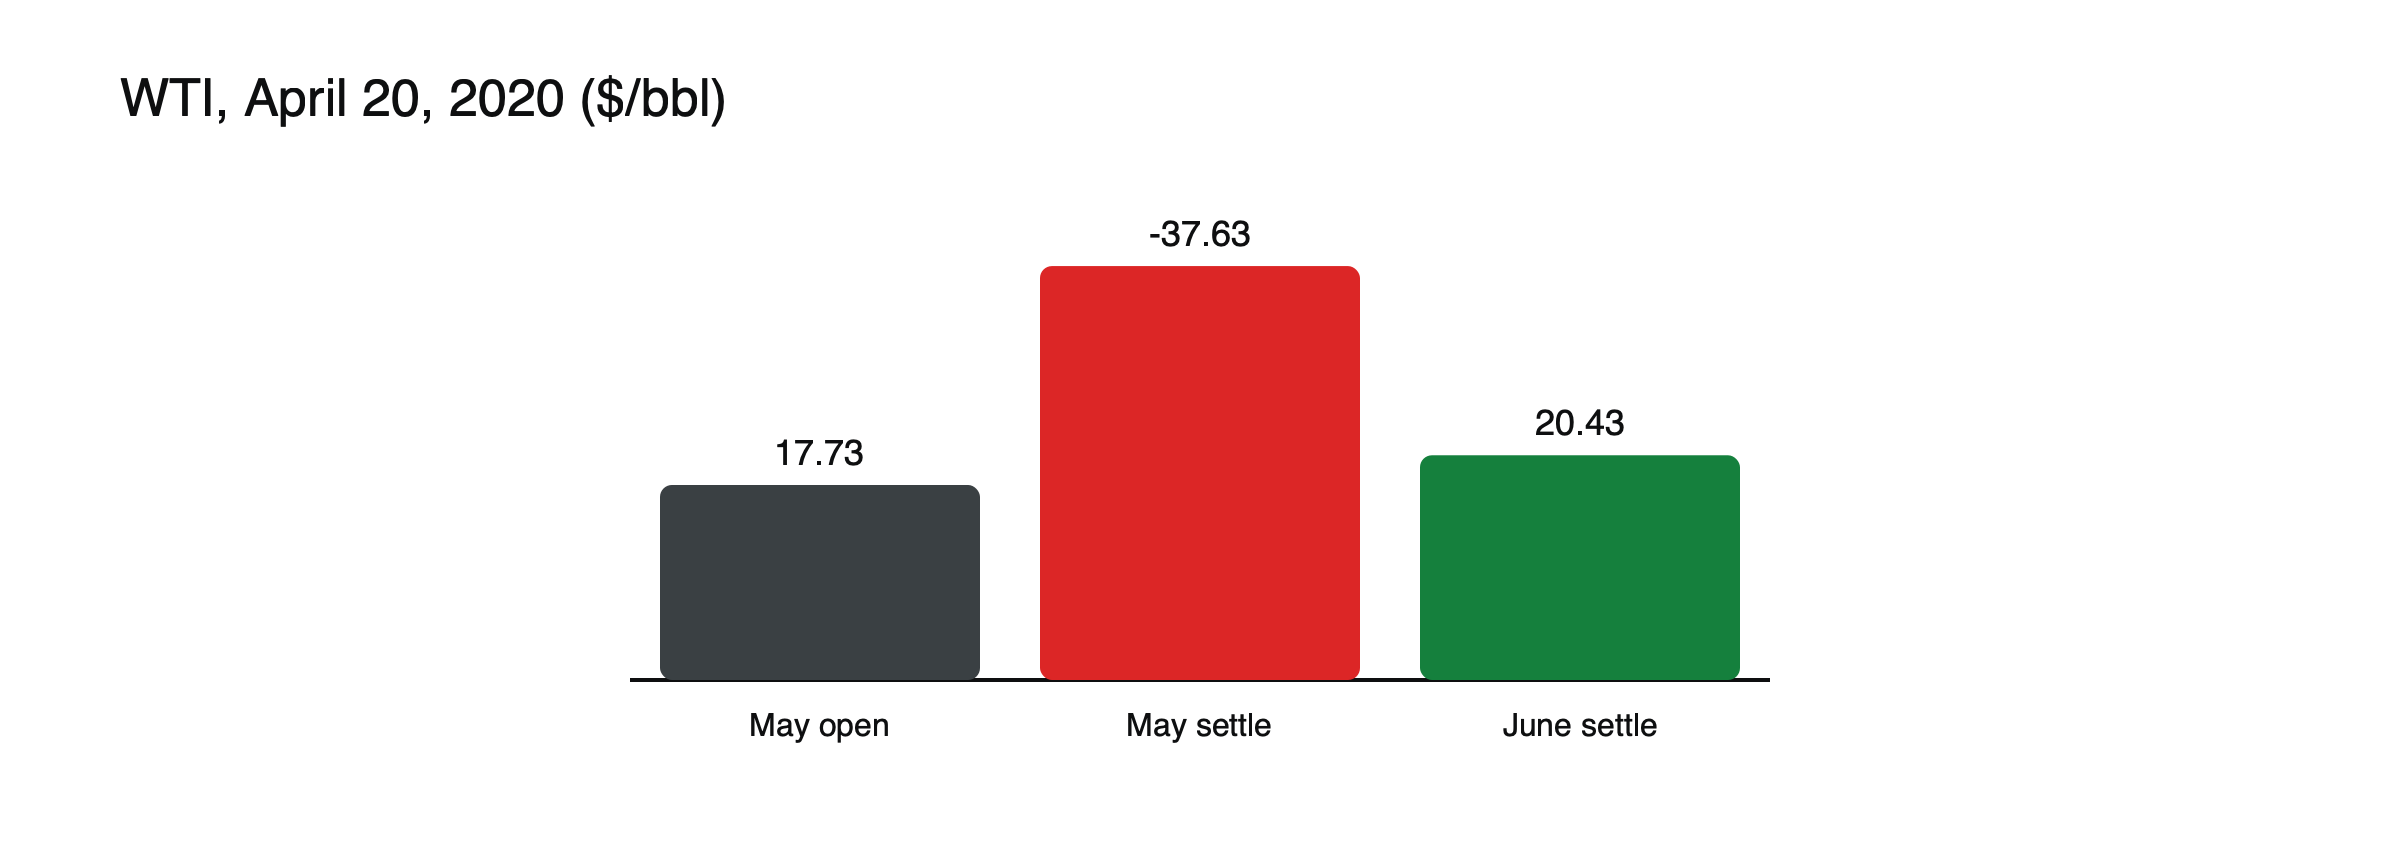
Рисунок: обвал майского контракта. Источники: CFTC; Hart Energy.
Ценовая война и пандемия
В марте 2020 года спрос обваливался по мере распространения локдаунов, но предложение росло. Переговоры ОПЕК и России о сокращении добычи сорвались в начале того же месяца, и Саудовская Аравия ответила увеличением добычи и снижением цен, что запустило ценовую войну как раз в тот момент, когда мир перестал путешествовать. Мировой спрос на нефть упал беспрецедентно, и избыток нефти нужно было разместить на хранение, заполняя резервуары на суше, а затем танкеры в море.
Что означала отрицательная цена
Отрицательная цена означала, что держатели истекающего контракта платили другим за то, чтобы те забрали у них нефть. Любой, кто держал майский контракт к моменту истечения, должен был принять физическую поставку нефти в Кушинге, штат Оклахома, а поскольку почти все хранилища там были забронированы, многим держателям было негде ее разместить. Продажа по −37,63 доллара означала выплату 37,63 доллара за каждый баррель, чтобы избежать этого обязательства. Для покупателей со свободными хранилищами эта цена фактически была предложением получить деньги за то, что они заберут нефть.
Почему это произошло
- Физическая поставка: фьючерсы на WTI предполагают получение нефти в Кушинге, если позиция удерживается до истечения.
- Нехватка хранилищ: большая часть емкости была забронирована или заполнена.
- Поздние продавцы: позиции нужно было закрывать, когда покупателей почти не осталось, а ликвидность падала уже несколько дней.
Brent, который расчетно урегулируется деньгами и поставляется морем, никогда не уходил в минус.
Соглашение ОПЕК+
12 апреля 2020 года ОПЕК+ согласилась на крупнейшее в своей истории скоординированное сокращение добычи, которое должно было вступить в силу с мая. Соглашение пришло слишком поздно, чтобы предотвратить обвал майского контракта, поскольку спрос уже упал гораздо сильнее, чем любое сокращение могло компенсировать в краткосрочной перспективе, а хранилища были почти полны. Однако оно помогло создать основу для последовавшего во второй половине года восстановления. См. что такое ОПЕК+.
Кто пострадал
Держатели длинных позиций в истекающем контракте, включая некоторые розничные продукты, которые не были перекатаны вовремя. Некоторые CFD брокеров, привязанные к майскому контракту, также показывали отрицательные цены.
Как ответили биржи и провайдеры
До обвала биржа, которая управляет фьючерсами на WTI, изменила свои системы, чтобы допускать отрицательные цены, признавая их возможность. Некоторые торговые платформы и брокеры не были готовы: их системы не могли обрабатывать отрицательные цены, и некоторые клиенты понесли крупные убытки или обнаружили, что их позиции закрыты по неожиданным уровням. Впоследствии многие провайдеры пересмотрели, как их продукты отслеживают истекающие контракты, и стали раньше переводить CFD с ближайшего месяца, а некоторые фонды, державшие фьючерсы ближайших сроков, перестроили портфели, перейдя на более поздние месяцы. См. ошибки в торговле сырьем при переносе контрактов.
Восстановление
После истечения майского контракта цены на следующий контракт оставались низкими, но положительными, а рынок постепенно восстанавливался по мере смягчения локдаунов, вступления в силу сокращений добычи и сокращения запасов. К лету 2020 года WTI вернулась к отметке около 40 долларов, хотя для возврата цен к докризисному уровню потребовалось более года.
Выводы
Знайте, какой контракт отслеживает продукт и когда он истекает; низкая цена всегда может стать еще ниже; хранение и поставка имеют значение на физических рынках. См. что такое контанго и бэквардация, ошибки в торговле сырьевыми товарами при переносе контрактов и как работают CFD на сырьевые товары.
Хронология в кратком виде
| Дата | Событие | Фронтальный контракт WTI |
|---|---|---|
| Начало марта 2020 | Переговоры ОПЕК и России провалились; начинается ценовая война | Быстро падает |
| Март–апрель | Карантинные меры сокращают спрос; хранилища заполняются | Крутое контанго |
| 12 апреля | ОПЕК+ соглашается на рекордное сокращение добычи с мая | Почти не повлияло сразу |
| 20 апреля | Майский контракт обваливается до истечения срока | Расчетная цена −37,63 $ |
| 21 апреля | Майский контракт истекает | Цена становится положительной |
| Лето 2020 | Спрос восстанавливается; запасы сокращаются | Около 40 $ |
Уроки для трейдеров
Этот эпизод – наиболее наглядный современный пример того, почему важно, какой контракт отслеживает продукт и когда этот контракт истекает. Он также показывает, что цены могут выходить за пределы уровней, которые кажутся логически невозможными, что ликвидность в отдельных контрактах может исчезнуть, даже когда общий рынок функционирует, и что физические ограничения, такие как хранение, способны перевесить финансовые позиции. Трейдеры, которые держали июньский контракт или Brent, столкнулись с болезненными движениями цен, но не с обвалом истекающего майского контракта. См. как перенос фьючерсного контракта корректирует цену CFD на сырьевой товар.
Торговля хранением
На рынке с крутым контанго любой, у кого есть хранилище, может купить нефть для немедленной поставки, сохранить ее и продать более поздний фьючерсный контракт по более высокой цене, зафиксировав прибыль, если разница превышает стоимость хранения. В начале 2020 года разрыв стал настолько большим, что трейдеры фрахтовали танкеры лишь для того, чтобы держать нефть в море. Эта сделка некоторое время не давала ценам упасть еще ниже, но когда хранилища на суше и на море были почти заполнены, они больше не могли поглощать излишки, и у истекающего контракта не осталось естественных покупателей. См. что такое контанго и бэквардация.
Выводы регуляторов
Сотрудники Комиссии по торговле фьючерсами на товары США (CFTC) впоследствии сообщили, что ликвидность в истекающем контракте начала падать задолго до 20 апреля, поскольку большинство участников уже перенесли или закрыли позиции. Когда на последний полный торговый день покупателей почти не осталось, оставшиеся продавцы вытолкнули цену далеко ниже нуля. В отчете говорится, что это движение стало первой отрицательной ценой для этого контракта за 37-летнюю историю.
Затронутые продукты
Некоторые инвестиционные продукты и торговые счета оставались связанными с майским контрактом в его последние дни либо потому, что их правила предусматривали перенос с опозданием, либо потому, что отдельные трейдеры не закрыли позиции. Держатели таких позиций понесли убытки, намного превышающие ожидаемые, поскольку немногие считали возможным, что цена может упасть ниже нуля. После этого эпизода многие провайдеры начали переносить контракты раньше и пересматривать то, как они объясняют клиентам риск истечения срока.
Что это значит для трейдеров CFD сегодня
Для всех, кто торгует CFD на нефть, практические выводы просты: знайте, следует ли CFD за фьючерсным контрактом или за ценой спот, знайте даты переноса и истечения и избегайте привязки к фронтальному контракту в его последние дни, особенно когда кривая находится в крутом контанго, а хранилища заполнены. Стоп-лосс дает мало защиты, когда контракт перестает нормально торговаться.
Почему WTI, а не Brent
Фьючерсы на WTI исполняются физической поставкой в Кушинге, внутриконтинентальном хранилищном узле, поэтому держатели при истечении срока должны доставить туда нефть. Фьючерсы на Brent расчетируются в денежной форме по корзине морских сортов нефти, поэтому держатели никогда не вынуждены искать хранилище в одной конкретной точке. Когда Кушинг заполнился, у истекающего контракта WTI возникла проблема, которой не было у Brent. Brent тоже сильно упал в 2020 году, его расчетная цена 20 апреля составила около 25 $, но он никогда не опускался ниже нуля. Разница в том, как расчетируются эти два контракта, объясняет большую часть расхождения. См. WTI против Brent. Контракты с денежным расчетом просто не могут заставить никого принять физическую поставку, что устраняет конкретную ловушку, в которую в 2020 году попали держатели истекающего майского контракта WTI.
Часто задаваемые вопросы
Ушли ли в отрицательную зону все цены на нефть?
Нет. Только истекавший контракт WTI на май закрылся ниже нуля. Контракт на июнь остался в положительной зоне, а Brent, расчёты по которому производятся денежными средствами, никогда не уходил в отрицательную зону.
Может ли это повториться?
В принципе это возможно, когда хранилища в пункте поставки заканчиваются незадолго до истечения контракта, однако биржи, поставщики и трейдеры теперь гораздо лучше осознают этот риск.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенную сумму.
Источники
- Промежуточный отчёт сотрудников CFTC о торгах WTI около 20 апреля 2020 года (от 17,73 до −37,63 долл.; первая отрицательная цена за 37 лет; ликвидность снизилась задолго до 20 апреля) — CFTC, ноябрь 2020
- Нефтяные фьючерсы США обвалились ниже нуля (минимум −40,32 долл.; контракт на июнь 20,43 долл.; запасы в Кушинге) — Hart Energy, апрель 2020
- Цены на WTI на май восстановились перед истечением контракта (в день экспирации стали положительными) — ICIS, апрель 2020
- Нехватка места для хранения обрушила Nymex WTI до рекордного минимума в отрицательной зоне (Brent закрылся по 25,57 долл., не ограничен физической поставкой) — Journal of Petroleum Technology