
Что медно-золотое отношение говорит об ожиданиях роста
Медно-золотое отношение, то есть цена меди, деленная на цену золота, долгое время отражало ожидания роста, но с 2024 года его связь с доходностью 10-летних облигаций США резко ослабла.
Медно-золотое отношение — это цена меди, деленная на цену золота. Медь — промышленный металл, спрос на который растет вместе с экономической активностью; золото — актив-убежище. Растущее отношение сигнализировало об оптимизме в отношении роста, падающее — об осторожности. Долгое время оно близко следовало за доходностью 10-летних казначейских облигаций США, но с 2024 года эти две величины резко разошлись.
Как рассчитывается отношение: иллюстрация
Медь обычно котируется в долларах за фунт или за тонну, а золото — в долларах за унцию, поэтому уровень отношения зависит от используемых единиц; важно его направление. Допустим, медь растет на 10%, а золото не меняется: отношение растет на 10%, что сигнализирует о более сильных ожиданиях роста. Если медь не меняется, а золото растет на 20%, отношение падает примерно на 17%, сигнализируя об осторожности, хотя с промышленным спросом ничего не произошло. (Иллюстративные цифры.) Первый шаг при чтении отношения — проверить, какой из металлов сдвинулся.
Почему оно было полезным
Медь идет на проводку, двигатели и энергосети, поэтому ее цена отражает промышленный спрос. Золото растет, когда инвесторы ищут безопасность. Таким образом, отношение отражало баланс между надеждами на рост и страхом, и исторически оно росло и падало вместе с доходностью долгосрочных облигаций, которая также отражает ожидания роста и инфляции.
Как его использовали. Инвестор Джеффри Гундлах популяризировал эту связь в 2018 году, рассматривая отношение как ориентир того, где «должна» быть доходность 10-летних облигаций. В 2022 и 2023 годах, когда доходности росли при падении отношения, он утверждал, что отношение сигнализирует о том, что доходности должны быть ниже.
Почему связь нарушилась
- Новый покупатель золота: центральные банки покупали около 1000 тонн золота в год с 2022 по 2024 год, примерно вдвое быстрее темпа предыдущего десятилетия, что подталкивало золото вверх по причинам, не связанным со страхом перед ростом.
- Собственная история меди: ограничения предложения на рудниках и спрос на электрификацию изменили драйверы меди.
- Собственная история доходностей: более высокий дефицит бюджета и инфляция удерживали долгосрочные доходности на высоком уровне.
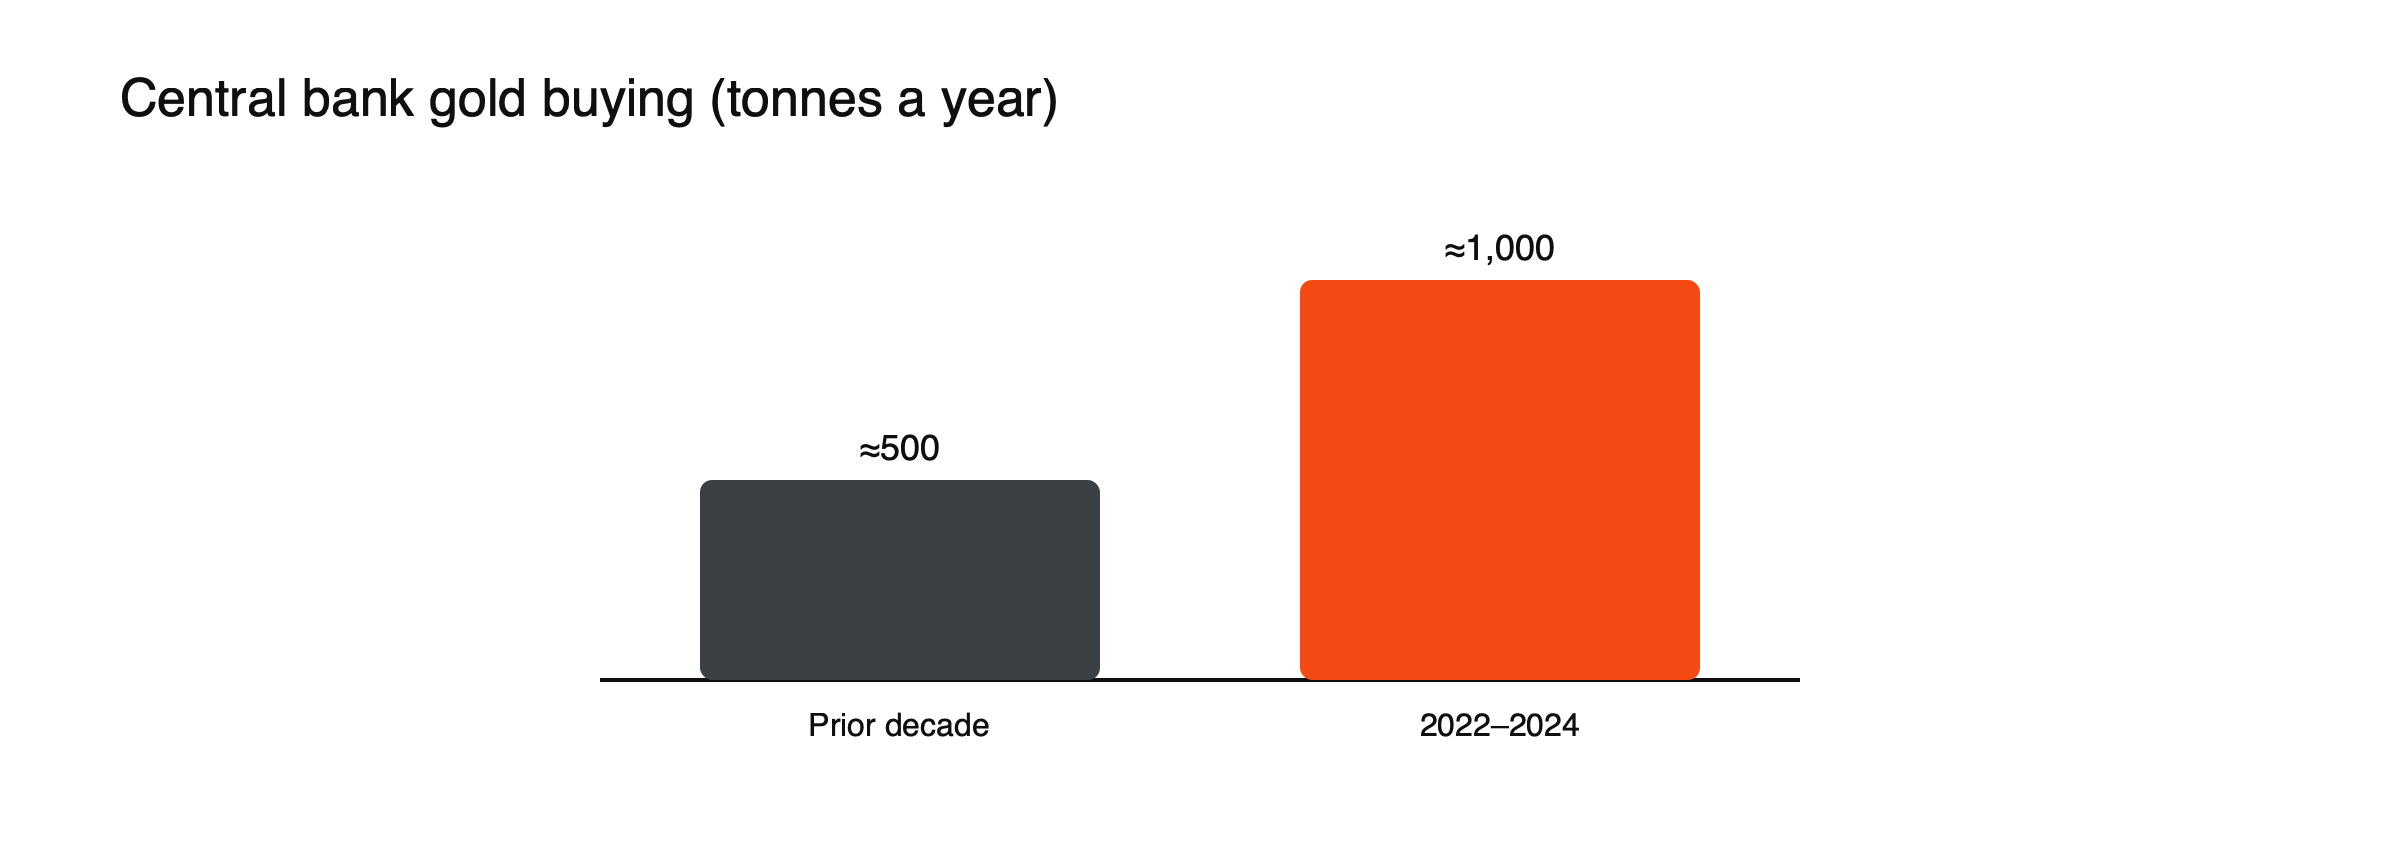 Рисунок: спрос центральных банков изменил драйверы золота. Источник: Janus Henderson.
Позже Гундлах назвал использование отношения для прогнозирования доходности 10-летних облигаций провалом и сказал, что теперь он предпочитает цены на нефть и доллар.
Новая история меди
Медь стала ключевой для электрификации: энергосети, электромобили, возобновляемая энергетика и центры обработки данных используют ее в больших объемах. Поскольку предложение с рудников не успевает за спросом, медь достигла рекорда около 14 624,50 доллара за тонну на Лондонской бирже металлов в 2026 году. Эти структурные факторы означают, что цена меди отражает долгосрочные тенденции спроса и предложения, а не только деловой цикл, что ослабляет ее роль чистого индикатора роста. См. что движет ценами на медь.
Как использовать его сейчас
Относитесь к отношению как к одной из оценок настроений в отношении роста и проверяйте, что его движет: падение отношения, вызванное покупками золота центральными банками, говорит о росте меньше, чем падение, вызванное снижением спроса на медь. См. какие кросс-активные сигналы обычно опережают акции как реальные доходности связывают золото, акции роста и криптовалюту и почему корреляции стремятся к единице в кризис.
Альтернативы отношению
Трейдеры, ищущие сигналы роста, сейчас используют более широкий набор индикаторов: индексы деловой активности менеджеров по закупкам (PMI), кривую доходности, кредитные спреды, соотношение эффективности циклических и защитных акций и индексы промышленных сырьевых товаров. Ни один индикатор не отражает ожидания роста надежно, а сочетание нескольких снижает риск искажения одного из них его собственной историей. См. какие кросс-активные сигналы обычно опережают акции.
Когда отношение все еще полезно
Отношение остается полезным, когда оба металла движутся по циклическим причинам: при страхах глобальной рецессии медь обычно падает, а золото растет, что резко снижает отношение; при сильном восстановлении — наоборот. В такие периоды оно по-прежнему быстро и наглядно отражает баланс между надеждами на рост и страхом.
Порядок чтения
- Проверьте, какой металл сдвинулся и почему.
- Сравните направление отношения с доходностями облигаций и индексами акций.
- Следите за покупками золота центральными банками или новостями о предложении меди, которые могут искажать показатель.
- Резкие движения рассматривайте как повод проверить другие индикаторы, а не как самостоятельные сигналы.
Медь и Китай
Китай потребляет около половины мировой меди, поэтому китайское строительство, инфраструктура и обрабатывающая промышленность сильно влияют на её цену. Замедление на китайском рынке недвижимости может давить на медь даже тогда, когда остальной мир растёт, а китайские стимулы могут резко её поднять. Поэтому соотношение отчасти отражает китайский спрос, а не глобальный рост. См. как изменения китайской политики влияют на сырьевые товары.
Факторы, определяющие золото сегодня
Золото реагирует на реальную доходность, доллар, покупки центральных банков, геополитическую напряжённость и приток инвестиций в золотые фонды. Многие из этих факторов мало связаны с экономическим ростом. Когда центральные банки активно покупают золото или растёт геополитический страх, золото может дорожать при неизменных ожиданиях роста, снижая соотношение по причинам, не связанным ни с медью, ни с экономикой.
Соотношение и фондовые рынки
Рост соотношения часто совпадал с опережением циклических секторов, таких как промышленность, сырьевые компании и банки, над защитными секторами, поскольку оба отражают улучшение ожиданий роста. Снижение соотношения часто совпадало с лидерством защитных секторов. Связь стала менее прочной, чем раньше, но соотношение по-прежнему может помогать подтвердить сигнал секторной ротации. См. что такое секторная ротация.
Торговля соотношением
Некоторые трейдеры выражают взгляд на соотношение напрямую, покупая медь и продавая золото через CFD или наоборот, подбирая объём каждой ноги примерно с одинаковой экспозицией. Такие сделки зарабатывают на относительных движениях, а не на направлении металлов в целом, но несут полную волатильность обоих металлов и издержки двух позиций.
Распространённые ошибки в трактовке
- Считать каждое снижение соотношения сигналом рецессии.
- Использовать соотношение для точного прогноза доходности облигаций.
Иллюстрация паники из-за рецессии
Предположим, что слабые данные по обрабатывающей промышленности Китая и США выходят в одну неделю. (Иллюстративный сценарий.) Медь падает на 8% из-за опасений более слабого спроса, а золото растёт на 4%, поскольку инвесторы ищут защиту. Соотношение снижается примерно на 12%, доходность 10-летних казначейских облигаций падает, а циклические акции отстают. В этом случае все сигналы согласованы, и соотношение делает именно то, для чего его традиционно используют: отражает переход от оптимизма по поводу роста к осторожности.
Медь, золото и инфляция
Оба металла могут дорожать вместе с инфляцией: медь из-за сильного спроса и ограничений предложения, золото как средство сохранения стоимости. В инфляционные периоды соотношение может поэтому двигаться боком, даже когда цены обоих металлов растут, и скрывать силу инфляционной картины. Смотреть на цену каждого металла, а не только на соотношение, помогает этого не упустить.
Использование долгосрочных графиков
За десятилетия соотношение смещалось по мере изменения структуры обоих рынков, поэтому сравнение сегодняшнего уровня с показателем двадцатилетней давности мало что говорит. Его направление в течение месяцев и скорость движения несут больше информации, чем его уровень.
Что могло бы восстановить связь
Если покупки золота центральными банками замедлятся, а ситуация с предложением меди стабилизируется, соотношение снова может теснее следовать за ожиданиями роста и доходностью облигаций. До тех пор его лучше читать вместе с факторами, которые его искажают, а не изолированно.
Другие металлические соотношения
Некоторые аналитики используют похожие соотношения, например медь к серебру или индексы промышленных металлов к золоту, чтобы перепроверить сигналы роста. Серебро имеет как промышленное, так и драгоценное применение, поэтому соотношения с его участием объединяют обе истории. Использование нескольких соотношений помогает заметить, когда одно из них искажено особенностями предложения или спроса на одном рынке.
Список наблюдения за соотношением
- Цены меди и золота по отдельности
- Данные китайской промышленности и новости о стимулах
- Покупки золота центральными банками
- Доходность 10-летних казначейских облигаций
- Динамика циклических и защитных акций
- Притоки в золотые фонды и геополитические новости
Совместная проверка этих факторов показывает, рассказывает ли соотношение историю роста или отражает драйверы одного металла. Просмотр списка раз в неделю занимает несколько минут и помогает видеть сообщение соотношения в правильном контексте.
Часто задаваемые вопросы
Стоит ли по-прежнему следить за соотношением меди и золота?
Да, как за одним из взглядов на настроения в отношении роста, но не как за точным ориентиром для доходности облигаций.
Почему золото росло, даже когда доходности оставались высокими?
Масштабные покупки золота центральными банками и спрос на защитные активы подняли его цену по причинам, не связанным с ожиданиями роста.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы отличаются высокой волатильностью, и вы можете потерять вложенную сумму.
Источники
- Коэффициент медь-золото как макросигнал (отслеживал доходность 10-летних облигаций; расхождение с 2024 года; мнение Гундлаха 2018 года и более поздние взгляды) — Eco3min
- Является ли коэффициент медь–золото надежным опережающим индикатором процентных ставок? (комментарии Гундлаха в 2022–2023 годах) — CFA Institute Enterprising Investor, март 2023
- Медь, золото и казначейские облигации в новом мире (покупки золота центральными банками; дефициты бюджета и инфляция) — ETF Trends, июнь 2024
- Что стоит за расхождением между золотом и реальными доходностями (центральные банки покупали около 1000 тонн в год в 2022–2024 годах против около 500 тонн ранее) — Janus Henderson
- [Медь достигла рекорда на фоне слабого выпуска (рекорд LME: 14 624,50 доллара США за тонну; сети, электрификация и дата-центры) — Saxo, сентябрь 2026](https://www.home.saxo/de-ch/content/articles/commodities/copper-hits-record-amid-weak-output-and-metal-pil